ARTICLE · 1035131
AI 竞赛的"能源暗战":中国手里到底有什么牌?
从一个不该发生的反超说起
2026 年 2 月,全球最大的大模型 API 聚合平台 OpenRouter 上出现了一个此前没发生过的情况。
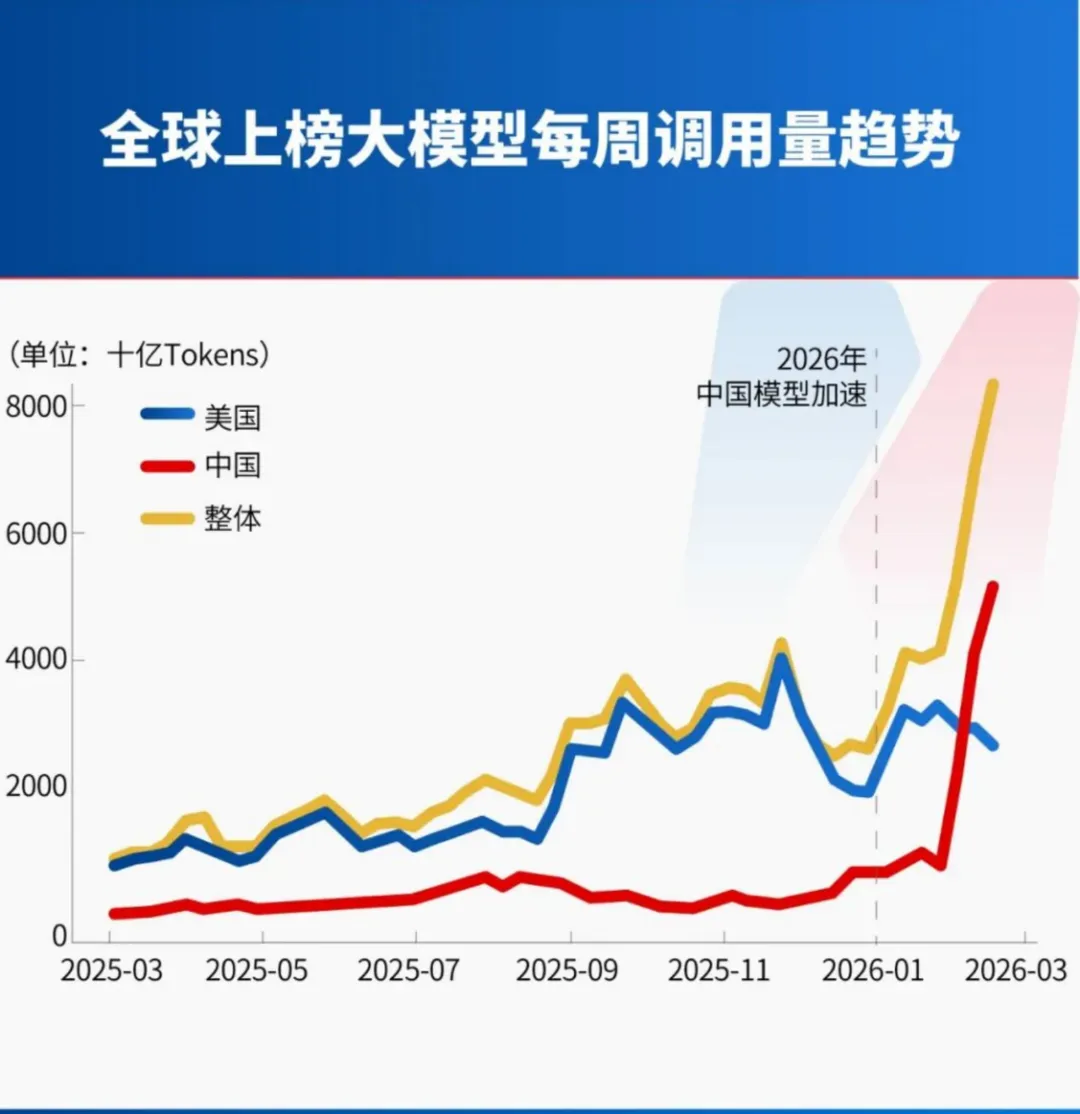
中国模型的单月 Token 调用量超过了美国。
这个平台前十模型总共消耗了 28.7 万亿 Token,中国模型贡献了 14.69 万亿——占比过半。(Token 是模型处理信息的最小计价单位,一次对话、一段代码都会被拆成 Token 计费,可以粗略当作"AI 实际干了多少活"的计量口径。)
更微妙的是用户构成:平台上的开发者,47.17% 来自美国。
也就是说,是美国开发者在用代码给中国模型投票。
奇怪的地方在于:中国是那个买不到最先进芯片的国家。
如果 AI 竞赛的瓶颈真的是算力芯片,这件事不该发生。所以问题来了——瓶颈还是芯片吗?
过去两年,一个流传很广的说法开始反复出现。"AI 的尽头是算力,算力的尽头是电力",马斯克 2026 年 1 月在达沃斯这么讲,还补了一句"未来货币的本质是瓦特,不是美元"。黄仁勋则从 2024 年起多次强调电力对算力的约束,在 2026 年 3 月的 GTC 专访里给出更硬的版本:"能源是 AI 基础设施的第一性原理。"
这些表述很难归功于某一个提出者,但它指向同一件事。
AI 竞赛的约束条件,正在从芯片那一层,往下沉到电力那一层。
而这个转向,恰好发生在中国手里有牌的那一层。
瓶颈是怎么搬到电力上去的
先看一个不太好笑的事实:2026 年,全球最有钱的一批公司,被一台变压器卡了三年。
大型电力变压器的平均交货周期是 128 周,升压变压器 144 周,变电站变压器已经超过 160 周。价格跟着交期走:2019 年以来电力变压器涨价 77%,部分配电变压器涨了 95%。
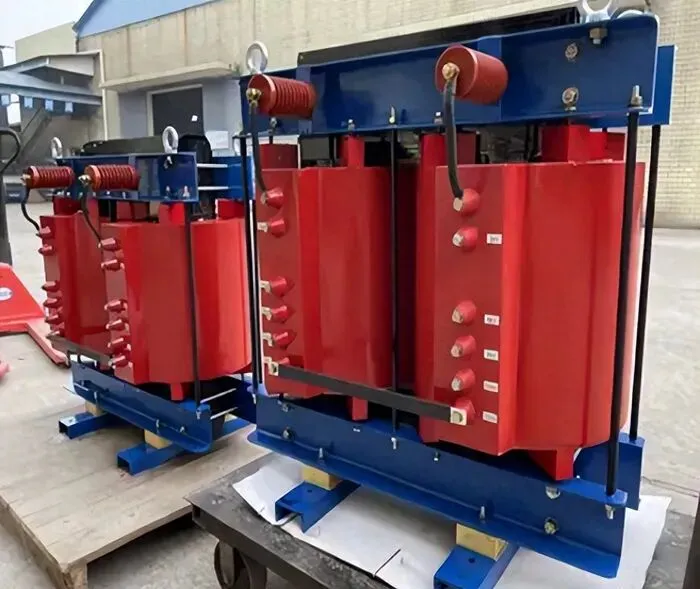
钱解决不了这个问题。你可以买下整片土地、拿到全部审批、完成融资、甚至开始施工——然后停下来,等一台变压器。
用一句大白话说:AI 不缺钱,也不只缺芯片,缺的是"把电送到芯片上"的那条链路。
黄仁勋有个比喻能帮我们搭出这个结构的轮廓:AI 产业是五层蛋糕,从下往上是能源、芯片、基础设施、模型、应用,能源在最底层。
该看哪里:注意那个向下的箭头。瓶颈不是原地出现的,是从第二层沉到第一层的。右侧两个数据框说的是同一件事的不同侧面——需求曲线在陡峭化,供给侧的定价机制在失灵。
这个类比的失效边界:真实蛋糕是静态堆叠,一层不够就整体做不大,而且可以一层层分开烤。但 AI 这五层是互相咬合的反馈循环——上层每两年翻倍的需求,会反向压垮下层的规划节奏。更要命的是,蛋糕分层施工没问题,AI 这五层必须在同一个时间窗口里全部就位。类比到这里为止。
数据支持这个判断。全球数据中心用电量:2024 年 415 TWh,2025 年 485 TWh,2026 年预计 565 TWh(同比增 26%),2030 年基准情景约 945 TWh。
其中 AI 优化服务器这一块,从 2025 年的 95 TWh 冲到 2026 年的 175 TWh,2027 年预计 258 TWh。
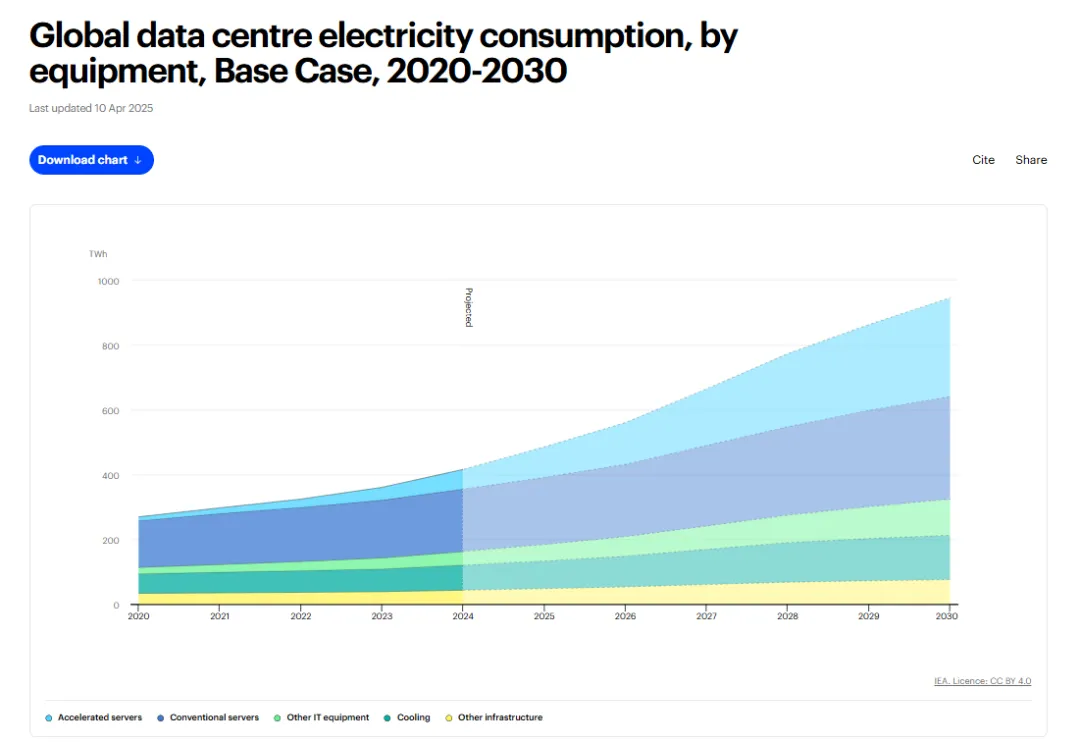
那一年,AI 服务器的用电量将首次超过传统服务器。
国际能源署的口径是:数据中心用电增速约为其他所有用电部门合计增速的四倍。
真正的转折发生在 2025 年 12 月 17 日。PJM 是美国最大的电网运营商,服务 6,500 万人、横跨 13 个州。这一天,它在 2027/28 交付年的容量拍卖中没能买够电,缺口 6,625 MW。
这是它历史上第一次。
出清价说明一切:2024/25 年是 28.92 美元/兆瓦-日,2027/28 年是 333.44 美元/兆瓦-日。连续三次触及价格上限。
监测机构测算,2025/26 年那次涨价里,63% 由数据中心贡献,约 93 亿美元。
这笔钱最后出现在居民电费单上。
三个看起来对、其实都不够的答案
面对开篇那个反超,第一个显而易见的解释是:
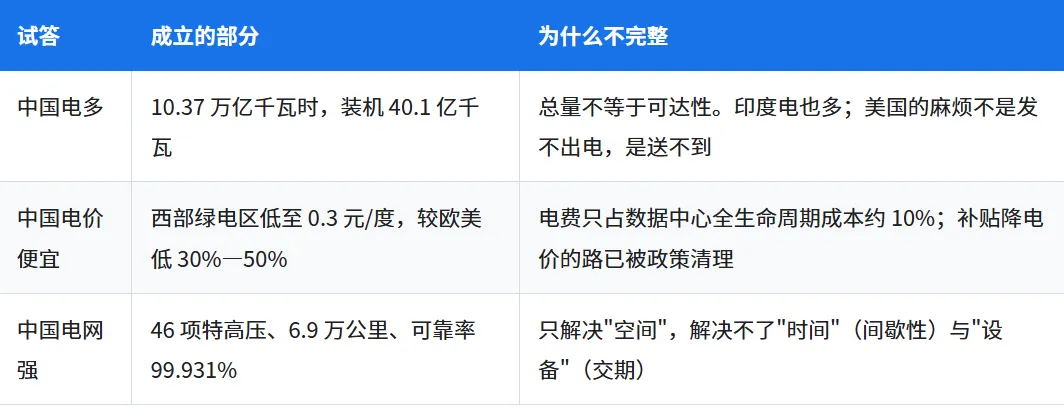
中国电多 ?
数字确实够大。
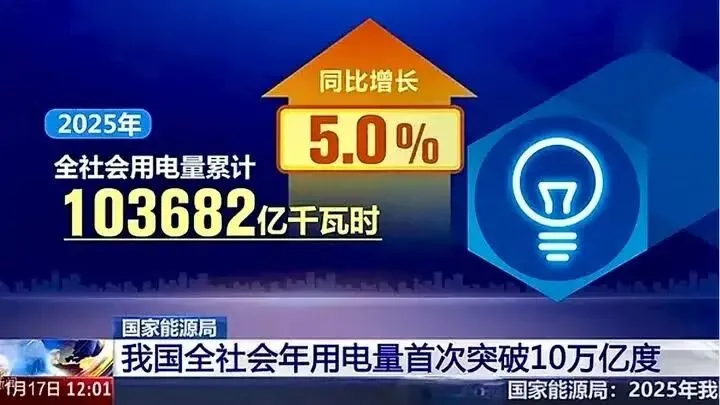
2025 年中国全社会用电量 10.37 万亿千瓦时,首次突破 10 万亿,是美国的两倍多,高于欧盟、俄罗斯、印度、日本四者总和。到 2026 年 5 月底,全国发电装机 40.1 亿千瓦。
但这个解释不够。
发电总量大,和"数据中心能用上",中间隔着一整套东西。
反例很好找:印度的发电量同样位居世界前列,没有人认为它是 AI 强国。
反例二更直接——美国自己的发电量也不小,它的麻烦恰恰不是"发不出电",而是发出来的电在正确的时间、正确的地点、以可接受的代价送达。
所以总量是入场券,不是胜负手。
因为中国电价便宜?
第二个解释看上去更专业一些。
也确实便宜。中国工业电价平均 0.6—0.7 元/千瓦时,内蒙古、贵州等绿电富集区可以低到 0.3—0.4 元。对比一下:美国北弗吉尼亚、硅谷这类数据中心聚集区约折合 0.5—0.8 元,德国、爱尔兰则高达 1.2—2.0 元。
折算到 AI 的实际产出上更直观。按生成 100 万 Token 耗电 0.1—0.3 千瓦时测算,中国西部的电力成本约 0.03—0.12 元,比欧美低 30%—50% 以上。
但"便宜"这个解释同样不够,而且产业界已经明确否定了它。
原因有两条。第一,下降空间有限,靠财政补贴压电价不可持续。
第二,也是要害——数据中心全生命周期成本里,电费占比通常只有 10% 左右。
一个只占 10% 的成本项,解释不了十分之一的调用价格差距。
2025 年,《数据中心绿色低碳发展专项行动计划》明确要求全面清理各地自行出台的高耗能行业电价优惠政策。行业共识也随之转轨。
从"要降电价",变成"要协同"。
因为中国电网强?
第三个解释离答案最近了。
先说清特高压是什么。它可以理解成电力的"高速公路"——电压等级越高,同一条线路就能送得越远、损耗越小。
截至 2025 年底,中国建成 46 项特高压工程(22 项交流、24 项直流),线路总长超 6.2 万公里,到 2026 年 6 月底里程突破 6.9 万公里,相当于绕地球赤道一圈半。西电东送输送能力超 3.4 亿千瓦。全国平均供电可靠率 99.931%。
这套系统是被国情逼出来的:能源资源在西部,负荷中心在东部,这个逆向分布决定了中国必须学会长距离搬运电力。
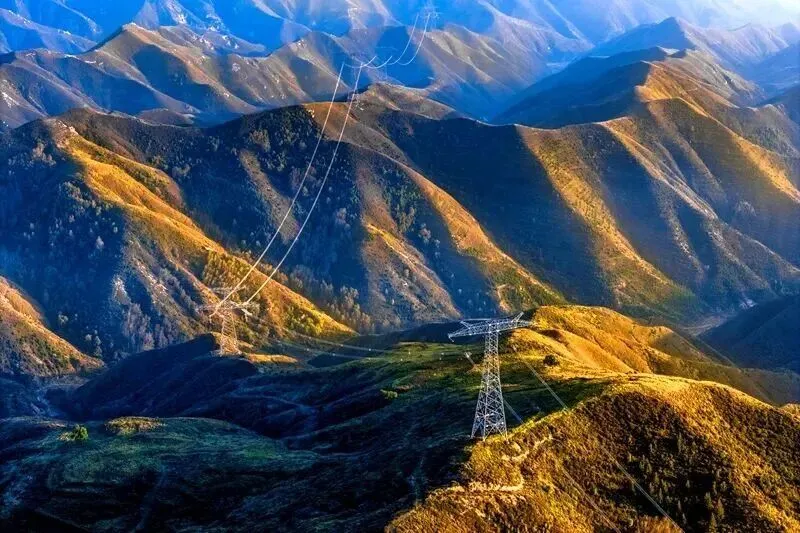
2006 年 8 月第一条特高压在山西长治奠基。二十年后,这个被迫长出来的能力成了全球独一份。
对照美国的反面:2010 到 2014 年,美国年均新建高压输电线路 1,700 英里;最近两年,这个数字是 180 英里。
但电网强仍然只是"之一"。
电网解决的是空间问题——把西部的电搬到东部,或者把东部的算力搬到西部。它解决不了时间问题(风光靠天吃饭,而 GPU 一天 24 小时都要电),也解决不了设备问题(你有再好的网,没有变压器一样接不上)。
到这里可以看清了:答案不是某一个东西,是一组东西。
而且它们咬合在一起之后,会长出一个单独看不出来的东西。
四张牌,和它们咬合出的第五张
牌一:规模与绿电增量
2025 年底全国发电装机 38.9 亿千瓦,其中风电光伏合计 18.42 亿千瓦,占比 47.3%——历史上第一次超过火电。同年火电发电量下降 0.7%,是十年来的首次下降。
但真正硬的数字是这个:2025 年全国新增可再生能源发电量 5,193 亿千瓦时,已经覆盖了全社会用电增量。
这句话的分量在于,AI 是一个纯粹的增量负荷。谁能用增量绿电接住它,谁就不必在"发展 AI"和"保民生、保双碳"之间做二选一。
牌二:电网
46 项工程、6.9 万公里、3.4 亿千瓦输送能力、99.931% 供电可靠率。
这里补一句它的战略含义:这不是一条线路,是一张网。省间电力互济能力 8,000 万千瓦,全国 10 千伏及以上配电线路总长超 900 万公里。它支撑的是 18 亿千瓦以上新能源并网消纳。
牌三:装备制造
这一张最容易被忽略,但可能是最硬的。
全球电力变压器目前有 30% 的供应缺口,配电变压器缺口 10%。而中国变压器产能约占全球 60%,2025 年出口 646 亿元,同比增长近 36%,自 2010 年起连续 16 年出口量全球第一,占全球出口份额从 2010 年的 14.6% 升到 2025 年的四分之一以上。头部企业订单普遍排到 2027 年,部分特种变压器排到 2029 年。
同一张牌上还有:光伏产业链多晶硅 96%、硅片 96.2%、电池 91.3%、组件 80.1% 的全球产能占比;2025 年新型储能累计装机 144.7 GW,占全球 51.9%。
别人有钱也买不到的东西,中国能造。 这是把规划变成通电的物理能力。
牌四:核电
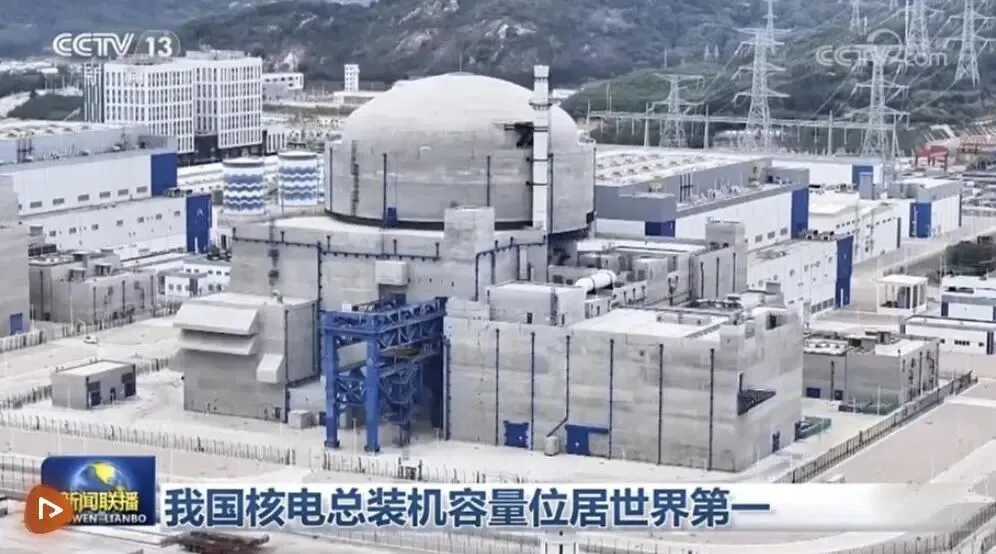
截至 2026 年 6 月底,中国在运核电机组 62 台、6,614 万千瓦,在建 35 台、4,190 万千瓦——在建规模连续 19 年位居全球第一。在运+在建+核准待建合计 120 台、1.35 亿千瓦,总规模全球第一。核电主设备已实现 100% 国产化,具备同时建造 50 台机组的能力。
这张牌解决的是一个结构性矛盾。
太阳晚上不发电,但 GPU 晚上也在跑。打个比方:光伏发电像"看天吃饭的自由职业收入",核电像"朝九晚五的固定工资"。
这个类比的失效边界:个人的储蓄率很低,没法把上个月的余钱平滑到这个月;电网却可以用储能、调度和跨区互济把这种波动平抑掉——但要付出额外成本,而且这个成本随绿电占比上升非线性增长。所以平滑是可能的,但不是免费的。类比到这里为止。
AI 训练需要 7×24 小时的稳定负荷,这是风光天然给不了的。《新型电力系统建设"十五五"规划》把 2030 年核电装机目标定在约 1.1 亿千瓦,接近当前的两倍。
该看哪里:四张牌各自解决一个维度,但请把注意力放在中间那个"咬合"上——图底部那句话是全文的判断,不是修辞。
咬合出的第五张牌:时间
现在看这组数字。
美国那边:并网平均等待 25 个月(联邦目标是 8—11 个月),PJM 区域约 40 个月,真正的数据中心热门增长区是 36—48 个月,北弗吉尼亚、凤凰城、达拉斯要 4—7 年。等接入批文下来了,变压器还要 128—160 周。想绕开并网队列自建电源?燃气轮机的交期已经拉长到约 7 年。
中国这边:依托东数西算枢纽,算力中心的建设周期压缩到 12—18 个月。
这就是那第五张牌。
GPU 是两年一代。 在一个人人都在跟指数曲线赛跑的行业里,谁能更快把电通到机架上,谁就把电变成了有效算力;谁的机架空转三年,谁的芯片在通电那天就已经落后一代。
交付周期本身,就是竞争力。
把牌打成系统:算电协同
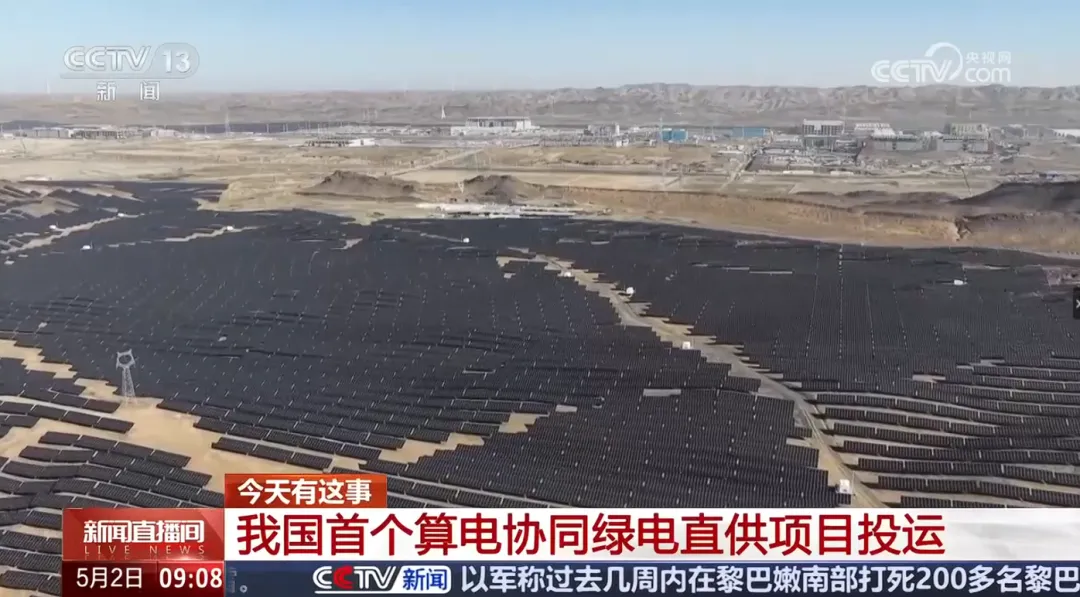
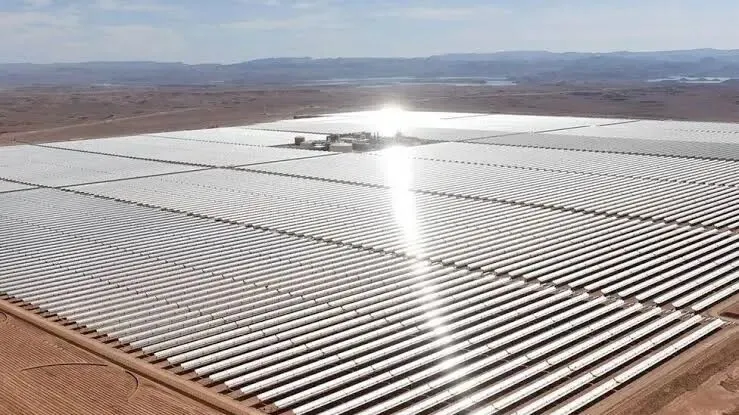
2026 年 5 月,宁夏中卫的沙漠里投运了一个项目:50 万千瓦光伏电站加上 150 万千瓦风电场,直接给云基地数据中心供电。全容量投产后年发电 43 亿千瓦时,保障园区 22.9 亿千瓦时的用电需求,度电成本降到 0.36 元。园区实际使用绿电占比已超 90%。
这事的逻辑可以用一句话说清:让耗电的算力去电多的地方,让耗电的任务在电便宜的时候跑。
它包含两个协同。空间协同——把智算中心优先布局在宁夏、内蒙古这类新能源富集区;时间协同——在中午光伏发电最充足、电价最低的时段,集中跑大模型训练这类不急着要结果的任务。
打个比方:这像把工厂建在煤矿旁边,而不是把煤运到工厂。
这个类比的失效边界,值得说清楚:煤运过去有运费,但能储存;电通过线路送有损耗,且不可大规模储存。反过来看,数据通过光纤传输几乎零成本、零延迟——所以"算力跟着电力走"才是划算的那一侧。
但这个逻辑只适用于时延不敏感的任务。在线推理、实时交互这类业务必须待在用户身边,搬不走。中国西部枢纽时延 50—100 毫秒,东部核心区 30—50 毫秒,这个梯度决定了什么能西迁、什么不能。
2026 年,"算电协同"首次写入政府工作报告,"推动绿色电力与算力协同布局"纳入"十五五"规划纲要。四部门联合印发的《关于促进人工智能与能源双向赋能的行动方案》部署了 29 项重点任务。
行业口径也在变:从"电支撑算"转向"算优化电"——算力负荷开始反过来参与电网调峰。这一步是别国还没在做的。
该看哪里:不要把这张图读成"中国快就一定赢"。它说明的是,在同一个 GPU 换代窗口内,中国能塞进去的通电机架更多,而美国有相当比例的规划容量会滑出窗口。
需求侧的斜率支持这个判断。2025 年全国算力中心用电量 1,700 亿千瓦时,占全社会用电量 1.6%;八大国家枢纽节点近三年算力用电年均增速 39.5%——大约每两年翻一番。到 2030 年,这个数字预计达到 8,000 亿千瓦时,占全社会用电量的 6%。
这些牌兑现不了什么
两条没走通的路
先说美国的主流应对——"表后自建发电",也就是绕开并网队列、自己建电源。现场天然气发电、重启核电站、小型模块化反应堆,极端情况下甚至用翻新喷气发动机。国际能源署估计,到 2030 年可能有 15—27 GW 美国数据中心靠现场天然气供电。
这条路没能真正走通。燃气轮机交期已经到约 7 年——你绕开了并网队列,没绕开设备瓶颈。
中国的弯路是另一条:靠财政补贴把电价压下来,做算力招商。这条路 2025 年被政策明确清理了。原因前面说过,它补贴的那个成本项只占总成本 10%。
两条路的失败指向同一件事。
它们都在试图绕过系统,而不是改造系统。
中国自己的四块短板
不说清楚这些,前面全篇就成了爽文。
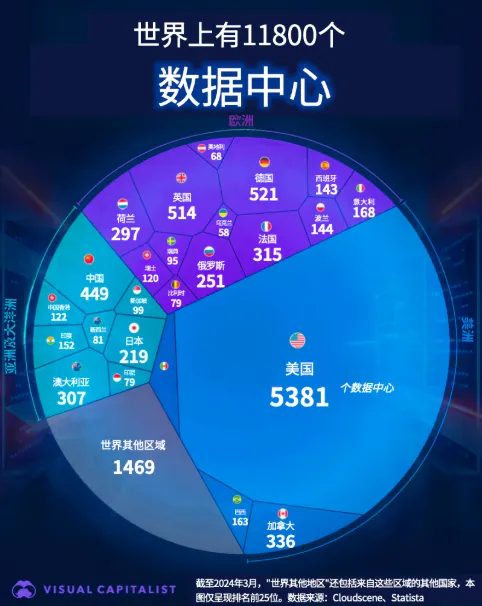
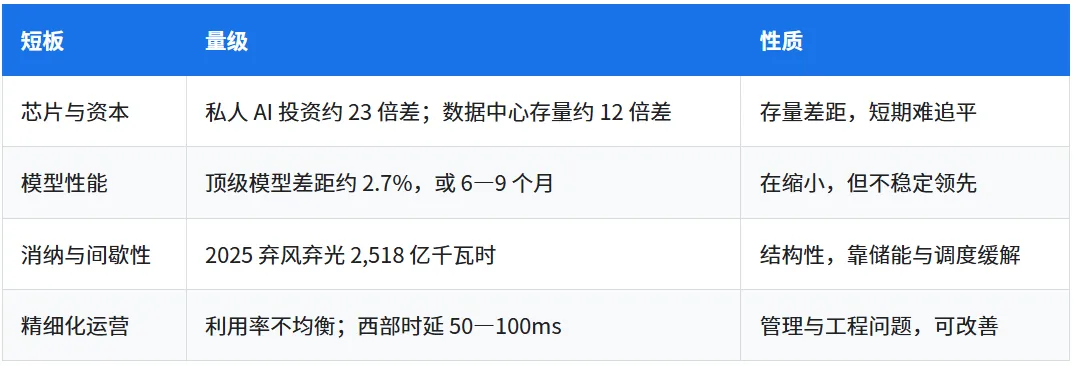
一、芯片与资本量级。 有一份被广泛引用的统计显示,2025 年美国私人 AI 投资 2,859 亿美元,约为中国的 23 倍;已建成运营的数据中心,美国 5,381 个,中国 449 个,存量差约 12 倍。
二、模型性能。 斯坦福 2026 年 AI 指数给出的中美顶级模型差距仍有 2.7%;布鲁金斯学会的判断是 6 到 9 个月。这个差距在缩小,但从 2025 年初到现在,两国模型多次交替登顶,没有谁稳定坐在第一。
三、间歇性与消纳。 2025 年弃风弃光电量 2,518 亿千瓦时。绿电发出来送不出去、用不掉,是这套系统真实存在的漏损。
四、精细化运营。 中国算力中心的优势在规模化的成本,短板是利用率不均衡、运维精细化不足。
瓦特不是货币,但它是入场券
回到开篇那个反超。
中国模型在 OpenRouter 上能做到几分之一的调用价格——MiniMax M2.5 输入 0.3 美元/百万 Token、输出 1.1 美元,对标的 Claude Opus 4.6 是输入 5 美元、输出 25 美元。
底层不是什么算法魔法,是一条从沙漠里的光伏板、到 6.9 万公里特高压、到一座 12 个月建成的算力中心、再到那块 GPU 的完整链路。
这条链路能压下来的每一分成本,最后都变成了 API 报价单上的一个零。
但要把话说准:能源这张牌给中国的,是成本定价权和长跑资格,不是短跑领先。决定前一百米的是芯片、模型和生态,这些中国还在追。
真正的变化在于竞赛的场地本身。过去二十年,AI 竞赛比的是谁的算法更聪明、谁的芯片更快;
接下来,它会越来越多地比一件笨重得多的事——谁能在两年之内,把一片空地变成一片通着电的机架。
而这件事,中国是从二十年前那条在山西奠基的试验线路开始做起的。