ARTICLE · 1035724
从App Store到Agent Store ——终端AI应用生态与分发模式变革
< THE PARADIGM SHIFT OF DISTRIBUTION >
从App Store到Agent Store——终端AI应用生态与分发模式变革
大家好!
今天我分享的主题是“终端AI应用生态与分发模式变革——从App Store到Agent Store”。
在开始之前,我想先问大家一个问题:过去十五年,移动互联网创造了巨大的财富,但这些钱最终流向了谁?是开发出微信、抖音、美团的那个团队吗?不完全是。最大块的利润,被扼守在“用户和软件之间”的那些平台截留了。
一、App Store时代:三道关卡,三重征税
让我们先回顾一下App Store时代的游戏规则。
一个用户要使用某个App的功能,通常要走完七个环节:触达→搜索→下载→打开→熟悉界面→操作→付费/广告。这七步,就像一条设有多个收费站的高速公路。每经过一站,都会流失一部分用户,也都需要付一次费。
这七个环节,最终可以收敛为三道关卡:
第一道是“流量关卡”,由广告平台把守,征收“流量税”。字节跳动、腾讯、Meta们掌握着用户的注意力入口,开发者要让人看见自己的App,就得按曝光、按点击持续付费买量。2026年,全球移动广告支出预计超过4300亿美元——这是三道关卡中规模最大的分润池。
第二道是“分发关卡”,由应用商店把守,征收“交易税”。苹果、Google Play对应用内购抽取15%到30%;国内安卓渠道对游戏联运的抽成最高可达50%。全球应用商店抽佣总收入超过500亿美元。
第三道是“关系关卡”,由App自己把守,通过会员、内购、广告来变现。但讽刺的是,它每赚一块钱,前两道关卡已经先抽走了一轮。
这三道关卡之所以能长期存续,背后有一个统一的、但很少有人质疑的前提:图形界面是用户触达软件的唯一方式。正因为用户必须亲手在屏幕上点击、滑动、输入,所以“被看见”、“被下载”、“被学会”才有收费的依据。
而Agent要做的事情,恰恰是推倒这块多米诺骨牌。
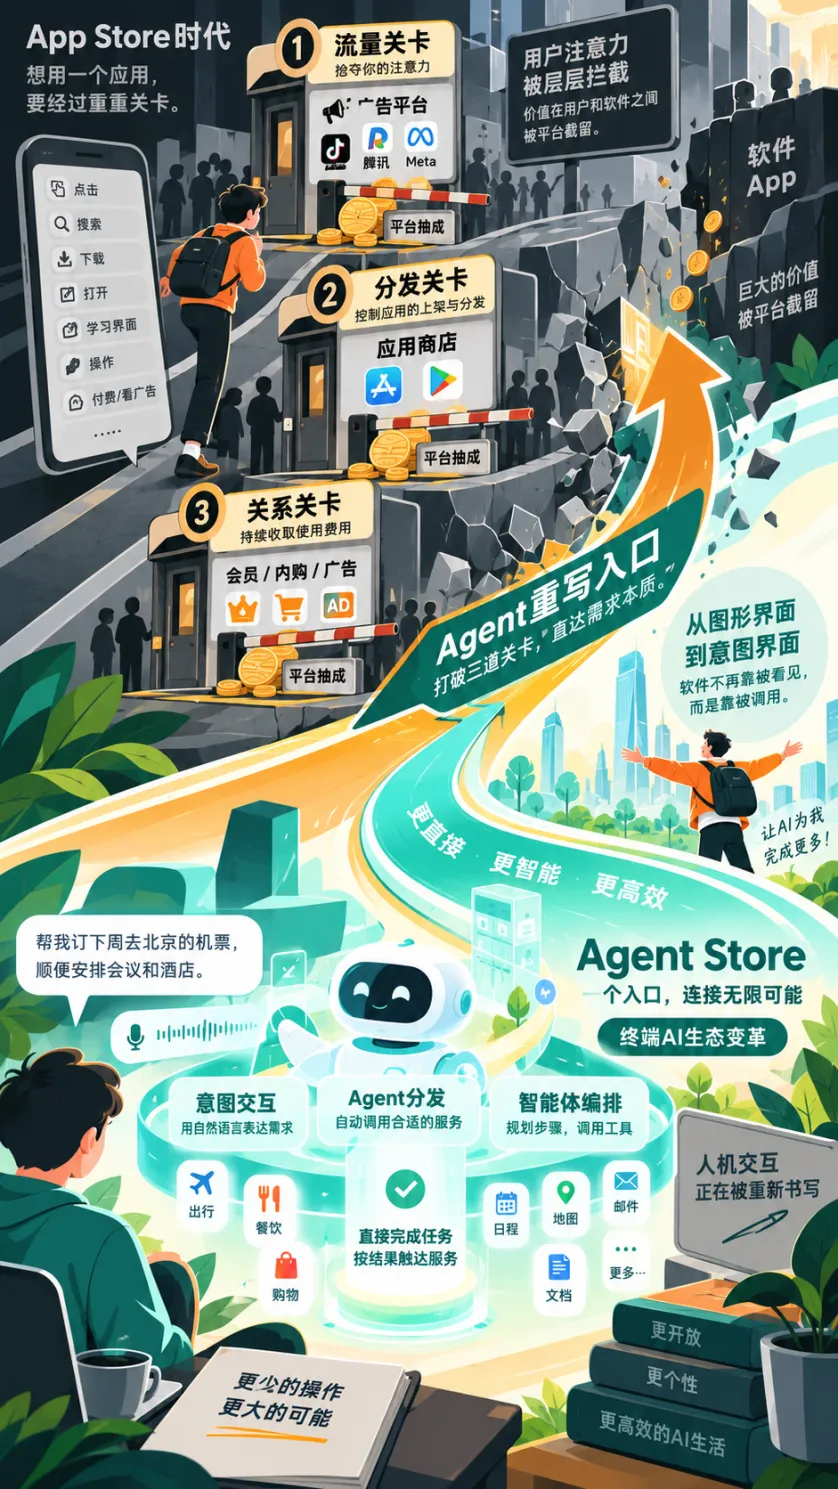
打破流量、分发与关系三重征税关卡——人机交互范式根本性重写
二、Agent时代:不是替代一切,而是分层重构
Agent真正改变的,不是市场规模,而是市场结构。它把交互范式从“人操作界面”变成了“人下达意图、机器执行任务”。
但这种冲击不是一刀切的。它取决于一个场景里“办事型”需求的占比有多高。把它分成三档:
第一档,办事型场景——受冲击最强。出行预订、金融理财、政务办理,用户的核心目标是“把事办完”,界面只是手段。Agent可以直接从意图通向结果,传统App很可能被“后台化”,退居为供应商角色。
第二档,混合型场景——受部分冲击。电商购物、本地生活,用户时而办事、时而浏览。“买”可以交给Agent,但“逛”的体验还得留在App里。结果是分流,不是替代。
第三档,体验型场景——受冲击最弱。短视频、游戏、社交,过程本身即是价值所在。用户不希望Agent替自己刷抖音、替自己打游戏,体验无法被代办。
一句话总结:任务密度越高,冲击越深;体验属性越强,壁垒越稳固。
三、价值不消失,只迁移
那么,价值去哪里了?
过去分散在三道关卡里的分成——商店佣金、搜索广告、站外买量——正在汇聚到一个新的位置:Agent入口层。
在这里,它们转化为三种新收入模式:
一是意图变现。掌握入口,就掌握了“把用户意图导向哪个服务”的定向权。这本质上是旧时代“流量税”在新时代的形态。
二是Token计费。按调用量、按完成结果收费,形成全新的价值衡量标准。
三是助手订阅与硬件订阅化。直接向用户收订阅费,绕过所有中间商。
Agent生态正逐步形成四层技术架构:从上到下依次是物理设备层、意图入口层、专业Agent层、工具与数据层。越往上,离用户越近,价值越高;越往下,越是被调用的底座,虽不显眼但不可或缺。
七类产业角色分布其中。操作系统主权方占据最有利的位置;应用商店受到的冲击最为直接;而Agent平台运营商、Agent原生能力供应商、AEO与信任基础设施服务商,这三类全新角色成为最大受益方。
整个竞争的核心标的也发生了根本转变:从争夺“用户注意力”,变成了争夺“Agent的信任与调用”。
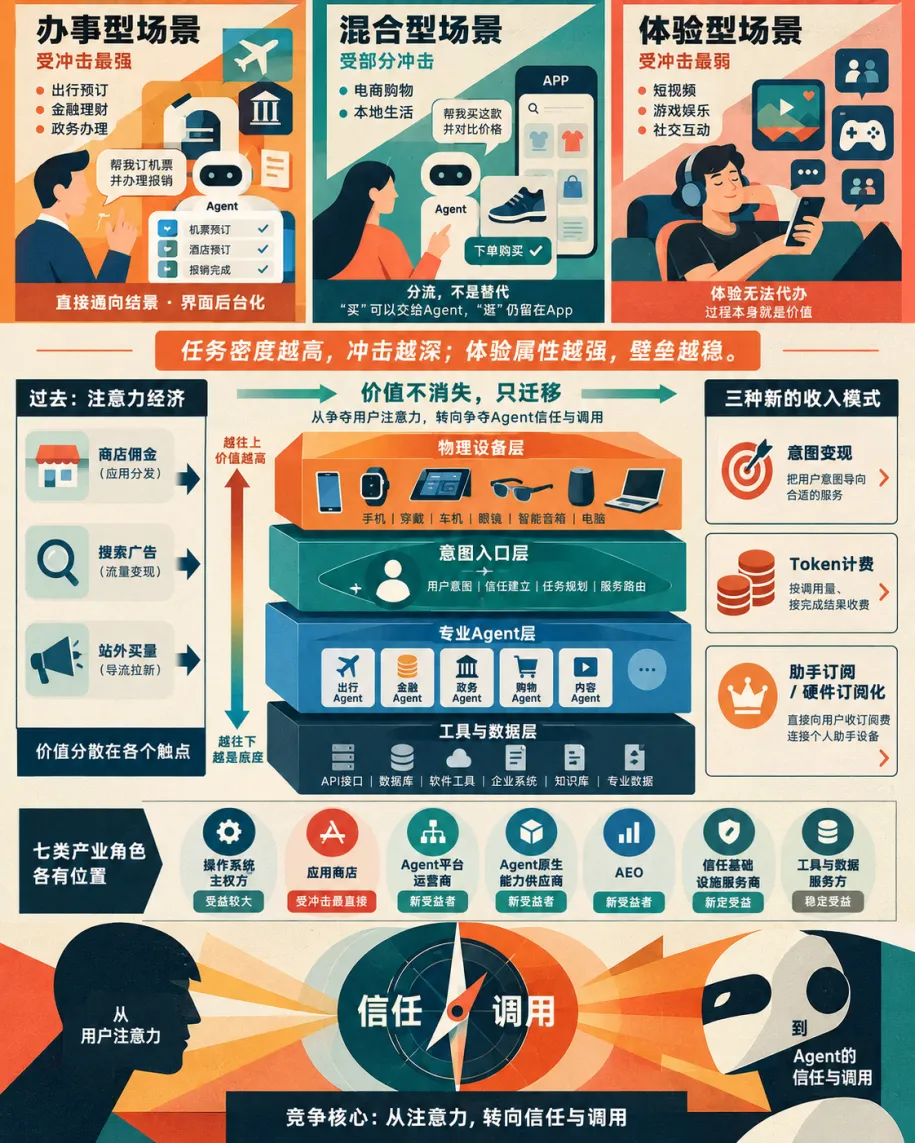
从争夺用户注意力转向争夺Agent信任与调用——四层架构全景
四、对运营商而言:双线作战,守正出奇
那么,运营商在这个变局中该怎么做?
我的判断是双线作战:C/H端力争入口卡位,B/G端深耕可信基建。
先说C/H端——三条路径卡位入口
路径一:联动全品类终端,共建跨端聚合Agent。运营商是市场中唯一具备全域终端连接能力的主体——手机、家庭网关、车机、可穿戴设备、IoT,全都能触达。可以联合终端厂商,共建“跟人不跟端”的统一Agent入口。这条路径最难,运营商的合适定位是共建者与生态聚合方,而非主导者。
路径二:深耕实名号码底座,打造可信身份基础设施。手机号码是覆盖最广、认可度最高的身份凭证。Agent跨应用、跨设备执行代办、支付、授权时,都需要可靠的身份核验。运营商可以把号码认证、一键登录升级为适配Agent生态的标准化授权组件,服务于所有上游Agent。这条路径落地确定性最强,贴合主业。
路径三:扎根家庭场景,打造“家庭统一智能体”。家宽、网关、机顶盒、全屋WiFi——家庭场景是运营商的天然优势阵地,也是手机厂商和互联网平台最难渗透的领域。基于网关或机顶盒打造家庭专属智能体,是全市场最具差异化、自主可控程度最高的入口。当然,最终胜负取决于产品体验,仅靠网络资源难以形成长期壁垒。
除此之外,还有一条底线:把话费查询、充值缴费等自有服务尽快API/MCP化,在主流Agent平台完成入驻和AEO优化,确保能被优先调用,不被第三方截留。这是基本盘,不能失守。
再看B/G端——三条方向深耕可信底座
面向政企客户,核心诉求不是“最好的助手”,而是安全合规、全程可审计、具备结算能力的可信运行环境。这些恰好是运营商手握的核心优势。
方向一:合规承载。把大模型与Agent部署在运营商的云和专网里,保证“数据不出省、不出企、全程可审计”。面向政务云、国企、医院等高合规要求客户。这是算网服务收入。
方向二:可信连接。为Agent调用提供专线级的隔离、低时延通道,封装为“Agent专线/切片即服务”。面向工业、电力、医疗等对安全敏感的客户。这是安全通道服务收入。
方向三:身份与清结算。一是提供面向Agent的可信身份核验;二是在Agent间相互调用产生费用时,承担计量、对账、分账、开票职能。这是核验与分账服务收入。
三者核心逻辑一致:运营商坚守基础设施服务商定位,不介入行业Agent的开发与运营。这样做既规避了行业专业壁垒,又放大了合规资质、专网专线、实名体系、清结算闭环的独特优势。
结语
各位,Agent带来的变革不是遥远的未来,而是正在发生的现实。
对运营商而言,今天要打的是两场不同性质的仗——
C/H端是进攻性的卡位战,胜负未定,潜在回报丰厚,目标是守住用户触点,避免在消费级AI变革中被动失位。
B/G端是防御性的深耕战,空间广阔,行业壁垒稳固,目标是筑起行业绕不开的长期核心底座。
“消费端卡位保份额,政企端筑底建壁垒。两线协同,缺一不可。”
空天地一体化的大潮已至,AI Agent的浪潮也已拍上堤岸。这场变革不是百米冲刺,而是一场考验耐力与智慧的长跑。谁能精准理解需求、灵活配置模式、在最擅长的环节做到极致,谁就能在这场产业接力中,赢得属于自己的赛段。
谢谢大家!
> 碰撞 · 发散区 _
当Agent把人机交互从“手动操作界面”颠覆为“下达意图执行”,您认为电信运营商在C端聚合卡位与B端可信基建的双线布局中,最具爆发力的核心落地点究竟在哪里?
👇 欢迎在评论区留下您的哲学思考 👇