ARTICLE · 1054846
AI是如何影响加息的
AI带来的生产率还在路上,建设AI所需要的支出却已经进入了经济。
这是我的第65篇原创文章。持续关注美国经济、住房与普通人的真实处境。
上周美联储加息以后,一个问题变得更重要:AI建设到底和利率有什么关系?
乍看之下,一个是科技公司的投资,一个是美联储的货币政策,两者似乎隔得很远。芝加哥联储主席古尔斯比9月21日在伦敦的一场讲话里,却把这条线说得很清楚。
古尔斯比的原话是,他正在留意AI数据中心建设是否已经“越出自己的赛道”,把总产出推到经济无法承受的水平。如果这属于需求过热,美联储就必须作出回应。
AI数据中心正在消耗大量芯片、电力、建筑材料和施工能力。如果这些投资把美国的总需求推到经济能够承受的范围之外,它就会形成传统意义上的需求过热。需求一旦过热,美联储就需要用更高的利率把它压下来。
01
AI的支出先到了
人们通常认为,AI可以提高效率、降低成本,最终应当帮助压低通胀。这个判断可能没有错,问题出在时间上。
AI提高生产率,需要企业真正把技术放进生产流程,重新组织人员和业务,再把效率转化成更多商品与服务。这个过程不会立即完成。
数据中心的建设支出却已经发生。科技公司需要盖机房、购买半导体和服务器,还要争夺电力、土地、设备与专业施工人员。越来越多的资金同时涌向这些有限资源,价格自然会被推高。
美联储副主席杰斐逊此前把这个过程概括为AI同时影响供给和需求:未来的生产率提升会扩大供给,眼下的投资热潮则先把需求抬了起来。只要需求跑在供给前面,AI在短期内就可能增加通胀压力。
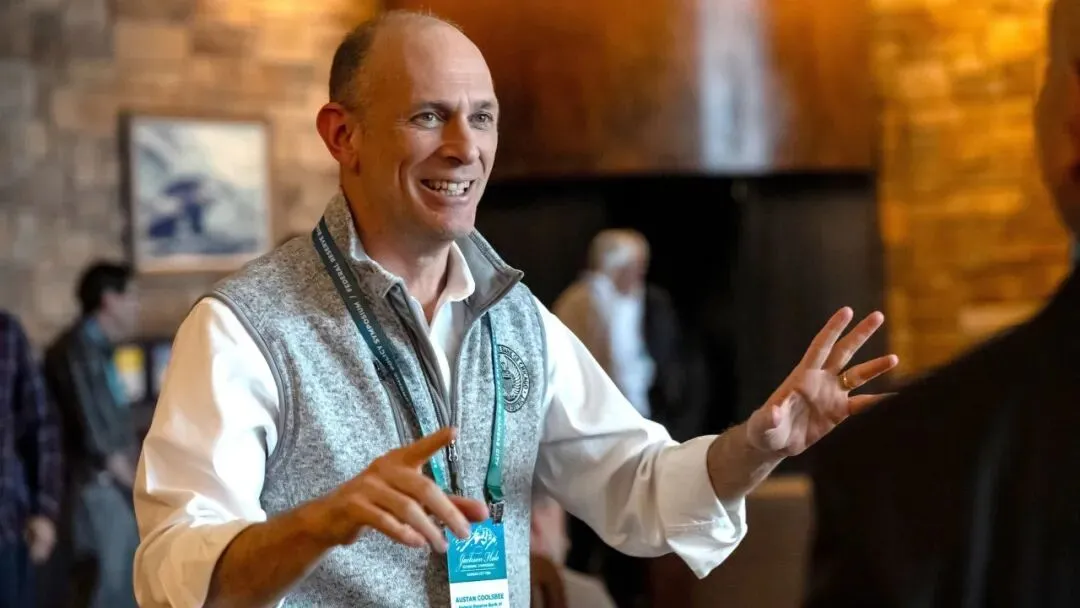
— 芝加哥联储主席古尔斯比。图片:David Paul Morris/Bloomberg,经Axios
02
加息未必压得住AI
通常情况下,美联储加息以后,企业融资成本上升,投资会放慢,经济中的总需求也会下降。
AI建设可能没有这么敏感。大型科技公司手里有充足的现金,也预计AI会带来很高的回报。利率稍微升高,并不足以让它们停建数据中心,或者明显减少芯片与服务器采购。
这就形成了一个难题:推高需求的AI投资可能继续扩张,美联储仍然必须把整个经济的需求压回供给能够承受的范围。
古尔斯比说,美联储不需要证明AI投资本身对利率敏感。它只需要让总需求与总供给重新平衡。换句话说,只要AI建设还在给经济加热,其他地方就可能需要降温。
这也解释了为什么AI热潮越强,美联储可能越难停止加息。AI投资未必是全部通胀的来源,但它增加了经济中的需求,也提高了美联储继续收紧政策的可能性。
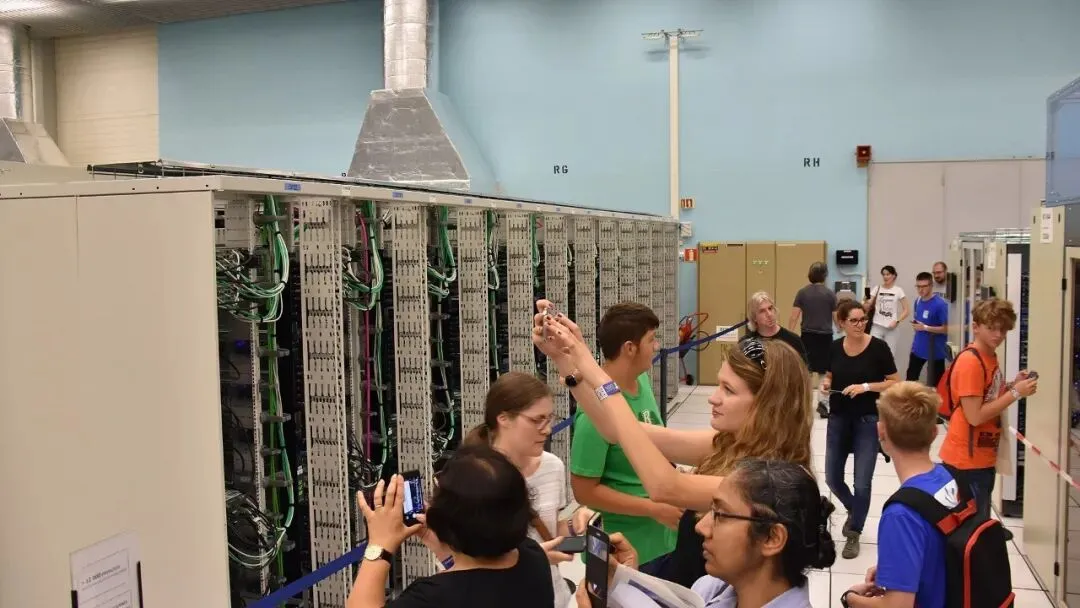
— CERN计算中心的服务器设备。图片:SimonWaldherr/Wikimedia Commons,CC BY-SA 4.0
03
最后被压下去的可能是住房和消费
利率不会只作用于数据中心。它会同时影响房贷、房地产开发、普通企业融资、汽车贷款和家庭购买耐用品的能力。
如果科技巨头仍然愿意投资,美联储的加息就会更多地体现在其他领域。古尔斯比直接点出了几个最容易受到影响的地方:企业投资、建筑与住房,以及汽车、家电这类耐用品消费。
这条传导链由此变得很清楚:AI建设推高总需求,美联储为了控制通胀提高利率;科技巨头未必因此停手,住房、普通企业和消费者却会先感受到融资成本上升。
— *美联储要压的是整个经济的需求,不一定是制造压力的那一项需求。*
这也是AI影响加息最关键的一点。未来的AI可能提高生产率,让经济能够在更低的通胀下增长。眼下的数据中心建设却在与其他行业争夺资源。如果这股需求继续超过美国经济的承受能力,利率就很难迅速降下来,甚至还可能继续上升。
来源说明:本文主要编译自Axios记者Neil Irwin于2026年9月21日发表的《When AI Is Part of the Inflation Problem》,并参考芝加哥联储主席古尔斯比当天讲话,以及美联储副主席杰斐逊、理事库克关于AI供需效应的公开讲话。