ARTICLE · 1054962
PCB深度行业篇:AI推动PCB升级,HDI和高多层增速快
一、AI算力升级推动PCB和CCL高端化
(一)中国PCB产值占据全球主导地位
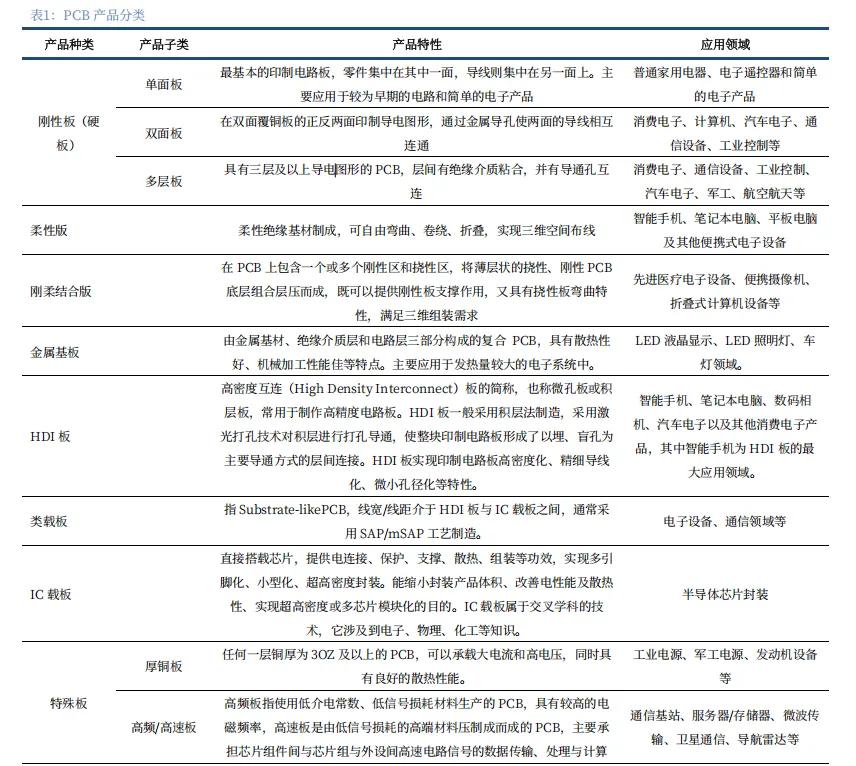
PCB是电子工业的基石。PCB(PrintedCircuit Board)称为印制电路板,又称印刷电路板,是电子元器件电气连接的载体。PCB广泛应用于大数据中心、人工智能、新一代通信技术、新能源、汽车电子(新能源)、医疗仪器、计算机、航空航天等领域,被誉为“电子产品之母”。PCB按结构层数可分为一般可分为刚性电路板、柔性电路板、刚柔结合板、金属基电路板、HDI板、类载板和 IC载板、特殊版等。
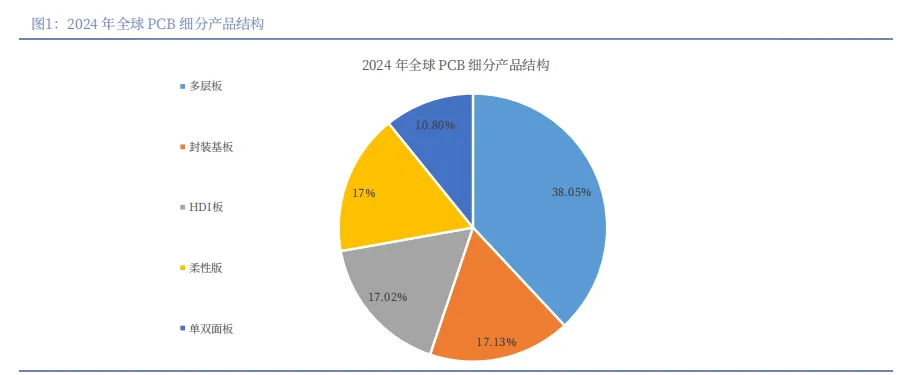
从产品结构来看,刚性板占市场主流地位。根据 Prismark,2024 年刚性板市场合计占比 48.85%。 其中多层板占比 38.05%,单/双面板占比 10.80%;其次是封装基板,占比达 17.13%;HDI 板和柔 性板分别占比为 17.02%和 17.00%。2025 年,预计多层板占比 38.9%,单/双面板占比 9.9%;封装 基板占比 17.5%;HDI 板和柔性板分别占比为 18.5%和 15.2%。
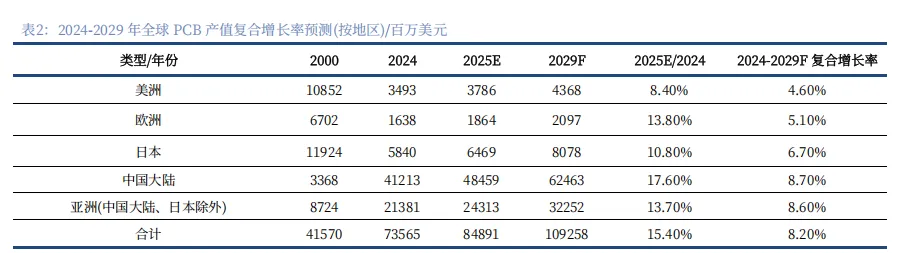
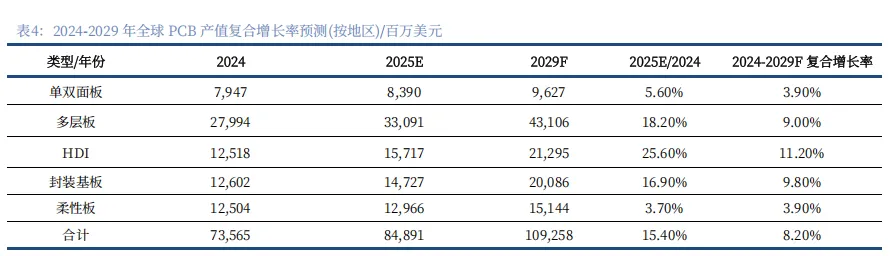
2025 年,中国的 PCB 产值约为全球 PCB 产值的 57%。根据胜宏科技 2025 年年报,2000 年以 前,全球 PCB 产值 70%以上分布在美洲(主要是北美)、欧洲及日本等地区。根据东山精密招股说 明书,全球 PCB 行业竞争激烈且分散,2025 年前十大厂商占市场份额约为 37.4%。2006 年,中国 超越日本成为全球第一大 PCB 生产国。根据 Prismark 数据,2025 年全球 PCB 产值为 848.91 亿 美元,同增 15.4%;2029 年全球 PCB 市场规模预计将达 1,092.58 亿美元,2024-2029 年年均复合 增长率预计为 8.2%。其中,2025 年中国大陆 PCB 产值为 484.59 亿美元,2029 年 PCB 市场规模 预计将达 624.63 亿美元,2024-2029 年年均复合增速为 8.7%。2025 年,全球 HDI 产值为 157.17 亿美元。受益于人工智能发展及 AI 算力提升,HDI、高多层等高端品需求快速增长。
(二)PCB产业链全景与价值分布
PCB产业链呈上游原材料、中游制造、下游应用三部分。PCB行业上游为生产所需的原材料,主要包括覆铜板、半固化片、铜球、铜箔、金盐、油墨等。上游包括的上市公司主要有生益科技、南亚新材、建滔积层板、金安国纪、华正新材、建滔集团、逸豪新材、海星股份等。中游主要是 PCB 制造,主要包括东山精密、胜宏科技、深南电路、沪电股份、鹏鼎控股、景旺电子、生益电子、广 合科技、兴森科技、红板科技等公司。
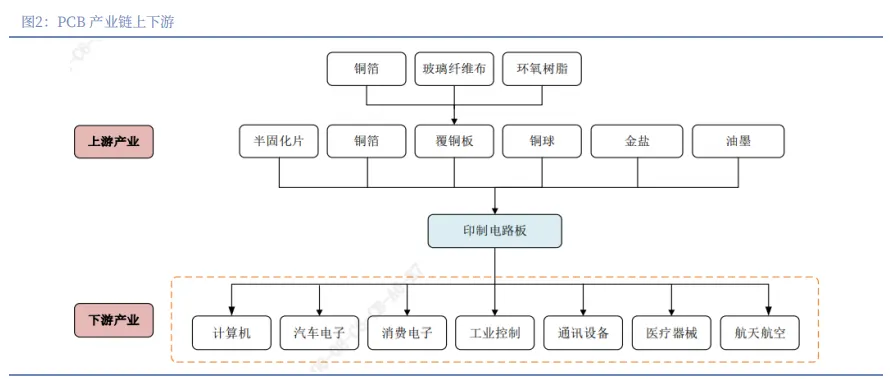
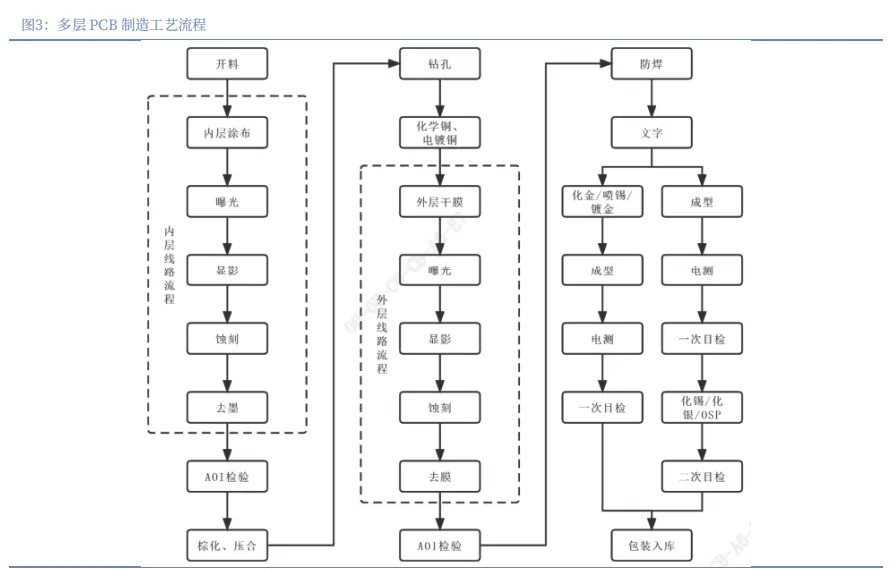
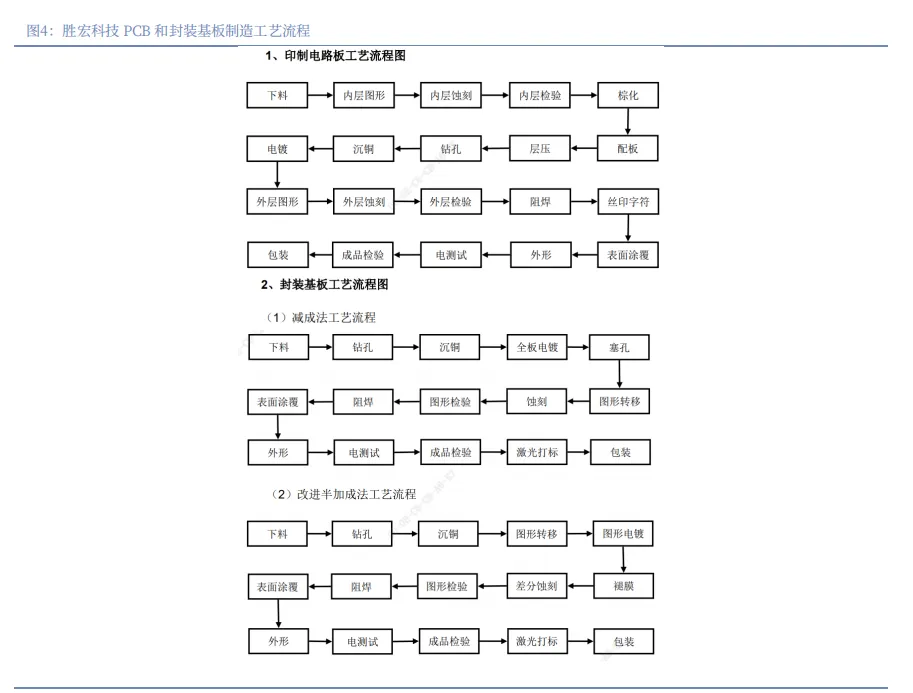
PCB 制造主要包括开料、内层制造、压合钻孔、沉铜电镀、外层制作、成品检测等。根据深南 电路招股说明书,公司 PCB 工艺流程包括下料、内层图形、内层蚀刻、内层检验、棕化、配板、层 压、钻孔、沉铜、电镀、外层图形、外层蚀刻、外层检验、阻焊、丝印字符、表面涂敷、外形、电 测试、成品检测、包装。开料一般指将大尺寸覆铜板(CCL)按订单尺寸裁切为生产基板,打磨边 角,去除毛刺,方便后续加工。根据超颖电子招股说明书,多层电子板制造工艺主要包括内层线路 板制造、外层线路板制造、成品检测等。
根据胜宏科技招股说明书,公司 PCB 制造工艺流程和上述超颖电子 PCB 制造流程类似。公司 封装基板工艺流程包括减成法工艺流程、改进半加成法工艺流程。减成法(Tenting)工艺制程一般 是在覆铜板上先整板电镀一层铜,将线路及导通孔保护起来,将不需要的铜箔蚀刻掉,只留下线路 及导通孔中的铜。半加成法(SAP)工艺制程的主要原理是用干膜将不需要的图形覆盖,利用图形 电镀加厚所需要即未被干膜覆盖的电路图形,再将不需要的部分快速蚀刻掉即可获得最后的电路图 形。改良型半加成法(MSAP,全称 Modified Semi-Additive Process)工艺制程是在半加成法的 工艺基础上进行改良而得的一种制作精细线路的线路制作技术。其主要制作原理与半加成法相似, 均是对所需要的电路图形进行电镀加厚,再将不需要的部分通过差分蚀刻快速蚀刻获得所需要的电 路图形。MSAP 工艺能实现高精度、高密度线路(如 0.018mm 线宽)且保持量产可行性,已被用 于制造类载板 PCB。MSAP 难点在于保障亚毫米级线路的一致性和可靠率,需要极高的工艺管控水 平。
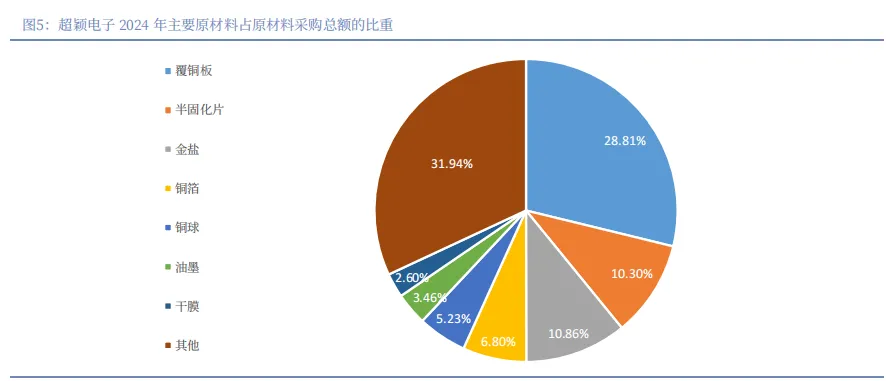
原材料成本占 PCB 生产成本的一半以上。生产 PCB 的主要原材料是覆铜板、半固化片、金盐、 铜箔、铜球、油墨、干膜等,其他原材料包括化学药水、零件、钻针、铣刀、槽刀、周转材料、金 属材料等。根据超颖电子 2024 年主要原材料占原材料采购总额的比重情况,覆铜板占比 28.81%, 半固化片占比 10.3%,金盐占比 10.86%,铜箔占比 6.8%,铜球占比 5.23%,油墨占比 3.46%,干 膜占比 2.6%,其他占比 31.94%。覆铜板主要担负着 PCB 导电、绝缘、支撑三大功能,其性能直接 决定 PCB 的性能,是生产 PCB 的关键基础材料,占直接材料成本比重最高。除了覆铜板以外,铜 球和铜箔也是 PCB 生产的重要原材料。覆铜板、铜球和铜箔等原材料均是以铜作为基础材料,其价 格受铜价影响较大。
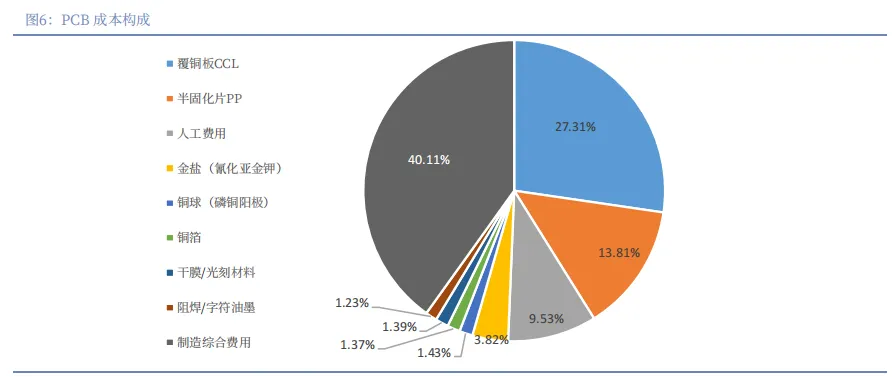
多层 PCB 的材料成本占比提升。根据中商产业研究院,一般 PCB 成本结构中,原材料占比约 60%,其中包括覆铜板、半固化片、金盐、油墨、铜球、干膜等,占比较高的有覆铜板、半固化片, 分别占比 27.31%、13.81%;人工费用占比 9.53%;金盐占比 3.82%;铜球占比 1.43%;铜箔占比 1.37%;干膜/光刻材料占比 1.39%;阻焊/字符油墨占比 1.23%;综合制造费用占比 40.11%。随着 PCB 层数增加,首先,基材用量线性大幅增加。层数提升,芯板、PP 半固化片、超薄 HVLP 铜箔 同步增加;其次,材料强制升级为高价高速基材。4–8 层可用廉价 FR-4;20 层以上 AI 板必须使用 松下 M7、台光 EM-890K 等超低损耗板材,单价是普通 FR-4 的数倍,直接拉高原材料权重;第三, 沉金、金手指大幅消耗金盐。高层算力板全板 ENIG 沉金+电镀硬金阶梯金手指,金盐成本由普通板 大幅提升,贵金属耗材进一步抬升原材料总额。第四,高端辅材溢价。高端干膜、特种电镀药水、 专用钻针、低粗糙度铜箔全部加价,原材料整体成本绝对值大幅上涨。高层板加工工时、设备折旧、 水电绝对金额更高,但原材料涨幅远大于加工费涨幅,因此制造费用在总成本里的权重被动压缩。
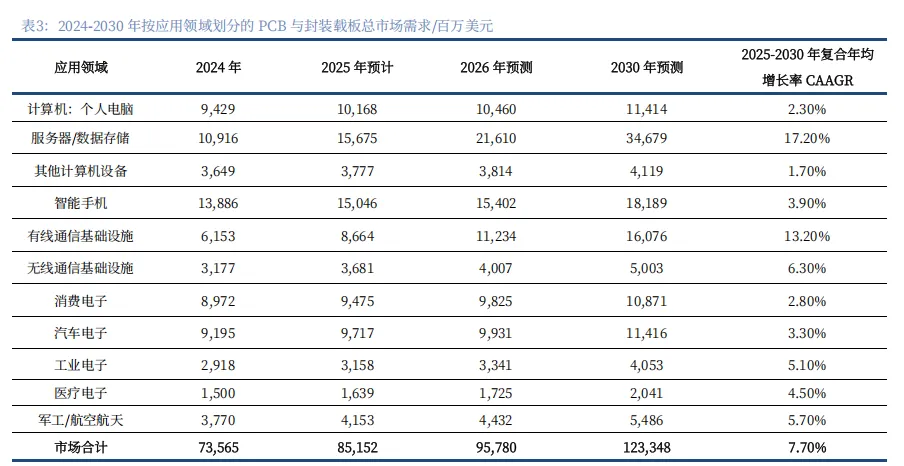
下游行业中服务器/数据存储对 PCB 的需求增速较快。PCB 下游行业主要包括通讯、计算机、消费电子、汽车电子、服务器、工业控制、军事航空、医疗等领域。根据 Prismark,按应用领域划 分的 PCB 与封装载板总市场需求 2025-2030 年复合年均增长率约为 7.7%。其中,服务器/数据存储 对 PCB 的需求 2025-2030 年复合年均增速为 17.2%。有线通信基础设施对 PCB 的需求 2025-2030 年复合年均增速为 13.2%。
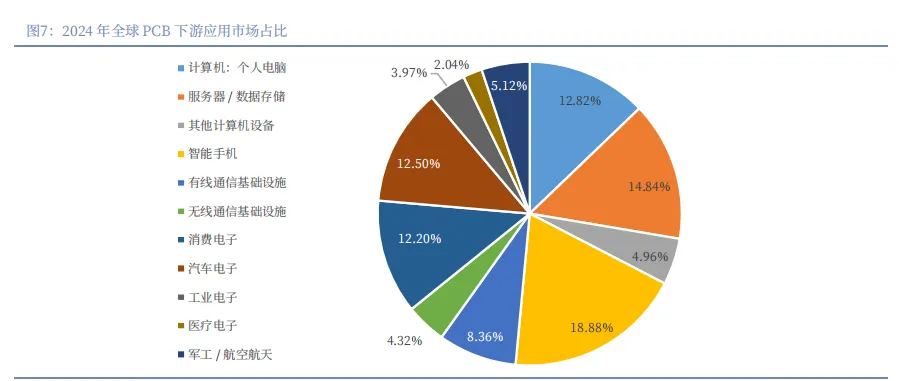
2024 年,PCB 下游应用中,个人计算机占比 12.82%,服务器/数据存储占比 14.84%,其他计 算机设备占比 4.96%,智能手机占比 18.88%,有线通信基础设施占比 8.36%,无线通信基础设施 4.32%,消费电子占比 12.2%,汽车电子占比 12.5%,军工/航空航天占比 5.12%,工业电子占比 3.97%,医疗电子占比 2.04%。合并大类看,通讯合计占比约为 32%;计算机约占 18%;服务器约 占 14%。
(三)高频高速CCL国产替代空间大
覆铜板(CopperClad Laminate,简称CCL)全称为覆铜箔层压板,是将增强材料浸以树脂胶液,一面或两面覆以铜箔,经热压而成的一种板状材料。覆铜板担负着印制电路板导电、绝缘、支撑三大功能,PCB成本中覆铜板占比约27%-31%之间。根据机械刚性,覆铜板可以分为刚性覆铜板和挠性覆铜板。刚性覆铜板主要可分为玻纤布基板(FR-4)、纸基覆铜板、复合基板、金属基板。玻纤布基板(FR-4)是目前PCB制造中用量最大的产品。覆铜板技术演进经历了“普通板→无铅无卤板→高频高速/车用/IC封装/高导热板”的升级过程。