ARTICLE · 1060411
美国兰德报告:美国在做软件,中国在做实体
智洞察 · 观察
美国的 AI 在做软件,中国的 AI 在做实体
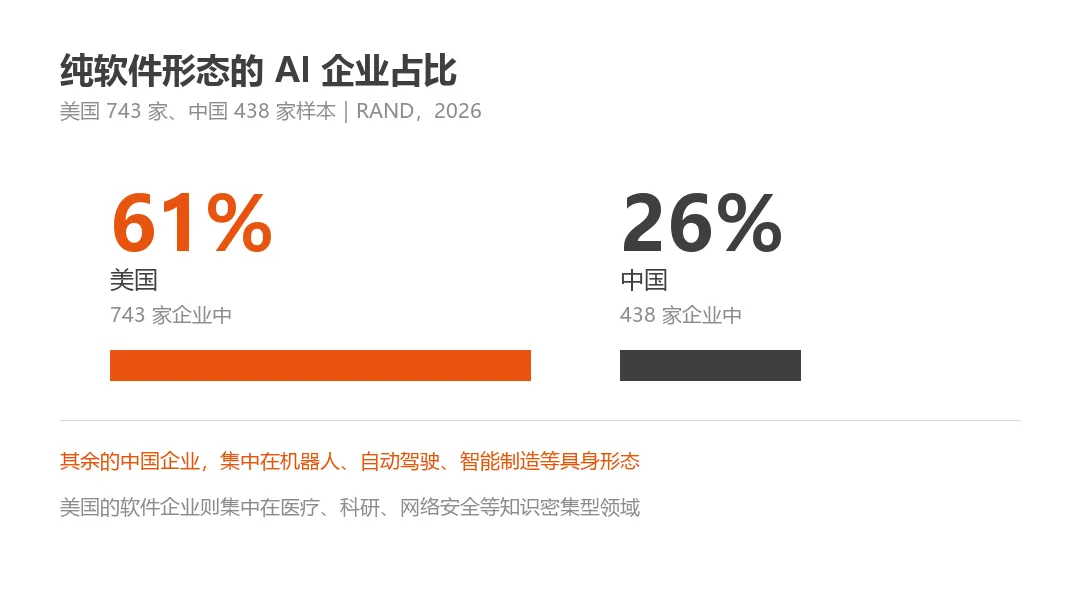
美国 61%,中国 26%。
这是兰德公司今年 8 月一份报告里最扎眼的一组数。它量的不是谁的模型跑分高,而是一个更朴素的问题:两国的 AI 企业里,有多少家做的是纯软件。
报告的名字很平实——《美国与中国的人工智能发展:来自 AI 开发企业新数据集的证据》。研究团队从两万六千多家候选机构里,按"是否自主开发生成式 AI 或具身智能模型""是否面向商业市场"这些硬标准,筛出 1181 家企业:美国 743 家,中国 438 家。
报告先说了件反直觉的事:两国其实很像
在多数维度上,中美两国的 AI 企业生态是彼此的镜像,而不是对手。
两边都以 transformer 架构为主——大约 28% 的美国企业和 27% 的中国企业建立在这一架构上。两边都只有约两成是真正的基础模型开发者,也就是从零预训练通用大模型的那批。绝大多数企业做的不是卖模型,而是把 AI 做成应用产品:美国约九成,中国约四分之三。
所以那种最强版本的担忧——美国只押一种架构、中国押很多种——数据并不支持。
真正的分野:一个做实体,一个做软件
差距出现在形态上。美国 61% 的 AI 企业是纯软件公司,中国只有 26%。
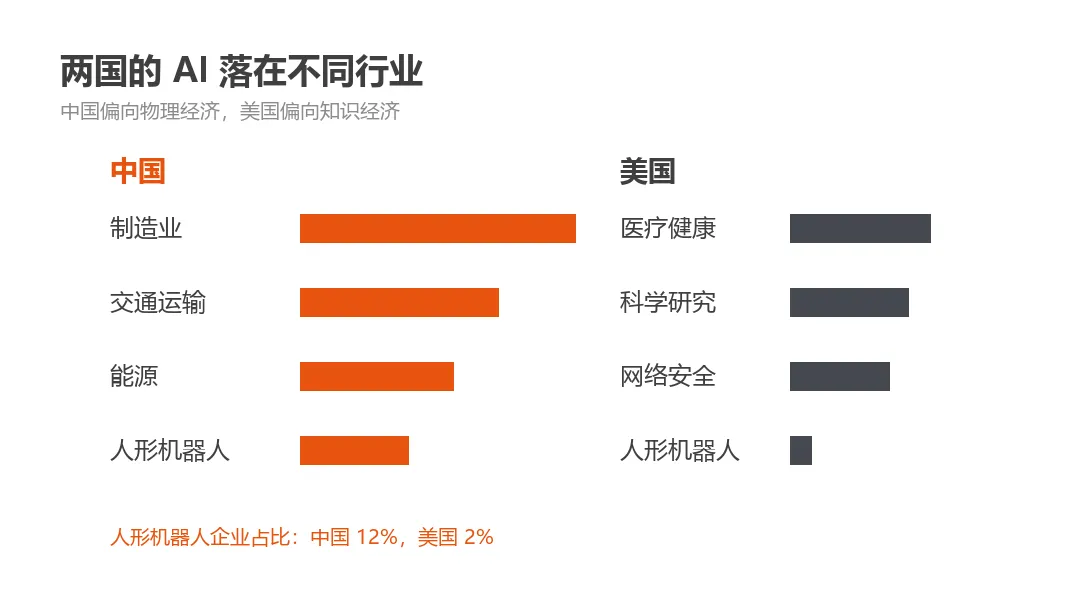
剩下的那些中国企业在做什么?造机器人、做自动驾驶、进工厂、接电网。用报告里的说法,它们集中在具身形态(人形机器人、地面机器人、自动驾驶汽车)和实体行业(制造、交通、能源)。
美国企业则扎堆在知识密集型、靠软件交付的领域:医疗健康、科学研究、网络安全。
最能说明问题的是人形机器人:中国样本里有 12% 的企业在做,美国只有 2%——五倍多的差距。
为什么会走成这样
亚当·斯密两百五十年前就给了答案:分工受市场规模的限制。
中国有全球最密的制造供应链——电机、电池、传感器、执行器,一个电话就能配齐。AI 自然会往机器里钻。政策也在推:2025 年,"具身智能"被列为国家优先事项,第二年人形机器人的国家标准框架就出来了。再加上样本里过半的中国 AI 企业身处大集团之中,有现成的工厂和配送网络可以落地。
美国的优势是反过来的。资本市场愿意为一个大语言模型砸下几百亿美元去赌一次突破,这种赌注由华尔街而不是国家来下。它深厚的医学、科研和安全人才储备,又给软件形态的 AI 提供了大量高价值问题。
这不是谁更聪明,是比较优势——老道理,换到算法时代依然成立。
还有一场静悄悄的比赛:价格
报告还盯了另一条线:开发者实际调用量。在 OpenRouter 这个聚合平台上,2024 年底美国模型拿走了大约九成流量,中国模型几乎看不见。
到 2026 年 4 月,两边打成平手:49% 对 47%。
推着这条曲线往上走的,是 DeepSeek-V3、Qwen 这一批开源中国模型——在独立基准上接近美国顶级系统,每 token 成本却只有四分之一到五分之一。便宜本身,也是一种聪明。
这对我们意味着什么
这份报告最有价值的地方,是把讨论从排行榜拉回到了产业现场。
中美 AI 竞争的真实形态,不是简单的技术代差,而是应用分野:一边在造大脑,一边在造身体。如果通往通用人工智能的路,最终需要机器人、世界模型和物理环境学习的协同开发,那么中国企业手里这份更宽的具身组合,就是美国生态缺少的一种对冲。
我认为,真正值得警惕的不是跑分落后,而是被别人的叙事牵着走。把所有注意力锁在榜单的名次上,会看不见产业里正在发生的分野——而后者才是决定十年后格局的东西。
对我们来说,看清这一点有两个用处:一是别用别人的尺子量自己,二是别在自己不擅长的赛道上硬拼。
资料来源|Jon Schmid, Prateek Puri, Vitor Melo, Anthony Hakim, AI Development in the United States and China: Evidence from a New Dataset of AI Developer Firms, RAND Corporation, RR-A5043-1, 2026;RAND 官网报告摘要;CGTN / China Reporter 对该报告的报道
免责声明|本文仅依据公开研究报告与公开报道整理,不代表任何单位立场;报告观点归属原作者,本文仅作客观引述。
智洞察 · 观察