ARTICLE · 1061673
国内的APP,十个有八个都在想方设法借钱给你.这个新规后,借钱功能终于要规范了! 有平台已改...
我是小琦,努力中
哈喽,
是小琦吖
投资奶茶店、玩具产品开发、再加上以贷养贷总共负债80w。
不是普通的负债者,深耕债务领域3年,熟悉债务的各种解决途径,鄙视一切不良法务、律所、打折等欺骗负债人的机构和行为,所以只分享最真实的上岸方法!
大家还记得自己借的那些网D是怎么来的吗?
很多人是不是以前也不知道哪些APP能借款,但是很多时候真的不由你,因为不管打开什么APP,十个有八个都在想方设法借钱给你。
明明是个短视频平台,动不动提醒你"有个额度券待领取"。
明明是个点外卖的软件,分期付款被放在最显眼的位置。
明明是个用来打车的软件,也要硬塞一个借钱功能。
更离谱的是,结账的时候,花被、白条、月付排得比银行卡还靠前。有的还默认帮你选好了,手指一滑,脸一刷,钱就花了。然后等到月底账单出来,才发现又多了一堆不知道怎么花出去的钱。
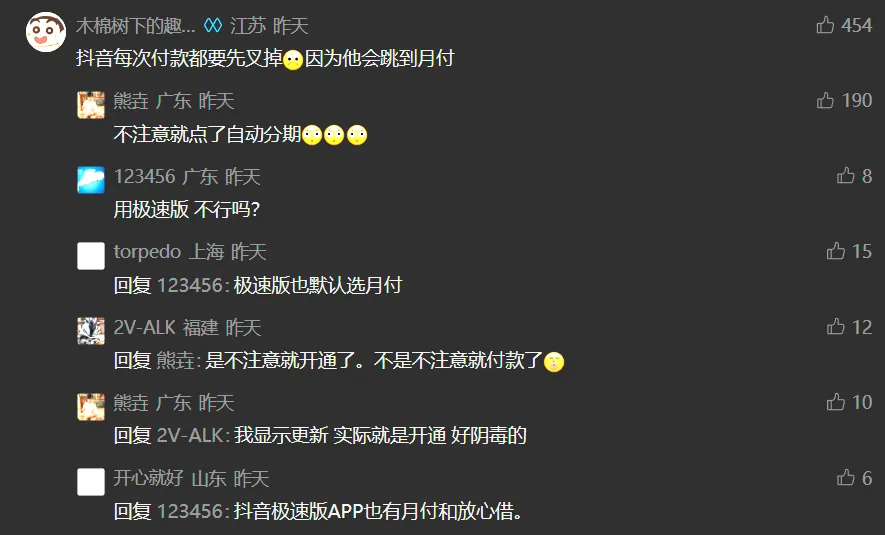
我自己以前点外卖,说是勾选什么选项就可以优惠,选了以后我也不看,付款的时候手快直接免密支付,回家才发现用的是月付。关键我根本不知道自己什么时候开通的!得亏是后面逾期了,借不出来了,不考虑花了、不考虑套现了,也不用考虑以贷养贷了。老粉都知道,我的负债开始于消费、止于逾期,如果没有逾期真的还不知道要滚到多少去。
但是现在,终于!终于哈!9月30号,有个新规开始管这个事了!
今年4月,央行联合工信部、市场监管总局等八个部门,发了一个叫《金融产品网络营销管理办法》的文件,9月30号正式实施。
最重要的一条:
花被、白条、月付这些信贷产品,必须和银行卡、余额这些支付工具分开展示。不能再混在一起,不能再搞成默认选项了,不能再让你"无感"就借了钱。
因为我们以前买东西,什么月付、白条跟银行卡支付都是混在一起的,你如果在直播间抢东西着急付钱,随手一点,可能用的就是就是这些信贷产品。
9月30号之后,根据新规这个页面必须要改了。银行卡、余额这些"花的是自己的钱"的选项,归一块;花呗、白条这些"借钱花"的产品,归到另一个独立专区。想用的话,你得自己主动点进去,确认了才能用。
然后,这些套路也要被封了!
1. "低门槛""秒到账"这些诱导话术,不让说了
以后贷款产品不能用这种字眼忽悠你。涉及分期付款的,也不能片面宣传"首期优惠"来诱导消费。
2. 营销必须是官方账号,不能随便找人发布广告了
你还记得那种"朴实老哥坐飞机,临坐的人帮他借了15万升舱的离谱广告吗?以后如果想发布这种金融产品广告的,必须是机构的官方账号;想通过自媒体等渠道推广这些金融产品的,也必须是持证从业人员。
3. 算法不能诱导你过度消费
新规明确:应用算法推荐技术开展网络营销的,不得设置诱导用户过度消费的算法模型。给你发营销短信,必须提供退订选项;你退了,就不能再发。
各平台目前的状况是啥?
wei信:收银已经分为零钱、理财、银行卡、信贷四个区域,各归其位。已调整
只宝:花呗划入信贷区,余额宝划入理财区,银行卡、余额在支付工具区。已调整
美团:做了分类,但还在引导用户用月付——输入密码的界面还有跳转到月付的按钮。打擦边球
抖音月付:和常规支付选项还在同一个区域,而且月付排在更靠前的位置。未调整
关于网上谣传的——"9月30号之后,零钱通、余额宝不能用于消费了。"这是假的。看下面的图你就明白了:
以前那种"结账随手一点就借了钱"的设计,本质上是在利用你的支付惯性,让你在没意识到的情况下背上债务。很多人就是这样,一笔两笔不多,月底一算,莫名其妙多了一堆超前消费的账单。
现在开始管了就好!
小琦的碎碎念
负债80万后,我的人生路走的磕磕绊绊,一度想放弃的时候下决心要自救。
当我鼓起勇气面对全面崩盘的结果,我没有被穷、焦虑、催收的压力打败,逆袭4年之后,反而越来越顺了,如今还剩16万。
负债后,我感谢自己救自己于水火,希望你也一样别放弃。
//
【抱团取暖】
【隐形富豪群】目前人数为415人,个人负债最高金额3000w+
有程序员、10年教培的创业者、财务人员、家装行业创业者、滴滴司机、干工程的、二手车商、国企职员、公交车司机......
我们每一个人因为负债相遇、抱团、互相温暖。
所以不免费,谢谢!
—THE END—
如果文章对你有帮助,请点个“在看”吧,你的支持是我更新的动力!