ARTICLE · 1079632
这家初创不做全栈,要做人形机器人的“安卓”现成立一年营收破百万美元
9月25日消息,海外人形机器人初创Feather Robotics宣布已开始向客户出货,营收超过100万美元。这家公司去年才成立,目标却很大——做“机器人领域的安卓”。
当国内还在卷整机参数和量产数字时,Feather选择了一条完全相反的路:不造“大脑”,只卖“身体”——一套3万美元起步的模块化人形机器人,让开发者自己接任意AI模型。这条路能不能走通?
过去一年,人形机器人行业的叙事几乎被两件事占据:头部公司拿到大额融资,以及各家宣布的“XX台量产计划”。但真正落到客户手里的机器人数量,与发布会上的数字之间仍有很大差距。Feather的百万美元营收,恰好提供了一组来自“真实付费”的样本——虽然金额不大,但每一分钱都来自愿意为机器人掏钱的客户,这在行业里比融资数字更有说服力。
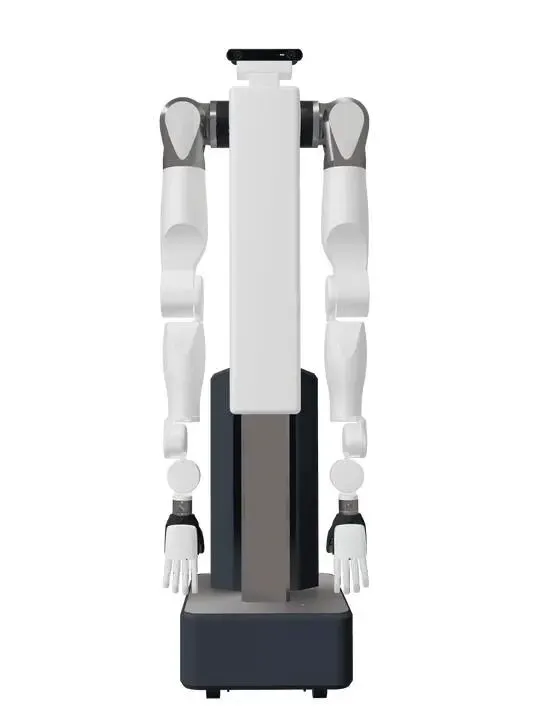
Feather模块化人形机器人,官方商城售价32995美元起(来源:Feather官网)
01 一个3万美元的机器人平台
Feather的核心产品是一套模块化机器人系统,定价32995美元起。和特斯拉Optimus或Figure不同,Feather不捆绑自己的大模型,开发者买回去可以跑任意一家主流机器人AI供应商的模型,包括Generalist、Skild和Physical Intelligence。
硬件层面,这套系统支持改装。比如开发者可以针对不同用途调整手臂长度,把机器人改造成适合自己场景的形态。公司称,机器人已经在日本餐厅里当厨师,也在科学实验室里做清洁——客户名单虽然没有公开,但真实场景已经开始跑起来。
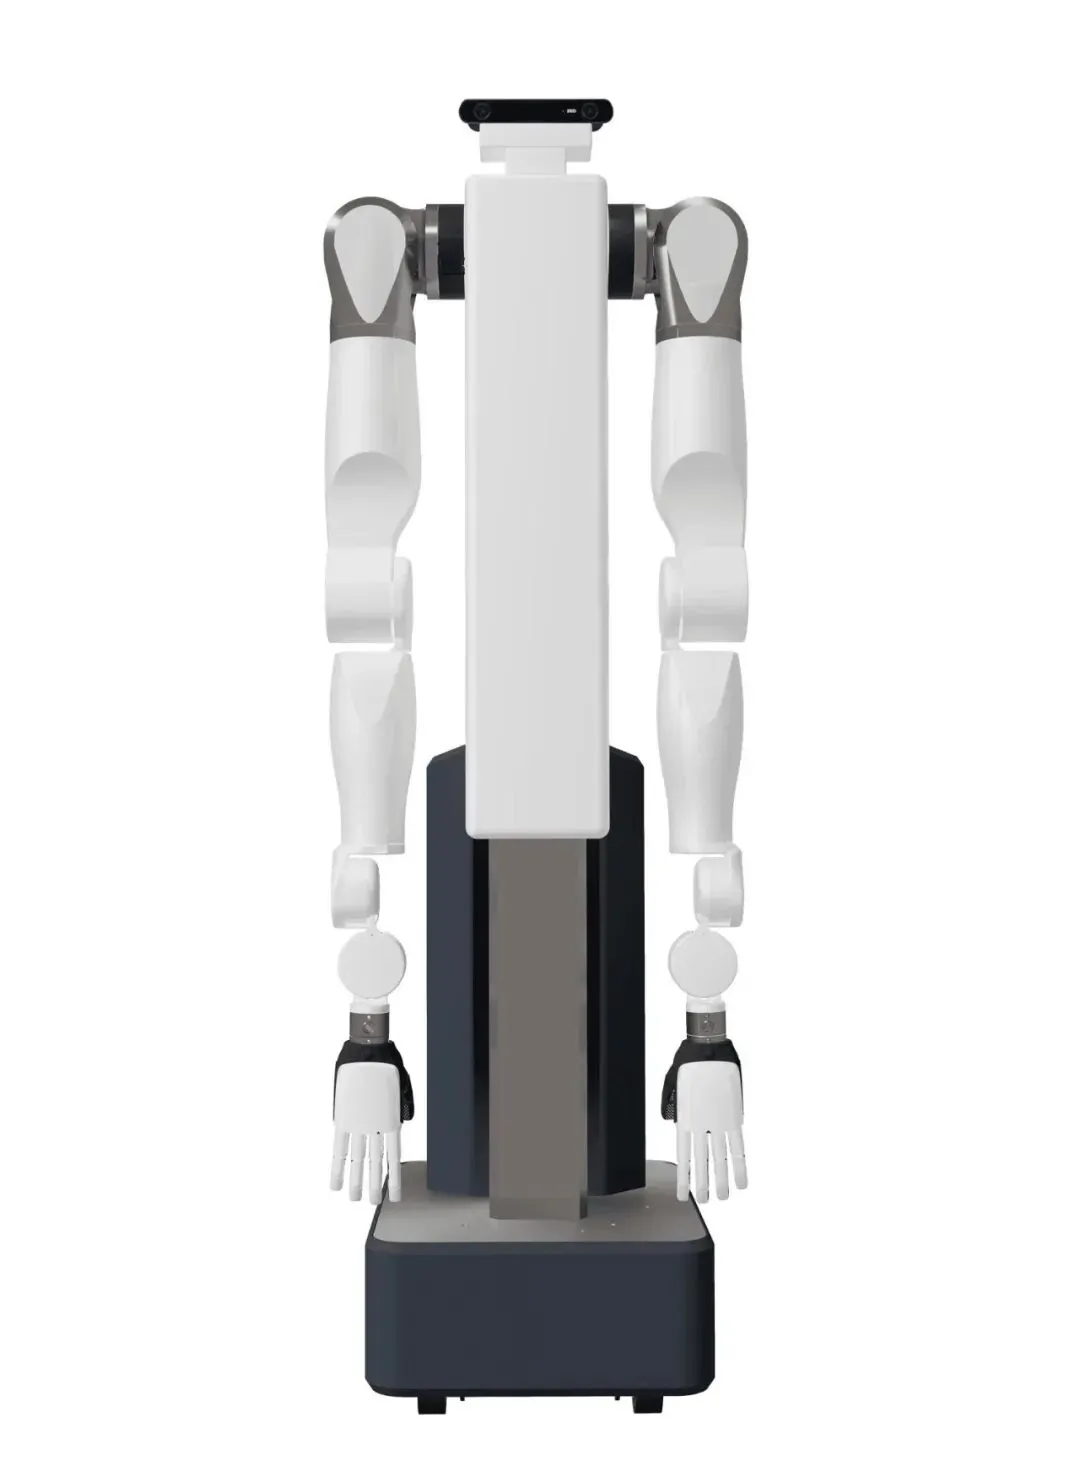
Feather机器人正面视图,双臂+五指机械爪设计(来源:Feather官网商城)
联合创始人Hoa Mai的解释很直白:你今天买不到一台特斯拉机器人然后在上面做开发;英伟达或苹果这类硬件公司,起步时都是一个能用、能部署的产品,之后才逐步增加复杂度。Feather想做的,是给开发者一台“到手就能干活”的机器人,而不是一台需要自己从零搭建的裸机。
这种产品思路也决定了Feather的定价逻辑。32995美元对应的不是“人形机器人整机”的概念,而是“开发者平台+基础配置”:用户买的是一台可以换手臂、加传感器、改形态的机器,而不是一个锁死的成品。对做算法团队来说,这个价格比自研一台本体便宜一个数量级——自己攒一台像样的双足机器人,仅电机、减速器、传感器和结构件的成本,就不止这个数。
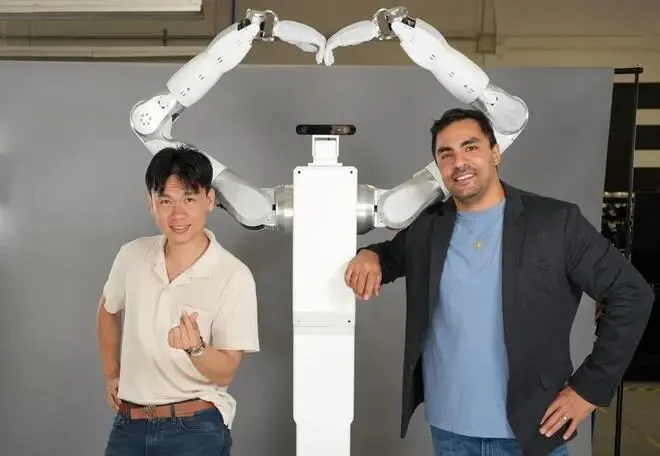
Feather联合创始人Hoa Mai(左)与Parsa Bakhtiari(右)(来源:IT时代网)
02 和特斯拉们反着来
Feather团队的背景很有意思。Hoa Mai在2025年把自己上一家人形机器人公司卖给了1X——一家做消费级人形机器人的公司;另一位联合创始人Parsa Bakhtiari是特斯拉Model 3前工程师,一度直接向马斯克汇报。
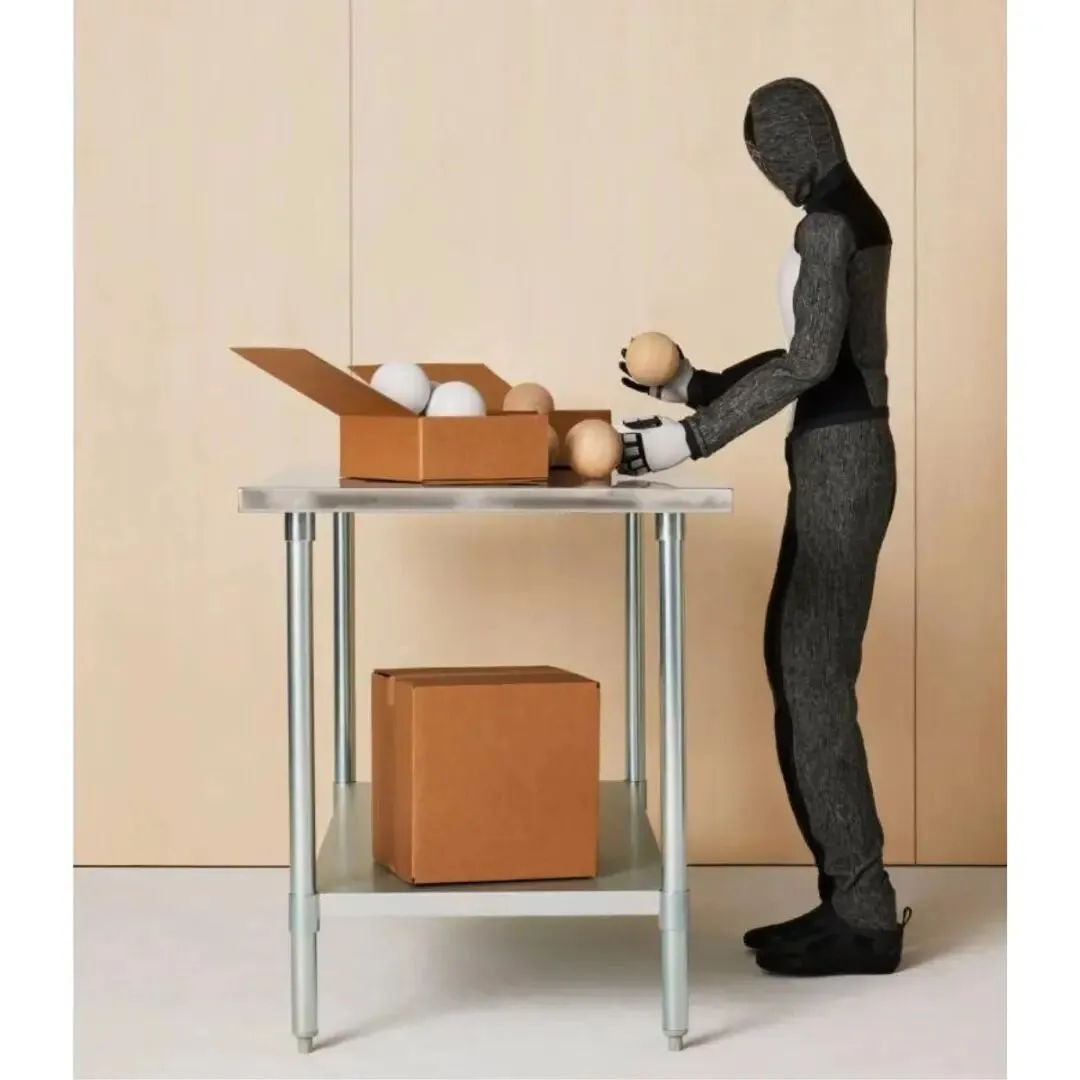
1X的NEO人形机器人,Hoa Mai此前公司的买家(来源:Leobotics)
这两个人都是从“全栈派”出来的,却选择了“平台派”的路线。特斯拉和Figure押注的是“本体+基础大脑”全部自研,赌的是通用机器人终局——但这条路的问题在于,你买不到一台可以拿来就开发的机器人,生态被锁死在单一公司手里。
Feather的逻辑类似PC时代:微软不做硬件,但Windows让所有PC厂商都能卖电脑。在机器人领域,就是让开发者生态先跑起来——模型公司做“大脑”,Feather提供“身体”,开发者负责把两者组装成具体场景的解决方案。
有意思的是,Feather刻意让自己“模型无关”,却在硬件上押注通用性。这意味着它赌的是一个前提:具身智能的大模型会像今天的通用大模型一样,出现少数几个赢家,而谁家的模型好用,开发者自己会用脚投票。Feather不需要赌对某一家模型,只需要赌对“会有模型赢”这件事。
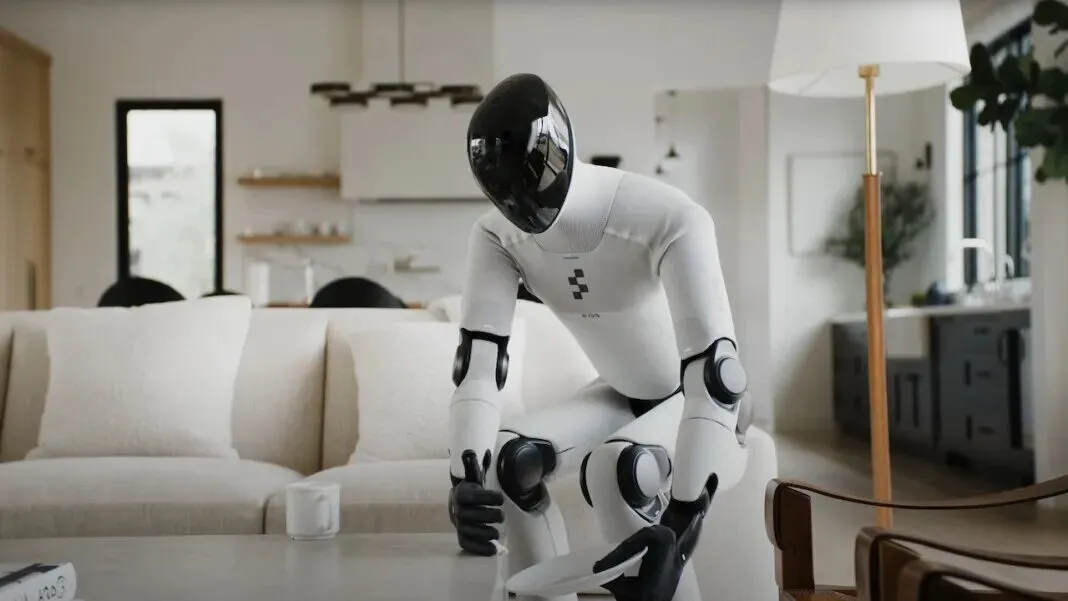
Figure 03在客厅环境作业,全栈派代表之一(来源:WinBuzzer)
03 为什么是“安卓”而不是“苹果”
“安卓”这个类比的关键在于碎片化与开放性。iOS只有苹果一家能用,安卓却能跑在三星、小米、华为等无数硬件上。Feather押注的是:机器人最终会像手机一样碎片化,没有一家公司能通吃所有场景。
软件层面,这套硬件刻意做成“模型无关”——今天可以用Physical Intelligence,明天可以切Skild。这种设计降低了开发者的迁移成本,也把自己从单一模型供应商的风险中解放出来。投资方Gradient Ventures领投了760万美元的种子前融资,看好的是开发者工具这个赛道。
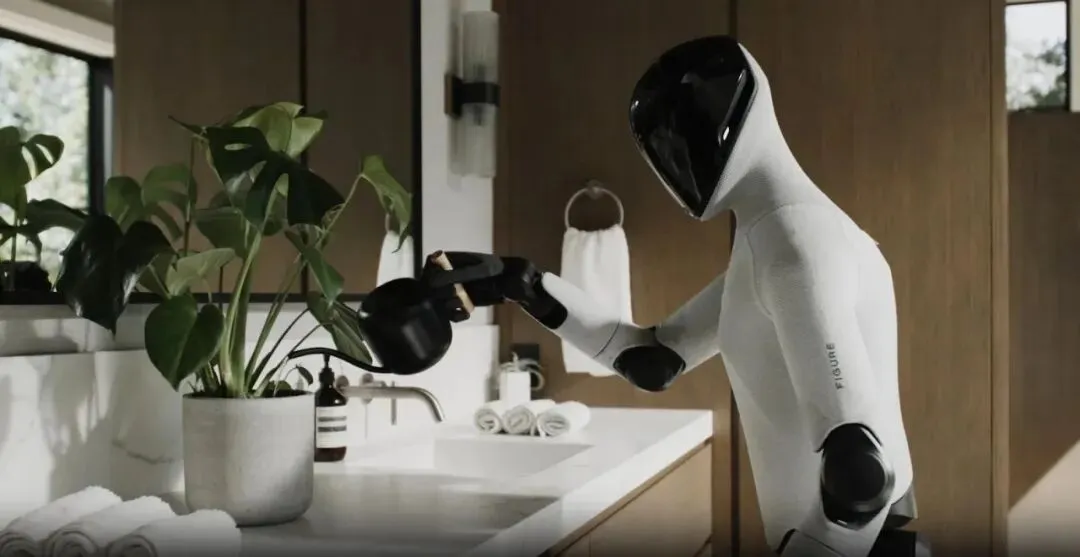
Figure 03在浴室场景演示操作,全栈派押注本体与模型协同(来源:Parametric Architecture)
但对国内从业者来说,更值得关注的是这条路线对“卖铲子”生意的验证。一年营收百万美元不算大,但它证明了一件事:开发者真的愿意为“可用的机器人平台”付费。这比任何融资新闻都更有信号意义。
04 开发者生态能撑起一家公司吗
问题在于,3万美元的定价卡在了一个尴尬区间:比开发套件贵得多,比量产整机便宜不了多少。开发者为什么不去买一台宇树或加速进化的整机,非要买Feather的“半成品”?
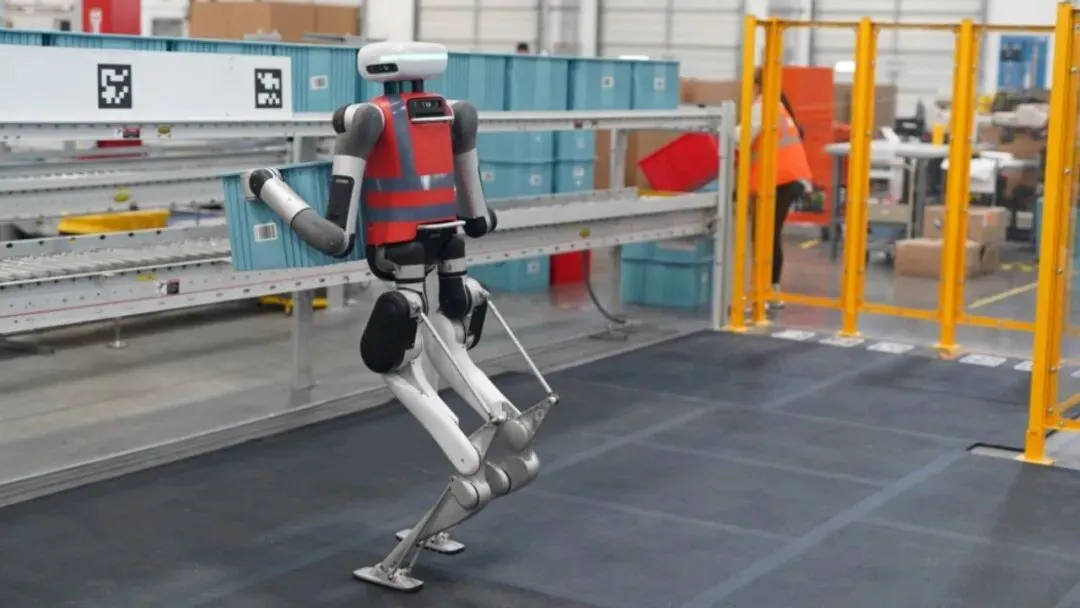
Agility的Digit在仓库搬运货箱,整机直供模式正在验证商业闭环(来源:Birow)
Feather的答案是“可改装性”:整机是封闭的,Feather的模块化系统可以换手臂、改形态、接不同模型。对做算法和应用的开发者来说,需要的不是一个“完成品”,而是一个能按自己想法重塑的底盘。这个需求在机器人行业确实存在,只是规模还需要验证。
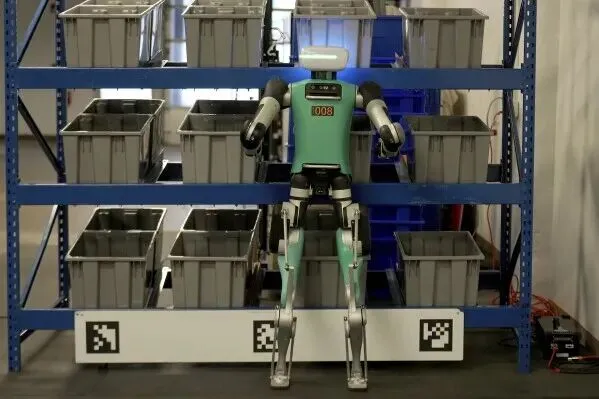
Agility Digit在仓储货架前作业(来源:AP News)
从行业格局看,“安卓”路线和“苹果”路线最终会并存:特斯拉、Figure、智元们赌的是整机体验和品牌,Feather赌的是生态和开发者基数。谁跑得更快,取决于哪边的场景先实现规模化的真实付费。目前来看,两边都还早。
Feather的风险也很明显:一是硬件生意的毛利和规模效应都不如软件,一旦头部的全栈玩家把整机价格打下来,3万美元的平台定价就会失去吸引力;二是“模型无关”的卖点在模型能力差距拉大后可能反噬——如果某一家的模型明显好用,开发者会更倾向直接买那家绑定的整机,而不是自己攒。这两点决定了Feather的上限,也决定了“机器人安卓”这个故事能讲多远。
对国内从业者而言,Feather更像一个路标:当整机赛道被头部公司和大资本占据时,围绕“开发者”做生意——提供平台、工具、本体定制服务——仍是新公司可以切入的缝隙。国内并非没有类似尝试,但多数还停留在“开源机器人套件”的极客层面,离“商业化的开发者平台”还有距离。Feather用百万美元营收证明,这个缝隙里确实有付费意愿。
机器人行业的“安卓时刻”还没来,但Feather证明了一件事:开发者愿意为可用的平台付费,而不是为PPT付费。
Feather的故事给国内提了个醒:当所有人都在卷整机和量产时,“卖铲子”的生意同样在悄悄起量。3万美元的平台、百万美元营收、日本餐厅里的机器人厨师——这些数字都不大,但它们是真实的商业信号,而不是发布会上的参数。
人形机器人的终局尚未定论,但有一点越来越清晰:这个行业的赢家不会只有造机器人的公司,还会包括让机器人变得可编程、可定制的“身体供应商”。Feather的护城河或许不深,但它的存在本身,就在提醒所有从业者——别只盯着发布会上的那台机器,也要看看那些愿意为机器人付钱的真实客户。