ARTICLE · 1100734
以三个例子说明,保险公司如何美化财报?
以三个例子说明,保险公司如何美化财报?我平时看财报比较多, 也整理很多数据,所以我经常能够发现保险公司的一些小心思。这篇文章我就分享三个近期的例子。 保险公司美化财报的一个惯常招数就是:不好的数据直接不公布,好的时候才公布。本文的三个例子都与此相关。 01 案例1:太保如何隐藏期交保费的大跌? 这是我在最近2026年中报中发现的一个例子。 我们先来看看2025年和2024年中报太保保费相关数据的截图: 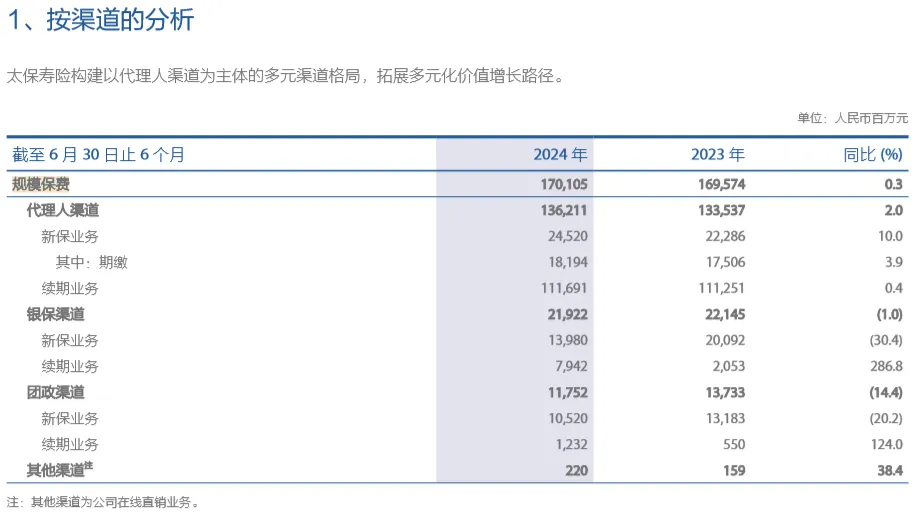
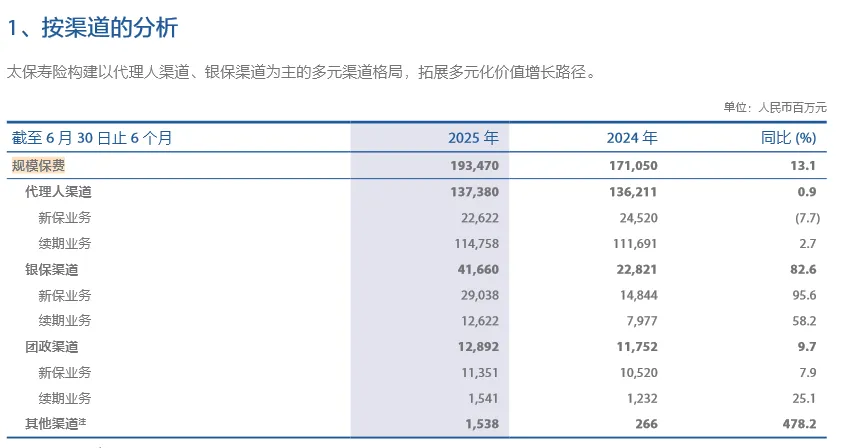
可以看到,2024年代理人渠道新业务保费是公布了期缴的金额的,但是2025年中报突然不公布了。于是我在分析2025年中报时能够收集整理的数据只能是这样的: 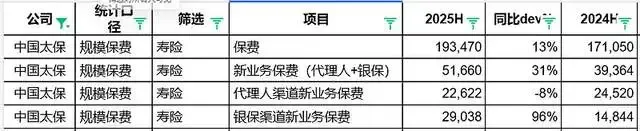
我只能看到代理人渠道新业务保费下跌了,-8%。但是由于新业务保费里面含有短期险和趸交,所以我也没有太在意,期交保费可能是上升的呢?可能是短期险下降呢?而且全渠道的新业务保费增长很好+31%,所以没公布就没公布吧,没有太在意。 但后来有意思的事情来了,由于2026年数据很好,2026年中报又开始公布代理人渠道新业务保费的期缴了,而且只能把去年同期的也公布了,如下图。 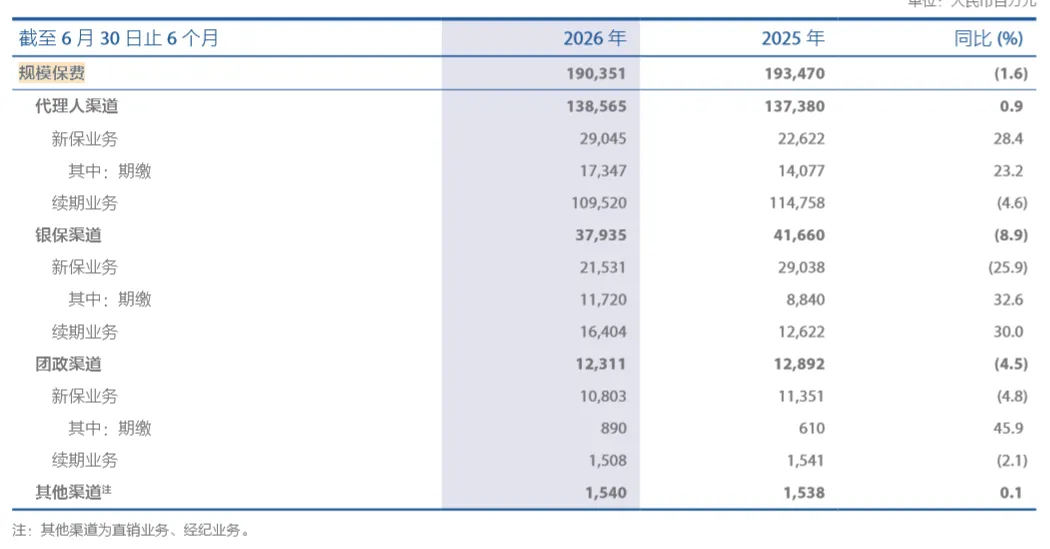
于是我整理了同比数据如下,如果我们只看2026年的同比数据,看起来代理人期交涨了23%,非常不错。 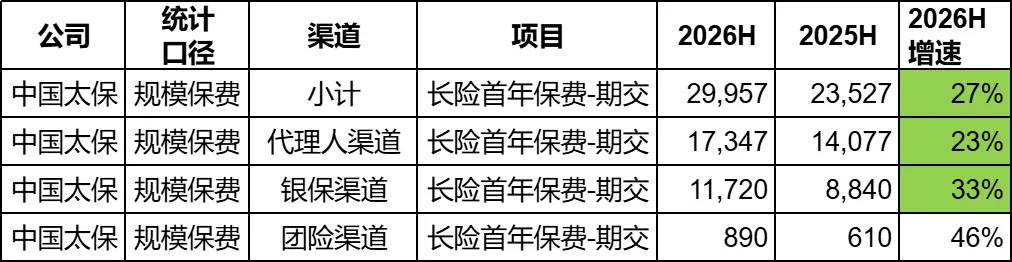
但是如果我把三年的数据放在一起你会发现,2025年中报是大跌的,跌了23个点。 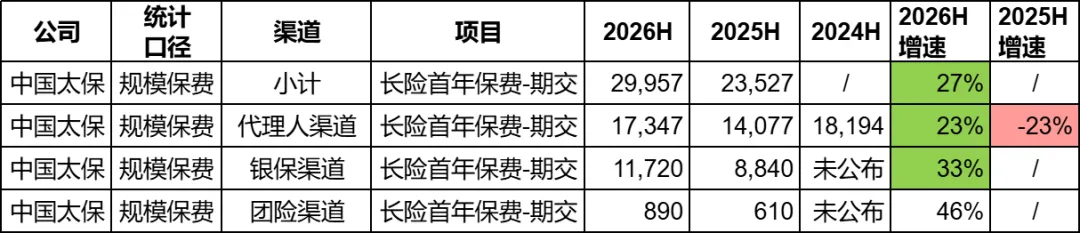
而这就是2025年不公布期交数据的原因。迟到一年的数据,还是被发现了。所以2026年的大涨没有太值得夸耀的,毕竟去年跌了这么多,现在只是涨回来。 02 案例2:新华保险某一年突然不公布新业务价值率? 下面两张图是新华保险2024年和2026年中报公布的新业务价值率的截图。 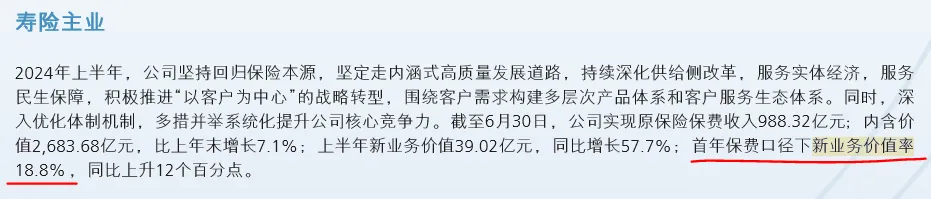
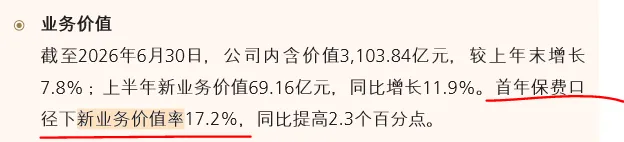
但是中间的2025年中报没有公布,我在该年中报中搜索“新业务价值率”,显示没有任何结果。 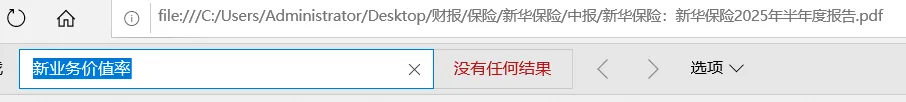
你猜是为什么?肯定不是因为新业务价值率太高怕股价涨太快吧? 实际上,我后来是自行计算了的,只有14.8%,比上一年少了整整4个百分点。 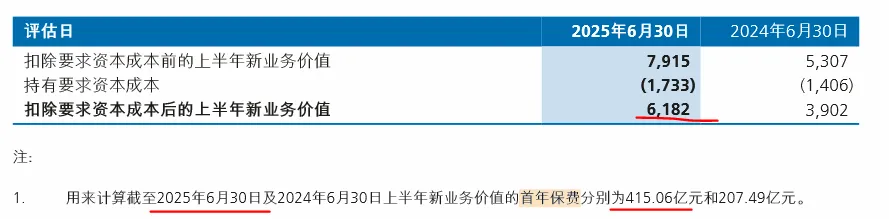
我是如何算的呢,公式是很简单的,新业务价值率=新业务价值/用于计算新业务价值的首年保费。新华中报其实是直接把分子和分母都提供了,但是就是不提供给你新业务价值率。 现在问题来了,中国人保从来不公布任何新业务价值率的数据,你猜是为什么?国寿也只提供代理人渠道的,从来不公布银保渠道和全渠道的,你猜又是为什么? 实际上,他们的新业务价值率我在以往文章中都自己算过,答案清晰可见。 03 案例3:中国财险从2023年起就不公布净投资收益率了? 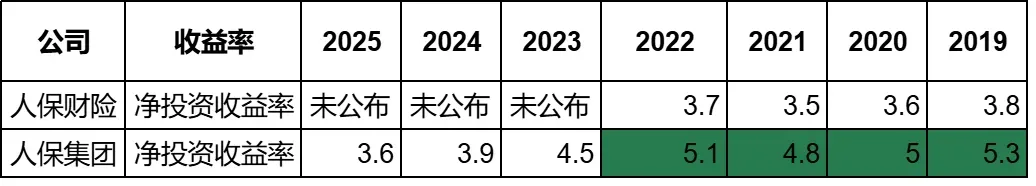
这是过去7年中国财险财报公布的净投资收益率情况。上一次公布,还是遥远的2022年。 基于前面两个例子,大家应该已经猜到了,这说明最近三年的数据好不了。 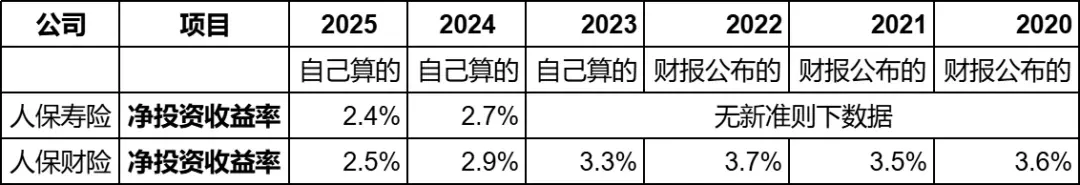
上图是我自行计算的,同口径的。可以看到,从2022年的3.7%开始,中国财险一路下跌到了2025年的2.5%。 后来我比对过平安产险的情况,其实也是一样的,财险公司都在大幅度下跌。但是好的是,平安在财报中直接公布了,并没有藏着掖着。 04 总结 1. 当公司突然不公布一项数据的时候,这个数据通常好不了。 2. 即便不公布,大部分数字我还是可以自己计算,也会分享给大家。 3. 我个人其实是理解这种美化财报的做法的,毕竟我们说话的时候有时候也选择性地说部分实话,这和说假话还是有本质区别。 4. 但是这种做法确实给我读财报造成了一些麻烦,我还是希望上市公司们能够把更多心思花在做好业绩上,而不是如何写财报上。我个人还是很喜欢那种财报简单清晰,投资者关心的数字都呈现出来的上市公司。