ARTICLE · 1104279
AI激光除草机赛道爆发:2032年全球市场突破7亿美元
LP Information(路亿市场策略近期推出《全球AI激光除草机市场增长趋势2026-2032》,围绕AI激光除草机的产品定义、AI视觉识别、激光技术路线、移动平台、市场规模、竞争格局、产品分类、应用结构、区域市场及产业链变化展开研究。随着农业劳动力成本上升、化学除草剂使用约束增强,以及机器视觉、边缘AI、激光器和农业机器人技术持续成熟,AI激光除草机正在由田间试验和小批量商业验证向高通量、模块化和更高自主化水平的农业装备演进。
1 AI视觉识别与精准激光处理形成核心技术体系
AI激光除草机是一种融合机器视觉、人工智能算法、精准定位和高功率激光执行技术的智能农业装备。设备通过高清工业摄像头或多传感器系统持续采集田间图像,利用深度学习模型分析植物形态、颜色、叶片结构和空间位置,识别作物与杂草,并结合视觉定位、高精度导航和运动控制技术确定目标位置,再控制激光模块对杂草生长点或关键植物组织实施精准热作用,实现非化学方式的杂草控制。
商业化设备的竞争力并不单纯取决于激光功率,而是由作物识别精度、AI模型覆盖范围、动态对靶速度、激光模块数量、杂草处理能力、作业幅宽、导航稳定性、散热、安全防护和连续运行可靠性共同决定。激光技术方面,目前二氧化碳激光、直接半导体激光、光纤激光及其他特定波长方案均有布局,不同路线需要在植物组织吸收特性、功率密度、能效、响应速度、模块化程度和生命周期成本之间实现平衡。
2 商业化由高价值农业场景向规模化种植扩展
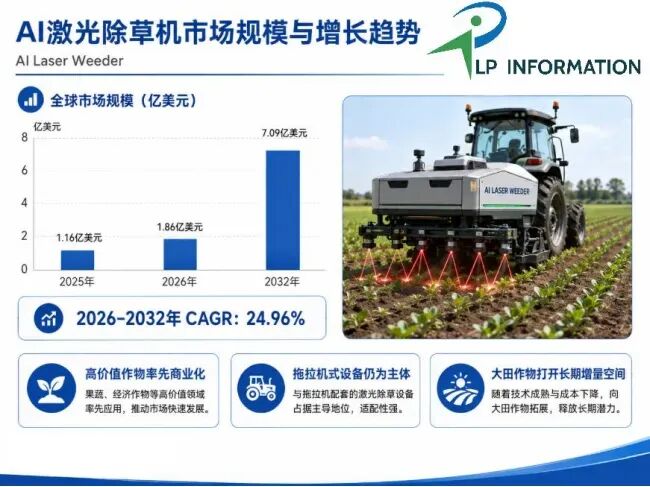
根据LP Information(路亿市场策略初步调研,2025年全球AI激光除草机市场规模约为1.16亿美元,预计到2032年将达到约7.09亿美元,2026–2032年期间复合增长率约为24.96%。上述规模主要围绕商业部署的AI激光除草设备价值展开。当前市场仍处于产业化导入阶段,但农业劳动力短缺、人工除草成本提高、杂草抗药性增加、有机农业发展以及化学投入限制,正在持续提升非化学精准除草方案的商业吸引力。
从需求结构看,现阶段商业部署仍明显集中于蔬菜及园艺等高价值作物,这类场景单位面积经济价值高、人工除草成本高,更容易形成设备投资回报。未来市场增量则将更多来自大田作物、设备小型化、自主机器人平台以及租赁和农业服务模式。随着作业速度提升、设备利用率提高和整机成本下降,AI激光除草机有望由高价值作物专用设备逐渐扩展至更大规模农业生产。
3 头部企业先发优势明显,欧洲与中国企业加快商业化
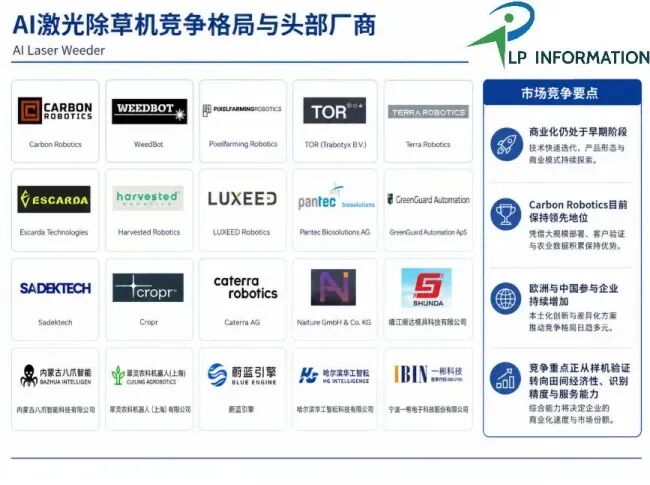
全球AI激光除草机商业化市场目前仍具有较高集中度,Carbon Robotics凭借大型拖拉机式LaserWeeder的早期规模部署、客户验证、国际服务体系和长期农业数据积累保持明显领先。其竞争壁垒已经由机械与激光系统进一步向AI植物模型、真实田间数据和持续软件迭代延伸。
市场中的其他代表性企业包括WeedBot、Pixelfarming Robotics、TOR (Trabotyx B.V.)、Terra Robotics、Escarda Technologies、Cropr、Caterra AG、Naiture GmbH & Co. KG、内蒙古八爪智能科技有限公司、翠灵农科机器人(上海)有限公司、蔚蓝引擎和哈尔滨华工智耘科技有限公司等。Harvested Robotics、LUXEED Robotics、Pantec Biosolutions AG、GreenGuard Automation ApS、Sadektech、靖江顺达模具科技有限公司及宁波一彬电子科技股份公司等则处于不同程度的产品验证、示范、商业化准备或产业化导入阶段。
未来竞争重点将逐渐由“能否利用激光杀灭杂草”转向真实田间识别精度、作物模型数量、处理能力、连续作业稳定性、单位面积作业成本、设备利用率以及区域售后服务能力。
4 拖拉机式仍为主体,自走式自主平台增长潜力更高
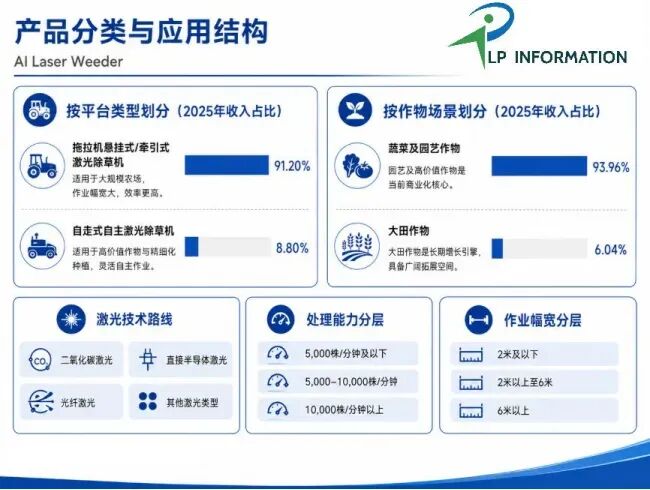
自走式自主平台则具备独立移动、自主导航和灵活部署能力,更适合蔬菜园艺、中药材、有机农业和复杂地块。随着机器人底盘、传感器、边缘计算和导航系统成本下降,自走式产品有望成为增长较快的产品方向。
按杂草处理能力,可进一步划分为5,000株/分钟及以下、5,000株以上至10,000株/分钟和10,000株/分钟以上;按作业幅宽,可划分为2米及以下、2米以上至6米和6米以上。大型商业设备正在向更宽幅、更高并行处理能力发展,小型设备则更强调复杂环境适应性和自主运行能力。
5 园艺作物构成当前基本盘,大田作物决定长期市场空间
蔬菜及园艺作物目前贡献全球AI激光除草机绝大部分商业收入。叶菜、根茎类作物、香草、有机蔬菜以及其他高价值经济作物,通常具有较高单位面积产值、较强人工除草需求和更严格的化学投入要求,因此成为激光除草最早形成商业闭环的场景。
大田作物当前市场占比较低,但其潜在作业面积远高于园艺市场,是行业未来扩大设备需求基础的重要方向。玉米、大豆、谷物、牧草等规模化场景要求设备具备更大的作业幅宽、更高的动态对靶速度、更强连续运行能力以及更低单位面积作业成本。随着设备大型化、高通量化和成本下降,大田市场的重要性将持续提升。
6 北美率先商业化,欧洲和中国成为重要增长市场
北美目前仍是全球最大的AI激光除草机消费市场,大型农场、高农业人工成本和成熟的农业机械服务体系为高价值设备提供了较好的商业基础。欧洲在有机农业、劳动密集型园艺、化学投入削减以及自主农业机器人方面拥有较强基础,是另一重要商业化区域。
中国当前市场规模相对较小,但拥有激光器、光学元件、工业视觉、AI计算、RTK/GNSS、机器人底盘、电驱系统和智能制造等较完整的供应链,同时大田农业、蔬菜基地、中药材和农业示范项目提供了多样化应用场景。随着国产设备成本下降、可靠性改善和本地作物模型积累,中国有望成为全球重要的需求市场和AI激光除草设备制造基地。
7 产业价值由整机硬件向农业AI数据与服务延伸
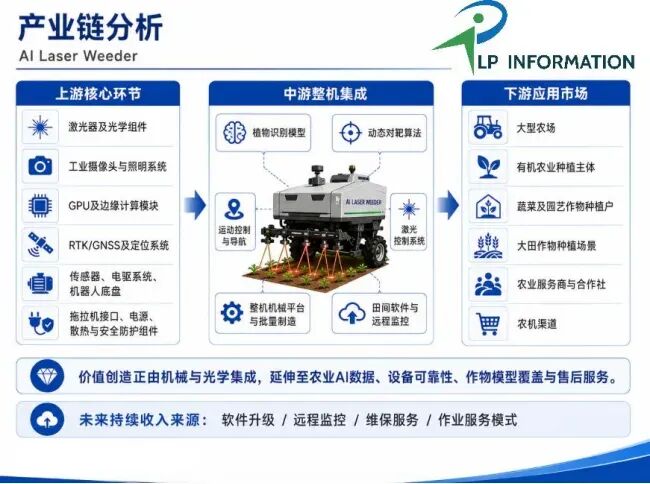
中游企业需要完成植物识别模型、动态对靶算法、运动控制、导航、激光控制、安全系统和整机机械平台的协同集成。真正的行业壁垒并不是单一模块性能,而是在振动、粉尘、光照变化、不同作物和杂草生育阶段下实现长期稳定的实时闭环作业。
下游客户主要包括大型农场、有机及高价值作物种植企业、农业合作社、农业服务组织和农机渠道。随着设备保有量增加,行业价值将逐步由一次性整机销售延伸至设备租赁、按面积收费、机器人即服务、软件升级、作物模型更新、远程监控和长期维保。
8 单位面积经济性将决定规模化速度
当前最大的商业化壁垒仍是较高的初始设备投资、农业作业季节性以及跨区域稳定运行要求。激光系统、光学组件、AI计算平台、散热和大型机械结构带来较高设备成本,而田间粉尘、振动、天气变化和不同作物条件又提高了可靠性要求。
未来几年,行业将继续向更高处理能力、更宽作业幅度、更高自主化、模块化激光系统和更完善农业AI模型发展。同时,小型自主机器人、服务化运营和跨农场调度将帮助降低客户一次性资本支出。真正能够证明单位面积作业成本、设备利用率和客户投资回报的企业,更有可能从早期商业化进入规模化部署阶段。