ARTICLE · 1108391
资本连线|王照明:AI不会让价值投资失效,好企业反而可能越来越强
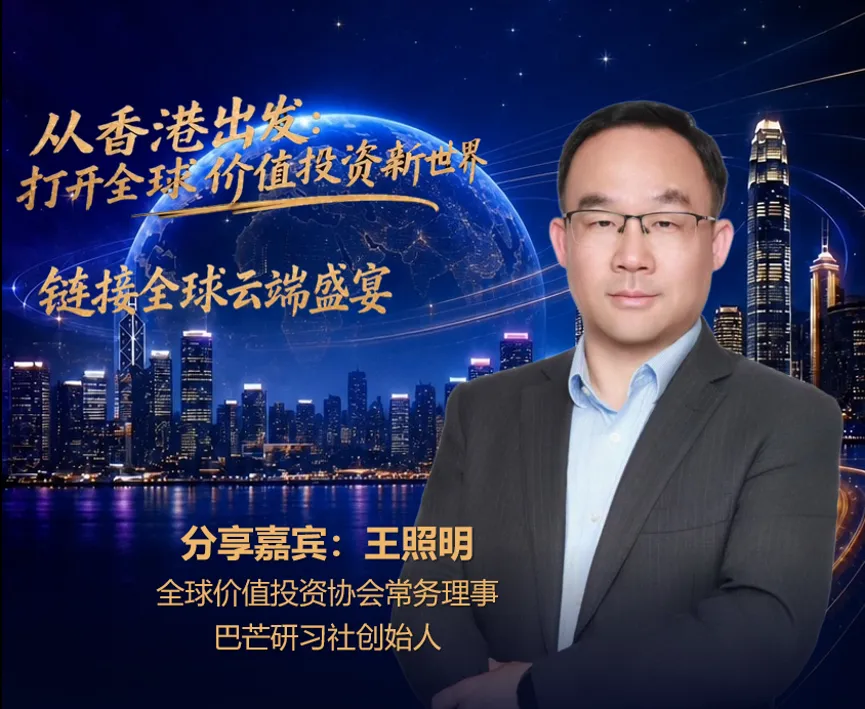
王照明,全球价值投资协会常务理事、巴芒研习社创始人
是国内顶尖巴菲特价值投资导师、全球价值投资协会常务理事,多次受邀在中欧国际工商学院、复旦大学等院校主讲价值投资。
他拥有北京邮电大学学士、中欧国际工商学院MBA学位,具备超过20年ICT与金融跨行业经验,曾任职华为手机首批出海专家、平安资管直投总监等核心岗位。
王先生牵头组建由哥伦比亚大学、帝国理工等海内外名校背景人才构成的投资专家团队,完成国内首个专业级《巴菲特致股东信》全集翻译,并自研打造《巴菲特价值投资6步曲》体系,连续多年取得年化25%的投资收益。
在“从香港出发:打开全球价值投资新世界”论坛圆桌对话中,全球价值投资协会常务理事、巴芒研习社创始人王照明,从长期研究巴菲特、芒格以及自身价值投资实践出发,给出了一个非常明确的判断:AI会改变投资标的、产业结构和研究工具,但价值投资最底层的逻辑没有改变。
在他看来,无论是一家AI公司,还是一家水泥企业,本质上首先都是一门生意。价值投资最终仍然要回到自由现金流、企业估值和安全边际这些最基本的问题。巴菲特和芒格长期使用的核心方法,并不会因为AI的出现突然失效。
▌AI改变的,不是价值投资的底层逻辑,而是“什么值得投”
王照明认为,AI时代真正发生变化的,首先是投资标的。
一类企业,本身已经拥有成熟业务和竞争优势,AI进入之后不是把它们完全替代,而是在原有基础上给予赋能。
很多现实产业本身就是多学科共同作用的结果,例如有些公司的产品涉及光学、电学、机械、计算机等多种能力。对于这些企业来说,AI更像是一种新的能力叠加,可以进一步进入研发、生产、营销和运营环节。
另一类,则是AI产业链本身产生的新机会。有些企业因为所处产业链位置特殊,本身就可能成为AI时代的重要受益者。
在他看来,AI和价值投资并不是互相排斥的关系:巴芒的价值投资始终都要回答“什么是好生意”,AI则正在使得一些新的好生意正在出现,以及企业原有优势能够被放大到什么程度。
同时,AI也正在改变价值投资者自己的研究方式。王照明提到,他们已经在非常多的使用AI来辅助公司研究、数据收集以及投后管理。
AI不仅是被研究的对象,本身也开始成为研究工具。方法论没有变,工具正在升级。需要区分的是,哪些生意能长期繁荣,哪些会成为资本黑洞。
谈到什么样的企业能够穿越AI周期,王照明引用了巴菲特的一句话:有些企业会长期繁荣,而有些企业最终会成为资本的黑洞。
这句话给他留下了很深的印象。
因为从长期投资经验来看,不同行业的经济属性本身就完全不同。有些企业的经济特性比较好,能够不断产生自由现金流;有些企业的生意则需要持续投入大量资本,赚到的钱又不断重新投入,很难真正沉淀为自由现金流。
到了AI时代,这种区别并没有消失。
相反,王照明认为,真正值得长期关注的企业大致可以分成几类。
第一类,是本身就是好生意,同时又能被AI继续赋能的企业。
他以美亚光电为例。这类企业的产品往往不是单一技术的产物,而是多个学科共同构成的结果。AI加入以后,可以继续提升企业在产品、设计、营销和组织效率上的能力。
他还举了珠宝消费的例子,无论AI发展到什么程度,人们在节日、纪念日以及情感表达中,依然可能需要现实世界中的珠宝和礼品。
AI并不会让这些需求消失,但可以帮助企业提升设计、营销和运营效率。
因此,这类企业的特点非常明显:需求不容易消失,同时又能够被AI进一步增强。
第二类,是AI产业链上游那些难以被绕开的关键环节。
AI再强,也离不开芯片;芯片再先进,也必须经过真实的制造过程。
王照明特别提到半导体设备和材料,越往产业链上游走,一些关键设备和材料越难被替代。他以中微公司为例,强调无论下游芯片和算力如何变化,最终都需要制造设备完成生产。
所以真正处在产业链关键节点、拥有较强技术壁垒的企业,更可能穿越不同技术周期。
第三类,是拥有牌照、特许经营权和长期护城河的企业。
王照明提到,巴菲特强调投资不要把问题做得过于复杂,而要尽量寻找那些简单、容易理解的好生意。
一些央企、国企所经营的能源、公共事业和基础设施业务,就具有这样的特点,例如中石油、长江电力。AI可以提升这些公司的运营效率,但很难消除社会对能源、电力和基础设施的真实需求。
企业拥有的牌照和特许经营权,本身就是一种长期护城河。AI可以改良它们,但未必能够取代它们。
▌看中国企业,也不能脱离中国企业过去所处的产业位置
谈到中国企业与国际资本之间的理解差异时,王照明并没有简单归结为“国际资本不懂中国”。
他认为,问题要放到更长的历史背景里看。过去,中国大量企业处在全球产业链相对低端的位置,主要依靠制造业赚取辛苦钱。而制造业本身需要持续进行固定资产投入,企业赚到的钱有限,又不断重新投入厂房、设备等资本开支项,因此很难形成价值投资特别看重的长期自由现金流。
但现在,这种情况正在发生变化。
随着中国供应链完整度不断提高,企业研发能力持续增强,一部分中国企业在全球产业链中的位置已经开始上移。越来越多中国企业开始有条件形成真正的长期护城河,并持续产生自由现金流。
在王照明看来,这也意味着,中国资本市场中符合长期价值投资标准的企业正在变多。
▌国际资本看不懂,有时反而是价值投资者的机会
不过,中国企业自身变强,并不意味着国际投资者天然就能够理解。
王照明特别谈到了价值投资中的一个核心概念:能力圈。
看懂一家企业,本来就是一件非常困难的事情。不同国家的投资者,所处的产业环境、社会结构和消费习惯都不同。中国存在的一些商业模式和产业形态,在海外可能没有完全对应的参照物。如果对方过去没有接触过类似企业,就很难快速理解它为什么具有价值。
因此,中国企业想要进入全球资本市场,确实需要用国际投资者可以理解的语言,把企业的商业模式、产业位置、治理结构以及价值创造方式讲清楚。
但王照明从价值投资者角度,又看到另一层意义。如果一家真正优秀的企业因为没有被国际资本完全理解而被低估,对价值投资者来说,反而可能是机会。
因为价值投资本身寻找的,就是:好生意,以低于内在价值的价格被市场定价。
当然,他也特别强调,公司治理的问题必须高度重视。
他曾经在港股投资中,因为上市公司大股东及集团层面的治理问题遭受实际损失。这让他对一个问题有非常直接的认识:如果大股东和中小股东的利益不能保持一致,这样的公司应该尽量回避。
对于长期价值投资而言,公司治理不是附加项,而是决定股东价值能否真正兑现的重要基础。
▌AI可能不会让所有企业一起变强,而会加剧“K型分化”
在整场圆桌最后,王照明提出了一个很值得注意的判断:AI可能会进一步加剧企业之间的“K型分化”。
AI不会平均地给所有企业增加价值,本身就拥有好产品、好商业模式、强组织能力和产业优势的企业,可以把AI嫁接到已有能力之上。AI对它们而言,是放大器。
而本身缺乏竞争力、缺少护城河的企业,并不会因为简单使用AI就自动变成好公司。
所以王照明尤其看好:“本身生意就已经比较好,且能够被AI赋能的这些企业。”
在他看来,这类企业未来可能会越来越强,价值也可能进一步扩大。
▌AI时代,真正重要的还是找到“好生意”
如果把王照明整场圆桌的观点串起来,可以看到一个非常鲜明的判断:AI没有让价值投资过时,而是在重新定义新时代什么样的企业才是真正的好生意。
自由现金流、安全边际、护城河、公司治理、特许经营权和能力圈,这些经典价值投资原则依然存在。变化的是产业结构、企业效率以及研究工具。
所以AI时代真正值得寻找的,并不一定是最会讲AI故事的公司。而可能是那些本来就是好生意,拥有长期护城河,同时又能够利用AI不断强化自身优势的企业。
当AI真正进入企业经营之后,优秀企业与普通企业之间的差距,可能不是缩小,而是进一步扩大。
AI不会让价值投资失效,反而可能让“好企业为什么是好企业”这件事变得更加清楚。
声明:本文所涉及的观点与讨论内容,均为相关嘉宾基于个人研究与实践经验形成的学术性、研究性观点,仅用于数字经济与产业数字化领域的交流探讨,不构成任何形式的投资建议、业务指引或政策解读。文中所有观点与分析,均严格遵循国家现行法律法规及监管政策要求,提及的数字化、资产数字化等相关表述,均限定于产业运行、数据治理、企业数字化能力研究等非金融语境,仅用于对数字经济发展路径和研究方法的探讨。任何机构或个人在理解、引用或使用相关内容时,均应以国家法律法规和监管政策为最终依据,并坚持依法合规、审慎推进的原则。
扫码关注
全球价值投资协会
获取更多精彩资讯