ARTICLE · 1121516
DramaWave 登顶、AI 短剧杀进 TOP10:2026 Q3 短剧出海,平台座次正在洗牌
短剧出海 | 原创:天征出海
DramaWave 登顶、AI 短剧杀进 TOP10:2026 Q3 短剧出海,平台座次正在洗牌
下载王座易主:DramaWave 登顶,老牌双雄被追上 |
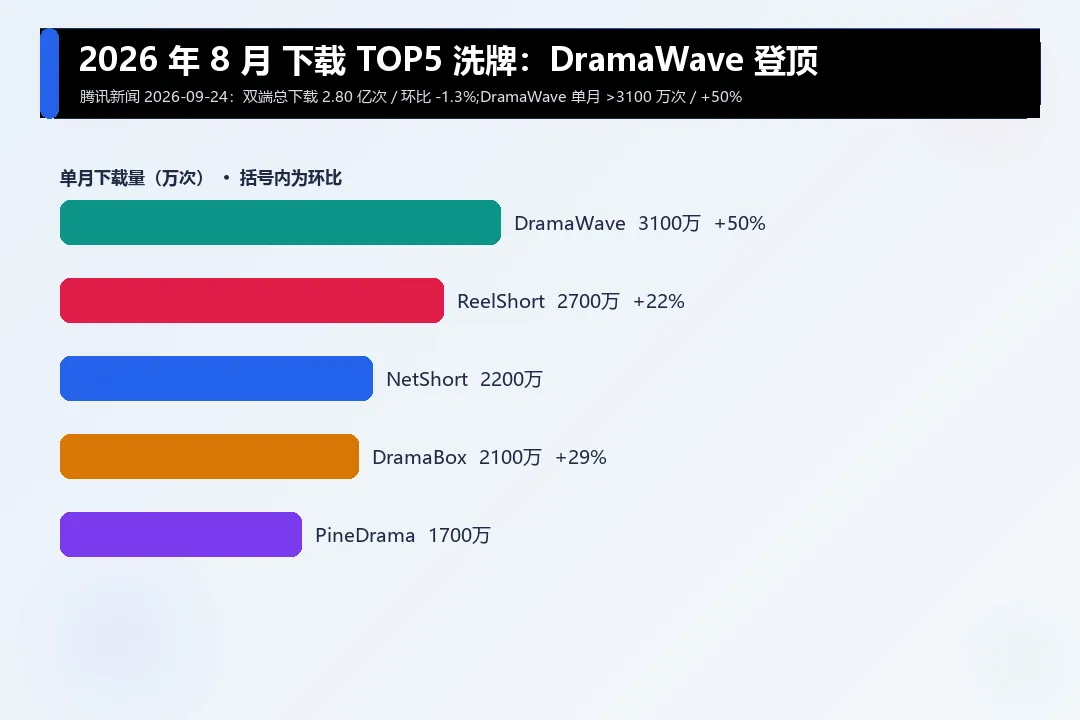
2026 下半场刚开场,短剧出海的「座次」就出现了明显松动。腾讯新闻 2026-09-24 梳理的 8 月数据显示:海外微短剧 APP 双端总下载约 2.80 亿次(环比 -1.3%),但双端内购收入约 2.89 亿美元(环比 +6%)——一句话,量在放缓,钱在变厚。
下载榜的头部洗牌最猛:DramaWave(昆***维)单月下载 >3100 万次、环比 +50% 登顶;ReelShort(枫***动)>2700 万次、+22% 居次;NetShort(麦*)>2200 万次 列第三;DramaBox(点**技)>2100 万次、+29% 第四;PineDrama(TikTok)>1700 万次 第五。靠「免费 + IAA」抢量的新王,第一次把老牌双雄挤下了下载王座。
 |
收入铁王座:DramaBox 守擂,三强吃掉近半 |
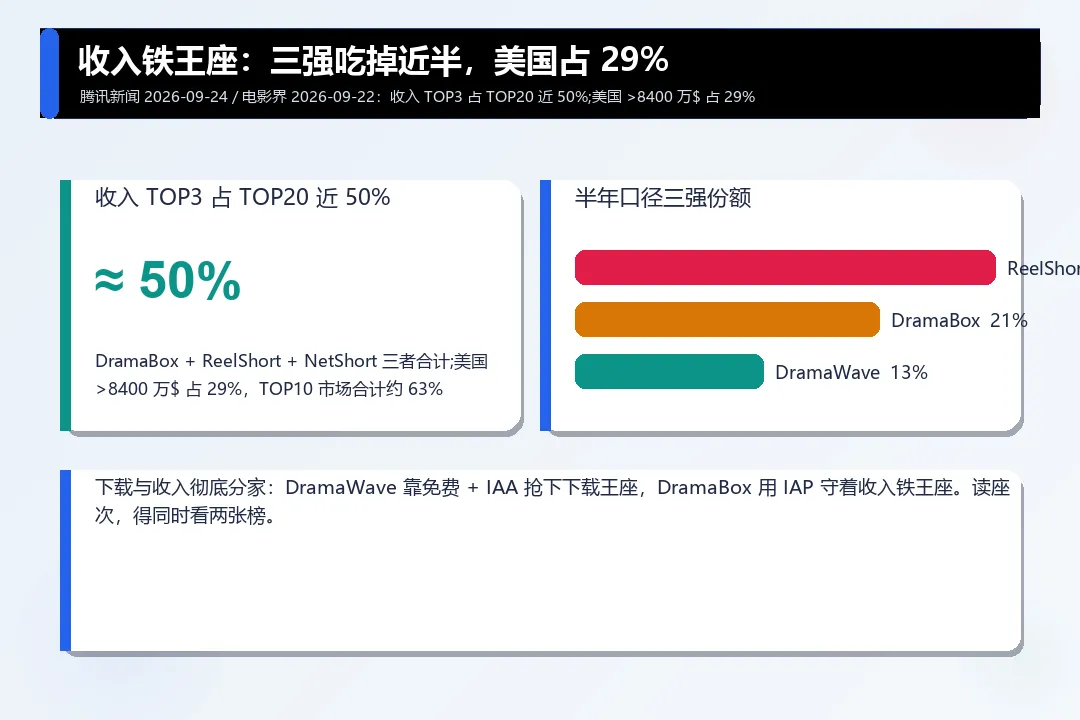
下载易主,收入却稳得多。8 月收入 TOP3 仍是 DramaBox、ReelShort、NetShort,三者合计占 TOP20 总收入近 50%;美国以超 8400 万美元 收入占约 29% 份额,TOP10 市场合计约 63%(腾讯新闻 2026-09-24)。
拉长到半年口径同样清晰:ReelShort 约 29%、DramaBox 约 21%、DramaWave 约 13%,三强占 TOP20 近半(电影界 2026-09-22)。结论很直白:下载靠免费模式冲量,收入靠 IAP 高客单沉淀——两种逻辑,各守一座王座。
 |
最大变量:AI 短剧杀进 TOP10,座次被技术重写 |
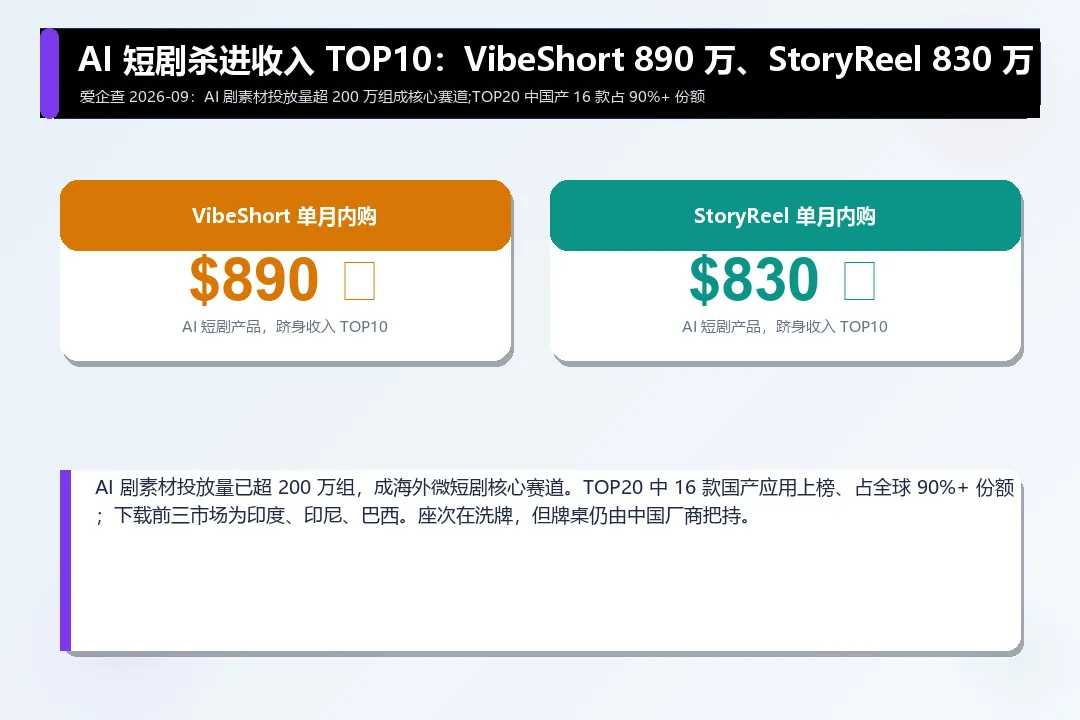
2026 下半年最猛的变量,是 AI 短剧从「概念」变成了「收入」。爱企查 2026-09 榜单显示,8 月 AI 短剧产品 VibeShort 单月内购突破 890 万美元、StoryReel 突破 830 万美元,双双跻身收入 TOP10;AI 剧素材投放量已超 200 万组,成为海外微短剧投放的核心赛道。
格局的另一面是中国厂商的绝对主导:TOP20 中 16 款 国产应用上榜,占全球微短剧市场 90%+ 份额;下载量前三市场为印度、印尼、巴西。换句话说,座次在洗牌,但洗牌的牌桌,仍由中国厂商把持。
 |
给从业者的「座次洗牌」判断 |
看清了洗牌逻辑,落地就四条判断,越早认清越省学费:
1)下载与收入已彻底分家。 DramaWave 靠免费 + IAA 抢量,DramaBox 靠 IAP 守收入——评估一个平台,别只看下载榜。
2)AI 短剧不是噱头,是产能武器。 内容生产成本降 80%–90%、素材产能快速释放,才有底气用海量免费内容撑起混合变现(电影界 2026-09-22)。
3)头部集中度不降反升。 TOP10 份额从 81.76% 升至 84.51%,中腰部只能靠差异化(本土剧、AI)突围。
4)区域逻辑更清晰。 2026 下半年「发达市场撑收入、新兴市场拉下载」的格局更加分明,北美约 37% 收入、东南亚拉美七成下载,两套打法各就各位。
天征出海交流群  |