ARTICLE · 1152157
AI花了这么多钱,生产率为什么还没起来?
AI投资已经到了一个很难忽视的规模。
芯片、服务器、数据中心、电力基础设施,几乎所有和算力相关的东西都在扩张。科技巨头的资本开支持续上升,美股最强的公司也大多集中在AI产业链。
但法国兴业银行的Albert Edwards最近提出了一个有些扫兴的问题:
如果AI真的已经开始改变经济,为什么最应该反映技术进步的生产率指标,还没什么反应?
这个问题看起来很学术,但其实直接关系到今天AI投资最核心的一笔账。
Apollo首席经济学家Torsten Slok最近专门写了一篇报告,标题就叫《生产率数据里还看不到AI》。
他看的指标是全要素生产率,也就是TFP。
简单理解,它衡量的是企业在不额外增加太多劳动力和资本的情况下,能不能生产出更多东西。真正意义上的技术进步,最后应该体现在这里。
目前的数据却有点尴尬。
美国每小时劳动产出增长还不错,大约在2.5%左右,但经过利用率调整后的TFP仍然在零附近徘徊,AI资本开支大幅增加之后,也没有出现明显上行。
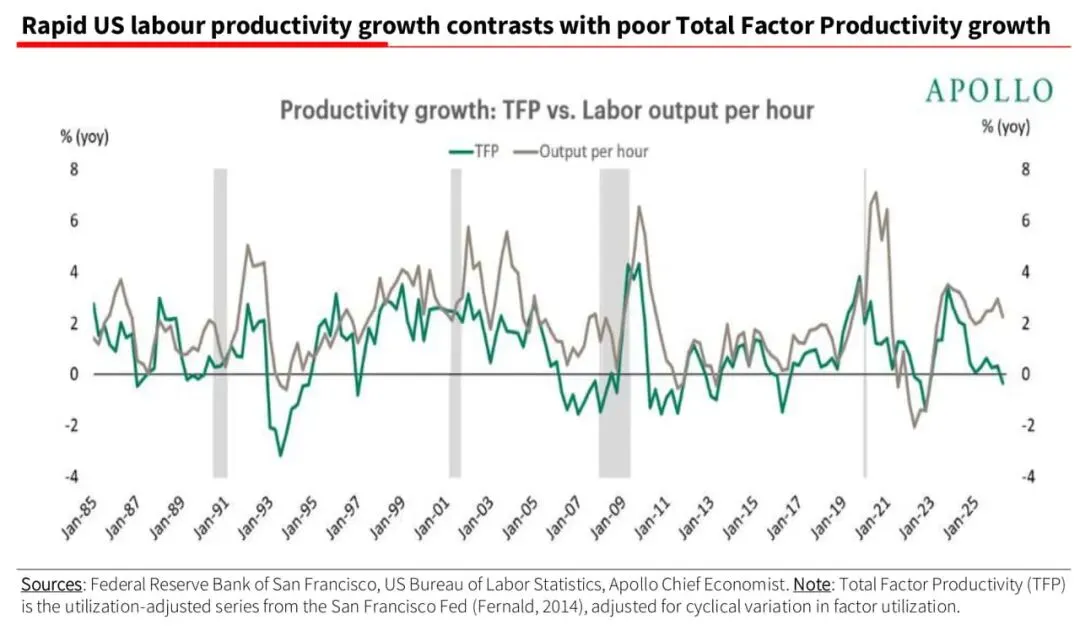
这两者放在一起看,意思就很不一样了。
企业的确生产了更多东西,但至少到目前为止,其中相当一部分可能只是因为投了更多设备、买了更多GPU、建了更多数据中心,而不是因为整个生产过程突然变得高效了。
这也是最值得注意的地方:AI已经很明显地出现在投资数据和股票估值里,但还没有明显出现在生产率里。
一、这让Edwards想起了1997年
Edwards看到这张图后,想到的是30年前的亚洲。
1990年代初,东亚经济奇迹几乎是当时最流行的宏观叙事之一。高速增长、高投资、高储蓄,韩国、台湾地区、东南亚经济体都被视为新增长模式的代表。
但1994年,Paul Krugman写了一篇后来非常有名的文章《亚洲奇迹的神话》。
他的观点并不是亚洲没有增长,而是说这种增长在很大程度上来自不断增加资本和劳动力,而不是生产效率真正提高。
这个区别很重要。
如果一个经济体的增长主要靠不断增加投入,那么只要资本还便宜、融资还容易,增长就可以继续;但如果资本开始变贵,问题就会暴露出来。
Edwards当年就是沿着这条线看空亚洲。
1993年,世界银行还出版了《东亚奇迹》;1996年,还有报告称赞“泰国的宏观经济奇迹”。
不到一年后,泰铢贬值,亚洲金融危机爆发。
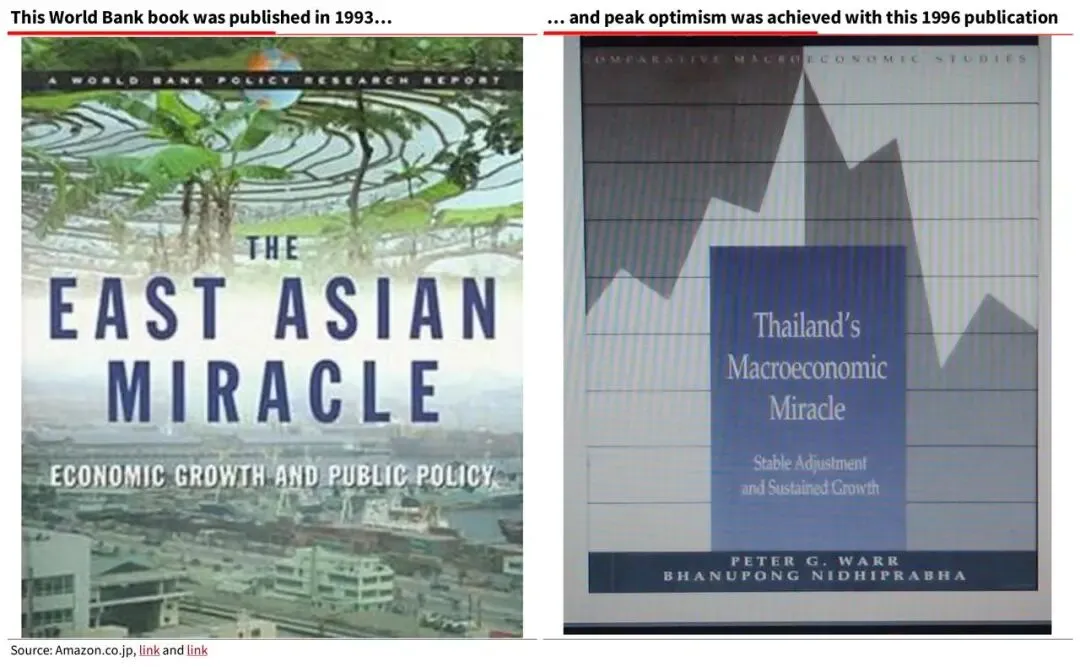
所以Edwards现在看AI,并不是简单说AI等于1997年的亚洲。
他真正担心的是另一件事:大量资本是不是正在因为一个过于一致的故事,被过快地投入同一个方向?
二、AI最容易被忽视的一笔成本,是折旧
这也是今天AI投资和过去很多技术周期不太一样的地方。
一座工厂、一条铁路可以使用几十年。但GPU没有这么长的经济寿命。
现在AI芯片更新速度非常快,几年前还是最先进的设备,很快就可能被新一代产品取代。
所以只看资本开支,很容易高估真正留下来的净投资。
原文里有一张很有意思的图。
美国实际企业总投资已经升到GDP大约15.5%的高位,但扣除折旧之后,净投资占GDP仍然只有3.5%左右,和2015年、2019年相比并没有明显提高。
这意味着企业确实在花很多钱,但其中越来越大的一部分,可能只是为了补充快速贬值的资产。
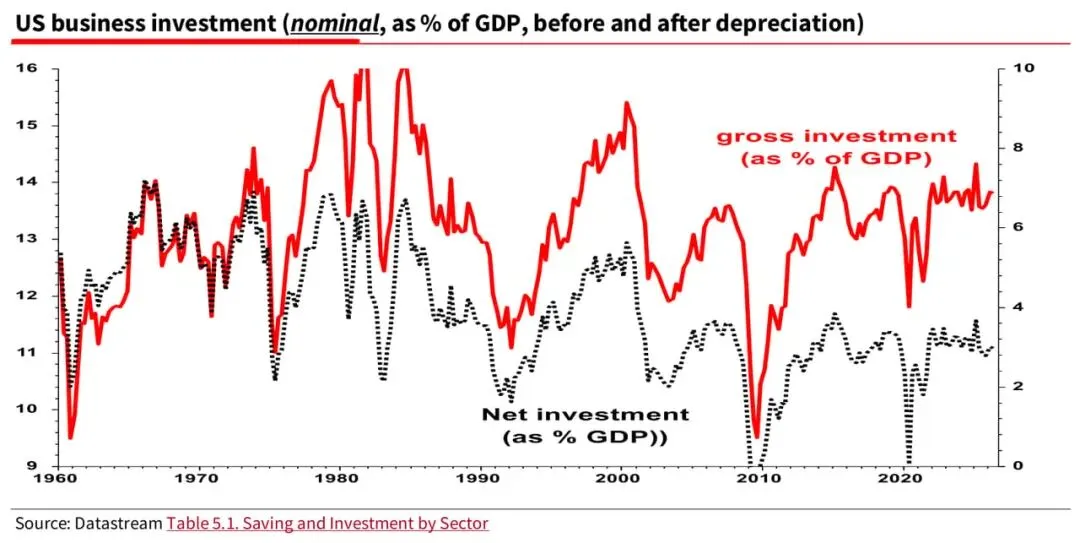
这个问题放到AI上尤其关键。
高盛做过一个测算:如果大型科技公司的AI资本开支最终拿不到任何额外资本回报,仅仅为了覆盖折旧和运行成本,每年都可能需要接近9200亿美元的相关收入。
这个数字听起来很夸张,但它提醒了一个很现实的问题:
AI不是一次性投入。
设备会折旧,模型要升级,数据中心要扩容,电力成本长期存在。
所以真正重要的不是今年投了多少钱,而是这些投入以后能不能持续产生足够高的收入。
三、更大的问题是,这场投资才刚刚开始
如果现在已经是AI资本开支的高峰,那问题还没那么大。
但高盛的数据恰恰显示,未来几年投资还可能继续大幅增加。
其估算是:
2023—2025年,AI基础设施投资大约6330亿美元;
2026—2027年,增加到1.73万亿美元;
2028—2030年,可能进一步升到4.14万亿美元。
按年度计算,平均资本开支可能从第一阶段的约2110亿美元,增加到后面的1.38万亿美元。
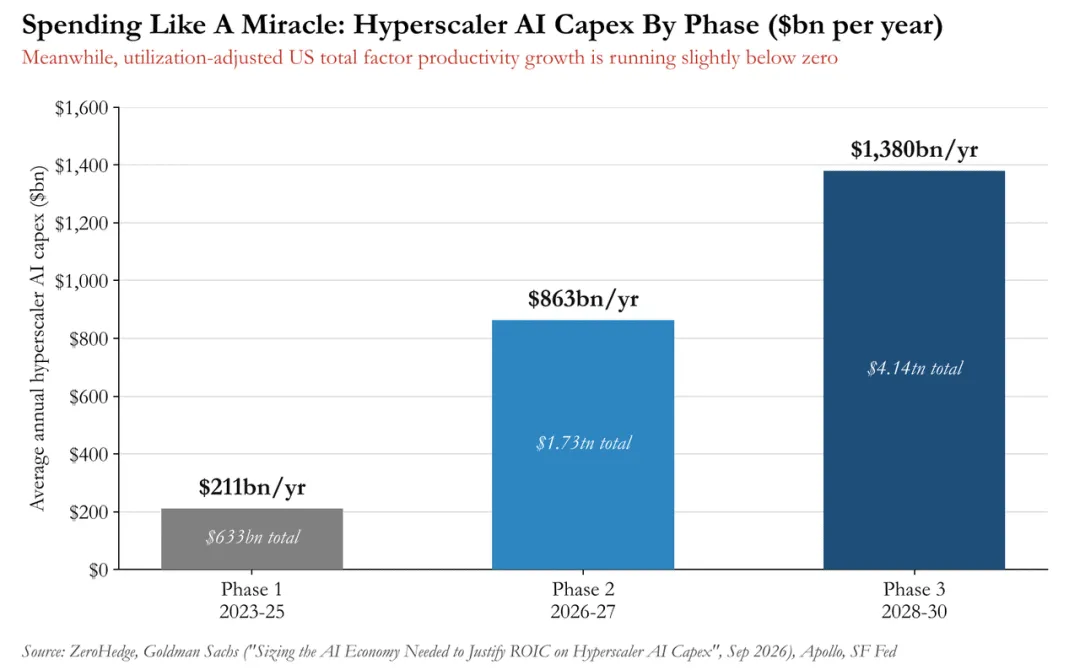
这已经不是普通科技产品更新的规模,而更像一次大型基础设施建设周期。
与此同时,高盛还测算,为了让2026—2027年这一阶段的AI投资获得15%的资本回报率,美国六大科技公司需要在2028—2030年创造约1.42万亿美元累计相关收入。
现在的问题就很清楚了。
AI的技术能力可以继续提高,但资本市场最终还是会问:
这些能力能不能转化成足够多、足够快的收入?
四、真正危险的地方,可能不在技术本身
1997年的亚洲最后并不是因为某一张生产率图而出问题。
真正让整个体系发生变化的是,廉价资本停止流入。
这一点可能也是今天最值得注意的地方。
现在AI基础设施并不只是用科技巨头自己的现金流建设。债券、私人信贷、租赁、SPV等融资方式越来越普遍。
这场AI基础设施建设,本身也越来越依赖资本市场。
当利率很低、资金很多时,这不是问题。
但如果长期利率维持高位,而AI商业化速度又低于预期,那么资本成本就会越来越重要。
到那个时候,市场讨论的重点可能不再是哪个模型更聪明,而是:
谁愿意继续为下一轮数据中心和GPU买单?
五、现在就说AI是泡沫,也还太早
这篇报告最容易被误读成“AI一定是泡沫”。
其实Edwards自己没有这么说。
历史上很多通用技术,从大规模投入到真正体现到宏观生产率,中间确实有很长的时间差。电力、计算机、互联网都经历过类似过程。
所以今天TFP还没有明显提高,并不能证明AI没有价值。
问题只是,目前资本投入增长得太快,而生产率和收入的兑现速度还没有跟上。
这个时间差到底是正常的技术扩散过程,还是资本投入过度,可能要几年之后才知道。
但至少现在,有一件事已经很清楚:
AI接下来真正要证明的,不再只是技术能力,而是经济回报。
结论
AI有没有革命性,并不是最重要的问题。
真正重要的是,整个市场已经按照“它会成为革命性技术”这个假设,提前投入了非常多的钱。
如果未来生产率、收入和现金流逐渐跟上,那么今天的大量资本开支可能会被证明是合理的。
如果跟不上,问题就会从科技行业慢慢变成资本市场的问题。
1997年的教训并不是“奇迹都是假的”。
而是,当一个奇迹需要越来越多资本才能继续维持时,最终决定故事还能不能讲下去的,往往不是技术本身。而是钱。