ARTICLE · 1154953
【IPO案例】说明辅导验收通过后变更会计师事务所的原因
一、精彩内容
原文件请到对应【知识星球】下载.……
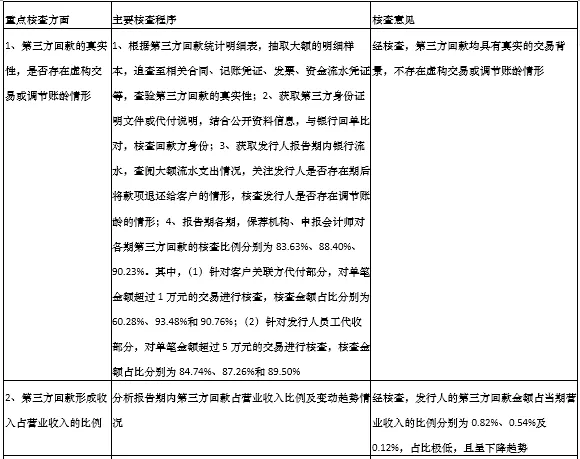
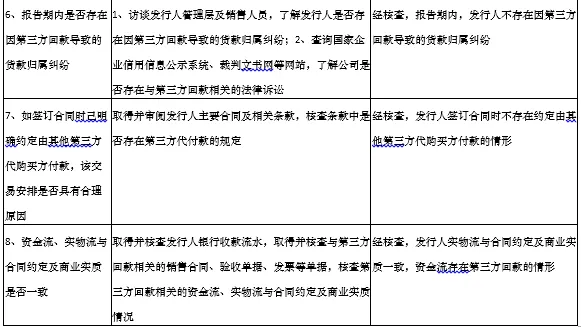
正文: 问题:二、说明辅导验收通过后变更会计师事务所的原因,结合报告期内会计差错的发生背景及影响等,说明发行人是否存在故意遗漏或虚构交易、事项或者其他重要信息等情形,是否属于因会计基础薄弱、内控不完善、审计疏漏、滥用会计政策或者会计估计以及恶意隐瞒或舞弊行为 答复:公司通过辅导验收后变更会计师事务所的原因具体如下: 公司自2020年上半年起开始和柳州长盈及其关联方南京桑尼维进出口贸易有限公司(以下简称“南京桑尼维”)和无锡万易鼎进出口有限公司(以下简称“无锡万易鼎”)开展业务合作,公司对柳州长盈、南京桑尼维、无锡万易鼎提供服务并形成应收账款。2021年12月8日,柳州长盈法人代表、实际控制人因海关疑似进口申报不属实被海关监管。业务人员在知悉该情况后,与柳州长盈实际控制人配偶积极进行应收账款还款事宜的沟通。2021年12月25日,公司业务人员与柳州长盈签署了“抵债协议”,约定柳州长盈将其价值300万元木材抵偿债务,剩余110.02万元应收款项双方后续另行协商还款时间和还款方式。后续用于抵偿债务的木材陆续运抵公司仓库,同时结合柳州长盈及其关联公司尚在正常开展业务中,公司认为对于柳州长盈及其关联公司的应收账款回收不存在障碍,故未进行相应会计处理。 截至2022年9月30日,柳州长盈及其关联公司的应收款项回款异常,且公司与柳州长盈及其关联公司亦未对剩余款项如何归还达成一致。公司判断该应收款项存在较大损失的可能,遂与各中介机构就柳州长盈应收账款事项进行了专项讨论,认为公司于2021年底对柳州长盈及其相关应收账款已存在的较大的回收风险,相关坏账准备应进行个别认定,需对该部分应收账款进行追溯调整,补提相关坏账准备。 由于上述更正事项需要一定周期且容诚更换审计团队,发行人未能与容诚就申报时间达成一致,故2023年公司在履行决策程序后变更会计师事务所为天职国际会计师事务所(特殊普通合伙)。 天职国际会计师事务所(特殊普通合伙)对公司2020年至2022年财务数据进行了审计,对公司2021年度无法收回的柳州长盈及其关联方的应收账款进行了单项计提,并出具了天职业字[2023]27563号《关于浙江凯鸿物流股份有限公司前期会计差错更正的专项说明》,本次前期会计差错更正调整对于发行人财务数据的影响不重大。 综上,由于公司前期对于柳州长盈及其关联方的应收账款的回收风险判断失误,导致未能于2021年相关风险出现时告知容诚会计师及保荐机构,发行人不存在故意遗漏或虚构交易、事项或者其他重要信息等情形。天职会计师对公司2021年度无法收回的柳州长盈及其关联方的应收账款进行了单项计提,并出具了天职业字[2023]27563号《关于浙江凯鸿物流股份有限公司前期会计差错更正的专项说明》,更正后的财务数据能够更客观、更公允地反映发行人财务状况和经营成果,有助于公司进一步规范财务报表列报,提升会计信息质量,且上述更正对净利润、总资产、净资产的各期影响数均未超过5%,对整体财务状况影响亦较小。公司不存在因会计基础薄弱、内控不完善、审计疏漏、滥用会计政策或者会计估计以及恶意隐瞒或舞弊的行为。 五、中介机构核查意见 (一)核查程序保荐机构、申报会计师履行的主要核查程序包括: 1、访谈公司财务负责人、财务经理、与柳州长盈对接的业务员,了解公司与柳州长盈及其关联公司合作历史、合作模式、柳州长盈及其关联公司应收款事项发生背景、经过; 2、获取公司与柳州长盈及其关联公司业务合同及订单,业务人员与柳州长盈签署的“抵债协议”; 3、获取用于抵债的木材的入库单、出库单,公司与木材销售方签署的购销合同、发票及木材签收单,查看公司银行流水,核查木材销售款回款情况; 4、获取公司与中介机构关于柳州长盈应收款处理的会议记录; 5、获取容诚出具的《前任注册会计师向后任注册会计师的回复函》; 6、查阅了中国证券监督管理委员会浙江证监局下发的《监管关注函》(浙证监公司字[2023]101号),了解浙江证监局现场检查发现的具体问题;访谈发行人管理层,了解浙江证监局现场检查所发现的问题存在的原因,以及发行人采取的整改措施及整改效果,分析内控不规范事项对于发行人的影响,评估发行人内控制度的规范性; 7、查阅了发行人第二届董事会第十五次会议全套文件,了解发行人董事就薛珍辞职的投票情况;查阅了凯声投资的《合伙协议》,了解《合伙协议》中就执行事务合伙人的相关约定; 8、获取了发行人出具的关于公司治理的承诺函,获取了凯声投资执行事务合伙人薛军出具的关于签章规范性的承诺; 9、查阅了发行人历次股东大会的全套签署文件原件,了解在执行事务合伙人签名处加盖合伙企业公章事项的落实情况;获取了发行人完善后的应收账款管理制度以及长账龄客户应收账款台账,了解发行人对于应收账款坏账计提不准确的整改情况;查阅了天职国际出具的《关于浙江凯鸿物流股份有限公司前期会计差错更正的专项说明》,以及发行人审议会计差错更正事项的董事会决议、监事会决议及股东大会决议;查阅了发行人在相应凭证后附的前期会计差错更正的相应调整明细,了解发行人对财务核算不规范情形的后续整改情况; 10、查阅了发行人的组织结构以及各部门岗位说明书,了解发行人内部审计部门的运行;获取了发行人《财务管理制度》《关联交易管理制度》《对外担保管理制度》等内控制度文件,以及天职国际出具的《内部控制审计报告》,了解发行人相关内部控制制度建立及运行情况; 11、获取发行人报告期内的个人代收货款明细表,访谈发行人管理层、业务人员及财务人员等,了解个人代收款的具体形式、原因及合理性、整改情况等; 12、获取并核查发行人与个人代收款相关人员的银行流水,查验交易金额、交易日期、交易对手方及款项性质等,与个人代收明细及发行人银行流水进行复核匹配,分析报告期内个人代收款的笔数、金额及占比、发生时间、转入转出情况等; 13、访谈发行人财务负责人,了解发行人是否存在除个人代收货款外其他财务内控不规范的情形; (二)核查结论经核查,保荐机构、申报会计师认为: 1、由于柳州长盈应收账款补提相关坏账准备的更正事项需要一定周期且容诚更换了审计团队,发行人未能与容诚就申报时间达成一致,故2023年公司在履行决策程序后变更会计师事务所为天职国际会计师事务所(特殊普通合伙); 2、公司不存在故意遗漏或虚构交易、事项或者其他重要信息等情形,不存在因会计基础薄弱、内控不完善、审计疏漏、滥用会计政策或者会计估计以及恶意隐瞒或舞弊的行为; 3、发行人已列表说明现场检查发现的具体问题、存在的原因及后续整改情况;现场检查发现的问题,反映了发行人治理规范性及内部控制有效性曾存在不足或缺陷,发行人已采取的规范措施切实可行,能够有效防止上述不规范情形再次发生,且上述情形并未对发行人产生重大影响,发行人内控制度不存在重大缺陷;发行人已建立了全面的内部控制制度,公司日常经营活动及财务核算均按照内部制度要求执行。 4、发行人报告期内存在个人卡代收货款的情况,相关代收事项具有合理性,发行人已于2022年5月底前整改规范到位,2022年6月至今未发生个人卡代收货款的行为; 5、报告期内,发行人不存在其他财务内控不规范的情形; (三)关于第三方回款事项,请说明按照《北交所发行上市指引第1号》1-21核查的具体情况针对发行人第三方回款的情况,保荐机构和申报会计师按照《北京证券交易所向不特定合格投资者公开发行股票并上市业务规则适用指引第1号》“1-21第三方回款”的要求执行了如下核查程序: |
二、【IPO审核要点与反馈】知识星球
三、【金融百宝书】知识星球
【金融百宝书】星球,内有【A股首次公开发行IPO保荐底稿】模版。
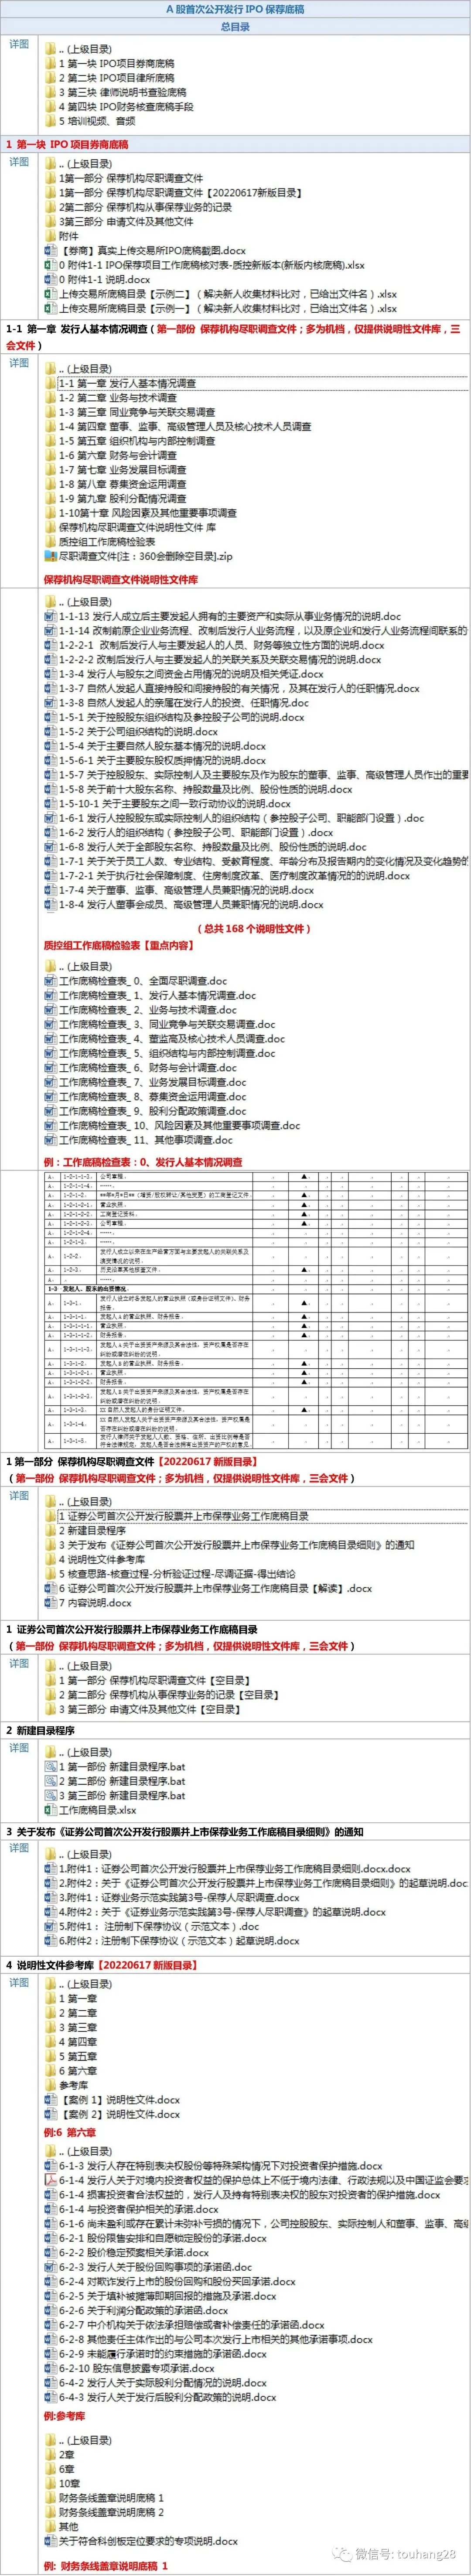
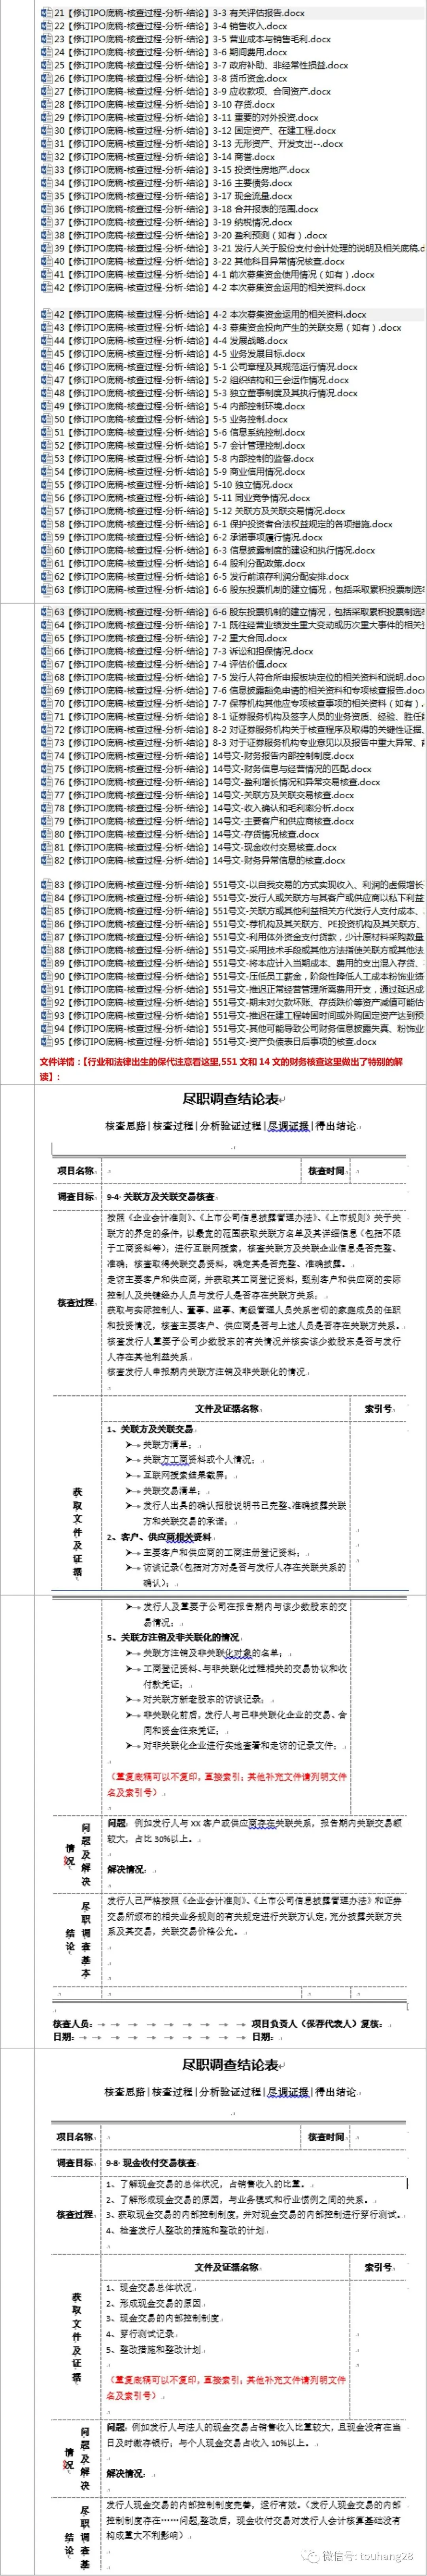
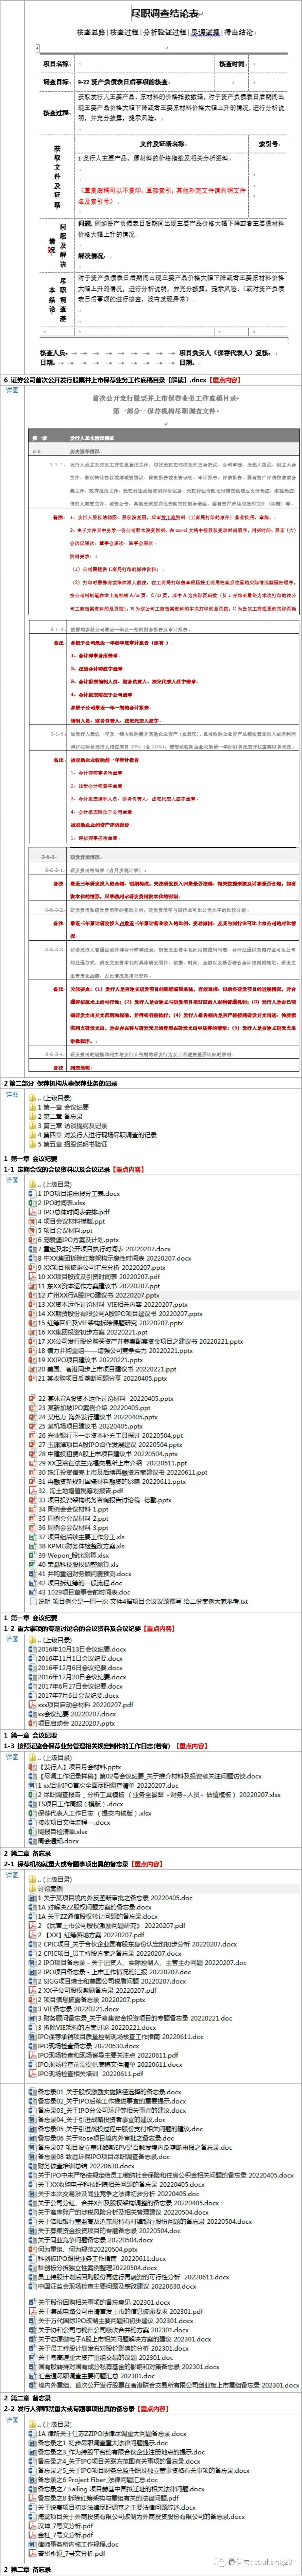
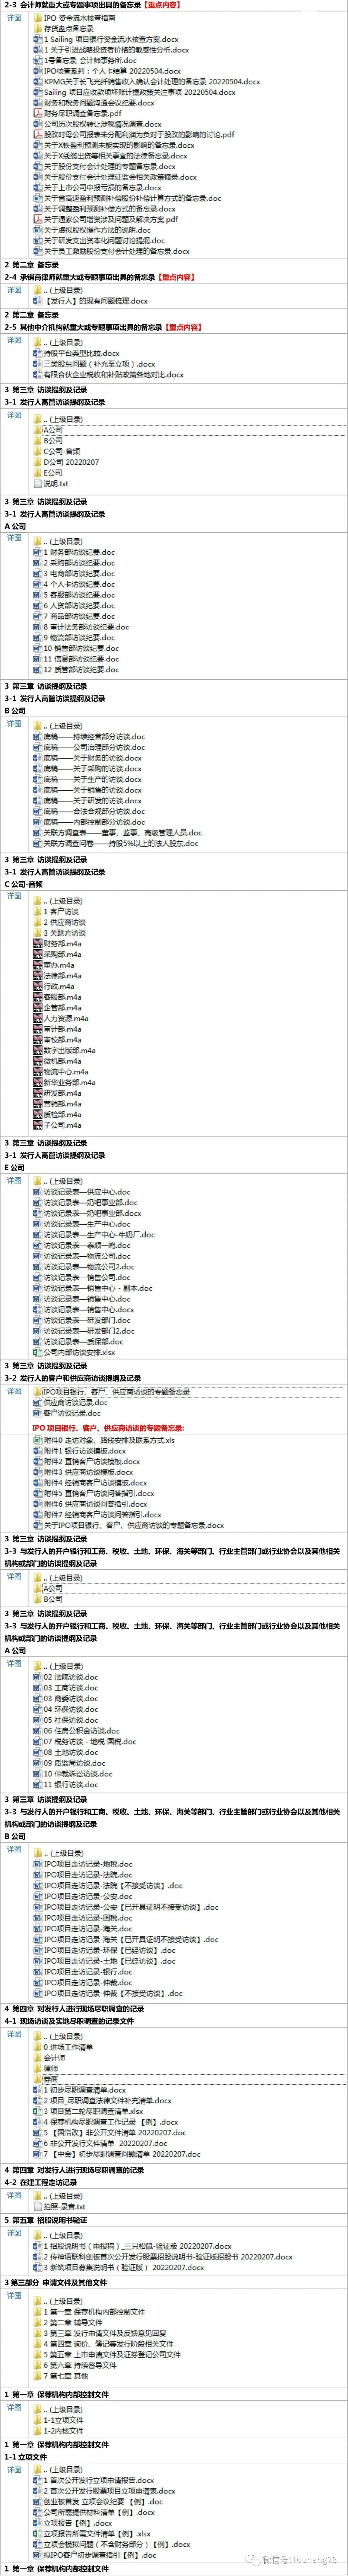
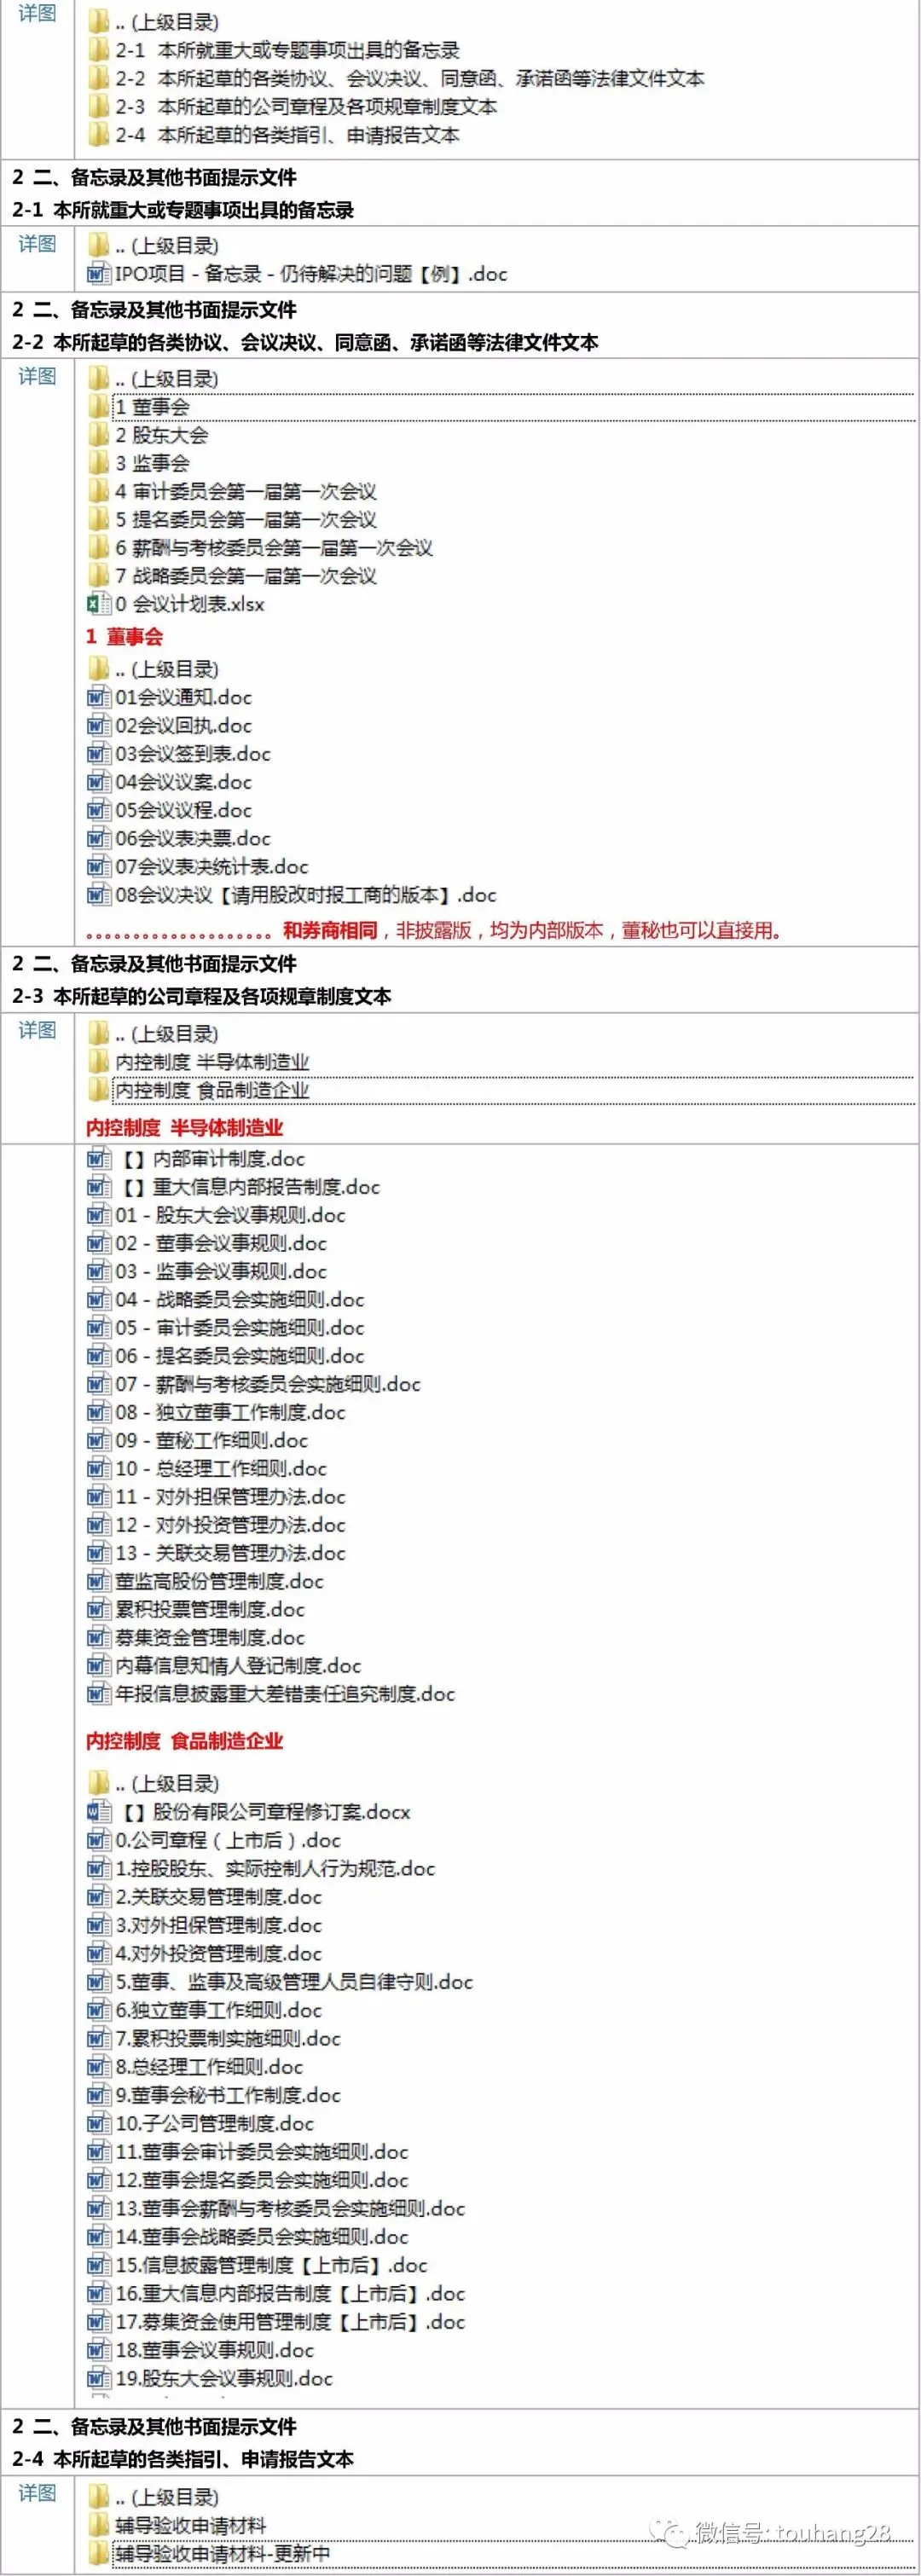
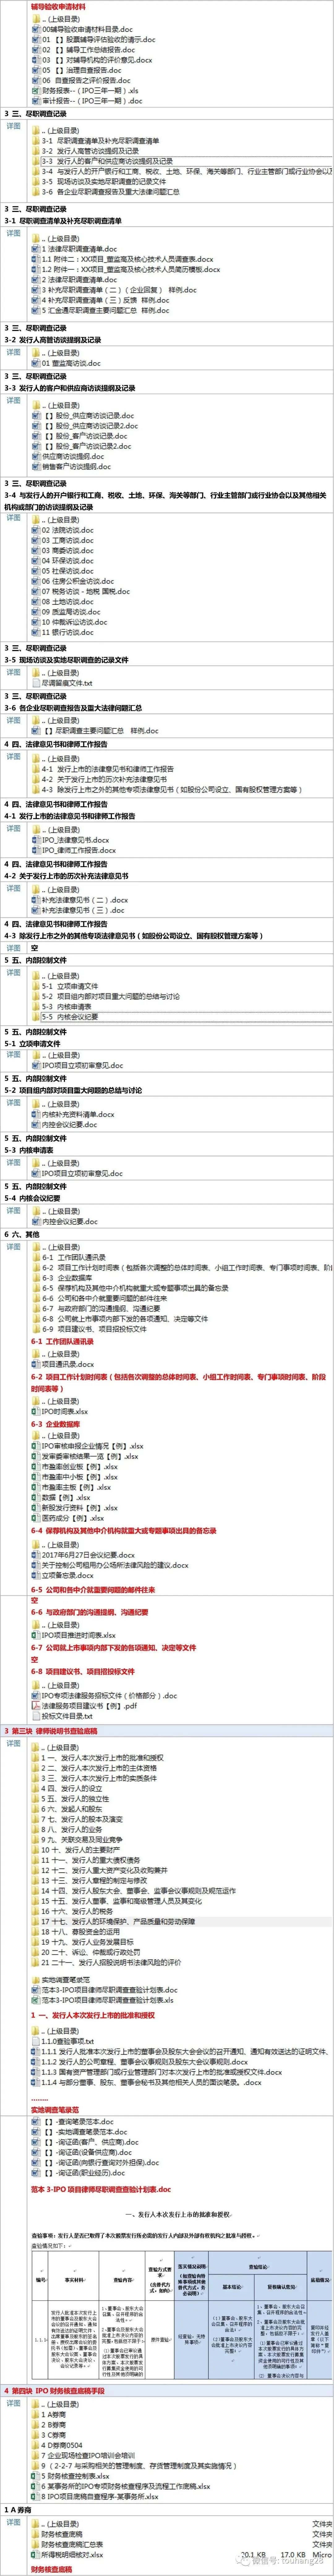
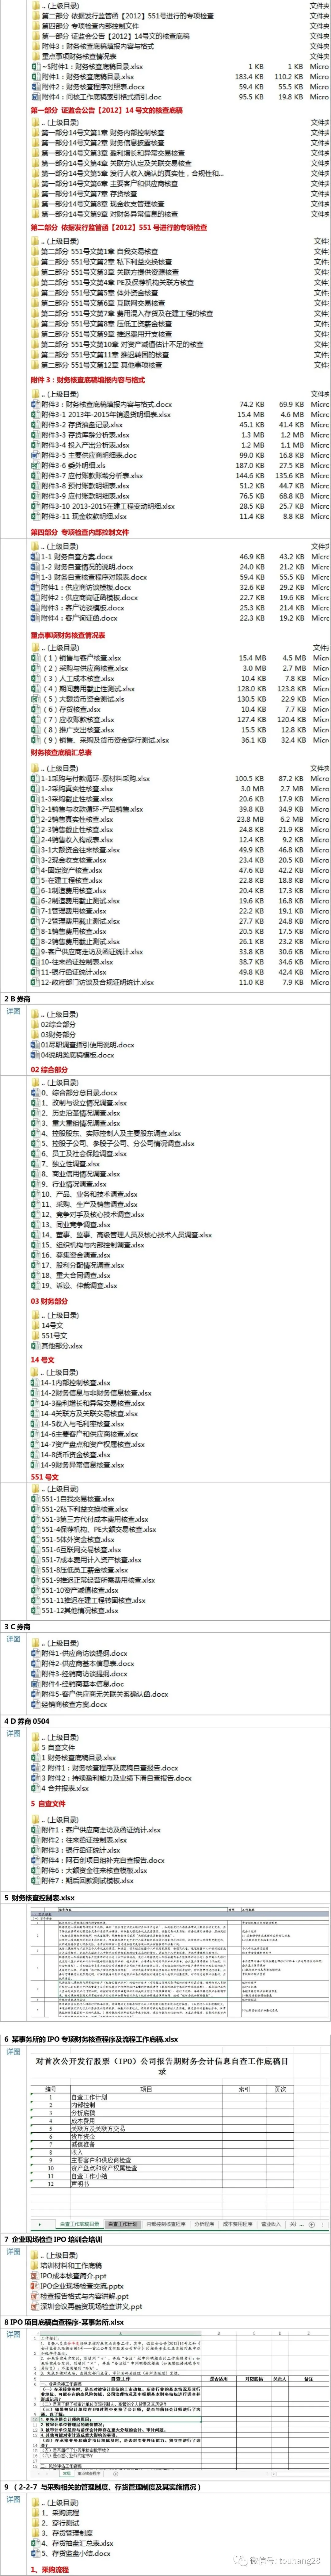
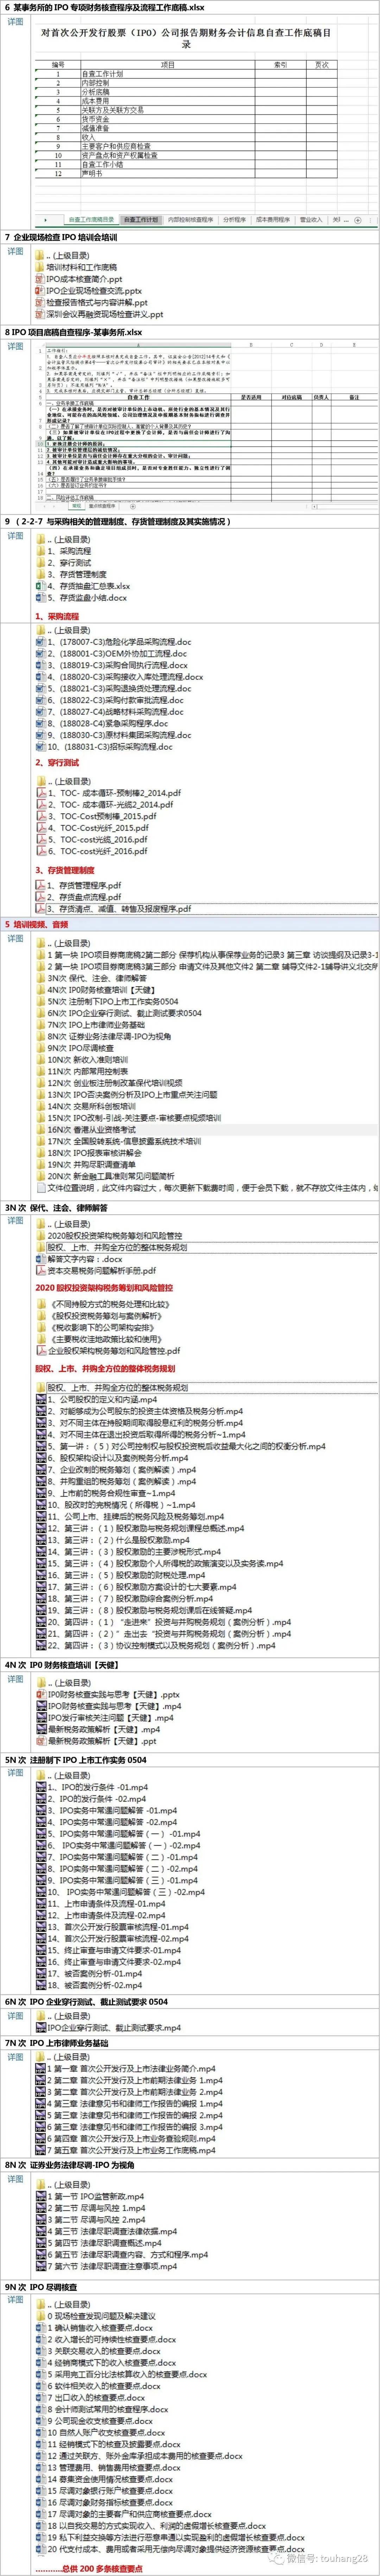
四、【A股首次公开发行IPO保荐底稿】
最新【A股首次公开发行IPO保荐底稿】内容介绍.…
    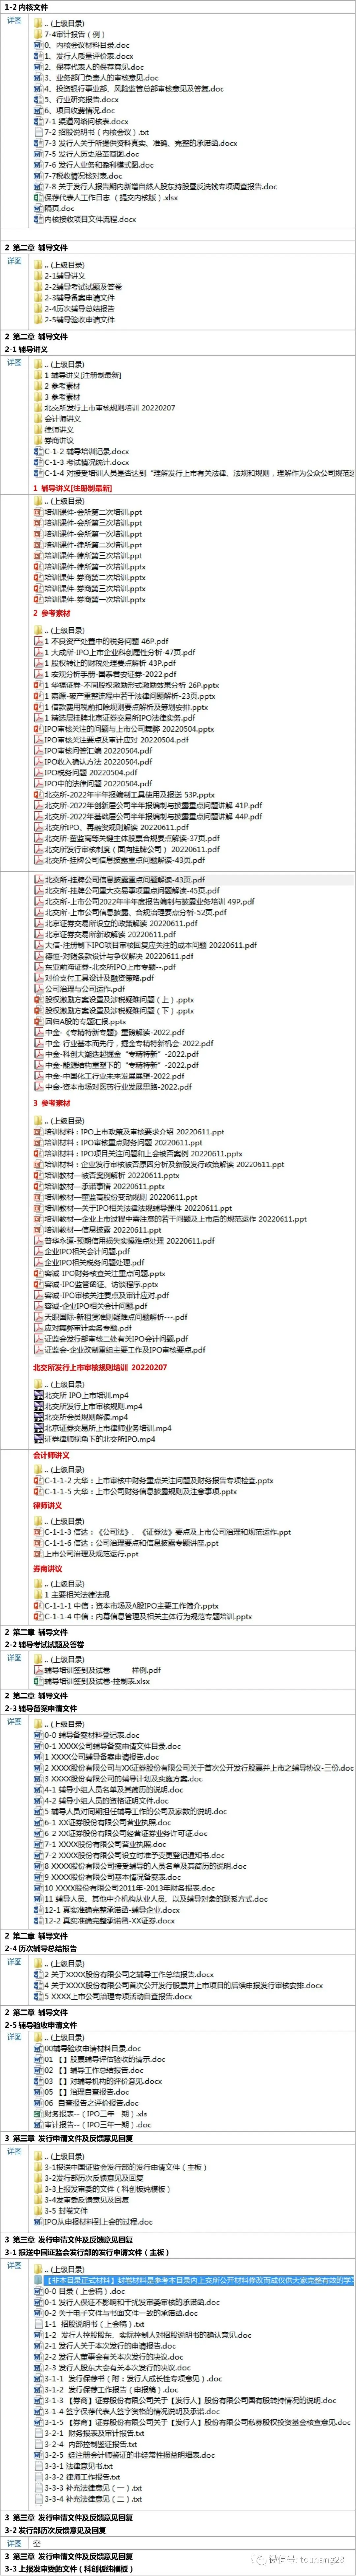 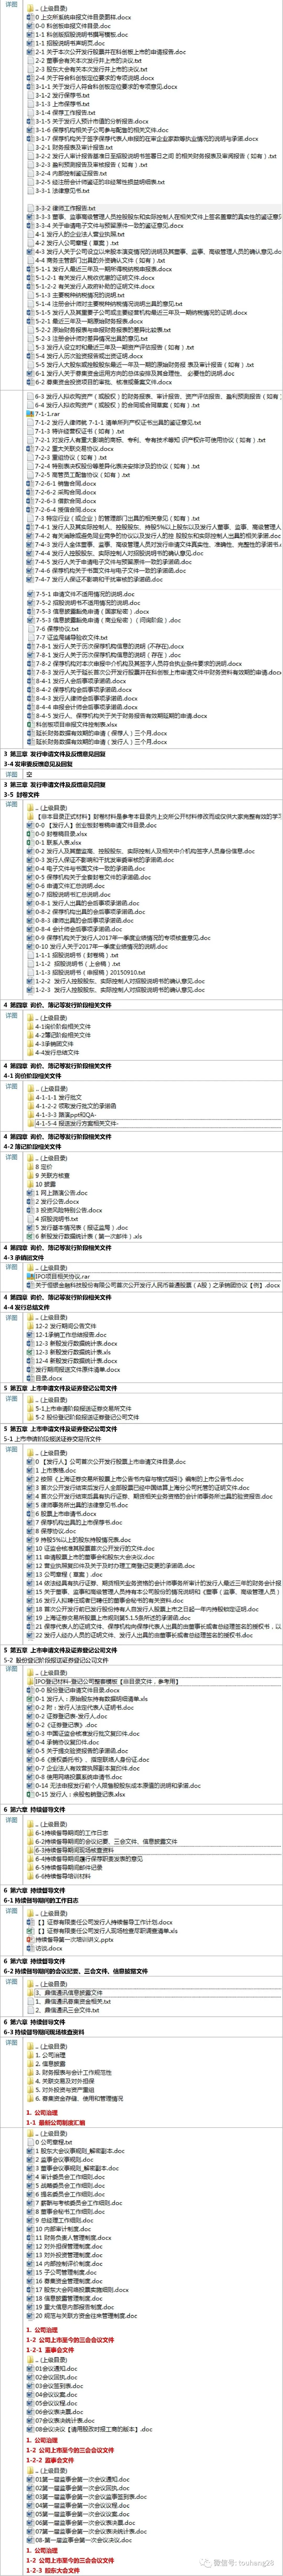 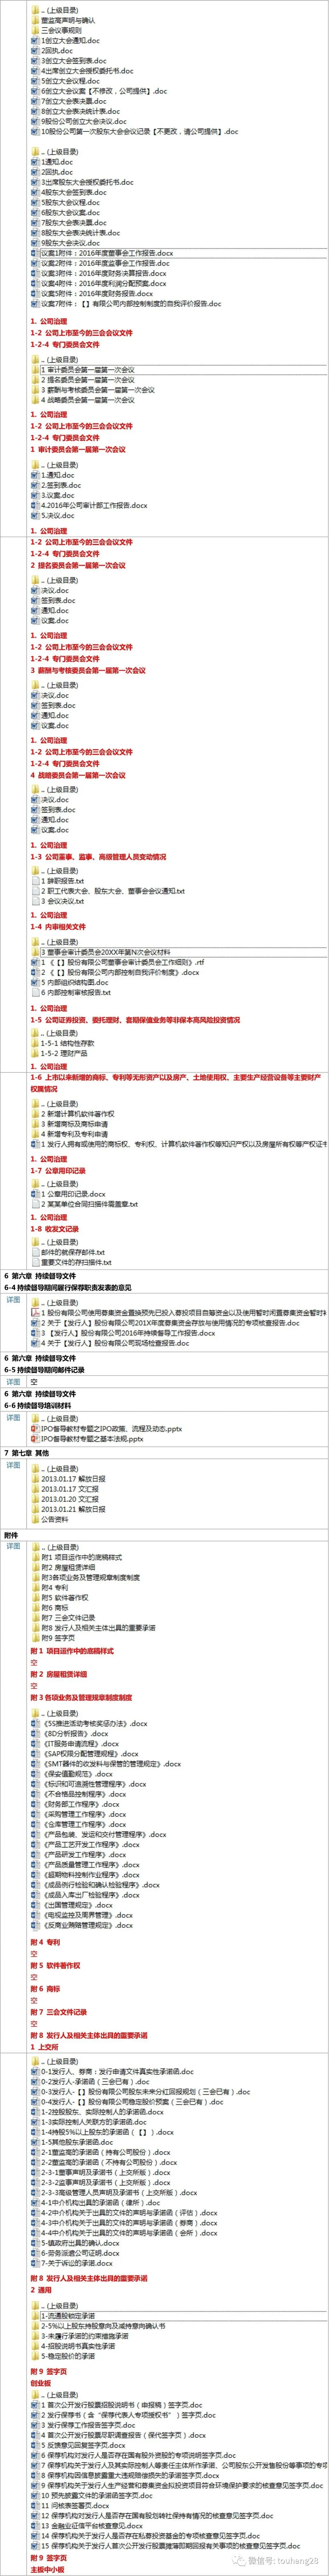 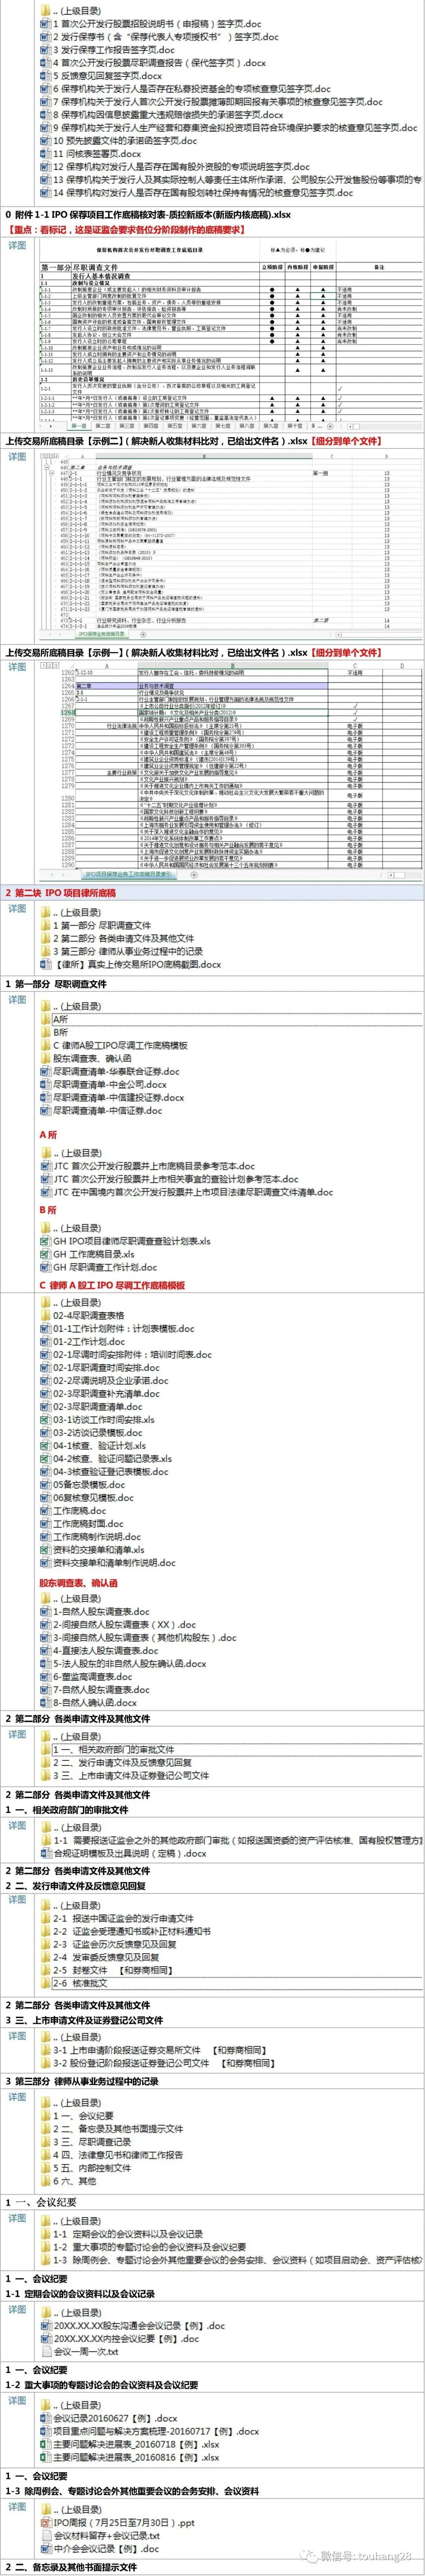      |
五、精彩文章