ARTICLE · 1161510
大模型普惠化加速,AI厂商融资需求不减——港股周报| 国盛海外
本文节选自2026年10月11日发布的报告《海外:大模型普惠化加速,AI厂商融资需求不减》。
摘 要
1)事件:10月8日至9日,北京举行了中欧贸易投资磋商机制第二次例会。在电动汽车和混动式汽车问题上,双方达成了重要的共识:以符合世贸组织规则的方式就混动汽车贸易达成谅解;双方忆及电动汽车反补贴案价格承诺指导文件,并将继续电动汽车反补贴案企业价格承诺和复审相关程序。欧委会贸易和经济安全委员表示,在10月15日至16日即将举行的欧盟峰会上,将就下一步措施做出最终决定。
2)阿里巴巴董事长蔡崇信重申全栈AI战略,强调模型、云计算及应用生态协同发展。蔡崇信认为,AI还有巨大的发展潜力,提升知识工作者的生产力,是AI最确定的应用场景。估算相关的总潜在市场规模(TAM)约为50万亿美元,在医疗、科研等领域,AI也可以成为加速创新的工具。
3)OpenAI宣布推出ChatGPT全新视觉广告形式,进一步扩大广告商业化。新广告形式将率先在图片生成场景中测试,通过商品、服务及使用场景图片帮助用户发现品牌和商品,预计于10月下旬启动测试。
4)OpenAI正式向更广泛用户推出GPT-6,并上线智能界面,支持根据用户需求动态生成交互界面。付费用户的底层模型为GPT-6-Sol,而免费用户的为GPT-6-Luna。
5)Anthropic发布 Claude Haiku 5.5,进一步降低小模型推理成本,并下调 Sonnet 5.5 缓存读取价格。
6)Google发布面向企业工作的通用 Gemini Agent。它是全新的通用一体化办公智能体,可以掌握全部业务背景信息,仅需一个提示框,就可以完成知识处理、答疑解惑、内容创作、代码编写等各类任务。
一、本周港股复盘
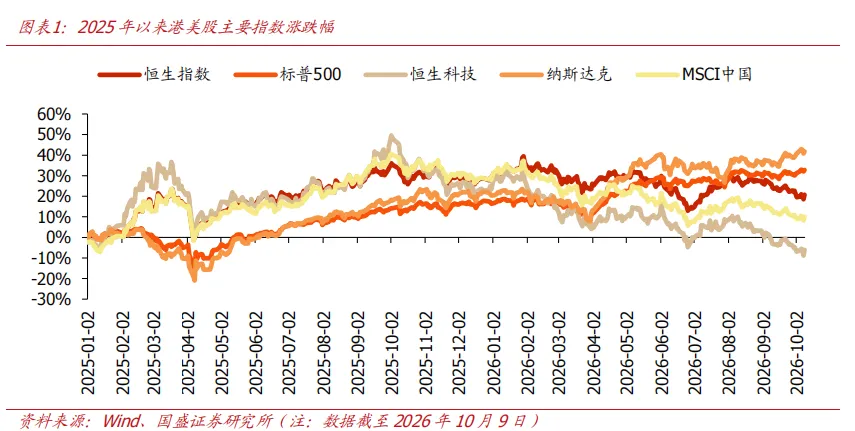
10月5日至10月9日,恒生指数从24040上涨至24211点,恒生科技指数从4184点上涨至4198点,周涨幅均为1.0%。自2026年以来,恒生指数、恒生科技指数分别变化-5.5%、-23.9%。
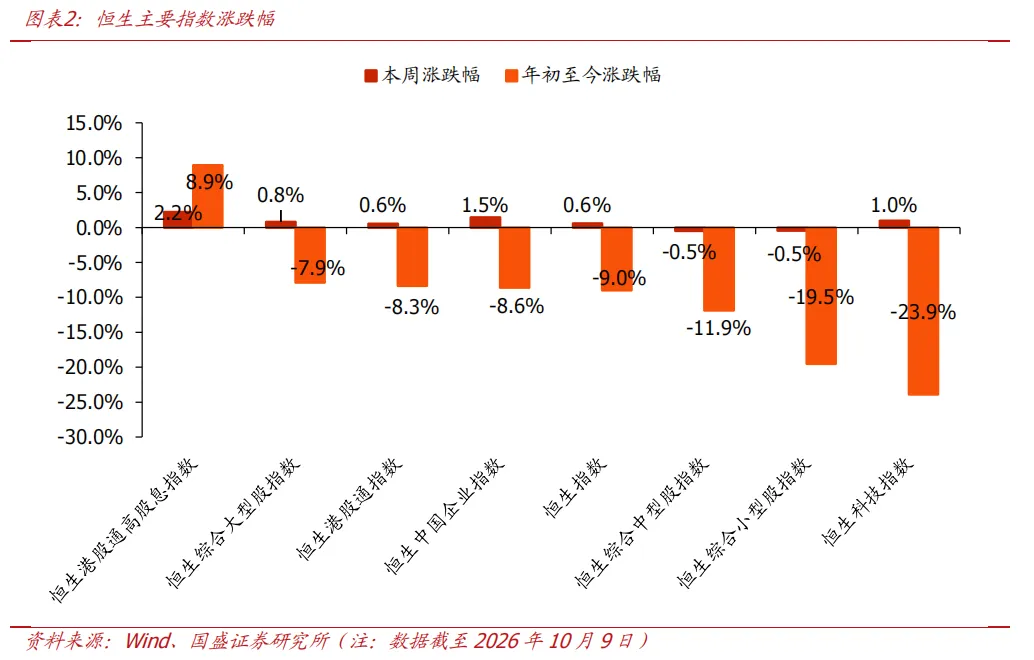
10月5日至10月9日,恒生港股通高股息涨幅最高,为2.2%。恒生综合中型股指数与小型股指数均下跌0.5%,跌幅最深。2026年以来,恒生港股通高股息指数涨幅最高,达8.9%;恒生科技与综合小型股指数跌幅最深,分别下跌23.9%、19.5%。
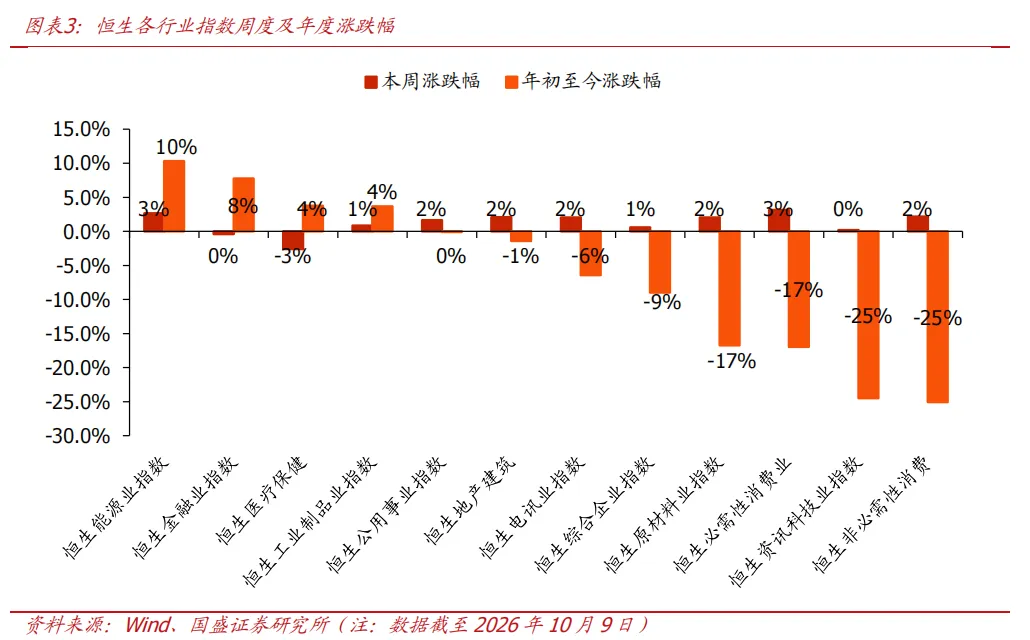
10月5日至10月9日,恒生必需性消费业上涨3.1%,涨幅最高。恒生医疗保健(-2.6%)跌幅最深。2026年至今,恒生能源业指数(+10.3%)与金融业指数(+7.8%)涨幅最高,资讯科技业(-24.5%)及恒生非必需性消费指数(-25.1%)跌幅最深。
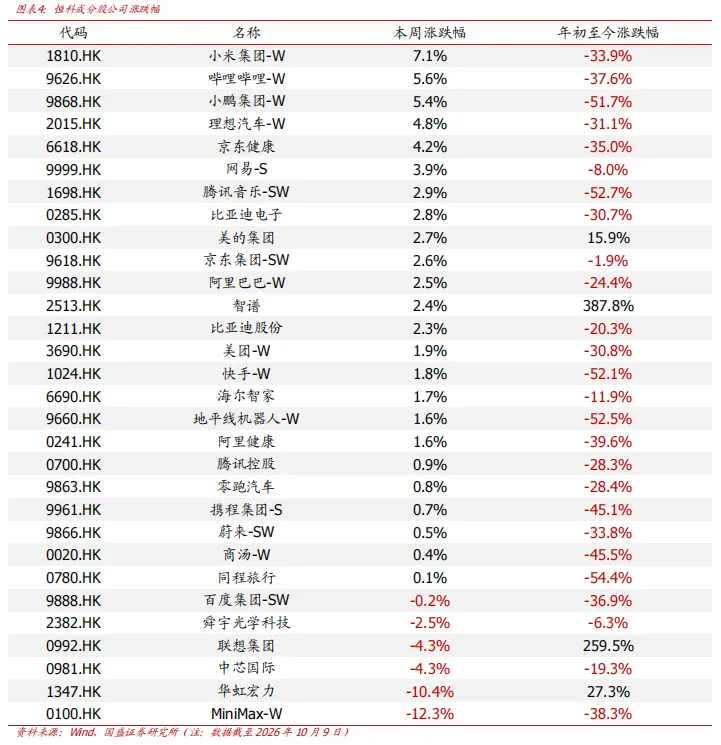
10月5日至10月9日,周涨幅前三的为小米集团-W(+7.1%)、哔哩哔哩-W (+5.6%) 、小鹏汽车-W(+5.4%),跌幅前三为中芯国际(-4.3%)、华虹宏力(-10.4%) 、MiniMax-W(-12.3%)。
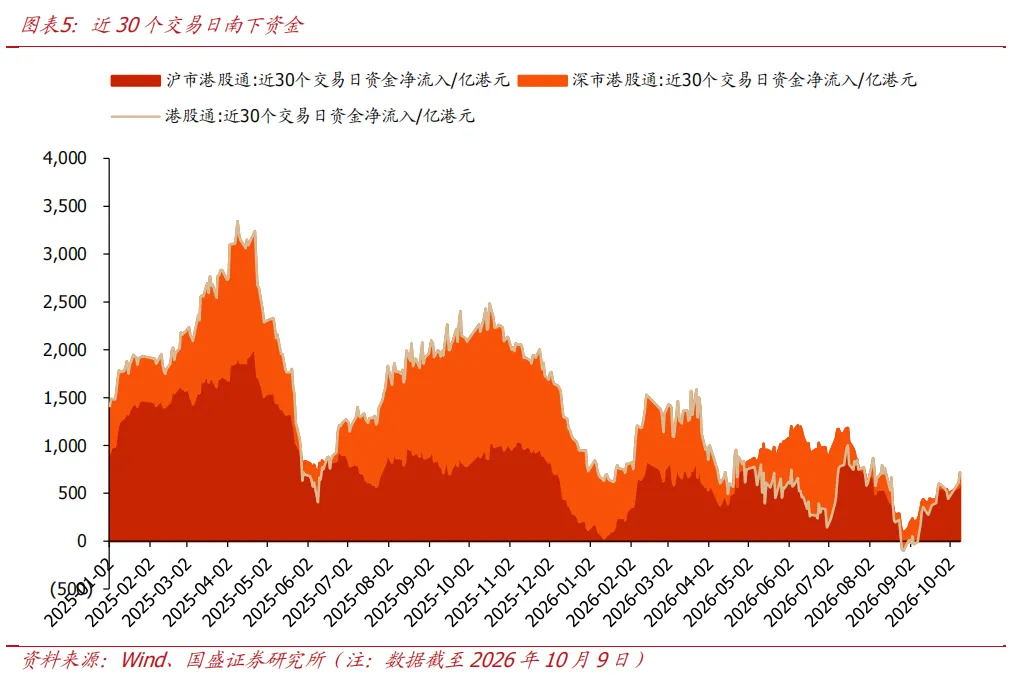
本周南下资金呈净流入。10月8日至10月9日,南下资金净流入68亿港元。截至10月9日,近30个交易日南下资金净流入718亿港元。
事件:10月10日,工业和信息化部等四部门公开发布关于进一步加强汽车产品创新设计和研发测试验证有关管理工作的通知(征求意见稿)。汽车产品创新设计技术指南围绕虚拟操纵件、门把手、新型人机交互系统、大角度座椅等方面提出具体测试验证要求。
根据汽车产品创新设计技术指南,汽车生产企业应当将安全风险评估前置,在产品研发设计阶段,对有关创新设计进行复杂工况、极端场景下的失效模式分析,充分识别潜在安全风险,评估不达标的创新设计,不得装车应用等。
事件:10月8日至9日,中国商务部部长王文涛与欧盟委员会贸易和经济安全委员马罗什·谢夫乔维奇在北京举行中欧贸易投资磋商机制第二次例会。此次磋商中,中欧双方在贸易和投资平衡、出口管制、知识产权和世贸组织改革四个工作板块达成16项共识。此次磋商双方在电动汽车和混动式汽车问题上,达成了重要的共识:双方以符合世贸组织规则的方式就混动汽车贸易达成谅解;双方忆及电动汽车反补贴案价格承诺指导文件,并将继续电动汽车反补贴案企业价格承诺和复审相关程序。
关于混动汽车贸易达成谅解,会后欧委会贸易和经济安全委员谢夫乔维奇对媒体表示,这项谅解将使中国混合动力及插电式混合动力汽车对欧出口在四年内减少“数百万辆”,相当于在原有预期规模上减半。谢夫乔维奇将此次谅解视为“中国首次同意调节其对欧汽车出口”。他表示,“这是关键的第一步,但也只是第一步”,并透露会谈结果将提交10月15日至16日举行的欧盟峰会,“届时将就下一步措施做出最终决定”。
【阿里巴巴】蔡崇信重申全栈 AI 战略,强调模型、云计算及应用生态协同发展。阿里巴巴董事长蔡崇信在公开交流中表示,未来五年AI有望逐渐成为类似互联网的基础设施,广泛融入社会和商业活动。在算力层,依托阿里云17年的积累及其在中国市场的领先地位,构建计算能力;在模型层,自主开发大模型,形成智能能力;在应用层,将AI应用于面向消费者和企业客户的产品与服务。对于AI当前的能力边界,蔡崇信认为,AI擅长帮助人们“省时间”,但在帮助人们“花时间”上,尚未取得同样的突破,还有巨大的发展潜力。在他看来,提升知识工作者的生产力,是AI最确定的应用场景。他估算,相关的总潜在市场规模(TAM)约为50万亿美元。在医疗、科研等领域,AI也可以成为加速创新的工具。(资料来源:IT之家)
【OpenAI】宣布推出 ChatGPT 全新视觉广告形式,进一步扩大广告商业化。新广告形式将率先在图片生成场景中测试,通过商品、服务及使用场景图片帮助用户发现品牌和商品,预计于10月下旬启动测试。公司同步扩大广告测量及归因合作,接入 AppsFlyer、Adjust、Branch 等平台,并与 DoubleVerify、IAS 合作开展品牌安全评估。ChatGPT 每周触达用户达12亿人,广告业务有望成为订阅之外的重要收入来源。(资料来源:OpenAI官网)
【Mistral】发布 Mistral Large 4,继续推进万亿参数级开放权重模型。Mistral Large 4 采用 MoE 架构,总参数约1T、激活参数52B,支持原生多模态及长上下文,重点面向编程、Agent、视觉理解场景。公司计划于10月底发布。价格方面,每百万token的输入/输出价格分别为1.36/4.18美元。(资料来源:Mistral官网)
【OpenAI】公开内部前沿模型产生的数学研究成果,推动 AI 应用于数学研究。OpenAI 将内部前沿模型产生的一批数学研究结果公开至 GitHub,并为部分证明提供 Lean 形式化验证,以便研究人员检查其正确性。公司同步披露模型推理摘要、计算资源消耗以及问题尝试数量等信息,称平均每项成果消耗约相当于 ChatGPT Pro 三小时思考的计算资源。相关研究成果仍需学界进一步验证,公司正在探索面向科学研究者开放相关前沿模型能力。(资料来源:OpenAI官网)
【OpenAI】正式向更广泛用户推出 GPT-6,并上线智能界面,支持根据用户需求动态生成交互界面。GPT‑6 能够结合文字、视觉内容和交互元素来组织回答,并根据问题决定如何搭配这些内容。借助智能界面,回答可以包含图形、可点按的按钮、表单、图表,以及可直接在对话中使用的交互体验。搭载智能界面的 GPT‑6 已面向全球 ChatGPT Plus、Pro、Business 和 Enterprise 用户推出,可在“聊天”选项卡中使用,并将推出范围将扩展至免费版和 Go 用户。付费用户的底层模型为GPT-6-Sol,而免费用户的为GPT-6-Luna。(资料来源:OpenAI官网)
【Anthropic】发布 Claude Haiku 5.5,进一步降低小模型推理成本,并下调 Sonnet 5.5 缓存读取价格。Haiku 5.5 定位高频、低成本任务及 Coding Agent 子智能体,针对10万 Token 以内请求,每百万输入及输出 Token 分别定价0.10美元和0.50美元,综合任务成本较 Haiku 4.5平均降低约75%。公司同步将 Sonnet 5.5 的缓存读取价格减半至每百万 Token 0.10美元,使典型 Agent 任务成本下降约20%,并向 Max 和 Team 订阅用户提供每月 API 额度。(资料来源:Anthropic官网)
【Google】发布面向企业工作的通用 Gemini Agent。它是全新的通用一体化办公智能体,可以掌握全部业务背景信息,仅需一个提示框,就可以完成知识处理、答疑解惑、内容创作、代码编写等各类任务。(资料来源:谷歌云服务公众号)
【Anthropic】推出 Claude Dashboards 和 Motion,将 AI 能力延伸至数据可视化与动态内容制作。Dashboards 支持将数据转化为实时更新的仪表盘,还可以将用户的想法转化为动画解说演示,当前仍处于测试阶段;Motion为企业版本,Docs、Slides和Design已脱离测试阶段。(资料来源:Claude官网)
长光辰芯披露2026H1业绩情况。长光辰芯2026H1实现收入6.41亿人民币,同比增长78.4%。公司上半年实现毛利率68.7%,较去年同期的62.2%提升明显。净利润端,公司上半年的归母净利约2.5亿元,同比增长197%。公司经调整净利润达2.85亿元,同比增长127%。
上半年工业成像场景是核心增长动力。从收入构成上看:上半年工业成像/科学成像/专业影像/其他收入各约5.3/1.0/0.07/0.01亿元,其中工业成像收入占总收入的82.8%,同比增速高达101.7%。这一高增长主要由高端工业检测、锂电及PCB检测需求增长驱动。同时,上半年国内市场/海外市场收入各约5.1/1.3亿元,各占总收入的79.7%/20.3%。
竞争壁垒:积极打造创新技术、垂直整合平台、战略合作关系、有序人才梯队。1)技术方面:公司建立11项核心专有技术,包括TDI图像传感器、BSI图像传感器、3D晶圆堆叠等,这些帮助公司在像素设计、电路设计和工艺开发方面建立强大的技术壁垒。2)制造方面:公司通过附属子公司长光圆芯来拓展传感器封装业务,目前公司的高可靠性陶瓷封装产品的产量可超过3万件/月。同时,公司与晶圆代工、传感器封装、陶瓷外壳、盖板玻璃等全球领先供应商维持稳定合作关系。3)客户网络:公司所在领域对可靠性和稳定性要求严格、壁垒高企,因此客户验证周期较长。公司与客户建立了长期有粘性的伙伴关系,目前公司海外收入占比达20.3%,显示了全球竞争力。4)人才梯队:公司研发团队目前约242名成员,占雇员总数的49.4%。公司亦注重广泛的股份激励措施。
后续驱动:半导体检测、专业影像、国际市场等均为重要增长驱动场景。1)半导体制造、高端PCB等领域的高精度检测需求增加。公司通过提升TDI像素技术、高性能全局快门等方案,将探测能力扩展至紫外、可见光及红外光谱。2)专业影像领域,公司与Leica建立战略合作关系,为其开发下一代相机的高性能CMOS传感器,旨在突破数码摄影技术极限。3)公司计划基于在日本、比利时等附属公司来整合国际客户开拓渠道,提升公司在CIS行业的市场份额。
联想集团26/27Q1收入和利润大超预期。联想披露截至2026年6月财季的业绩情况:收入同比增长43%至269亿美元,创单季度历史新高。毛利率由去年同期14.7%提升至16.5%,提升1.8个百分点。剔除认股权证公允值变动及其他非现金项目后,经调整净利达10.75亿美元,同比增长176%,首次突破季度10亿美元大关、经调整净溢利率达4.0%。
本财季AI相关收入同比增长60%,占总收入的35%。AI服务器项目储备增至540亿美元,环比增长157%。SSG中AI服务收入录得三位数同比增长。
IDG:PC市占率扩大优势,持续推动高端化。本财季公司IDG业务收入同比增长27%至171亿美元,经营利润率达7.1%。1)PC业务方面,本财季联想的PC出货量市占率达24.2%,同比提升0.5个百分点。公司在全球AI PC的份额达25.1%。2)手机业务方面,本财季智能手机收入实现双位数同比增长。高端产品(Razr、Signature、Edge)贡献智能手机收入的37%,创历史新高。
ISG:AI驱动服务器需求高增,客户及产品结构改善。本财季ISG业务收入同比增长98%至85亿美元,经营利润实现7.77亿美元的季度新高,经营利润率强势提升至9.1%。
1)服务器方面,AI服务器订单储备达540亿美元,环比增长157%。剔除去年同期中国区销售国际GPU收入影响后,AI服务器收入在国际市场录得三位数同比增长。
我们认为,本季ISG业务经营利润率的提升有如下贡献因素:a)企业基础设施同比近翻倍增长,利润率亦提升。b)云基础设施客群快速扩大,我们判断新型云服务商需求强劲。c)GB300等机架部署利润水平更高。d)公司作为生态系统领导者,产品设计能力更为突出。随着以上因素驱动,我们预计公司ISG的利润水平提升可持续。
2)企业级存储方面,集团在2026年4月收购Infinidat的100%股权。Infinidat是全球高性能企业级存储方案供应商。对Infinidat的收购有望助力联想扩展高端企业级的存储方案,在金融、医疗、电信等行业提供更多价值。
投资建议:我们预计公司26/27FY、27/28FY、28/29FY营业收入为1025/1157/1274亿美元,同比+23.4%/+12.9%/+10.1%;非香港财务报告准则归母净利润为40.21/51.01/59.94亿美元,同比+96.3%/+26.9%/+17.5%。考虑公司行业地位、未来的成长性等因素,我们认为公司合理市值为6405亿港元(目标价52港元/股),对应16x 27/28财年P/E,维持“买入”评级。
风险提示:全球宏观经济增长不及预期;全球PC市场销量不及预期;AIPC渗透率或盈利性不及预期;服务器行业增长不及预期;公司服务器市场份额提升幅度不及预期;上游原材料供应、涨价风险;新业务发展不及预期;汇率波动风险;测算假设不确定性风险;关税风险。
文中观点依据国盛证券研究所已发布的研究报告,具体内容及相关风险提示详见2026年8月14日发布的《联想集团(0992.HK):服务器利润高增,客户及产品结构升级》报告。
阿里巴巴发布2026年6月季度业绩。阿里巴巴FY2027Q1财季(截至2026年6月季度)录得总收入2690亿元,同比增长9%。本季non-GAAP净利润约207亿元,同比下降38%。自本季度,公司业务条线调整为阿里巴巴电商集团(中国电商、即时零售、国际电商和全球批发)、AI云与算力服务、AI实验室与应用和所有其他四大类:
1)阿里巴巴电商集团录得2059亿元收入,同比增长4%;经调整EBITA约397亿元,同比下降1%。其中,中国电商收入1109亿元,同比下降8%。即时零售收入533亿元,同比增长45%。国际电商收入278亿元,同比下降1%。全球批发收入139亿元,同比增长7%。2)AI云与算力服务录得484亿元收入,同比增长45%;经调整EBITA约56亿元,同比增长133%。3)AI实验室与应用录得33亿元收入,经调整EBITA-139亿元。4)所有其他业务录得收入288亿元,经调整EBITA -33亿元。
电商基本盘保持稳健,即时零售UE持续改善。剔除新营销发展计划带来的收入冲减影响,本季度客户管理收入同比增长1%。即时零售方面,随着客单价提升及履约效率改善,淘宝闪购在保持市场份额稳定的同时,UE环比继续优化。此外,即时零售也带动淘宝App月活跃消费者增长。
云业务继续加速,盈利能力改善明显。本季度AI云与算力服务收入同比增长45%,预计未来几个季度收入增速仍有望继续提升。AI相关产品的年化收入495亿元,连续第12个季度实现三位数同比增长,其收入已占外部云收入的35%。截至8月,包括MaaS在内的模型及应用服务收入ARR已经突破160亿元人民币。盈利能力方面,在规模效应及定价能力提升的背景下,云业务经调整EBITA利润率进一步提升至12%。
资本开支方面,本季度Capex达677亿元,较高投入主要受到设备集中交付节奏影响,后续仍将保持积极的AI基础设施投入。管理层表示,按照当前AI产品平均毛利率测算,相关资本开支预计约3年可以实现回本。
投资建议:我们看好阿里云业务的增长及盈利结构的持续优化、阿里的全栈式AI布局。我们预计公司2027-2029财年收入为11039/12265/13926亿元;non-GAAP归母净利989/1462/1848亿元。基于电商10x 2028e P/E、AI云30x 2028e P/E、AI实验室及应用1x 2028e P/S、其他业务1x 2028e P/S,我们给予公司(9988.HK)212港元/(BABA.N)216美元目标价,重申“买入”评级。
风险提示:电商需求不及预期、阿里云变现不及预期、闪购减亏不及预期。
文中观点依据国盛证券研究所已发布的研究报告,具体内容及相关风险提示详见2026年8月24日发布的《阿里巴巴-W(9988.HK):阿里云增速亮眼,盈利性持续提升》。
腾讯发布2026Q2业绩。腾讯2026Q2录得收入2048亿元,同比增长11%。毛利达1184亿元,同比提升13%,毛利率达58%。non-GAAP归母净利润约684亿元,同比增长9%。
分业务来看:1)增值服务本季度收入984亿元,同比增长8%。其中,本土游戏收入同比增长17%至473亿元,主要得益于《三角洲行动》《洛克王国:世界》等游戏的收入贡献。国际游戏收入186亿元,同比下降0.8%。社交网络收入325亿元,同比增长0.8%。2)广告收入同比增长22%至436亿元,AI赋能效果持续显现。3)金融科技与企业服务收入同比增长9%至603亿元,其中腾讯云收入增速已超20%。
本土游戏恢复高增速,海外游戏受汇率因素拖累。1)本土游戏中,长青游戏《三角洲行动》《无畏契约》平均DAU创新高,新游《洛克王国:世界》平均DAU和流水在国内同期新发布手游中均位居第一。2)海外游戏若按固定汇率计算,同比增长4%,《鸣潮》《VALORANT》的收入增长被Supercell旗下部分游戏收入下降所抵消。
AI持续驱动精准营销,视频号商业化持续加速。本季度互联网、电商、本地服务等主要行业广告投放均有所增长。流量库存方面,视频号用户使用时长同比增长超20%,广告加载率仍有进一步提升空间。
Hy系列模型持续迭代,WorkBuddy商业化表现亮眼。模型方面,Hy3正式版性价比较高,更大参数规模的Hy4仍在研发推进,预计将在2026年内发布。应用方面,WorkBuddy保持健康的用户留存,且用户付费意愿较强,初步验证Work Agent的商业化潜力。
资本开支持续加速,AI基础设施进入集中投入阶段。本季度资本开支达到528亿元,较上季度319亿元进一步提升。算力采购显著增加,一方面用于内部模型训练与升级、AI应用等商业化,另一方面也能满足腾讯云外部客户的AI算力需求。若自有模型及应用商业化进度低于预期,部分算力可用于承接外部需求,提升AI基础设施的利用率以降低投资回报风险。
投资建议:维持“买入”评级。持续关注Hy模型迭代以及WorkBuddy、小微等产品的商业化进展,预计腾讯2026-2028年收入为8278/9040/9895亿元,non-GAAP归母净利为2694/2847/3075亿元。我们给予腾讯目标价717港币,对应20x 2027e P/E,重申“买入”评级。
风险提示:新游表现不及预期,宏观环境不及预期,AI迭代进展不及预期。
文中观点依据国盛证券研究所已发布的研究报告,具体内容及相关风险提示详见2026年8月14日发布的《腾讯控股(0700.HK):传统业务基本盘稳固,AI基建投入加速》报告。
本文节选自国盛证券研究所已于2026年10月11日发布的报告《海外:大模型普惠化加速,AI厂商融资需求不减》,具体内容请详见相关报告。
作者信息
相关研究
《C端智能体应用涌现,海外大模型持续迭代》—2026-10-06
《Muse点燃C端Agent,阿里加码AI基础设施》-2026-09-27
《美联储加息落地,AI算力供需缺口持续》 -2026-09-20
《海外大模型迭代提速,港股迎来新一批进通企业》-2026-09-06
《算力扩容持续推进,国产大模型迭代提速》-2026-08-31
《AI产业政策落地,大模型能力持续演进》-2026-08-17
《模型定价预期重塑,FDE价值随AI商业化加速凸显》-2026-08-10
《科技巨头上修Capex,AI投入周期持续强化》-2026-08-03
《谷歌加码Capex,关注美股财报周信号 》-2026-07-28
《端侧智能加快落地,Kimi K3推进开源模型能力前沿》-2026-07-20
《大模型厂商加速迭代,关注优质低估资产》2026-07-12
《AI推理需求加速提升,关注模型及硬件机会》2026-06-29
特别声明:《证券期货投资者适当性管理办法》于2017年7月1日起正式实施。通过微信形式制作的本资料仅面向国盛证券客户中的专业投资者。请勿对本资料进行任何形式的转发。若您非国盛证券客户中的专业投资者,为保证服务质量、控制投资风险,请取消关注,请勿订阅、接受或使用本资料中的任何信息。因本订阅号难以设置访问权限,若给您造成不便,烦请谅解!感谢您给予的理解和配合。
重要声明:本订阅号是国盛证券海外市场团队设立的。本订阅号不是国盛海外市场团队研究报告的发布平台。本订阅号所载的信息仅面向专业投资机构,仅供在新媒体背景下研究观点的及时交流。本订阅号所载的信息均摘编自国盛证券研究所已经发布的研究报告或者系对已发布报告的后续解读,若因对报告的摘编而产生歧义,应以报告发布当日的完整内容为准。本资料仅代表报告发布当日的判断,相关的分析意见及推测可在不发出通知的情形下做出更改,读者参考时还须及时跟踪后续最新的研究进展。本资料不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,不能够等同于指导具体投资的操作性意见,普通的个人投资者若使用本资料,有可能会因缺乏解读服务而对报告中的关键假设、评级、目标价等内容产生理解上的歧义,进而造成投资损失。因此个人投资者还须寻求专业投资顾问的指导。本资料仅供参考之用,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主作出投资决策并自行承担投资风险。版权所有,未经许可禁止转载或传播。
↓↓↓点击“阅读原文”可查看该报告PDF文件