ARTICLE · 1163243
营收口径罗生门:OpenAI收入“缩水”背后,AI商业化进入成本分层时代
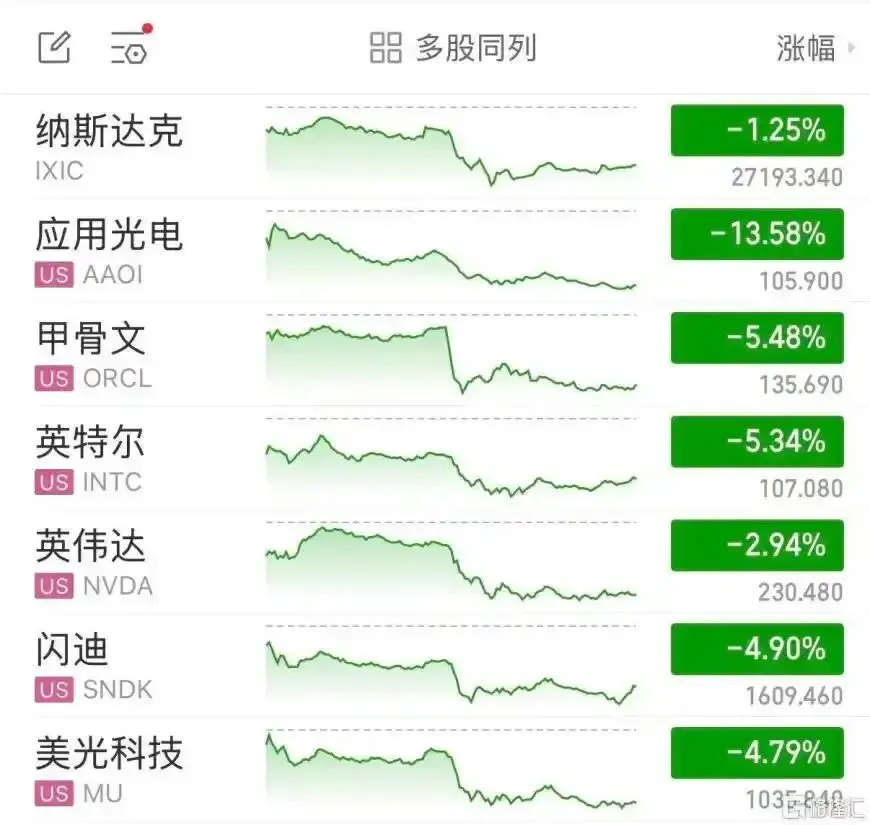
一则 OpenAI 年化收入低于预期的消息,搅动了整个美股 AI 板块。市场此前预期其 ARR 可达 700 亿美元,而最新披露的真实年化收入仅为 500 亿美元,200 亿美元预期差一经传出,AI 相关标的集体下挫,市场开始重新审视大模型行业高增长叙事的真实性。
ARR,也就是年度经常性收入,是当前 AI 初创公司最常用的估值指标,计算逻辑为最新单月经常性收入乘以 12,适合衡量订阅、API 这类持续收费业务的增长速度,也是资本给头部大模型企业定价的核心标尺。但很多人忽略了,ARR 只是一个运营指标,并非标准化财报科目,统计口径的差异,直接造成了 OpenAI 与 Anthropic 这两大对手的收入对比陷阱。
此前市场流传 OpenAI 接近 700 亿美元的数字,是投资者为对标 Anthropic,把微软、亚马逊云渠道分销模型的全额销售额一并计入的调整后数值。而 OpenAI 自身采用净额法核算,只统计扣除云厂商分成后,真正归属自身的收入。微软 Azure、亚马逊云平台售卖 OpenAI 模型产生的收入,云厂商会拿走大部分分成,这部分不能全部算作 OpenAI 营收。
反观 Anthropic,自 7 月至今,对外披露的 ARR 稳定在 750 亿美元,始终采用总额法:把 AWS Bedrock、谷歌云等渠道卖出模型的全部销售额计入自己的 ARR,云平台的渠道分成没有扣除,相当于把分销渠道的整体流水算作自身收入,数字天然会更高,存在一定水分。当统一到相同净额口径对比,两家头部模型公司的收入体量已经十分接近,OpenAI 正在快速追上 Anthropic。
更值得警惕的不是口径差异,而是增长动能的变化。Anthropic 的 ARR 在近几个月几乎停滞,增长红利见顶。叠加全行业持续的大模型降价竞赛,市场开始怀疑,AI 行业能否长期维持过去那种爆发式增长。
这个现象放在企业采购视角很容易理解:AI 本质上可以类比为企业雇佣的数字员工,企业采购 AI 服务,同样会做人力成本管理。绝大多数公司不会全员高薪聘请顶尖人才,而是采用高低搭配的用工结构:少数高薪专家负责前沿攻关,大量普通岗位由平均薪资的员工承担。企业使用 AI 的逻辑如出一辙。
当 AI 从尝鲜阶段走向规模化落地,企业客户会主动开启 AI 成本管控。大量文案整理、信息检索、基础数据处理等日常工作,完全可以调用低价基础大模型完成,只有前沿研发、复杂推理等高难度任务,才会采购顶级高性能模型。高端模型单价高、消耗算力巨大,使用场景有限,很难形成海量调用;而平价模型会承接绝大多数日常业务需求,价格战会持续压缩行业整体收入增速。
过去资本市场对 AI 的乐观假设,建立在企业不计成本大规模调用顶尖模型之上。但现实的商业化路径,是客户会精打细算,按需分层选型。头部模型企业收入增速放缓,并不代表 AI 没有价值,而是行业从 “不计成本的增长泡沫”,进入理性的成本分层阶段。