ARTICLE · 1165942
AI漫剧股暴涨,从电视机到手机屏:影视剧的"第三次革命",正在打开一个百亿市场
本文为个人学习与研究材料,不构成任何投资建议。
10月12日,A股跌得很惨。
三大指数全绿,创业板跌2.61%,4300多只个股下跌。
这种盘面下,一般没什么好聊的,但传媒板块逆势爆了,12只涨停。
这些AI漫剧概念股,因新生产力技术革命,迎来了新一轮变革,影视剧的未来发展趋势主要是以AI漫剧为主,这就是这些AI漫剧股暴涨的主要原因。
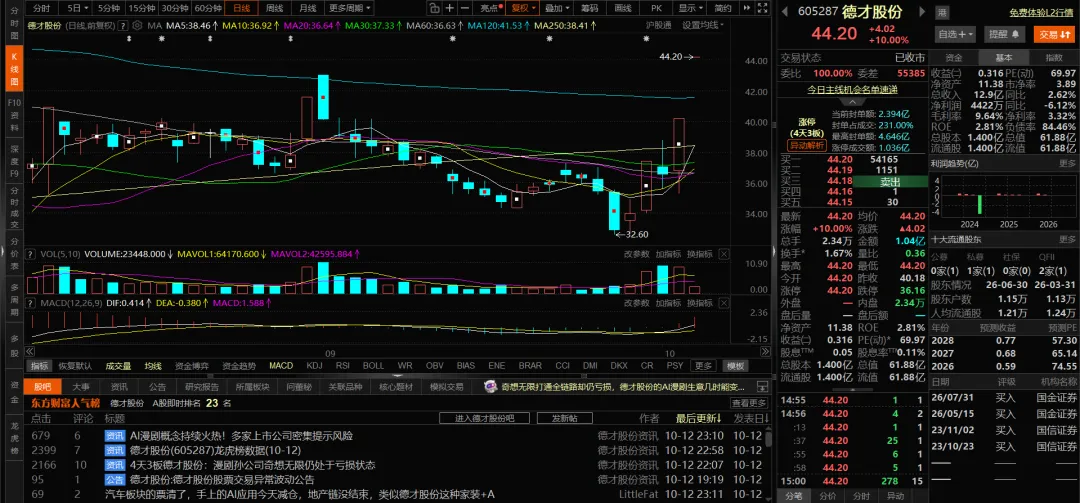
德才股份是一家装修公司,主体业务是装饰装修和房屋建筑,但它在2025年12月设立了控股孙公司福建奇想无限网络,持股51%,奇想无限做的是"造漫工厂",一套覆盖图片生成、视频创作、AI造剧、配音、音乐的AIGC工具链,另外还有互动影游Agent和出海一键转绘Agent,今天一字涨停,连续4天3板。
慈文传媒做影视剧和艺人经纪,2连板,它在公告里说得很实在:AIGC平台还在建设中,尚未形成相关收入。
果麦文化主营图书策划与发行,占营收85.7%,但子公司果麦智娱在2026年7月推出了首部原创AI短剧《三界反骨仔》,红果平台峰值热度4600万,累计观看1.5亿,今天20CM涨停。
一家装修公司、一个承认还没赚钱的影视公司、一个主营卖书的,都在涨。
凭什么?
因为AI漫剧已经不是概念了。
DataEye的数据:2025年国内这个市场规模从50.4亿涨到约189.8亿,一年涨276%,2026年预计破400亿。
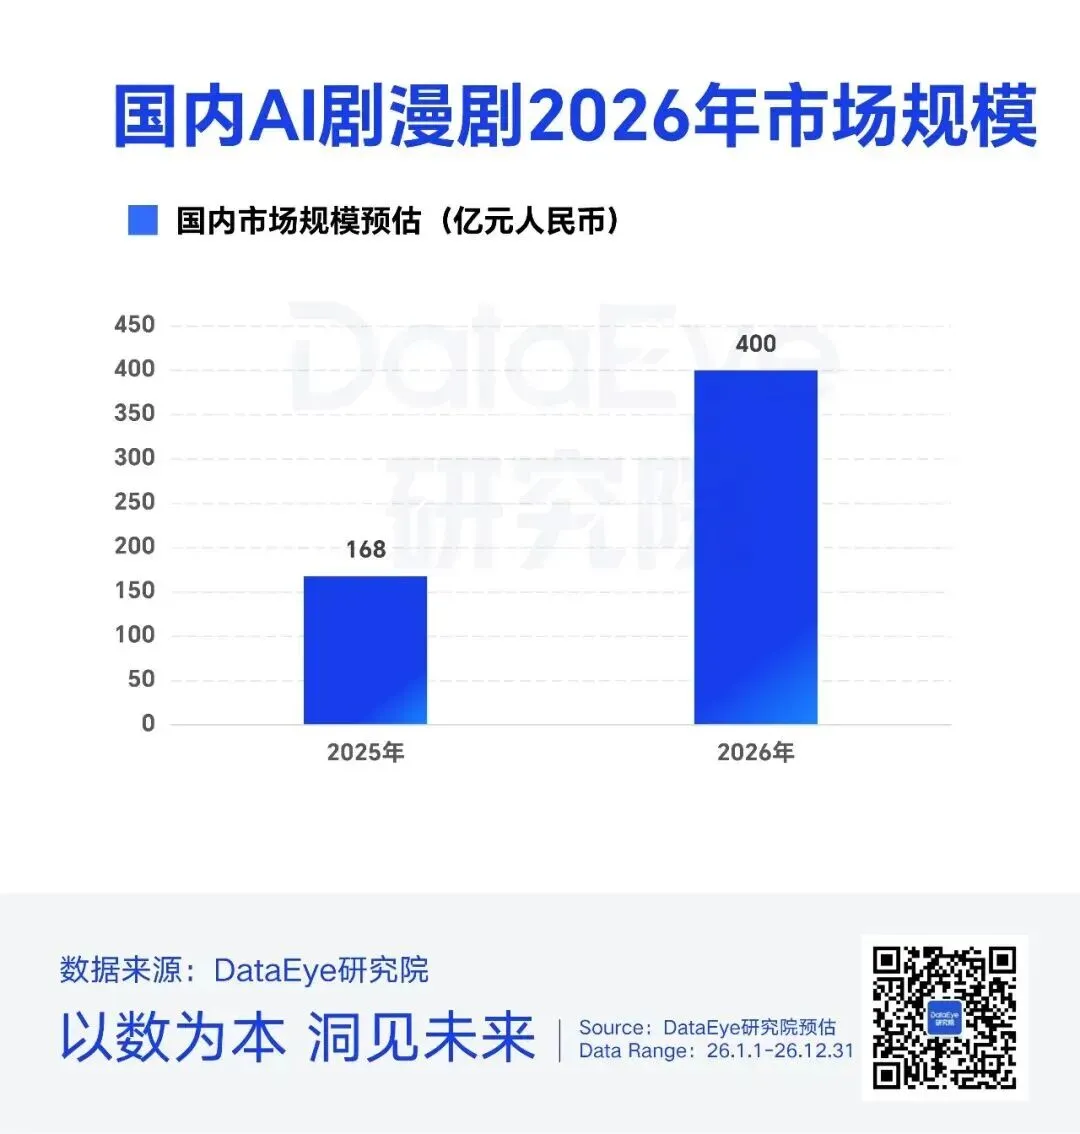
图源:公众号@DataEye短剧观察
两年时间,从零跑出一个四百亿的市场。
这个速度,在影视行业四十年历史上没发生过。
要理解它为什么快,得看清一件事,影视剧这四十年,真正经历的革命只有三次,AI漫剧是第三次。
一、影视剧行业四十年,历经三次革命
影视剧这四十年一直在变:技术在变、平台在变、观众的口味也在变。
但把所有变化摊开看,会发现它们全挂在同一根线上:观众获取内容的方式变了。
它一变,收入模式就跟着变。
说起来,影视剧真正经历的革命只有三次。
电视台播放影视剧模式是起点,那是影视剧本来的样子:一个频道、一块屏幕、观众坐在家里等更新。
之后经历三次变革:
第一次:网播剧,观众能自己选择了;
第二次:真人短剧,算法推荐,内容主动找人;
第三次:AI漫剧,以红果免费短剧为例,不用真人拍剧,AI即可生产内容。
其实每一次的演变条件都是技术革命,同时赚的钱换了一种。
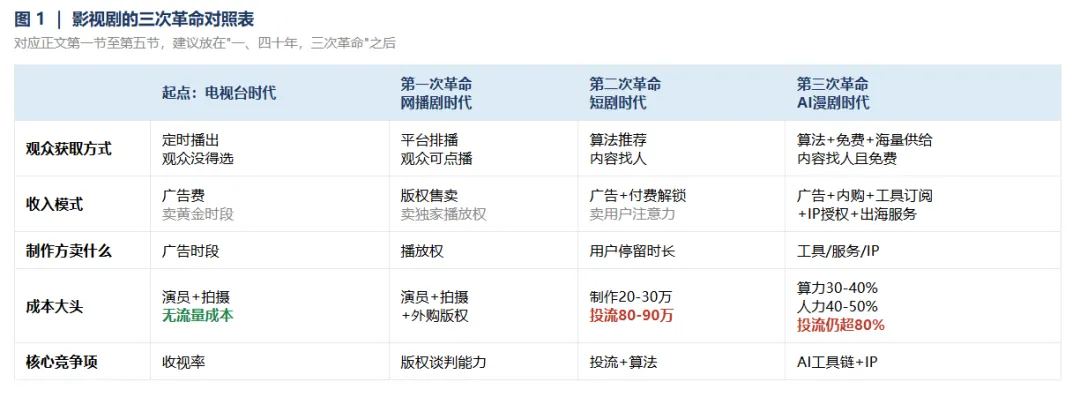
图1:影视剧的革命变迁对照表
还有一件事四十年没变过,那就是制作一部剧的钱,从来都是最大的一笔支出。
电视台时代,这笔钱叫"黄金时段溢价";网播时代叫"版权采购费";短剧时代叫"投流费"。
到AI漫剧时代,它还叫投流费。
AI技术把"把片子拍出来"的成本打掉了90%,但吸引观众这件事,一分钱没省,该投流还得投流。
二、影视剧的起点:电视台时代,观众没得选
从80年代末到21世纪初,电视剧是这么播的。
晚上八点,一部剧,连播两集,观众坐在电视机前收看,那是央视一套的黄金档。
不能快进,不能倒退。
而且电视台握着这条唯一的通道,把它切成广告时段,卖给广告主。
制作方赚的是广告费, 收视率越高,广告主出价越高,一部剧好不好,主要看收视率:有多少人看。
那时候制作方不用花钱买流量,流量电视台给,垄断的,你想拒绝都没有。
那几年做电视剧,命好就能活,拍完了播出去,就有人送钱。
后来,时代变了。
三、网播剧时代:观众能自己点了
2004年前后,优酷、土豆、PPTV起来了。
电视机的垄断被打破。
观众能自己挑。想看哪部电视剧,不用等八点,不用看广告,点开就看,还能一口气看完,不用等连播。
观众有了选择权。
原来的通道只有电视台一条,现在劈成无数条垂直的网播平台,每一条都是能卖东西的货架。
制作方很快发现:光有内容不够,你得让别人看得见你。
于是就有了版权。
拍完,把独家播放权卖给平台,平台付版权费,或者按集分账,钱到手,权利交出去,转身拍下一部。
这一代赚的是版权费。
电视台时代是「我拍的内容你帮我卖广告」,网播时代是「我拍的内容卖给你,你自己想办法赚钱」。
性质变了。
成本也跟着变:多了外购版权这一项,平台抽成也开始了。
但投流这件事,制作方还是不用碰,平台要自己买量,把用户导过来。
平台自己赚了什么?看爱奇艺的账
爱奇艺是这条路最典型的样本,2026年3月刚向港交所递表申请上市。
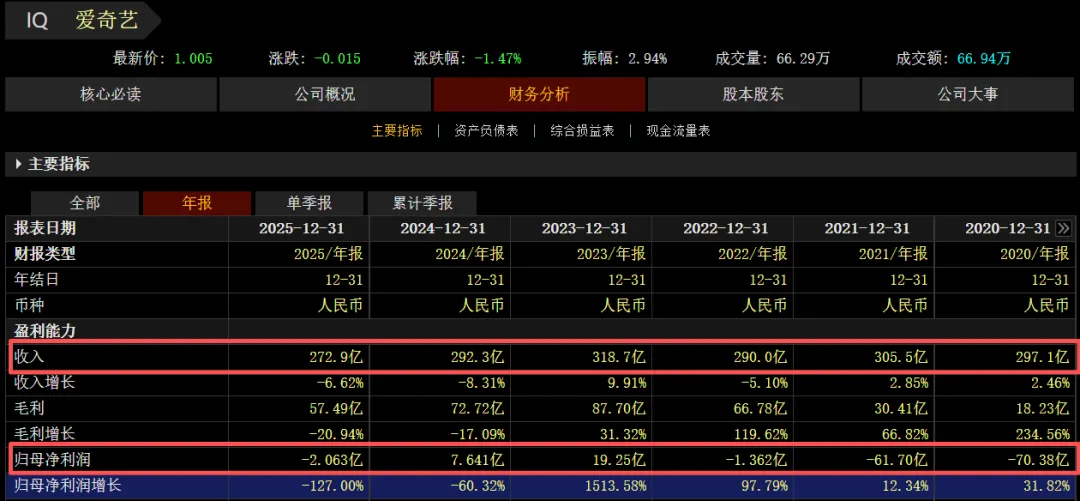
2023年是它的高光,靠《狂飙》撑起全年,2025年则由盈转亏。
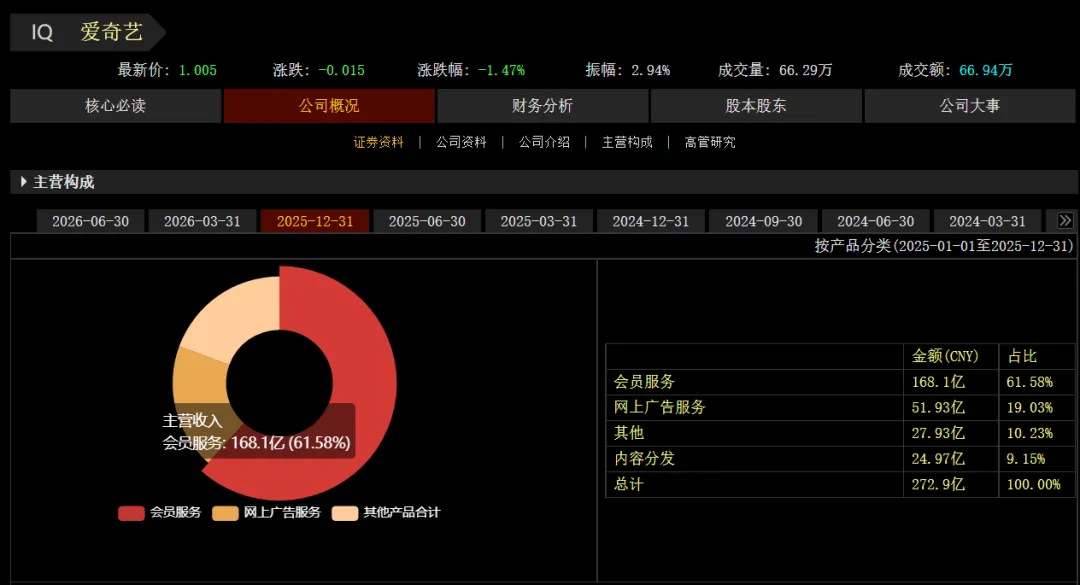
钱去哪了?把2025年收入拆开看:
数据来源:东方财富
财报数据显示,2025年报爱奇艺内容成本为154.5亿元,占营收的56.6%。
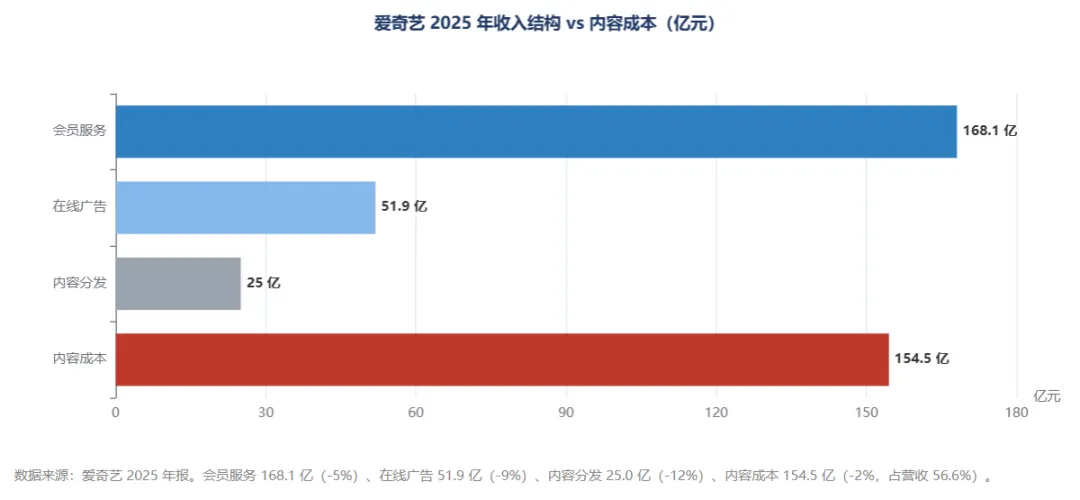
图:爱奇艺2025年收入结构,内容成本占比收入56.6%
爱奇艺的解释是"内容上线节奏放缓、供给轻量化"。翻译一下:钱没少花,但剧不够好,拉不动会员。
同期Netflix营收452亿美元,同比增长16%,订阅用户新增2300万,全球订阅用户数达到3.25亿,同一个行业,中国平台在亏,美国平台在赚。
差在哪?差在能不能持续产出好内容,以及有没有第二增长曲线。
这条线走到尽头,把爱奇艺逼成了长视频平台里第一个全面押注AI的。 2026年4月,龚宇在北京国际电影节产业论坛上说:现在制作成本太高,做电影电视剧亏损是大概率、盈利是小概率;未来一到三年大规模用AI,成本会暴跌。
他还提了一个业内流传很广的说法,"112定律":单位内容成本降一个数量级,创作者数量增10倍,作品数量增100倍。
网播剧时代的红利是版权,代价是从此进入内容军备竞赛。
四、真人短剧时代:算法开始找人
2018年前后,随着如抖音等短视频技术的成熟,短剧出来了。
它把竖屏变成了生产力。
过去横屏要照顾电视机,竖屏只管手机,用户不用"看",用"刷"就够了。
然后是更狠的算法。
抖音、快手的推荐算法做到了你刷到短剧前三秒,它就知道你会不会看完、会不会再刷下一集。
"我找内容"变成了"内容找我"。
这句话把整个行业的成本结构改了。
过去成本都在制作端:演员、场地、拍摄、后期,拍完就是成品,卖给平台然后结项。
短剧时代,成本大头移到了制作之后。
行业测算过,一部80到100集的小爆款,总预算大概100万:
制作:20到30万 - 投流买量:80到90万,占八成以上
技术通道费:1到3万
投流占八成。
收入模式变成广告加付费解锁加平台分账。国内走免费看广告,比如红果;海外走前几集免费、看到关键处解锁单集,比如ReelShort、DramaBox。
不管走哪条,本质是同一个东西:争夺用户的注意力,注意力就是广告的承载量,停留时长就是广告库存。
所以短剧时代比的不是谁拍得好,是谁能把人的注意力留下来。
长视频被打成了什么样?
QuestMobile:2025年短剧用户日均使用时长118分钟,首次超过长视频的109分钟。长视频全网用户时长占比从2023年的17.8%掉到2025年的11.3%。
云合数据《2025年长剧集网播年度观察》:2025年上新长剧霸屏榜TOP20,正片有效播放296亿,同比缩减20%,播放量第三的《大奉打更人》、《许我耀眼》都是20亿出头,而2024年的《庆余年2》是45.1亿。
行业另一头,微短剧市场规模2025年首次突破千亿,较上年翻番。全年超3.3万部新作上线,触达近7亿用户,这个体量已经接近同年全国电影总票房的两倍。
长视频在被短剧吸走用户,短剧在吃长视频的蛋糕。
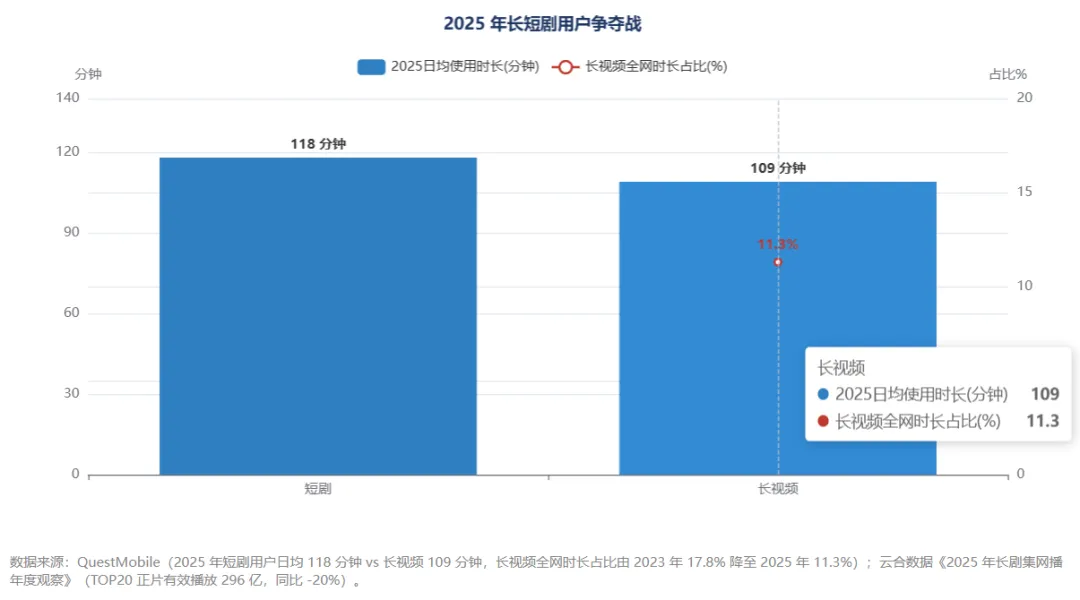
图:长视频正在被短剧吸走用户
五、AI短剧来了:成本塌了,靠什么活
AI时代,AI生产力爆发,技术上的变化是碾压式的。
据公开数据,传统真人短剧的制作成本大约50-100万,制作周期通常在1-2月;而AI漫剧的制作成本则呈指数级下降,普遍为几千到几十万不等,且制作周期更短,制作成本更低但效率更高效。
AI漫剧的成本里没有演员。
这是AI漫剧跟真人短剧和影视长剧最本质的区别,真人短剧和影视长剧的演员成本始终是大头之一,占两到三成,一线顶流日薪5到8万、单部片酬50到80万,AI漫剧把这一项直接归零。
巨日禄AI数据显示:6人团队用AI之后,月产能从1部到5部,每分钟人工成本从800降到200,工耗费200,总成本从1000降到400。
成本塌了九成。
那制作方靠什么活?
五种答案:
卖广告。 免费模式,看时长换广告。红果2026年7月日活1.68亿,人均单日125分钟。
卖付费。 海外App内购。这条对内容质量要求高得多。
卖工具。 巨日禄这类平台,订阅加API调用。你做越多、调用越多,它收越多。这层最旱涝保收。
卖IP。 中文在线手里一堆网文版权,靠授权和衍生。兴业证券的判断是,到2034年全球AI训练数据授权市场能有226亿美元。
卖服务。 因赛集团这种,做买量投流、出海本地化、AI转绘。不赌爆款,旱涝保收。
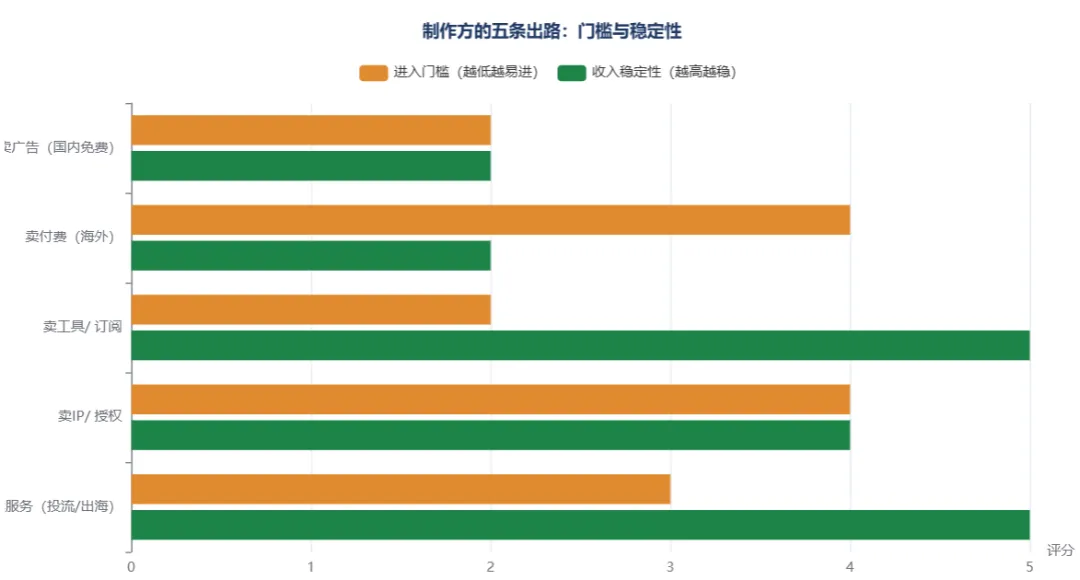
图源:AI制作
但有件事所有宣传都不愿意讲。
AI漫剧降的是生产成本,不是获客成本。
而一门生意能不能赚钱,从来不由"你能不能做出来"决定,由"做出来之后有没有人看"决定。
几个数字:
某平台披露过一个案例,一部4分钟AI短剧纯生成成本1914元,但抽卡成功率只有28.7%。意思是4个镜头里约3个角色崩脸、光影乱掉、动作穿模,得重抽或手改。这部分算力账单没人提。
2026年8月,抖音原生端新增AI剧漫剧约4.68万部,播放破1亿的有274部。爆款率0.59%。
投流占七成以上,同比涨超100%。
行业里流传的一句话是:90%的公司在亏钱。
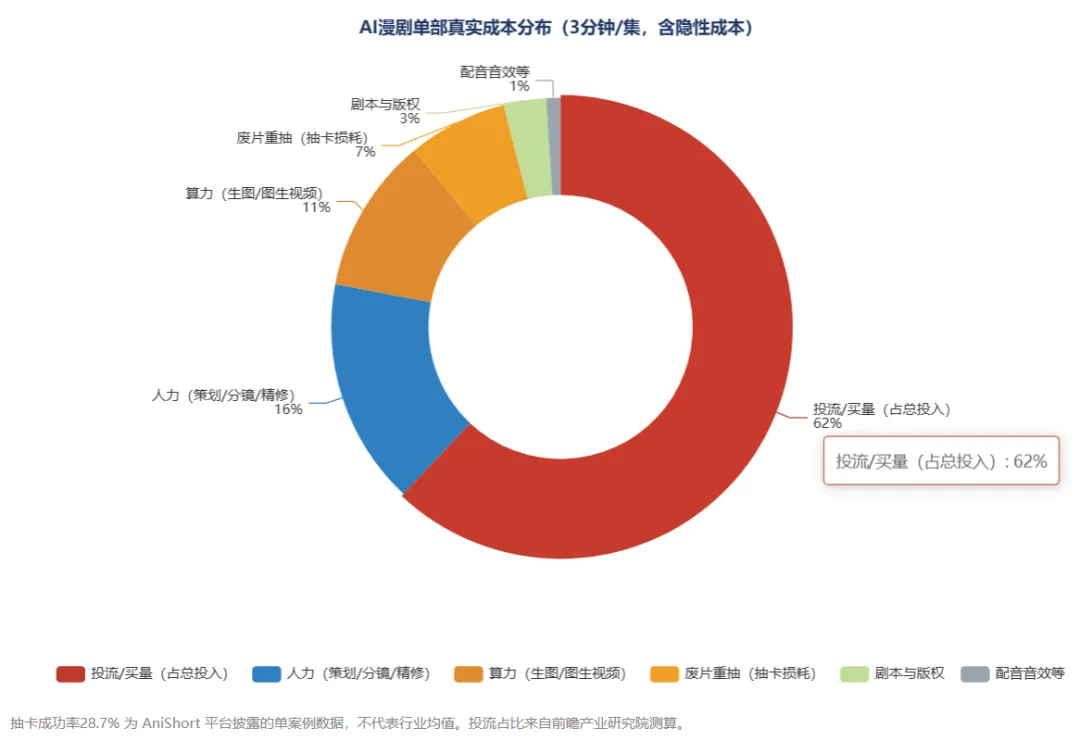
图:AI漫剧的真实成本分布:废片率与投流是隐藏的大头
已经有收入的公司,账是什么样的
这不是纯概念,A股几家公司确实有真金白银。
华策影视2025年上线短剧36部,短剧出海全球总播放量破10亿次,抖音厂牌账号粉丝破170万。整体业绩:
| 0.21 亿元 | -87.64% |
营收涨了45.87%,扣非净利润却掉了87.64%。
营收增长主要来自电视剧制作发行(17.29亿,+44.89%),不是短剧。短剧收入没单列,被并进影视行业科目(26.26亿,占92.85%)。
芒果超媒2025年"大芒计划"上线微短剧5137部,同比增长超14倍,短剧收入含在"新媒体互动娱乐内容制作与运营"的13.99亿里。总营收138.13亿(-1.89%),归母净利12.27亿(-10.06%)。短剧占比约十分之一。
爱奇艺的短剧储备已达2万部(免费内容占比超70%),自制短剧累计上线超150部。但2025年净利润是负的2.06亿,微剧已成为仅次于长剧的第二大内容类型,可财报里没有"微剧收入"这个数字。
所以开头那个AI漫剧概念股涨停潮有答案了。
这轮涨的不是业绩,是叙事。
德才的孙公司“奇想无限”上半年营收2457万,净亏562万。慈文传媒自己承认"尚未形成相关收入",都是公告真实披露的。
概念先行,业绩滞后,题材股都这样。
六、院线:新的电影生产方式正在试验
院线电影和短剧,卖的根本不是同一个东西:
| 票房分账,一次性爆发 | ||
| 内容变多,生产成本下降 |
AI影视剧的制作,影响的不仅仅是短剧和长剧,还有院线电影。
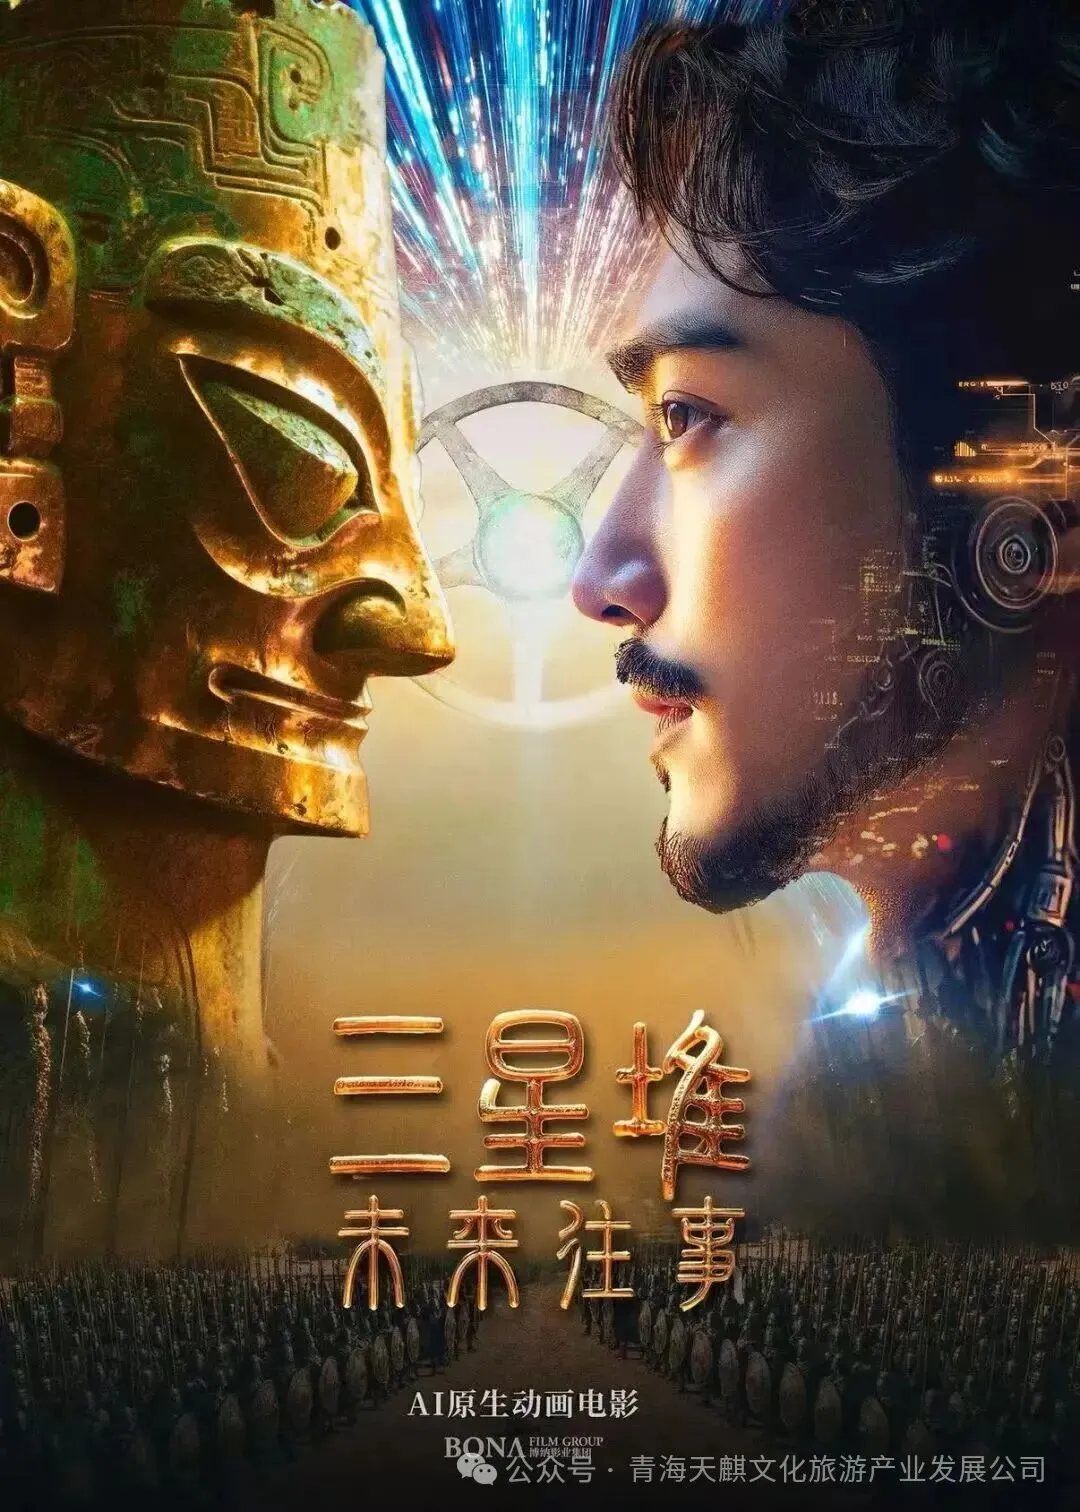
博纳影业的国内首部AI超写实院线电影《三星堆:未来往事》定档10月23日,已拿公映许可证,基于自研"博卡电影云片场"系统制作。
这意味着,一些AI电影的制作成本,也可以被压得很低了。
七、后面会发生什么
回到最开始那个问题,这门生意凭什么值得几百亿资金追?
答案现在清楚了:因为它跑出了一个新市场,而且是从零跑出来的。
四百亿,两年。
对比2025年全国电影票房五百多亿,这个体量放在整个影视行业里还不起眼。
但增速不一样,电影票房是几十年慢慢堆出来的,AI漫剧是两年。
三次影视剧生产革命看下来,规律挺清楚:传播方式一变,就淘汰一批人,也成就一批人。
电视台时代,不用懂互联网,懂收视率就行 网播时代,拍摄可以不懂,但得会谈版权 短剧时代,内容可以不懂,但得懂投流和算法 - AI漫剧时代,拍摄不用懂,投流也不用懂,但必须懂AI工具链和IP
下一代拼的不是谁拍得更好,是谁跑得更快、试错更多。
过去拍一部三个月,现在做一个账号矩阵一周,创作的最小单位从"一部剧"变成了"一个账号",投资从押注单部作品变成了低成本试错组合。
行业的重心也在从"把故事拍出来"转到"把IP养起来",因为拍剧的成本会一直降,但一个能收十年钱的IP才值钱。
康波走到这儿有个注脚,前五轮技术革命改的全是物质生产,蒸汽机替代人力,电力替代蒸汽,机器替代手工,第六轮的AI,头一回开始改精神产品的生产。
一部电影、一部剧、一本书、一款游戏,过去得几十上百人协作才能完成,现在机器能批量替代了。
前五轮没发生过这种事。
AI漫剧就是这场改造的第一个大规模验证。
这就是为什么这次AI漫剧概念股大涨的原因。
#AI漫剧 #影视剧 #三星堆:未来往事 #AI时代 #AI时代 #A股市场 #AI漫剧概念股 #涨停
注:本文在AI辅助下完成。
求职:本人求职,目前处于待业状态,有意联系。