ARTICLE · 1175713
AI算力狂飙之下,碳化硅(SiC)能否撑起服务器供电的"半边天"?
AI算力狂飙之下,碳化硅(SiC)能否撑起服务器供电的"半边天"?
—— SiC 应用于服务器场景的可行性分析
当单机柜功率从 10kW 迈向 100kW 甚至 1MW,供电系统已经成为 AI 数据中心的"阿喀琉斯之踵"。一直活跃在新能源汽车领域的碳化硅(SiC),正把战场延伸到服务器机房。它到底行不行?本文从技术、经济、产业三个维度做一次可行性拆解。
一、为什么是 SiC?先看"物理底子"
与传统硅(Si)器件相比,SiC 是典型的宽禁带半导体材料,其"先天体质"决定了它在高压、高频、高温场景下的优势:
这几项参数翻译成"人话"就是:更耐高压、开关更快、更耐高温、损耗更低。在服务器电源里,开关损耗和导通损耗每降低一个百分点,都意味着真金白银的电费节省。
二、服务器场景的"刚需"正好撞上 SiC 的"长板"
AI 服务器的供电痛点可以概括为三个字:高、密、快。
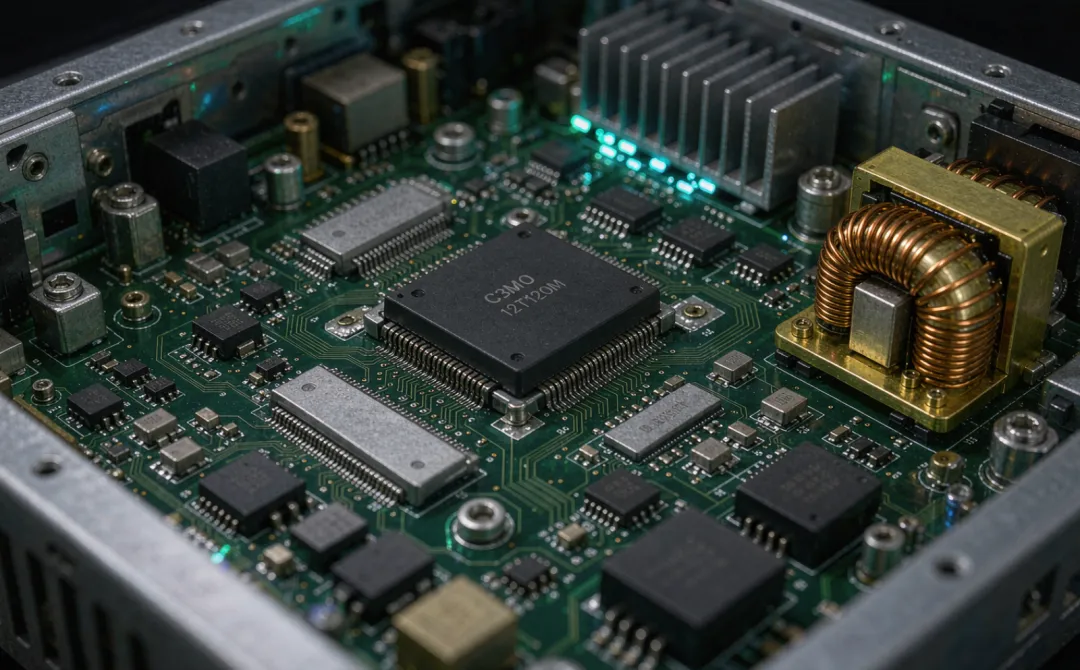
▲ 装载 SiC 功率器件的服务器电源模块(示意图)
① 功率高:单张 AI 加速卡功耗已达 1000W 以上,单机整机功耗突破 10kW,传统硅基电源在 1800W 以上就明显"力不从心"。
② 密度高:机房空间寸土寸金,SiC 高频特性可以把电感、变压器等无源器件体积大幅缩小——纳微半导体 8.5kW 混合电源方案功率密度已达 138W/in³,英飞凌 12kW 参考设计更突破 113W/in³。
③ 响应快:GPU 负载瞬态变化超过 5A/μs,要求电源极快响应。SiC 器件在 100kHz 以上开关频率下,转换效率仍可超过 99%,这是硅器件难以企及的水位。
💡 关键数据
实测数据显示,采用第三代 SiC MOSFET 的服务器 DC-DC 转换器能效可达 97%–99%,较硅基方案提升 2–4 个百分点;PFC 模块效率可从 96% 跃升至 98.5%。对供电成本已占运营成本 30%–60% 的超大规模数据中心而言,这就是实打实的利润。
三、架构演进:800V HVDC 是 SiC 的"主场"
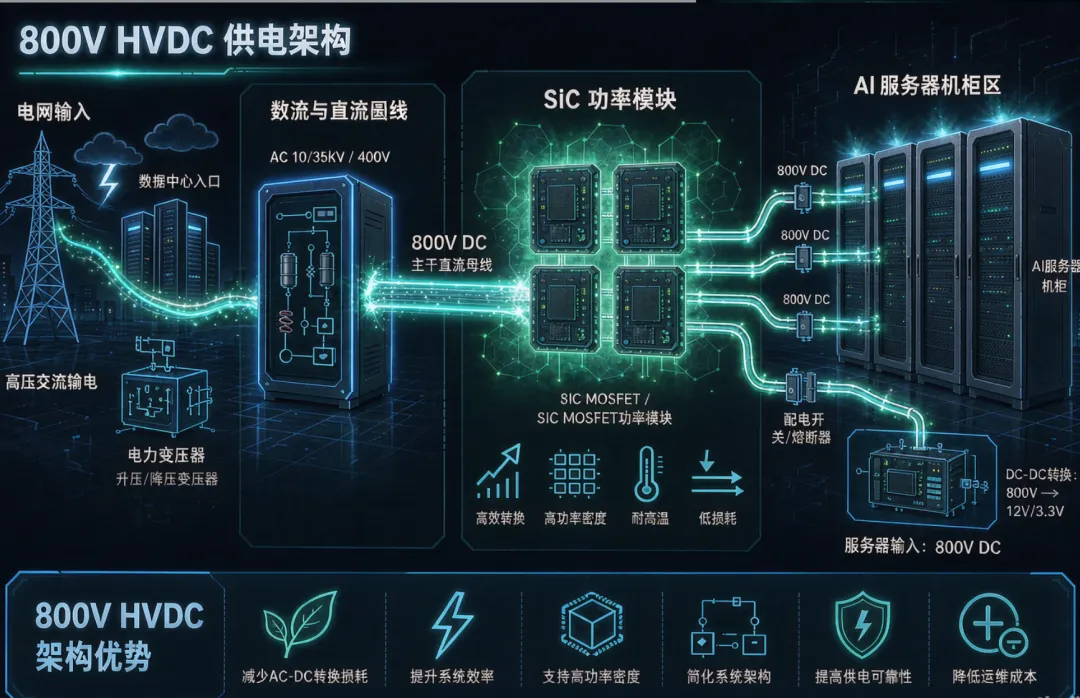
▲ 数据中心 800V HVDC 供电架构概念图(示意图)
数据中心供电正从传统交流 UPS 向高压直流(HVDC)演进。国内以 240V/336V HVDC 为主流,而面向 1MW 级机柜,800V HVDC 已成为明确趋势——英伟达于 2025 年牵头组建联盟,推动该架构在 2027 年规模化落地。
在 800V 架构下,AC/DC 整流段需要 1200V 甚至 6500V 级的功率器件,而 GaN 和超结 MOSFET 目前电压等级难以覆盖,SiC 几乎是唯一现实选择;母线侧 DC/DC 与同步整流段则大量采用 650V/1200V SiC MOSFET。
一句话总结:800V HVDC 解决"输得动",SiC 解决"转得高效"——二者是天作之合。
四、经济账:成本下降曲线已经出现
过去 SiC 最大的拦路虎是"贵"。但局面正在快速改变:
- 8 英寸(200mm)晶圆量产:
Wolfspeed、意法半导体等已完成 8 英寸产线转型,单晶圆芯片数量提升约 78%,规模效应显著,2025 年成本预计下降 50%; - 渗透率快速爬升:
SiC 在 AI 基建中的渗透率预计从当前约 15% 提升至 2027 年的 40%;数据中心电源中 SiC/GaN 渗透率预计三年内覆盖超 60% 高端算力场景; - 市场规模:
2025 年全球 SiC 功率半导体市场约 42 亿美元,预计 2030 年前 CAGR 超 20%;AI 数据中心更是在 2025 年首次超越电动车,成为 SiC 增长最快的应用领域。
更重要的是算总账:SiC 器件单价虽高,但带来的效率提升、散热简化、机房空间节约,可使数据中心总持有成本(TCO)显著下降,单位算力能耗同比下降约 35%。生命周期维度,SiC 已经"越用越划算"。
五、产业验证:头部玩家已经下场
可行性不是纸上谈兵,产业界已给出大量实证:
- 电源厂商:
纳微半导体 8.5kW 电源方案采用 GaN+SiC 组合,元件数量减少 25%;英飞凌 12kW 三级飞电容交错 PFC 方案峰值效率突破 99%; - 国内进展:
芯联集成 2025 年发布碳化硅 G2.0 技术平台,开关损耗降低 30%,适配 SST 与 HVDC 电源需求;科环电子等厂商的全 SiC 服务器电源已在 AI 机房试点,单电源功率从 3kW 提升至 6kW 以上、效率超 96%; - 整机/生态:
英伟达 GB300 采用 800V 输入架构;谷歌、微软等超大规模运营商积极研究部署;台达 800V 液冷供电方案已通过北美客户验证。
六、挑战与风险:也要看清另一面
客观地说,SiC 进军服务器场景并非坦途:
- 成本压力仍在:
在 54V 以下低压 DC-DC 场景,SiC 相对超结硅器件尚无成本优势,短期内 GaN 与硅器件仍将长期共存; - 驱动与可靠性设计门槛高:
SiC 开关速度快带来 EMI、串扰与浪涌耐量挑战,需要优化 PCB 布局、栅极驱动(如开尔文源极封装)设计; - 供应链与价格波动:
8 英寸产能爬坡期,衬底良率与器件交期仍需观察。
结论:可行性成立,且窗口期就在当下
综合技术适配度、经济性与产业成熟度三个维度,SiC 应用于服务器场景的可行性已经明确成立:在高压段(800V HVDC、PFC 整流)SiC 近乎不可替代,在功率密度和效率上具备代际优势;随着 8 英寸量产摊薄成本,渗透率将快速提升。对电源厂商和数据中心运营方而言,2025–2027 年是布局 SiC 服务器电源的关键窗口期。
AI 算力的角逐,本质是电力效率的竞赛。SiC,正在成为这场竞赛里越来越重的筹码。
— 完 —