ARTICLE · 1184209
金蝶国际软件(0268.HK)快评:2026年三季度订阅ARR同比增长19%
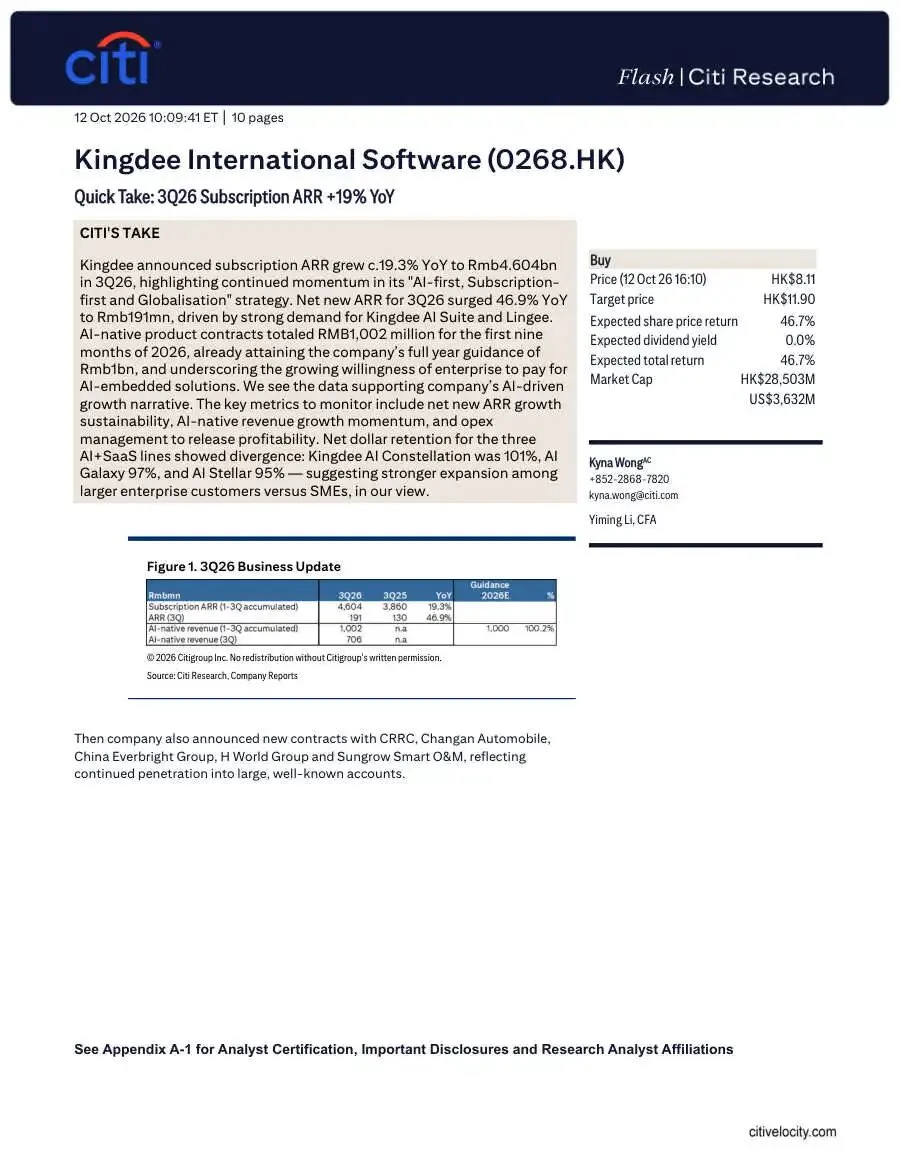
摘要花旗在 2026 年 10 月 12 日的快评中指出,金蝶国际软件(0268.HK)3Q26 订阅 ARR 同比增长约 19.3% 至人民币 46.04 亿元,印证其「AI 优先、订阅优先、全球化」战略持续兑现增长动能。3Q26 净新增 ARR 同比大增 46.9% 至人民币 1.91 亿元,主要由金蝶 AI 套件与 Lingee 的强劲需求驱动。2026 年前九个月 AI 原生产品合同额达人民币 10.02 亿元,已提前达成公司全年 10 亿元指引,显示企业为 AI 嵌入式解决方案付费的意愿不断增强。三大 AI+SaaS 产品线净金额留存率出现分化:AI Constellation 为 101%、AI Galaxy 为 97%、AI Stellar 为 95%,花旗认为大型企业客户扩张强于中小企业。公司同时宣布与中车、长安汽车、中国光大集团、华住集团及阳光智维签署新合同,反映其持续渗透大型知名客户。花旗给予「买入」评级,目标价 11.90 港元,对应现价 8.11 港元的预期股价回报率为 46.7%、预期股息率 0.0%、预期总回报率 46.7%;公司市值 285.03 亿港元(36.32 亿美元)。估值采用分部加总(SOTP):传统软件业务给予 10 倍 FY27E 市盈率(与中国软件行业均值一致),云订阅业务给予 4.6 倍 FY27E 市销率(三年均值)。
风险提示和免责
风险提示:花旗指出,可能阻碍股价达到目标价的主要下行风险包括:1)企业云服务厂商之间竞争加剧;2)中国经济放缓导致 IT 支出递延;3)员工与研发成本上升;4)来自 AI 大语言模型(LLM)的替代冲击。此外,需持续跟踪净新增 ARR 增长的可持续性、AI 原生收入增长动能,以及费用管理能否释放盈利能力。
免责声明:本内容基于花旗(Citi Research)于 2026-10-12 发布的研究报告整理,仅供研究参考,不构成任何投资建议;投资者应独立判断并自行承担投资风险,据此操作,风险自担。