ARTICLE · 1197237
AI浪潮驱动PCB景气,上游刀具迎量价齐升
1 PCB:AI 拉动高端板需求,国内份额持续提升
PCB被誉为“电子工业之母”
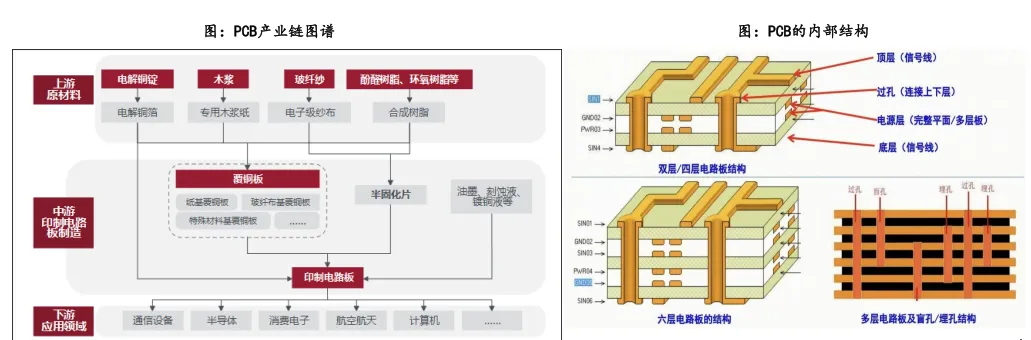
PCB 是在基板上按预定设计形成线路图形的电路板,是电子设备中承载并连接电子元器件的基础部件,被誉为“电子工业之母”。
• PCB 主要应用于消费电子、通信基站、服务器、汽车电子及其他领域。PCB 按照产品类型划分,可分为单/双面板、多层板、HDI 板、 柔性板及封装基板。
• 多层板(4 层及以上)包含多个导电层,因此在有限的空间内可放置更多的组件,从而支持更多的功能。在此类别中,高多层 PCB (8 层及以上)凭借其高速信号传输、高集成度、高可靠性等优势,主要用于服务器、网络交换机、5G 基站等高性能领域。
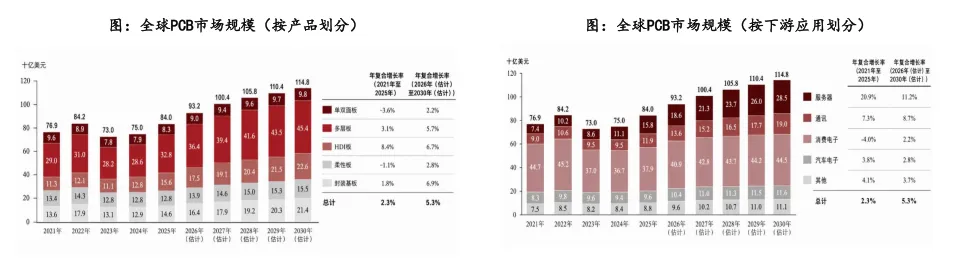
全球 PCB 市场规模2030年有望达1,148亿美元
全球 PCB 市场保持稳增长,服务器 PCB 增长遥遥领先,是拉动行业发展的核心引擎。
• 按销售额计,全球 PCB 市场规模由 2021 年的 769 亿美元增长至 2025 年的 840 亿美元,CAGR约 2.3%。除2023年因消费电子需 求萎缩、供应链库存积压及单价下滑,导致PC、智能手机、电视等传统消费电子产品需求持续疲软,其他年份均实现稳健增长。
• 随着全球 AI、数据中心、新一代通信技术、自动驾驶、AR/VR 等领域持续发展,2026 年至 2030 年全球 PCB 市场规模预计保持稳 健增长,CAGR预计约为 5.3%。
• 分下游应用看,全球服务器用PCB呈现强劲增长态势,2021-2025年CAGR达到20.9%,预计2026-2030年仍将维持11.2%的较高增 速,成为推动整体市场扩张的关键驱动力。
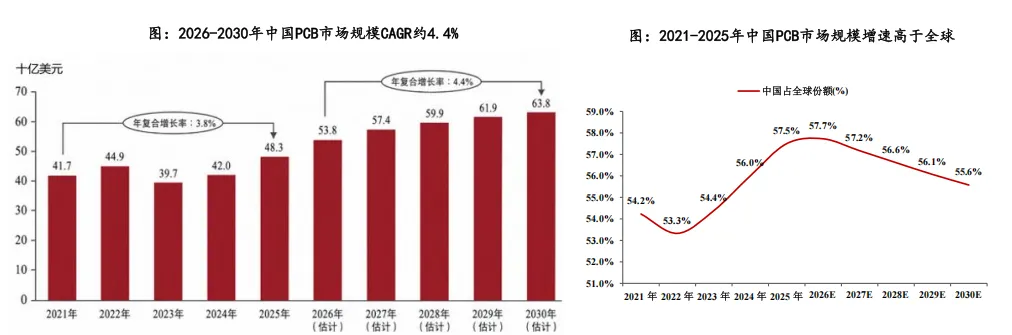
2030年中国PCB市场规模有望达638亿美元,2026-2030CAGR约4%
中国 PCB 市场增速高于全球大盘,本土厂商高端产品能力持续突破,中国市占率有望稳步抬升。
• 按销售收入计,中国 PCB 市场规模由 2021 年的 417亿美元增长至 2025 年的 483亿美元,2021-2025 CAGR约 3.8%。根据 Prismark预测,2026-2030年中国PCB市场规模有望从538亿美元增长至638亿美元,CAGR约4.4%。
• 国内 PCB 企业在高层数 PCB、HDI 板及 IC 载板等高端 PCB 领域持续提升技术能力并扩充产能,降低了中国对进口高端 PCB 产品 的依赖。2021 年至 2025 年中国 PCB 市场增速高于全球 PCB 市场;同期,中国在全球 PCB 市场的市占率由 54.2%提升至 57.5%。
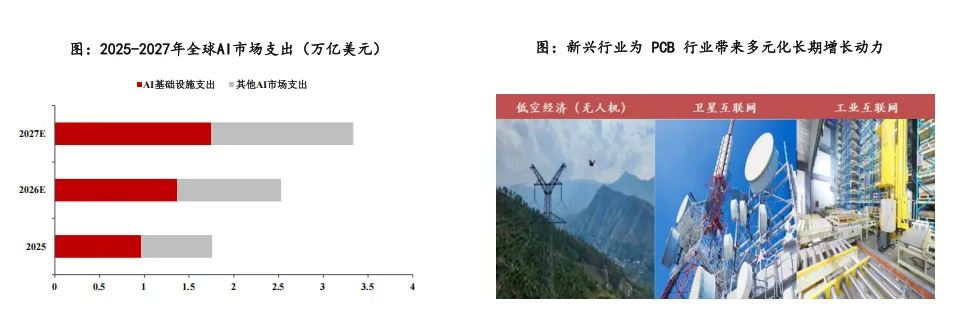
PCB 行业需求驱动力①:新兴技术应用持续拓展
算力为主、多场景共振,多元下游持续驱动 PCB 行业长期成长。
• AI 高性能计算是 PCB 需求增长的重要驱动。根据 Gartner 数据,全球 AI 总支出预计 2027 年达到 3.3 万亿美元,其中 AI 基础设施 占比超过 50%,带动服务器、高速网络设备等领域对高端 PCB 的需求提升。
• 5G/6G 网络的持续研发和部署、汽车电动化与智能化发展、端侧 AI 设备(如 AI PC、AI 手机)的快速普及,以及低空经济(如无人 机)、卫星互联网、工业互联网等新兴场景不断涌现,共同为 PCB 行业带来多元化长期增长动力。
PCB 行业需求驱动力②:高性能技术持续演进
高性能技术演进推动 PCB加速向高性能、高密度两大方向迭代升级。
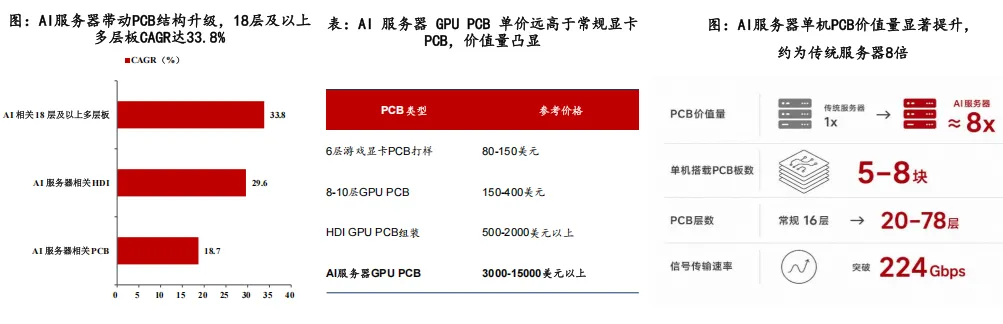
• AI 服务器、交换机等高算力硬件对 PCB 层数、互连密度及高速传输能力提出更高要求。根据 Prismark 数据,2024—2029 年 AI 服 务器相关 PCB 年均复合增速预计约 18.7%,其中 AI 服务器相关 HDI、AI 相关 18 层及以上多层板 CAGR 分别约 29.6%、33.8%, 显著高于行业平均增速。
• 从单机维度看,单台 AI 服务器 PCB 价值量约为传统服务器的 8 倍,单机搭载 5-8 块 PCB 板,层数由常规 16 层跃升至 20-78 层, 信号传输速率突破 224Gbps。
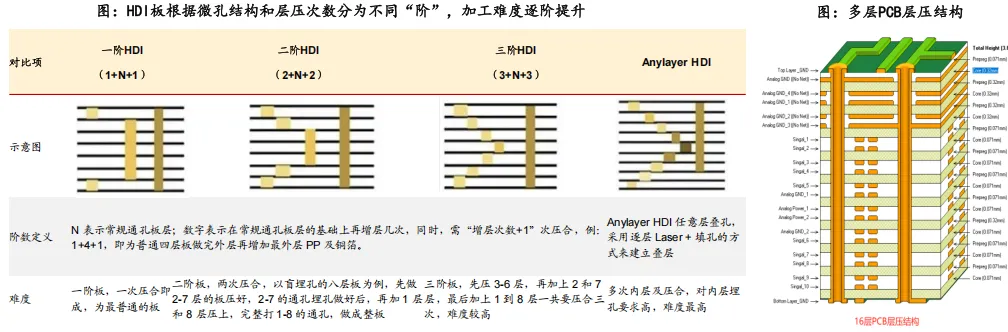
高阶HDI/高多层板正成为主流趋势,但结构复杂化推高了加工难度。
• HDI 板正成为全球电子制造的全新行业标准。核心优势①高布线密度:相比传统 PCB 提升约3-5 倍;②优异的信号完整性:信号完 整性提升 30%-40%,传输损耗降低约 30%;③突出的工艺灵活性:采用逐次叠压工艺,结构设计自由度更高。数据中心与服务器对 高层数 HDI 板的需求空前高涨,Anylayer HDI 渗透率预计将从 2024 年约 32%,提升至 2030 年的 50%-60%。
• 多层PCB板的核心结构由芯板(Core) 和半固化片(Prepreg, PP) 层压而成。传统服务器CPU平台PCB层数通常在8-22层,AI服务 器面向云端AI计算场景通常需20-30层。
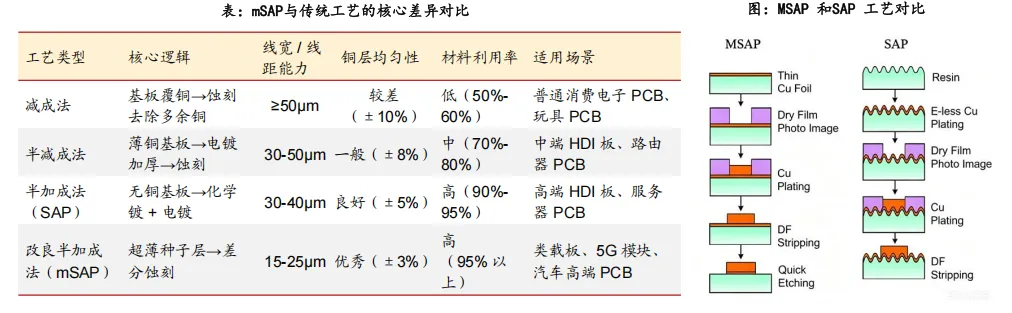
传统减成法逼近物理极限,mSAP凭借15μm级超精细加工能力,正成为高阶HDI、高多层板与类载板制造的确定性升级方向。
• mSAP(改良型半加成法)契合高端 PCB 制造需求,成为精细加工核心工艺。核心优势:1)可实现15μm线宽/线距(甚至更细), 线路密度提3倍+,适配微型化趋势。2)铜层抗拉350MPa+,耐弯折提50%,满足车规/工控高可靠。3)兼容PTFE/PI基板,覆盖 5G/柔性电子。4)铜利用率90%+,废液减排60%,契合双碳环保。
• mSAP工艺已在四大高端领域规模化应用:智能手机类载板(全球80%以上采用mSAP,2025年市场规模突破50亿美元)、5G通信 模块(适配PTFE高频基板)、车规级汽车电子(满足-40℃~150℃极端温度)和Mini/Micro LED驱动板(支持每平方厘米千条以上 线路密度)。
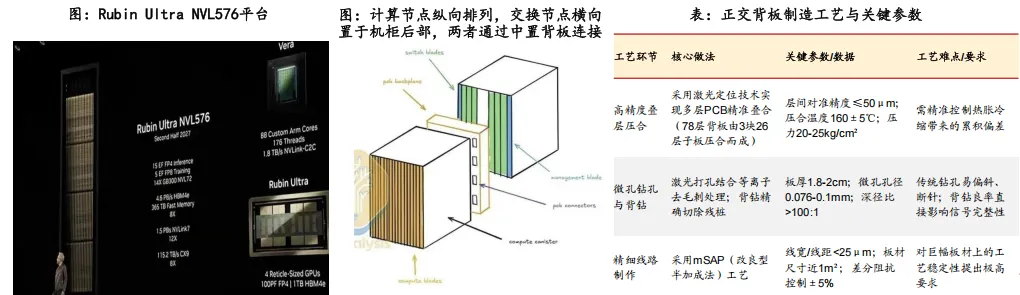
正交背板以78层M9、≤25μm线宽及7阶HDI等顶尖规格,结合石英布、HVLP4铜箔等特殊材料工艺,突破信号完整性与制造极限。
• 正交背板属于超高层高多层刚性PCB。英伟达计划在Rubin Ultra NVL576平台中以78层M9级正交背板替代传统铜缆,彻底摒弃高故 障率的Cable tray,凭借更优的可靠性实现576个GPU直接全互联,标志着PCB首次从板级组件跃升为机架级核心互联载体。
• 78层正交背板的制造工艺复杂程度远超常规PCB。78层背板由3块26层子板压合而成,板材厚度达1.8-2厘米,而微孔孔径仅0.076- 0.1毫米,深径比超过100:1。正交背板工艺核心为深通孔钻孔、大量背钻,需大量使用PCB钻针。
• 正交背板的量产面临多重挑战:1)初期良率低;2)材料供应链集中;3)认证周期长;4)钻针寿命骤降(Q布极高硬度致钻针寿命 从12000孔骤降至200-300孔,须换用约70倍成本的金刚石涂层钻针或超快激光钻孔)。
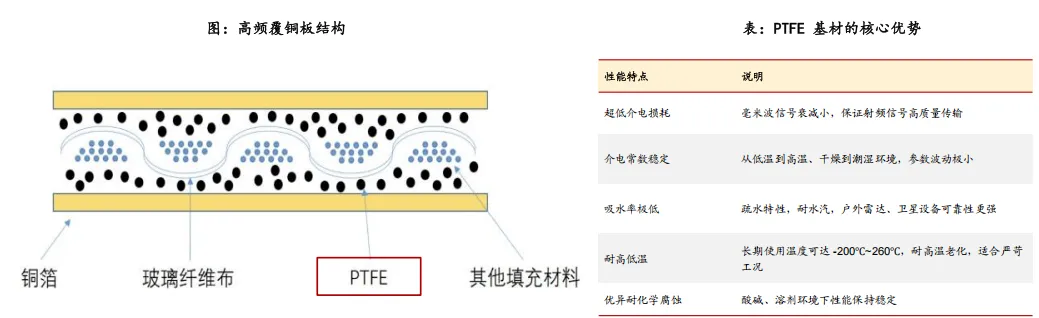
PTFE作为高速 PCB 核心候选材料,填料改善基材力学性能但大幅增加钻针损耗。
• 据SemiAnalysis披露,英伟达下一代Rubin Ultra平台正评估在NVSwitch相关板卡中引入PTFE材料。PTFE介电常数约2.1,介电损耗 低至0.0003。当传输速率向448G升级,传统高速覆铜板面临更高信号损耗压力,PTFE成为下一代高速PCB的核心候选材料。
• PTFE 基材本身加工难度较高,该材料质地偏软,钻针高速切削过程中易产生毛刺、残胶等加工缺陷。行业通常通过添加二氧化硅、 陶瓷类填料以提升基材力学性能,但硬质填料的引入会加剧钻针的磨蚀损耗,加速刀具磨损。
以英伟达产品为例,PCB 在材料等级与面积维度上双重升级。
• 随英伟达从 GB200/GB300 向 Vera Rubin(VR NVL72)的代际跃迁,单柜 PCB 价值量将显著抬升。推动这一增长的核心在于两点:
1)材料升级幅度明显更大,板材加速向更高等级的高速低损耗覆铜板演进;
2)高端 PCB 的面积覆盖与层数均显著增加,进一步放 大了单位系统的板材用量。其中,以GB200、NVL72为代表的新一代AI服务器,PCB层数已从传统服务器的12至16层跃升至24至40 层。
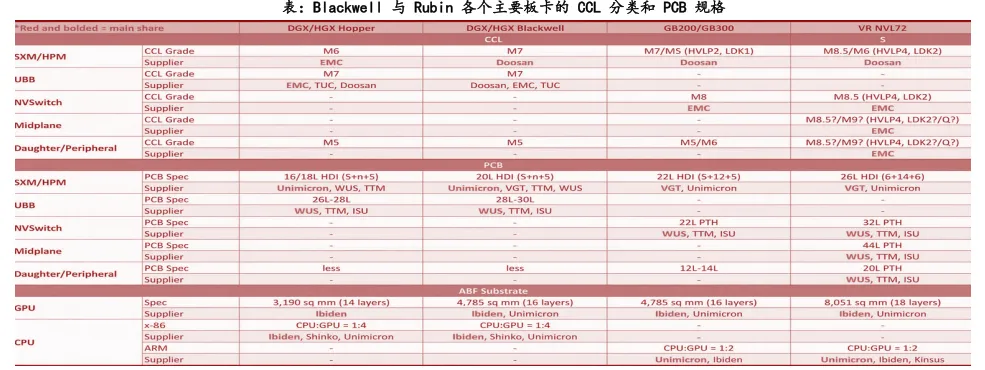
AI服务器PCB的“量价双升”:更低损耗材料迭代 + 覆盖面积倍增。
• 材料升级主线就是"更低损耗"。CCL基材、铜箔、电源层、增强布,四者共同压低插入损耗,代价是成本与加工难度上升。
• 高端 PCB 覆盖面积的显著扩大。在 Grace Blackwell(GB300)架构中,仅 Bianca 板采用 M7 级 CCL、NVSwitch 板采用 M8 级 CCL,计算托盘前半部并无高端 PCB 覆盖;而 VR NVL72 架构通过引入 Orchid 板与中置板,将高端 PCB 的覆盖范围成功扩展至计 算托盘前半部。同时,由于 Strata 板本身尺寸大于 Bianca 板,且计算托盘内还新增了额外外围板卡。根据SemiAnalysis测算,从 GB300 升级到 VR NVL72,高端 PCB 的总面积大约增加了 2.3 倍。