ARTICLE · 1205336
科技筹码出清进入后半程,AI融资风险却在升温
科技筹码出清进入后半程,AI融资风险却在升温10月12日至16日,费城半导体指数从12572点跌至11137点,一周累计下跌约11.4%。美股AI硬件持续承压期间,美国债券市场出现了一个更值得关注的变化:部分AI基础设施企业的信用风险溢价快速上升。 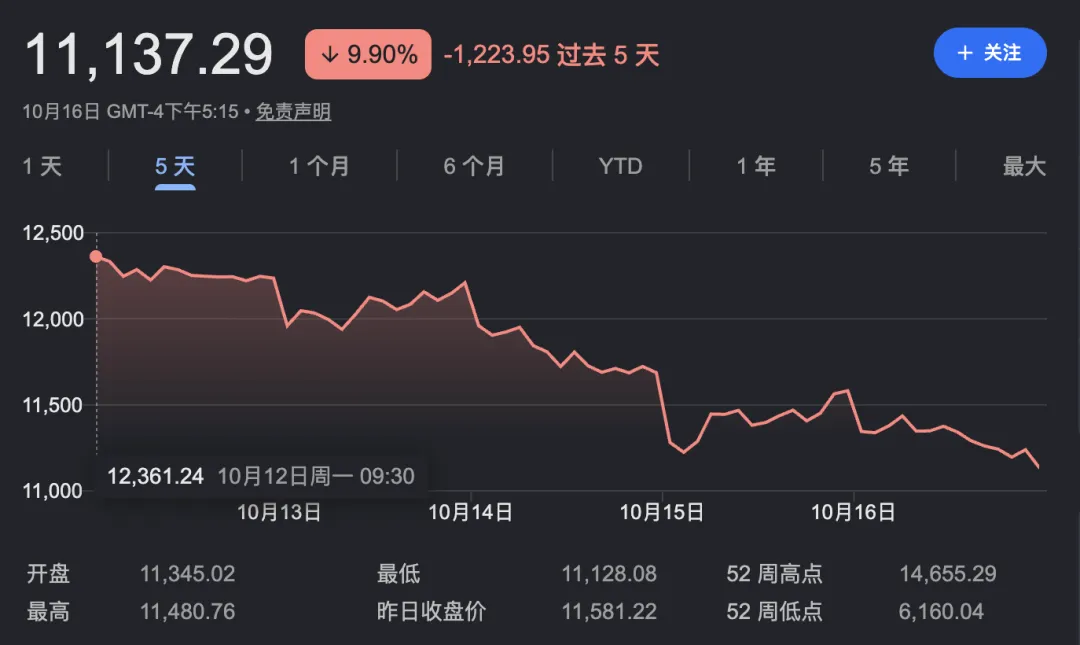
美国10年期国债收益率从10月9日的5.24%降至10月16日的约5.09%,而英伟达支持的AI云服务商CoreWeave,部分债券的到期收益率却升至15%—16%。两者走势明显背离,显示投资者对高杠杆AI基础设施企业的风险评估正在发生变化。 近期美国通胀数据超出预期,确实加剧了市场对美联储继续加息的担忧,但国债收益率与部分AI企业债券收益率的背离,表明科技股调整还受到企业自身信用风险重新定价的影响。 CoreWeave是美国新兴AI云服务商的代表,主要通过大规模采购英伟达GPU、建设数据中心,再将算力出租给AI企业及其他客户。由于GPU和数据中心前期投入巨大,公司高度依赖债务融资支持业务扩张。 据路透社10月16日报道,CoreWeave今年6月发行的部分债券,发行时收益率约为9.675%,近期二级市场到期收益率已升至15%左右。公司债务规模约500亿美元,信用违约掉期(CDS)利差一度达到1200个基点,反映债券投资者要求更高的风险补偿。 需要区分的是,15%属于相关债券的二级市场到期收益率,现有债务的合同利率不会因此自动上升。但债券价格下跌将增加公司未来新增融资及债务再融资的难度。 这种融资模式存在资金期限和投资回报之间的约束。数据中心需要在建设初期支付GPU、网络设备、配套电力和基础设施的大部分投资,收入却需要依靠未来数年的算力租赁逐步实现。同时,GPU还存在技术迭代和设备折旧压力,实际回报取决于出租率、租赁价格及客户合同的执行情况。 当融资成本从接近10%的水平升至15%左右,新增项目所要求的投资回报也将相应提高。如果未来算力租赁收入不足以覆盖设备折旧、运营成本及资金成本,部分项目的建设计划就可能受到影响。 AI产业对外部资本的依赖,已经在其他融资事件中有所体现。 10月8日,英伟达支持的澳大利亚数据中心企业Firmus撤回原计划募资约55亿美元的IPO。此次上市失败涉及发行估值、投资者认购意愿等因素,反映资本市场对部分新兴AI基础设施企业的融资条件更加审慎。 10月12日,博通CEO陈福阳在新加坡公开表示,资本可能成为AI发展的最大约束。按照他的判断,晶圆和存储等供应瓶颈正在逐步缓解,资金供给及资本成本的重要性随之提高。 10月16日,《金融时报》又报道,Anthropic正在推进一项规模约600亿美元的芯片融资安排,拟向黑石提供超过10%的收益率,以吸引其参与次级债务融资。这项融资收益率针对特定债务层级,不能视为Anthropic全部融资的平均成本,相关安排当时也尚未完全落地。 上述变化对半导体产业链的影响,取决于融资压力能否传导至实际资本开支。新兴云服务商如果因为资金成本过高而推迟数据中心建设,上游GPU、光模块、交换机和PCB等设备的采购需求可能相应放缓。 不过,当前信用风险主要集中在依靠举债扩张的新兴云服务商。微软、谷歌和亚马逊等大型云厂商拥有更强的经营现金流和融资能力,其资本开支计划不能直接按照CoreWeave的信用状况推断。债券市场已经出现的风险重新定价,也尚不能证明整个AI产业链的实际订单开始收缩。 海外AI融资风险升温时,A股科技板块本身也处于机构持仓调整阶段。 截至10月16日,8月以来CPO指数累计上涨8.6%,但光模块龙头中际旭创、新易盛同期分别下跌25.6%和22.5%。概念指数与大市值龙头明显分化,机构重仓股的表现尤其疲弱。 2026年二季度,机构资金曾明显增加科技配置,大市值科技股与机构重仓股的重合度较高。从海外算力相关股票来看,二季度机构持股比例与8月以来的股价表现呈显著负相关。该统计关系与机构筹码调整的解释相符,但无法单独证明个股下跌全部由机构减仓造成。 9月底以来,宽基ETF净申购规模明显增加,对市场流动性形成一定支持。10月13日、14日和16日,科技板块仍多次出现盘中冲高回落,显示上方抛压尚未完全消失。 历史上的高景气行业行情,经常出现两次明显上涨,中间经历较大幅度调整,形成类似字母M的走势。 在这些历史样本中,从第一波高点到中间低点,行业市盈率平均下降约52%,市净率下降约50%,成交额占比和换手率平均下降接近40%。 机构持仓也会相应调整。以第一波高点的行业配置比例为基准,各类资金在中间低点通常仍保留此前70%—80%的配置比例。其中,杠杆资金、主动偏股公募和稳定型外资平均分别保留86%、85%和84%,减仓幅度相对较小;险资、固收+和私募的配置下降通常更加明显。 对照这一历史水平,本轮科技筹码的出清程度已经出现明显分化。 固收+基金、长线外资和私募的调整相对充分。 重仓科技的固收+基金中,估算可能调仓的基金规模占比接近60%,科技仓位较二季度高点下降约40%。 2026年三季度,长线稳定型外资持有电子和通信行业的配置比例约为23%,较二季度高点下降约30%。以华润信托CREFI指数成分基金为样本,8月份私募科技配置比例较前期高点下降约30%。 这三类资金的调整幅度均已达到或超过历史可比行情的平均水平。 主动偏股公募和险资的减仓幅度居中。 目前,重仓科技且疑似调仓的主动偏股公募基金,估算规模占比约为30%。按照相同口径,科技仓位较二季度高点下降约10%—20%。 险资持有电子和通信行业的仓位占比估算约为16.4%,较此前高点下降约20%—30%,与历史同类行情的平均调整幅度较为接近。 杠杆资金的科技配置比例仍然较高。 2026年三季度,灵活型外资持有电子和通信行业的配置比例约为26%,较二季度高点下降约20%。 截至10月16日,电子和通信行业融资余额合计约5900亿元,占全部融资余额的25.1%,其配置占比较6月底高点仅下降约10%。 历史同类行情中,杠杆资金从第一波高点至中间低点的平均配置比例降幅约为14%。本轮融资资金的调整程度相对有限,杠杆持仓仍是可能影响后续科技股波动的变量。 这些数据反映的是不同类型资金的行业配置比例变化,无法直接等同于实际卖出金额。其中,外资数据来自三季度持仓,私募数据截至8月,部分公募、固收+和险资仓位属于估算结果,各类资金的统计口径及时间并不完全一致。 交易热度方面,科技板块已经经历了较大幅度的降温。 截至10月16日,电子、通信行业换手率分别降至2.5%和1.2%,较6月底各自高点的平均降幅接近60%,接近历史高景气行业调整中的最大降幅水平。 估值同样明显回落。电子、通信行业当前市盈率分别约为50倍和41倍,市净率分别为5.2倍和4.8倍。相对于前期高点,两个行业的市盈率已降至此前约50%,市净率降至此前约57%,但估值水平仍略高于历史均值。 按照历史样本衡量,本轮科技板块的筹码和交易情绪出清已经进入后半程。不过,历史上也曾出现机构仓位未明显下降、股价却形成阶段性低点的情况,因此不能依据固定的减仓比例推算市场底部。 更重要的是,筹码出清与行情修复属于两个不同层面的判断。前者反映此前持仓拥挤程度已经缓解,后者还取决于未来盈利预期和资金配置意愿。海外AI融资风险若进一步影响实际数据中心投资,机构对科技股的盈利增长假设也可能随之调整。