ARTICLE · 1209598
Token先锋|若羽臣王玉:当AI成为工具,真正的竞争发生在战略层
引言|一家电商服务公司的第二条增长曲线
最近与商学院校友、若羽臣董事长王玉交流,原本从一家国际美妆品牌的经营谈起,后来谈到品牌全球化、公司战略以及AI在广告投放中的真实投入。对我而言,最值得记录的,不是某一项技术有多先进,而是一家从电商服务成长起来的上市公司,如何重新定义自己的业务边界。
这次交流是非正式的。我将涉及未公开交易细节、投资安排、内部预算和个人生活的部分全部略去,主要讨论已经可以从公开财报观察到的经营逻辑,以及我对这些逻辑的理解。
1
先看财报:增长的关键不是做得更多,而是业务结构变了
若羽臣(003010)2025年营业收入34.32亿元,同比增长94.35%;归母净利润1.94亿元,同比增长84.03%。到了2026年上半年,营业收入22.86亿元,同比增长73.29%;归母净利润1.67亿元,同比增长131.72%。在消费和电商服务行业竞争激烈的背景下,这是一组相当突出的增长数据。
更重要的是收入结构。2025年,自有品牌收入18.13亿元;2026年上半年,自有品牌收入12.42亿元,同比增长105.83%,占总收入54.34%。同期品牌管理业务收入7.85亿元,同比增长134.17%,传统代运营业务收入2.58亿元,同比下降32.03%。这说明公司增长已不能简单用“代运营订单增加”解释。它正在从帮助品牌销售,转向拥有品牌、管理品牌和经营消费者。
盈利质量也在变化。2026年上半年公司综合毛利率约65.47%,较上年同期提升约8.55个百分点。这里当然不能把毛利率直接当作净利率:自有品牌需要持续投入产品研发、营销、渠道和库存管理。但利润增速快于收入增速,至少说明业务组合调整正在财务结果中得到体现。
2
放在同行里看:若羽臣为什么值得研究
在A股电商服务商这一可比范围内,若羽臣是近年经营表现特别值得关注的公司之一。相比单纯追求GMV或服务品牌数量,其自有品牌业务的高速增长,为估值叙事和盈利能力提供了另一种解释。
我倾向于把它视为行业内战略转型较有成效的案例,而不是直接宣称“市值、利润都是第一”。原因很简单:宝尊电商等公司的上市市场、会计口径和业务构成不同;即便在A股内部,市值也会随交易日变化,绝对利润和增长率的排名亦可能不同。
更稳妥、也更有说服力的判断是:若羽臣已经用连续财报证明,自有品牌战略不是停留在概念阶段,而是正在改变公司的增长来源和利润结构。
3
国际品牌的全球化:不是把中国经验简单复制出去
谈到国际品牌,王玉给我的启发是:收购一个已有认知基础的品牌,与从零创造一个新品牌,起点并不一样。成熟品牌可能积累了消费者记忆、产品研发经验、渠道认知和本地团队,这些看不见的资产,往往比一张商标证书更重要。
但品牌知名度不等于全球经营能力。特别是在美国等成熟市场,法规、产品定义、消费者习惯和零售渠道,都不能由中国团队凭经验替代。王玉强调保留和借助当地产品及研发人才的重要性。
这使我意识到,真正的全球化,不只是中国企业把货卖到海外,而是把中国擅长的数字营销和电商运营,与海外品牌已有的产品、人才及本土化能力重新组合。
这里有一个值得继续观察的假设:未来中国消费品企业的出海路径,可能不仅是“中国品牌走出去”,也包括“中国运营能力赋能国际品牌”。但这一模式能否持续成功,仍取决于产品创新、合规、渠道建设与长期品牌投入。
4
为什么自有品牌能够反过来强化服务业务
王玉谈到的另一层战略逻辑,是自有品牌与服务业务并非简单的二选一。自有品牌通常意味着更高的毛利空间,同时也承担更高的产品、库存和品牌风险;代运营的资本占用和风险结构不同,但议价能力与利润空间往往受到客户合同约束。
当一家企业在自有品牌端建立起更强的盈利能力,它就有机会以不同的薪酬和资源配置方式吸引人才,并将产品、投放、供应链和用户洞察方面的能力反哺其他业务。反过来,长期服务品牌积累的电商能力,又能够降低自有品牌从零摸索的成本。
这是一种潜在的能力循环,而非必然的财务循环。服务业务会不会被挤压、品牌业务会不会吞噬现金流、不同团队之间能否共享能力,都需要持续管理。对上市公司而言,真正的挑战是把两种商业模式放进同一套长期组织能力中,而不是简单地给高毛利业务更多资源。
5
AI的成本账:Token用得多,不代表经营效率高
聊到AI时,王玉的判断很务实。他观察到,AI在内容制作等场景并不一定立即替代人工,反而可能增加新的模型调用、工作流和管理成本。如果一个任务原本就可以由人以合理成本完成,AI带来的效率提升未必足以覆盖新增支出。
这让我想到一个容易被忽略的问题:企业究竟是在追求“AI使用率”,还是在追求“单位经济价值”?Token消耗是投入指标,不是结果指标。只有将模型成本、人工成本、交付质量、转化率和可扩展性放在一起比较,才能判断一项AI应用是否真正创造价值。
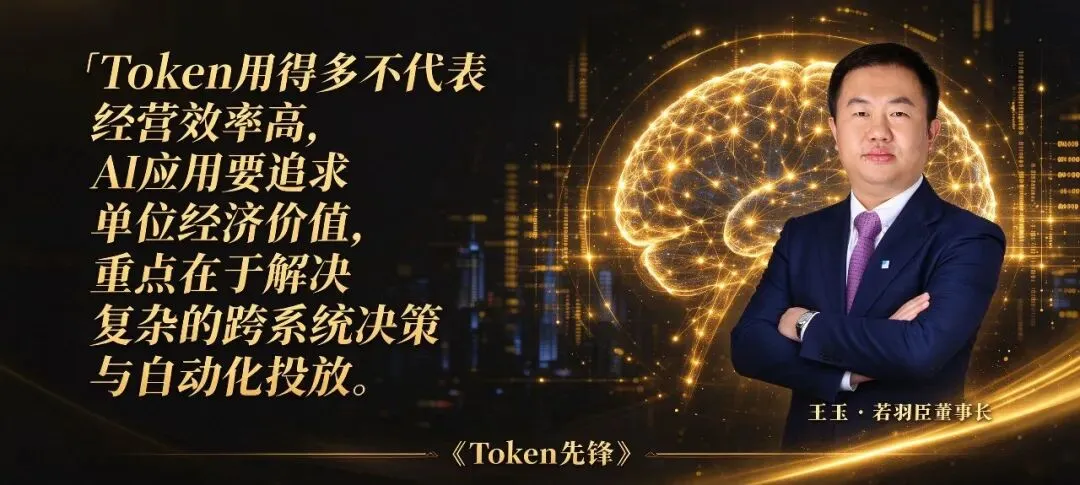
王玉也没有因此否定AI。相反,他更看重那些过去难以由人完成、或者需要大量跨系统数据和实时决策的任务。例如广告投放自动化:如果能把数据反馈、预算分配、素材测试和投放调整串成闭环,AI创造的就不只是节省几个剪辑岗位,而可能是更高层次的经营能力。交流中提到的相关项目仍在探索,不能写成已经实现的经营成果。
6
从“术”到“道”:AI要服务于战略,而不是取代战略
我一直在写《Token先锋》,也越来越觉得,不能把“先锋”简单定义为谁用了更多模型、谁部署了更多智能体。AI是能力杠杆,但杠杆放大的首先是企业已有的判断、流程和资源配置能力。
若羽臣的案例恰好提供了一种观察角度:决定公司近两年财务变化的核心变量,是自有品牌与品牌管理业务的发展;AI则是可以继续强化营销、投放和运营的工具。先有业务方向,再选择技术路线,这个次序不能颠倒。
当然,这不意味着技术永远只是被动工具。随着AI越来越深地进入产品定义、消费者研究和经营决策,它也可能反过来改变商业模式。我的理解是:短期要算清工具的投入产出,长期要关注技术是否改变企业创造价值的方式。
7
我的观察:优秀的企业家,首先是资源配置者
这次交流让我对王玉的印象更清晰:他关注技术,但并不被技术热度牵着走;他讨论增长,但也会回到毛利、人才、产品和组织能力。他对自有品牌尚处于发展过程的判断也很克制,没有把阶段性的成绩说成终局。
对上市公司董事长而言,最重要的工作之一,就是决定企业把有限资源投向哪里:继续扩张熟悉的服务业务,还是承担新的品牌经营风险;优先投入AI工具,还是先把产品与组织能力建立起来;通过并购获得品牌资产之后,又如何真正建立国际化经营能力。
从2025年到2026年上半年的公开业绩看,若羽臣已经交出一份颇具说服力的阶段性答卷。但品牌经营的长期回报、国际化整合的执行以及AI投入的真实效率,仍需要更长时间验证。
结语
Token先锋,最终要回答的是企业为什么能赢
我想,《Token先锋》真正应该记录的,不是企业家谈了多少AI术语,而是他们在技术剧变中如何重新做战略选择。当所有人都能购买模型能力,单纯“会用AI”会逐渐变成基础能力。
真正稀缺的,仍然是判断市场机会、组织人才、配置资本、经营品牌,以及持续把战略落实为利润与现金流的能力。
若羽臣值得观察,恰恰因为它的变化不是从AI口号开始,而是从商业模式和价值创造方式开始。技术会不断迭代,战略选择的质量,最终还是要接受市场和时间的检验。
资料与发表说明
财务数据依据若羽臣2025年年度报告、2026年半年度报告及公开券商研报。