ARTICLE · 1224858
9.78元涨停之后,南威软件:66.27%的质押比例意味着什么?
9.78元涨停之后,南威软件:66.27%的质押比例意味着什么?10月20日晚,南威软件发布股票交易异常波动公告,逐条纠偏:媒体所称“年出品300部AI短剧产能”,公司称“仅为初步预计,落地支撑不足”;已完成的AI短剧“尚未上线、销售渠道未开通、目前未产生收入”;七星园智算中心“算力设备未到货、未投运、无在手订单”。 一份把热门概念逐条降级的公告,次日按理不好过。10月21日该股开盘8.95元、最低8.63元,随后拉升,以9.78元涨停收盘(+10.01%),换手15.92%。16日至20日涨幅偏离值累计已超20%;近5日+30.23%、近20日+46.19%,年初至今-17.40%。 尚未产生收入的业务、主动降温的公告、12.94%振幅的涨停板,同时发生在一家公司身上。此刻的定价不在利润表上。 
南威软件是老牌数字政府解决方案商,2014年12月30日上市,实控人吴志雄持股33.36%。2026年上半年营收2.15亿元(同比-31.61%),归母净利-1.70亿元(-136.16%),经营现金流-1.46亿元(-955.51%);2024年、2025年归母净利-3.10亿元、-4.47亿元,上半年续亏。 转型一侧,七星园智算中心主体工程7月末完工,首部海外AI短剧8月完成。风险一侧三件事未了结:7月10日收到证监会《立案告知书》;控股股东及一致行动人质押4.13亿股、占其持股66.27%;两项新业务均未产生收入。近3—6个月无新增评级。 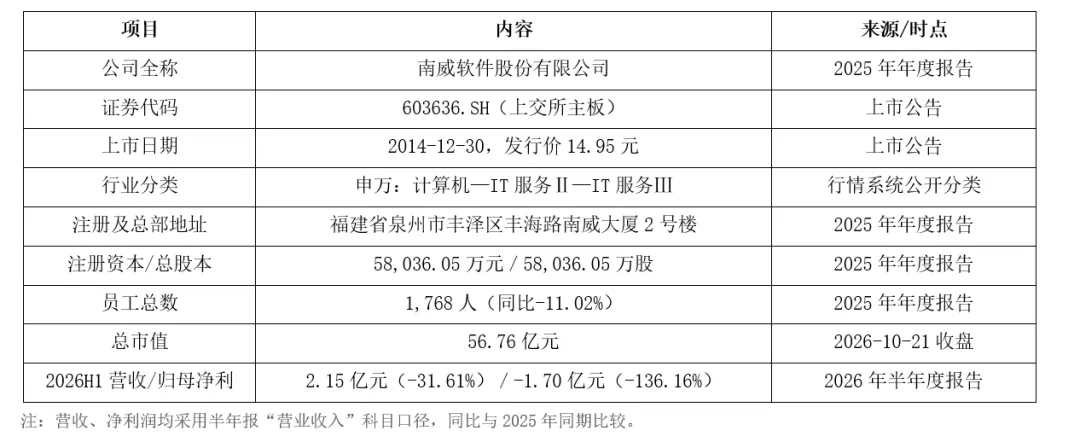
股权集中于创始人。6月末吴志雄持股33.36%(1.94亿股),其中1.34亿股质押;泰安启重始源4.85%、上海云鑫创业投资2.07%。穿透至自然人为吴志雄,无国资委或境外层级。股东户数62,726户。 公司为“母公司—科技集团/区域子公司—业务单元”三层结构。担保公告显示,深圳太极数智(间接持股98.22%)上半年营收2,865.95万元、净利357.01万元;全资子公司南威北方科技集团营收758.57万元、净利-2,988.03万元。官网称下属公司近百家。 业务重心分三段:2002至2013年政务软件产品化,2014至2022年解决方案规模化,2023年至今转向AI与算力。 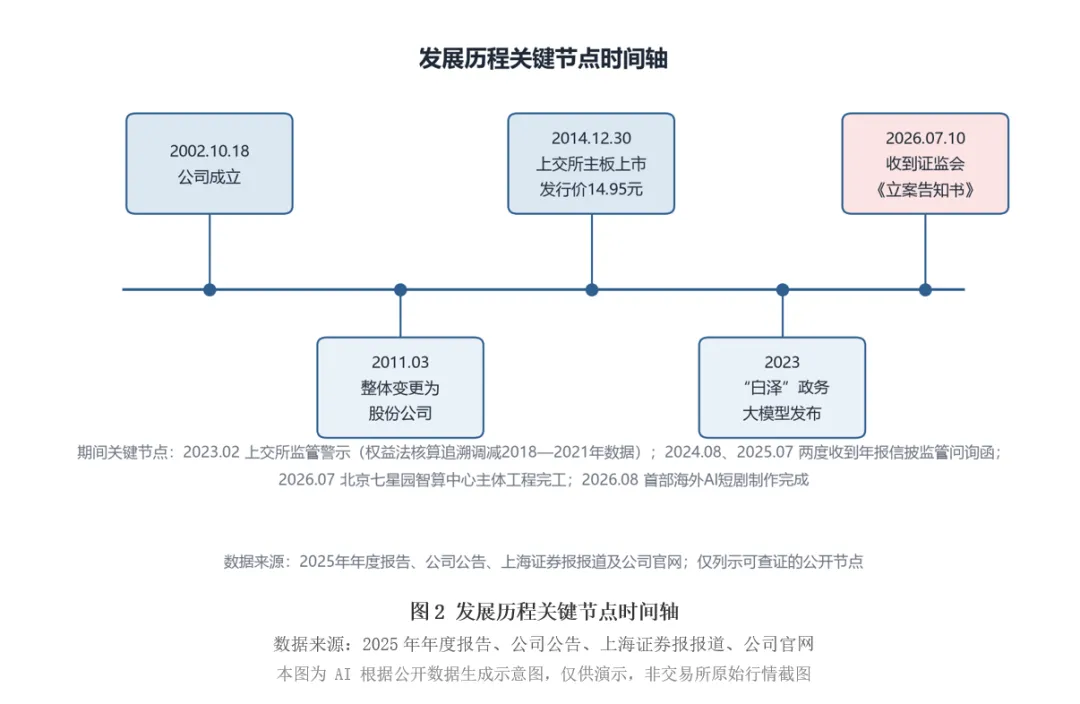
主业与转型押注的行业景气方向不一致。 数字政府顶层设计红利在“十三五”末至“十四五”中期集中释放,随后进入预算收紧阶段。报表映射清晰:营收从2023年16.77亿元降至2024年7.37亿元(-56.08%),2025年回升至8.36亿元(+13.46%);应收账款周转率从0.47次降至上半年0.07次。行业位次方面,IT服务Ⅲ行业128家中公司排名117位(第三方平台统计口径,非公司披露)。 转型落点是智算中心与Token闭环。 空间真实存在:全球短剧用户超12亿,海外短剧收入约93%来自国内厂商(第三方统计,非公司披露)。据行业媒体披露,2026年全行业短剧投流日耗1.5亿至1.7亿元,制作端省下的成本被流量与算力吃掉。两种行业叠加,财务上先到的是折旧与费用,收入在后。 
存量是政务软件与集成系统。上半年主营收入2.15亿元:“人工智能+”产品1.39亿元(64.69%)、集成系统0.68亿元(31.76%)、订阅服务638.26万元(2.97%)。另一口径下政务软件产品7,998.02万元(37.27%)、解决方案硬件3,034.07万元(14.14%),分类维度不同,比较须先统一口径。 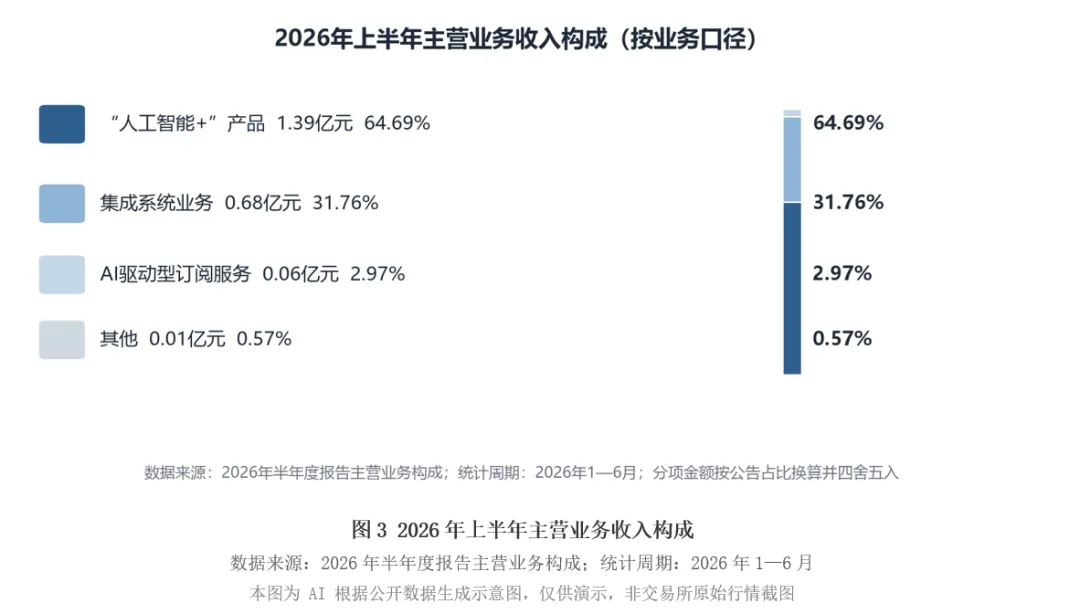
增量之一是算力底座与Token出海。 七星园智算中心规划算力超2万P,路径是支撑Phylii(国内)/Phylee(海外)工具、短剧、游戏消耗Token。Phylee海外PC版7月上线,采用“基础免费+按量计费”模式。截至10月21日,该项业务未披露收入。 增量之二是AI文娱。 子公司魔趣视界首款海外休闲游戏《海滩奇缘》8月1日上线;首部海外AI短剧8月完成,下半年计划出品25部。发行App上线时间有“10月”“11月”两种表述,最新为11月。异动公告已收紧口径:短剧尚未上线、渠道未开通、未产生收入。 WellWork智能体系统落地最实,公司称已进入政务与企业核心流程;但异动公告说明,其与政务智能体“仅为现有业务的延伸优化,未单独形成收入和利润”。Phylii/Phylee海外版处于“用户投放、产品打磨阶段”,关键指标未公开披露。 第三块是政务侧电子证照、一网通办、一体化行政执法等,覆盖30个省、超200个地市政府用户。问题不在产品力,而在客户预算与验收节奏。 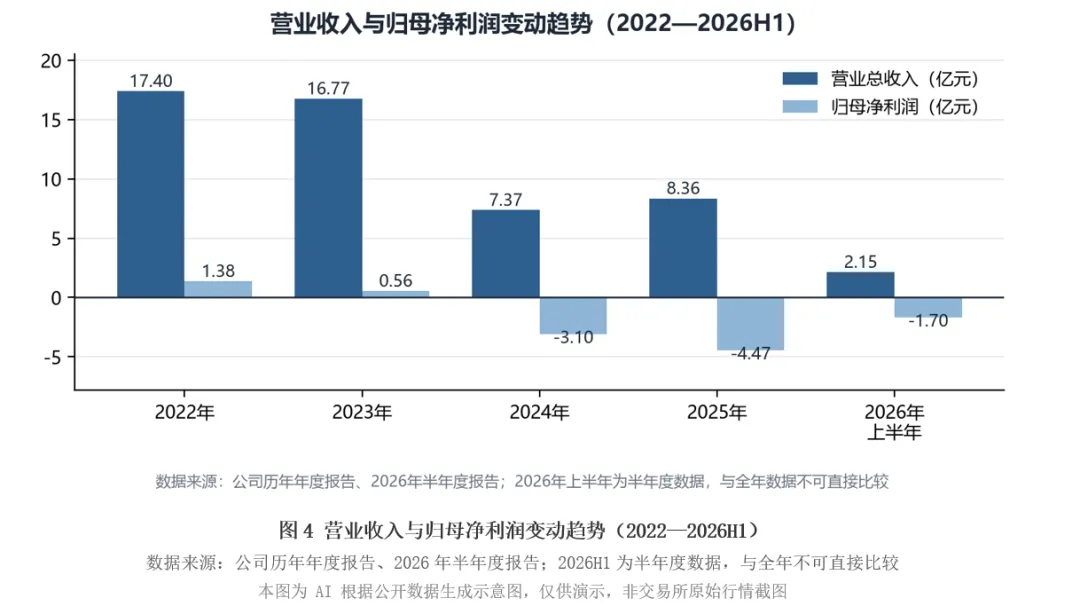
利润表的数字是毛利率下台阶。2022至2025年,营业总收入从17.40亿元降至8.36亿元,归母净利从1.38亿元降至-4.47亿元;2025年毛利率17.38%(-7.54个百分点),四季度单季14.90%。上半年扣非净利-1.71亿元(-131.48%);二季度单季营收0.98亿元、归母净利-1.20亿元,毛利率回升至40.89%,净利率-122.99%。毛利率与净利率背向而行,指向费用端与减值端,而非毛利崩塌。 现金流量表的数字从正转负。2025年经营现金流4.37亿元(+9.46%)——亏损年份出现大额净流入,主要来自项目回款与往期应收回收;上半年转为-1.46亿元,上年同期+0.17亿元(-955.51%)。这个转折比利润表的亏损更值得留意:回款端的缓冲正在被消耗。 资产负债表的数字是流动性的厚度。2025年末资产48.75亿元、负债29.05亿元,资产负债率59.60%,有息负债11.32亿元,流动比率1.06、速动比率0.89。6月末总资产96.36亿元,主要与合并范围及资产重分类相关,横向比较须先统一口径;流动比率贴近1、速动比率低于1这一判断不受口径影响。 治理记录是连续性的:2023年2月因联营企业成都四方伟业权益法核算事项,致2018至2021年年报追溯调减净利润及净资产,上交所对公司及三任时任财务总监出具监管警示;2024年8月、2025年7月两度因年报收到信披问询函;2026年7月10日收到证监会《立案告知书》(证监立案字0262026006号),因涉嫌信息披露违法违规被立案,截至本报告日未公告结论。立案告知书仅为调查程序的启动,不等同于对违规事实的认定;本报告只转述公告原文,不对是否存在违法违规及责任归属作出判断。 管理层上,吴志雄任董事长兼法定代表人,徐春梅任总经理,张媛任董秘;创始人同时是控股股东、实控人、董事长,持股33.36%,其中约69.3%质押。这一结构在转型期提供决策效率,也把公司治理与个人信用较强绑定。 机构侧,3家机构发表过2026年预测,中值口径每股收益0.39元、净利润2.25亿元、营收18.41亿元;主动偏股基金持股0.03%。须明确:上述为第三方机构假设,非公司业绩承诺,且形成早于半年报;上半年实际归母净利-1.70亿元,与“全年盈利2.25亿元”之间存在需下半年盈利近4亿元才能弥合的缺口。 公司侧不提供指引。立案公告、异动公告与中报均未给出2026年全年收入或利润指引;对新业务口径为“短期对整体业绩贡献有限”“经营数据若达到披露标准将及时公告”。 估值上,PE已失效。10月21日收盘9.78元、总市值56.76亿元,市盈率(TTM)-10.42倍、市净率3.28倍,只能退到PB与PS:以2025年营收8.36亿元计PS约6.8倍,以6月末归母净资产69.95亿元计PB约0.81倍。两者相反源于分母口径——归母净资产在合并范围变动后已与市值不可直接对齐。这也是本报告不设目标价、不做估值中枢测算的原因。 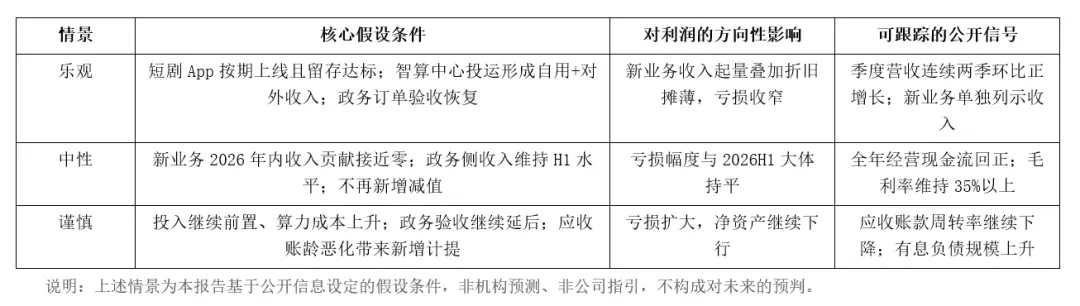
本模块独立于估值讨论,仅作市场预期参照系。 公开研报平台检索显示,公司近90天内无机构发布个股评级;机构调研0次,357家同业中排114位(平台统计口径,非公司披露)。最近一份带评级的报告为群益证券(香港)2024年11月27日首次覆盖,给予“买进”——已超期,属历史观点。 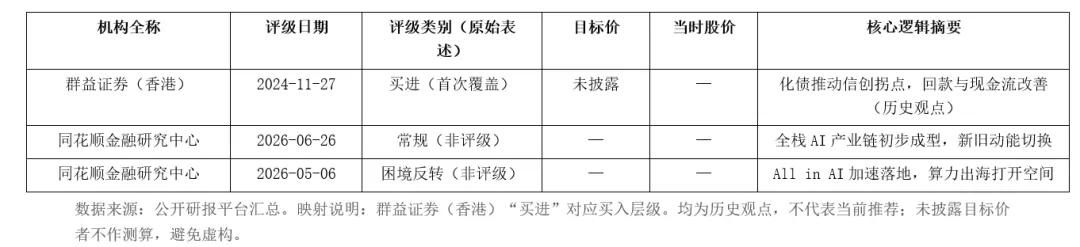
可查的分析师一致预期目标价约11.40元,形成于2026年2月,当时股价10.92—11.87元。按规范标注:11.40元为历史目标价,仅供回溯参考,不具备当前适用性,本报告不据此测算空间。其依据的盈利路径(-2.88亿、1.14亿、2.25亿元)已与上半年实际亏损1.70亿元明显偏离。 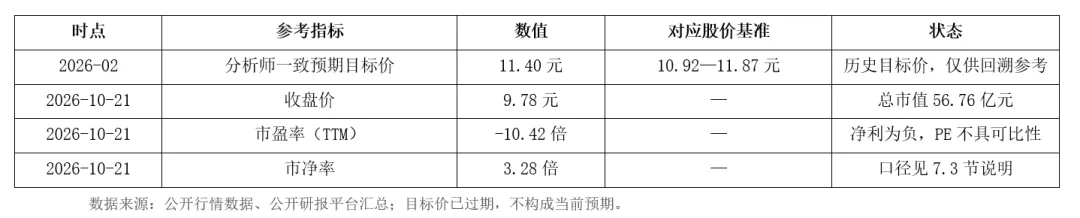
当前不存在“买入”与“中性”并存的显著分歧,因为近3—6个月无新增评级。真正的分歧在研究性表述与公司公告之间: 偏积极一侧(研究性表述):公司已构建覆盖G端、B端、C端的全栈AI版图,算力底座进入商用阶段。 偏审慎一侧(公司公告口径):AI短剧尚未上线、无销售渠道、未产生收入;智算中心未投运、无在手订单;政务智能体未单独形成收入和利润。 一边谈版图与能力,一边谈收入与利润。两件事可同时为真,但定价只能落在其中一端。 近3个月内未见评级上调或下调。同期关键节点:7月10日收到《立案告知书》;8月27日披露半年报;10月20日异动公告澄清AI业务收入状态。机构覆盖空白,三者都未在评级层面留下痕迹。 按影响权重由高到低,以下五项均有公开信息支撑。 第一,立案调查结果不确定。调查仍在进行,公司未公告结论;若后续形成行政处罚,可能影响融资、再融资与股权激励,程度取决于最终认定,本报告不作预判。 第二,控制权相关事项。控股股东及一致行动人累计质押4.13亿股,占其持股66.27%;高比例质押在股价大幅波动时可能触发平仓压力,影响控制权稳定性。 第三,新业务收入兑现。AI短剧尚未上线、渠道未开通、未产生收入;智算中心设备未到货、未投运、无在手订单。公司自述“短期对整体业绩贡献有限”;产能规划与实际收入之间无公开数据可供验证。 第四,主业承压与现金流。上半年营收-31.61%,归母净利-1.70亿元,经营现金流-1.46亿元;速动比率0.89、流动比率1.06,应收账款周转率持续走低。 第五,交易层面波动。10月16日至20日涨幅偏离值累计超20%,日均换手9.82%;21日涨停,换手15.92%,振幅12.94%,与同期基本面披露方向不一致。另需提示:公司2024年、2025年归母净利为负且上半年续亏,2025年末每股净资产3.27元,若继续亏损需关注净资产变动对相关监管指标的影响。 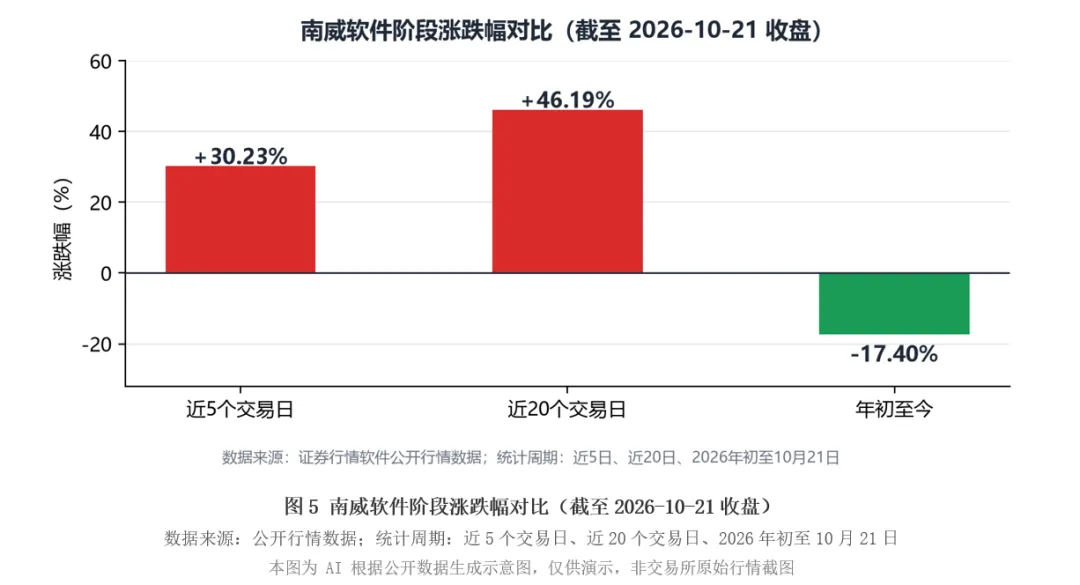
#南威软件#603636#澄清式涨停#AI短剧#智算中心#数字政府#立案调查#股权质押 本报告由 AI 自动生成,非持牌证券投资咨询机构或执业证券分析师出具的正式研究报告,仅基于公开数据和公开信息整理分析,仅供参考,不构成任何投资建议或投资评级。市场有风险,投资需谨慎。
一条公告没能挡住的那根涨停
报告摘要
一、公司概况:老牌政务软件商的亏损期与转型期
1.1 基础画像
1.2 股权与实控人
1.3 组织架构图谱
1.4 发展历程里程碑
二、行业分析:政务IT收缩期与AI算力投入期叠加
三、业务解构:四条线里,只有两条在挣钱
四、核心产品:三个支点,成熟度差别很大
五、财务透视:三张表上各有一个数字
六、管理层与治理:三份监管文件与一次立案
七、盈利预测与估值:两层参照,前提各自不同
八、机构怎么看?近期评级与目标价一览
8.1 评级概览:近3—6个月无新增个股评级
8.2 目标价轨迹:一个已失效的锚
8.3 多空分歧:分歧不在估值,在“收入何时出现”
8.4 评级调整动态:一段空白
九、风险提示