ARTICLE · 1244126
166款App集体"婉拒"豆包:不是AI不行,是账没算平
微信的门 · 对华为开不对字节开
同一套 A2A 协议,微信对谁开门写得很清楚。
门开着不对你
豆包智能体有个用户想让手机替他订一顿火锅。
要求说得挺清楚:王府井,人均一百五,四个人,晚上七点。
AI 动了。它先打开大众点评,页面弹出提示,说这个应用不允许被代操作。它退出来,绕到携程,搜到同一家店,试着订位,那家店在携程上不能订座。最后它把地址整理成一条短信,发给同行的朋友。
全程六分十二秒。事办成了,但那家店在大众点评上本来可以直接订位。
这就是"AI 替人办事"今天的真实水位。不是办不成,是办得绕。而绕路的起点,是 10 月 14 日那份清单。
一句话办事的演示很顺,落到具体 App 上就开始拐弯。
那天,豆包手机助手的《屏幕自动化操作声明协议》公示期满。它等来的不是签字,是一份拒绝清单:166 款应用明确表示,不接受 AI 代操作。微信、淘宝、支付宝、美团、滴滴、小红书、拼多多都在里面,腾讯一家占 66 款。
多数解读停在这一步,说大厂联合封杀 AI。这个结论不准,也没什么用。
我更愿意把它看成一次公开的报价会。166 个"不"字,说的是同一句话:你先说给多少钱。
01
PART
166张否决票是怎么来的
HOW THE LIST GREW
这份协议的名字很长,机制其实一句话:默认接入,应用可以自己声明退出。
对豆包,这是效率最高的设计,不用一家家去谈。对头部厂商,这是一次不能接受的默许——不表态,就等于把入口让出去。
所以名单的规模不是"166 家联手"喊出来的,是"默认同意"这个设定必然催生的结果。中小应用没动力表态,头部一定表态。谁体量大、谁靠入口吃饭,谁就得站出来说不。
第一天公布时是 151 款,当天补进快手、美团、萤石生态变成 153 款,下午又加上工商银行总行和腾讯的 WorkBuddy,定格 155 款。到了 10 月 21 日那次周三例行更新,数字涨到 166。
光看数量不够,要看缺口。京东生态一款都没上,百度只有百度地图表了个态。百度人士对媒体的解释很实在:"豆包手机出货量还不算大,对百度而言,不是当下要处理的问题。"
这句话把整件事的性质说透了。拒绝与否,跟技术兼容没关系,跟体量和竞争关系有关系。
沉默即同意,是最贵的默认值。
02
PART
微信对AI开过门
THE SAME DOOR
腾讯的态度最不留余地。马化腾在 2026 年度内部员工大会上的原话被反复引用:
通过外挂的方式把用户的手机和电脑屏幕录屏传到云端,极不安全、极不负责任。腾讯对此的态度是旗帜鲜明反对。
豆包当晚回应,说自己严格遵循用户授权与合规原则,云端处理屏幕内容不存储、不训练,传输全程加密。这段对话在舆论场里被解读成价值观冲突,一方讲安全,一方讲便利。
但把腾讯这两年的动作摆在一起,故事就变了。
腾讯已经和华为、小米、OPPO 做起了 A2A 合作。微信确实对 AI 开了门,它只是没给字节开。
门开过,只是门缝没对着所有人。
同一个月,阶跃星辰发布 STEPX Neo,几乎完全放弃 GUI 模拟操作,改成由 App 自己决定开放哪些能力,再直接调接口。结果是支付宝、腾讯、携程、滴滴、美团等近百家企业愿意合作,首批还拿到了 L3 认证。
技术能力上,阶跃和字节不在一个量级。差别在威胁等级。
香颂资本沈萌的说法很直接:对阶跃,开放是"多一个渠道";对豆包,开放是"交出一个入口"。因为豆包一旦跑通,它就会变成人和 App 之间唯一的接口,所有大厂 App 都退化成它的供货商。
同一扇门迎谁进,取决于门外站的是渠道,还是对手。
03
PART
没人报价,才是真死结
NOBODY QUOTED
假设你是淘宝。接入之后,用户不会再逛首页,不会刷推荐位,不会在搜索框里犹豫三十秒。AI 拿到结果就走。
你换来的是"可能多几单"。你失去的是广告库存、推荐权重、用户意图数据,还有和用户直接接触的那一层关系。
这笔账,没人替他们算平。看 2026 年第二季度的收入结构,就知道这事有多敏感。
有意思的是,腾讯对营销收入的依赖度最低,却拒得最彻底、名单最长。这说明它防的不是广告,是社交关系链和支付入口。快手依赖度最高,它的"逛"就是全部生意,更没有松口的余地。
反过来看豆包这一侧,账也不轻松。据柏文喜的分析,这套模式一旦跑通,豆包能在四处获益:默认分发权、本地上下文数据、跨 App 任务佣金、AI 渠道抽成。每一项都对应着别人账本上的一笔减项。
而它自己的动力也摆在那儿。2026 年 6 月豆包 App 月活 3.82 亿,国内第一,比第二到第五名加起来还多。但据晚点 LatePost 估算,2026 年上半年豆包单日收入不足百万元,单日算力消耗却高达千万元。
两个数字口径不同,但方向足够清楚:规模第一,变现倒数。
这个反差决定了豆包不会退,只会换姿势继续试。也决定了 App 那边不会松口,因为到现在为止,没有任何一份文件写过:开放之后,钱怎么分。
开放不产生对价,谈判就没有终点。
04
PART
用户替这场谈判买单
WHO PAYS THE BILL
现在的豆包手机上,能用的东西其实还剩不少:系统应用、字节系、中兴努比亚系,加上京东、携程、B 站、微博、12306 这些没上名单的第三方。设置闹钟、整理录音、本地找文件、识屏问答,都不受影响。
被抽掉的是最高频的那部分。微信、淘宝、支付宝、美团、滴滴、小红书,全部回到手动。
同一台手机,一半是真的,一半只剩轮廓。
更麻烦的是成功率。GUI 靠一步步点,单步九成把握,五步连乘只剩五成九。绕路越多,失败越多,用户对"AI 能办事"的信任消耗得越快。
还有一类损失不容易被算进账本。9 月底有用户反馈,用豆包手机登录王者荣耀时被判设备环境异常、强制下线。豆包道歉并解释自己不存在违规操作,但对玩家来说,体验落差是实打实的。
开发者的处境更别扭。不表态,等于默认开放,流量可能被 AI 拖走;表态拒绝,等于放弃一个可能上千万级的入口,还要背一句"不支持 AI"的舆论。
而协议给出的工具其实不差:可以按应用、按页面、按具体操作分层授权,可以只读不许写,可以允许填单把支付留给人。真正卡住的不是权限怎么配,是配完之后能分到什么。
技术已经能替你点,商业还没答应让你点。
05
PART
分层共生,是一次漫长定价
PRICING IN LAYERS
规则其实已经在路上了,只是不在舆论场里。
2025 年 12 月,CCSA 与信通院发布《端云协同智能体交互双重授权安全指引》。2026 年 5 月,网信办、发改委、工信部联合印发《智能体规范应用与创新发展实施意见》,同期出台《人工智能终端智能化分级》国家标准,把终端智能从 L1 到 L4 分了级。8 月,首个金融领域智能体安全团标落地,明确"双重授权";支付清算协会发布自律公约,提出 KYA 机制。司法层面,广州互联网法院 4 月已就首例涉 AI 智能体不正当竞争案作出行为保全裁定。
这些文件指向同一件事:智能体要进支付、政务这类高价值场景,得做到身份可验证、行为可分级、责任可追溯。三条一卡,纯读屏的 GUI 路线在高价值场景基本没有活路,MCP 和 A2A 是唯一合规解。
接下来的走向,我看三种可能。
分层共生。外卖、打车、票务、酒店这类能带来增量订单的场景先开接口,微信关系链、支付宝支付、淘宝推荐、银行账务只给只读或浅操作。这是概率最高的一种。
长期僵持。头部四家坚持不开放,豆包只覆盖自家人和长尾应用,"一句话办事"沦为半成品。触发条件是出货量始终上不去。
监管强制破壁。以用户数字自主权或互操作性为名,要求平台在双重授权下开放标准接口。概率低,但一旦发生,中小应用的处境未必比现在更好。
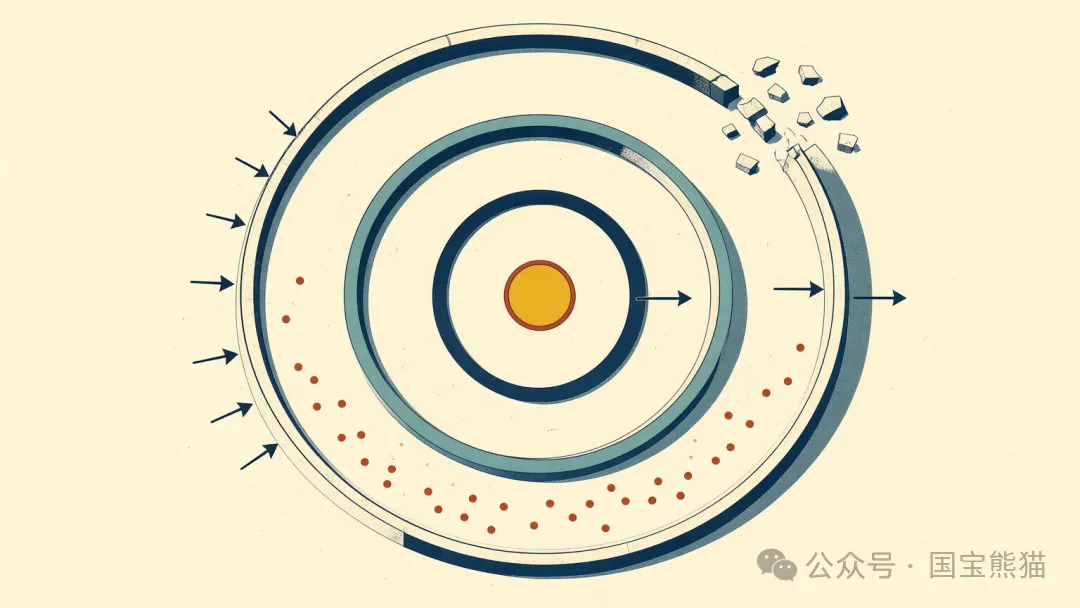
越靠外越好谈,越往里越没得谈。
过去十年,互联网的入口换过三次形态:搜索框、信息流、二维码。下一次,可能只是一句话。
但一句话要变成生意,得先有人肯为它定价。
166 个"不"字,问的其实就是这一句。