ARTICLE · 1245543
AI智能体90%的红利不在平台
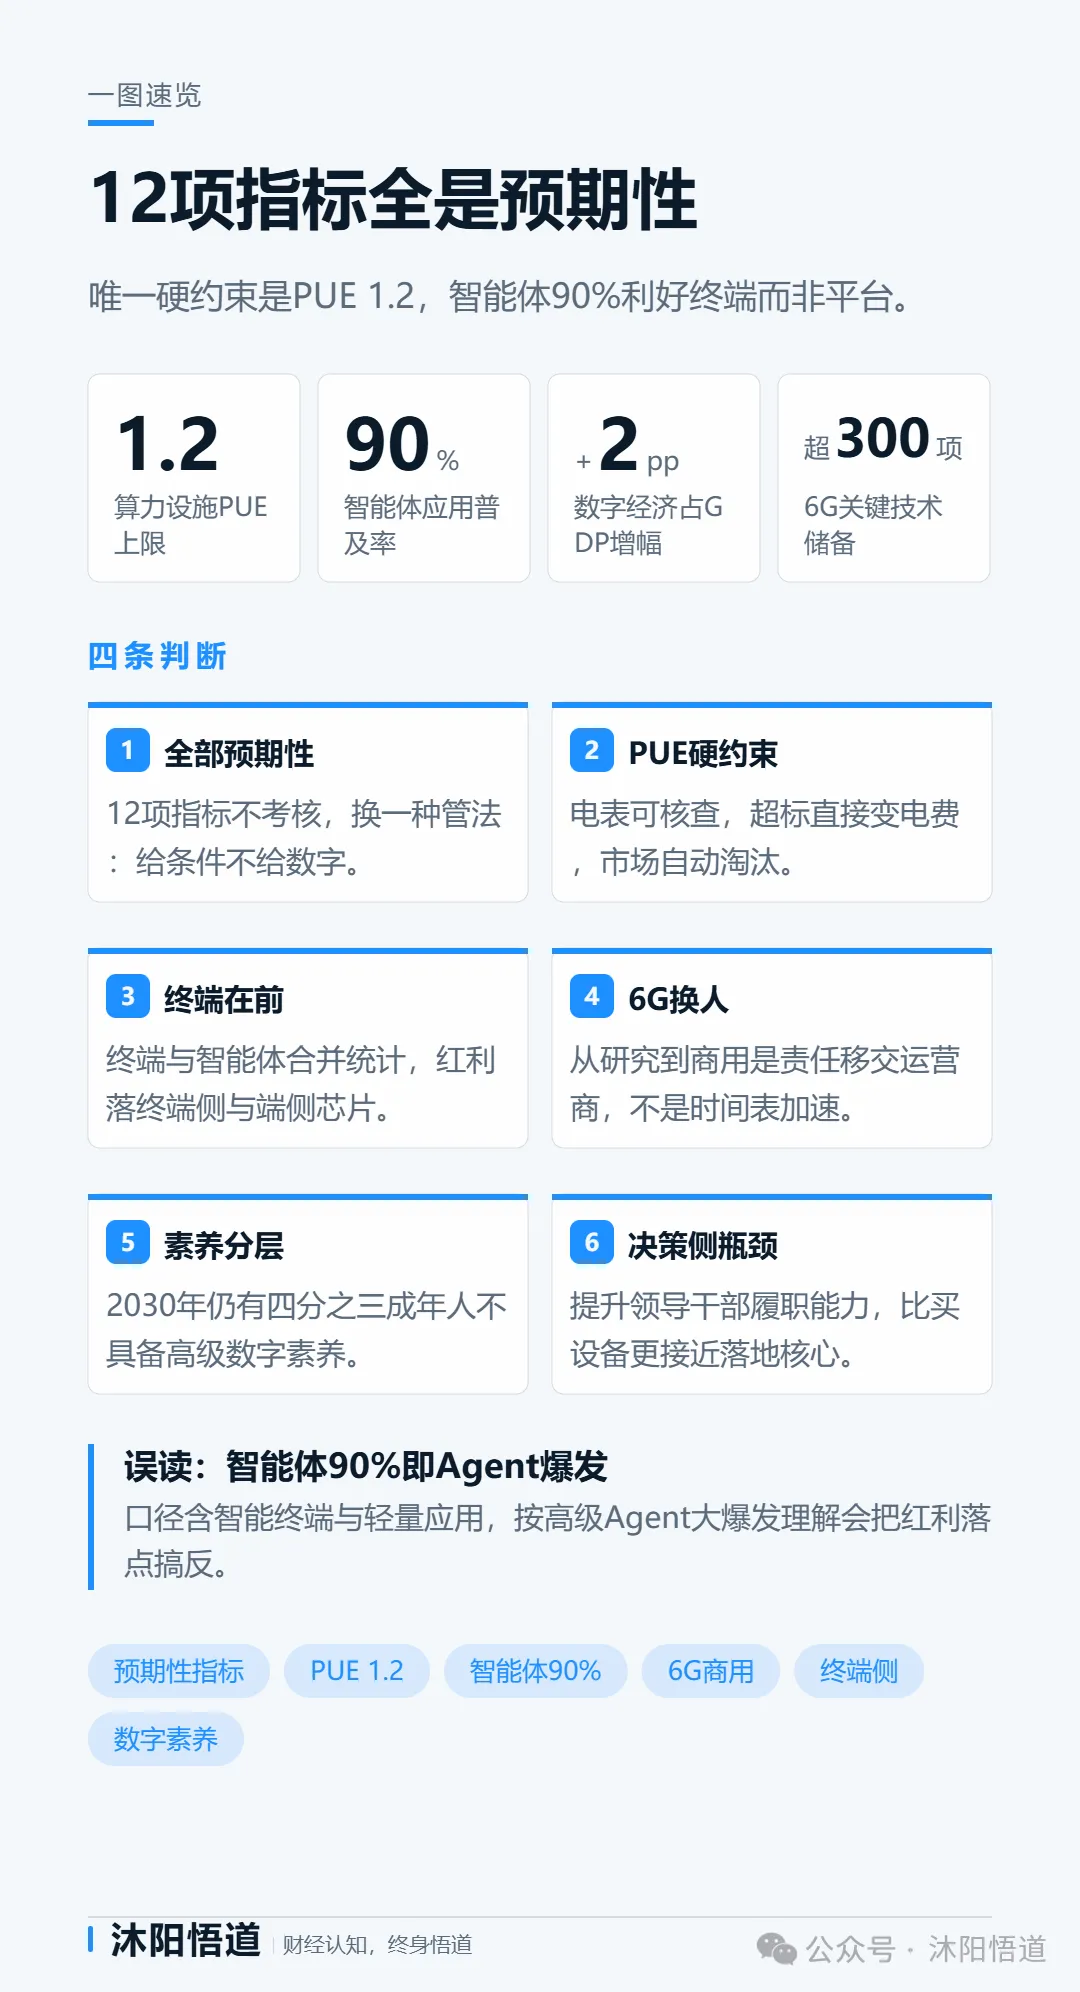
12项指标全部设为“预期性”,这份规划最重的表态不是“智能体90%”,而是“不考核数字、只铺条件”——真正会改变产业行为的是PUE 1.2。
10月23日,中央网信委印发《国家信息化“十五五”规划》,部署10方面25项任务、7个专栏、12项主要指标。全部为预期性指标。这不是“不管”,是换一种管法:从考核数字转向营造条件。
12项指标全是“预期性”,这才是最重的制度表态
约束性指标会引出层层分解、逐级摊派、数据美化。预期性指标只引导方向、不分解考核。
在技术快速迭代的领域,政府最有效的角色不是“设定目标”,而是“提供条件”。
全部为预期性指标——官方通稿里这两个字,是整份规划制度含量最高的一处。
这解释了落地保障为什么把“耐心资本、长期资本、战略资本”和“跨学科复合型人才”放在核心位置:预期性框架下,政府能给的不是结果,是条件。而长期的钱和跨界的人,恰恰是最难的两样。
意味着什么:这是对技术不确定性的一次制度性承认。路径没人算得准,所以不定死目标,只把土壤铺好。
最不起眼的PUE 1.2,可能是唯一真会改变产业行为的指标
在全是预期性的框架里,真正有约束力的不是最受关注的指标,而是“可被市场自动执行”的指标。
智能体普及率无法考核,PUE可以被电表核查,超标直接变成电费——市场机制在自动惩罚,不需要行政命令。
PUE从1.25降到1.2,意味着同样算力下制冷与配套耗电下降约4%。对一个大型智算中心,这4%可能就是盈亏分界线。规划把“算力、电力、网络协同”写在一起,内在逻辑就在这里:算力的成本结构里,电力排第一。
为什么重要:高PUE的智算中心不会因为“不符合规划”被关掉,会因为“电费吃掉利润”被市场淘汰。比行政命令更有效,也更难规避。
智能体90%的统计口径里,红利落在终端而不是平台
官方表述是“新一代智能终端、智能体等应用普及率”,从2025年40%提到2030年90%以上。两个细节决定判断:
“智能终端”排在“智能体”前面;
两者合并统计。
把终端排在前面、并合并统计,政策真正想推的主体是终端,不是智能体。
这个指标的实质是“让每个人都有一个AI入口”,不是“让每个企业都有一套AI系统”。前者利好终端侧(手机、PC、车机、穿戴、家电)与端侧芯片;后者才利好平台侧的复杂编排。
按“高级Agent大爆发”去理解这个指标,会把红利落点搞反。
6G从“研究”到“商用”:换人负责,不是提速
“十四五”规划的表述是“加强……6G研究”,责任主体是科研机构、高校。10月23日这份规划的表述是“适时启动6G商用”,责任主体变成运营商、设备商、产业链。
这不是“更快”,是“换人负责”。
技术侧:已完成第一阶段技术试验、形成超300项关键技术储备、已启动第二阶段技术试验(2026年1月国新办发布会披露)。产业侧:芯片、终端、仪表、应用需同步跟上,准备周期通常比技术周期长得多。
“适时”二字的真实含义——不是不想快,是不能快。而5G-A、万兆光网被放在“深化规模部署”位置,十五五的通信建设主力仍是它们,6G是前瞻储备。把6G当短期资本开支浪潮,是层级错配。
三个少被讨论却更诚实的指标:数字素养、基站密度、产业增加值
成年人高级数字素养占比16.26%→25%。 反过来说:到2030年仍有四分之三成年人不具备高级数字素养。数字化转型不是齐步走,是分层推进——少数人做系统,多数人用系统。设备可以买,能力买不到。
每万人5G(含5G-A)基站34→50个。 涨幅约47%,人口基本不变,等于网络密度提升近一半。密度决定的不只是网速,更是工业场景可用性(专网、低时延、高可靠都要更密的站址)。这个指标在为工业互联网铺路。
数字经济核心产业增加值占GDP比重10.5%→12.5%。 五年只提2个百分点,相当克制。对照智能体普及率翻番的激进,能看出判断:对技术渗透乐观(90%),对产业增加值谨慎(+2个百分点)。渗透率可以靠终端换代快速提升,产业增加值要看真实利润与产出,统计口径变不出来。
算力选址同一逻辑的两端:东数西算与太空算力
规划里两处算力选址表述,看似矛盾,实为一条线索的两端:
地面:“加快构建全国一体化算力网,推动算力、电力、网络协同发展”——电力在哪,算力就去哪;
太空:“探索太空算力前瞻研究和技术布局”——地面约束太紧,就往天上找空间。
算力的终极选址问题是“能源在哪里、散热在哪里”。东数西算往西部绿电走,太空算力往大气层外走,是同一个逻辑的两个解。太空的优势是物理性的:太阳能几乎不受昼夜与天气影响,散热靠辐射、不耗水。地面的约束也是物理性的:电力要钱、散热要水、土地要指标。
意味着什么:算力正从“IT资源”变成“能源与空间的复合问题”。过去只看EFLOPS,现在要同时看PUE、绿电占比、站址、水耗。评价体系在整体迁移。
落地保障里最重的一条不是钱,是“人”
四条落地保障里,三条直白:统筹协调监测评估、财政资金与产业基金、宣传引导。最被低估的是“全面提升领导干部信息化履职能力,加大跨学科、跨领域复合型人才培养力度”。
信息化的真实瓶颈往往不在技术侧,而在决策侧。信息化投入是决策者批的,流程改造是决策者推的,跨部门协调是决策者做的。决策者不理解技术,会出现两种典型失败:买了系统没人用(需求从未被真正定义);被供应商牵着走(无法判断方案好坏)。
设备可以买,判断力买不到。
把“提升领导干部履职能力”写进保障,本质是把数字化瓶颈从技术侧重新定位到决策侧。“跨学科复合型人才”同样精准——需要懂通信、懂芯片、懂行业业务的人,这类人无法批量培养,只能靠时间和场景磨出来。这是慢变量,把它列为核心保障,说明政策对落地难度的判断是清醒的。
四个需要校正的认知与六个可跟踪的观察指标
四个校正:
智能体90%≠2030年高级Agent大规模商业化爆发。它是预期性引导,口径含智能终端与轻量化应用,侧重场景渗透,不等同技术顶尖。 “适时启动6G商用”≠十五五后期大规模建网。5G-A与万兆光网是现实主力,6G是前瞻验证与试点,大规模组网大概率在2030年之后。 12项指标不是硬性考核任务,不层层下压。 信息化不只是AI与通信硬件。规划大量篇幅部署智慧农业、制造业“智改数转网联”、服务业扩能提质、数字消费——很大价值在改造存量实体经济。
六个观察指标:
算力设施PUE的实际分布,而非平均值——平均值会被少数优秀项目拉低,要看有多少在1.3以上;
“应用普及率”的统计口径与第三方数据,定义方式决定它是真实渗透还是统计包装;
6G第二阶段技术试验进展与标准提案数量——这才是“适时”的真实计时器;
成年人高级数字素养的实际提升路径:从16.26%到25%,谁在投入、投多少;
耐心资本、长期资本的落地形态:是否有真正10年以上期限的网信产业基金,出资期限才算数;
决策者培训的实际覆盖,而非设备采购额——投入的质量取决于决策的质量。
总结与展望: 这份规划真正的身份转换,是把信息化的成功标准从“技术有多先进”改成“社会用得多深”。电力、铁路、互联网都走过这条路。当竞争标准变成社会渗透深度,超大规模市场、完整产业链与强组织能力是结构性优势。下一步值得盯的不是发布会大屏上的数字,而是电表、培训名单和基金的出资期限——它们不会说话,但不会撒谎。