ARTICLE · 1245790
小云雀并入即梦:AI短剧越火,字节越收缩
AI短剧正处在它最热的时候。广电总局10月20日的数据显示,2026年前九个月上线的微短剧达49万部,是2025年全年的13倍;海外市场,AI短剧平台一天烧掉2000万美元投流,月活用户逼近4亿。
就是在这样的热度里,字节选择了收缩。
剪映内部完成业务整合,AI短剧创作平台小云雀并入智能创作平台即梦,产品保留独立入口,运营交由即梦负责人陈欣然。一家大厂,在风口最猛的时候,把自家的AI短剧工具收编了。
这中间的错位感,比合并本身值得琢磨。
小云雀进即梦,入口还在,优先级变了
小云雀和即梦都出自剪映体系,同属深圳市脸萌科技有限公司——就是2018年被字节收购、旗下还管着剪映、醒图、轻颜相机的那家公司。
小云雀是剪映团队2024年起做的AI内容创作Agent,主打全场景:短剧、故事短片、营销、自媒体、图片设计都能用。它的短剧Agent能把剧本解析、角色场景管理、故事板、分镜规划、智能预演、成片生成、配音、局部返工串成一条流水线。
即梦是字节最早推出的AI视频生成平台,2024年5月上线,彼时Sora刚横空出世。到2026年上半年,即梦App月活冲到1633万,在视频生成赛道排名第一,是第二名可灵的十倍以上。
两个产品都不算失败。可字节还是把它们并了。
调整的落点很克制:小云雀保留独立入口,产品团队没动,只是运营和市场的汇报线并到了即梦。知情人士的说法是,这轮调整"主要是资源整合",即梦已经接入了小云雀的短剧能力。
入口还在,优先级变了。两年前被寄予"AI时代内容社区"厚望的即梦,如今明确向专业创作者的Web端收拢,App端投入在国庆前就已缩减,海外版Dreamina被推到更前的位置。
增长没变成回报,模型先比应用值钱了
字节为什么这么做?知情人士给出的原因是两个词:增长空间受限,需要聚焦资源。
一位前剪映人士说得直白:即梦、小云雀这类AI原生产品还在增长,但用户增长没有有效转化为与投入相匹配的回报;与此同时,市场上大量视频Agent产品冒出来,持续压缩自有产品的差异化空间。
过去两年,大厂把力量重新集中到了基础模型上,AI应用的优先级被整体重估。字节是这轮重估里动作最快、也最激进的一家——在即梦和小云雀合并之外,他们还在讨论其它AI产品的合并可能性。
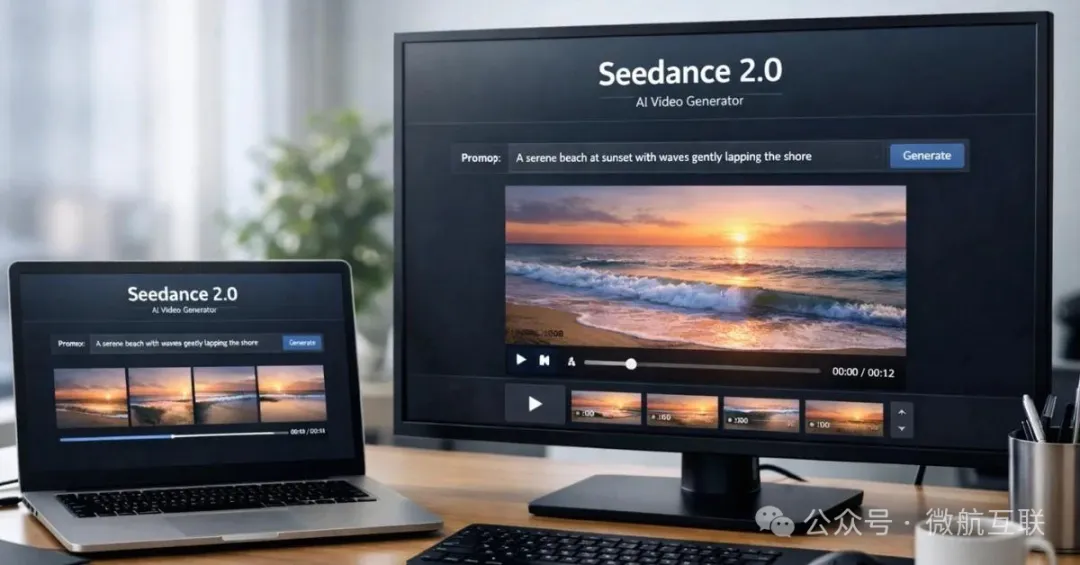
关键变量是2026年2月发布的Seedance 2.0。这套视频模型上线后,字节体系内模型和应用的关系发生了微妙变化:小云雀、即梦、剪映、豆包之间抢Seedance首发权的现象,2.0发布后抢得更凶——模型,成了话语权最重的那一方。
钱的流向更能说明问题。火山引擎在大力卖Seedance的MaaS服务,国内几乎所有视频Agent、短剧漫剧工作流都接入了Seedance。据《智能涌现》了解,在Seedance系列模型上,火山MaaS带来的收入远高于即梦、小云雀等自有产品。
当模型能在市场上直接收到钱,自有应用就得回答新问题:在获客、留存、变现上,你比那些接模型的第三方,多带来了什么?
内容创作的热闹,和盈利,从来不是一回事。
从拍摄到成片,工具链越完整,平台越想往一个方向收。
创作者的工作台越铺越大,平台却在盯同一件事:谁在为算力买单。
赛道烧得热闹,赢家却没几个
这轮收缩,放在AI短剧的行业语境里,会显得格外刺眼。
行业研究机构测算,AI短剧市场盘子做到了数百亿,但盈利面极窄——有统计称98.7%的相关公司处于亏损状态。热闹和赚钱,是两件事。
成本端在涨价。单集AI剧的算力成本,从早期的17元左右涨到了80到100元;Seedance 2.5相对2.0涨价两到三成;爆款《非妖哉》里几秒的镜头,创作者抽了将近50次才满意;阿里云算力卡价格最高涨了34%。
内容端,批量剧一分钟400元,100分钟总成本不到4万,精品一分钟1000元上下——省下来的制作成本,一部分换了个地方交出去,成了算力和投流的账单。
分发端同样残酷。红果短剧月活约2.45亿领跑,快手AI漫剧日流水同比增长900%,但千分之五的爆款率意味着绝大多数作品连投流成本都收不回来。
AI短剧看起来砍掉了制作成本,实际上把成本转移到了算力和流量上。
字节的收缩,某种程度上是对这套成本的回应。与其在应用层养两个同质化的入口,不如把能力收进更大的壳里。
近两年剪映系出现一波"创业潮":陈冕、明超平、闹闹、张琪智等一批资深产品运营高管先后离职创业,更早的还有剪映产品负责人张逍然加入原剪映创始人郭列的Flova.ai。产品增长受限、天花板可见,最敏锐的人会先用脚投票。
合并可能只是开始
方向上,有三个可以观察的变量。
第一个,AI应用会继续合并。字节已在讨论其它AI产品的整合;当"模型即应用"成为行业主流说法,大厂没有理由继续养一堆同质化入口。Coding Agent打开AI办公市场后,这个逻辑只会更硬。
第二个,工具向专业创作者集中。即梦App端收缩、Web端成为主战场、海外版Dreamina加码,说明字节判断AI创作工具的付费主力是专业用户,而不是尝鲜的C端。
第三个,MaaS会成为模型厂商最直接的战场。火山靠Seedance MaaS拿到的收入已高于自有应用,这提醒所有做AI应用的公司:当模型本身就能变现,应用层的护城河就不再是"能生成什么",而是"帮谁省了什么"。
对创业者的启示也在这里。别把产品价值押在"接了个好模型"上——模型会越来越便宜、越来越同质,真正留得住用户的是场景、数据和工作流。
收缩不是认输,是重新排队
字节把小云雀并进即梦,不是否定AI短剧这个方向。红果在分发端押注精品漫剧、单部保底开到百万元,说明字节对内容本身仍然乐观。
它否定的,是应用层的低效重复。
两年前,字节同时押豆包和即梦,是因为没人知道Chatbot和AI视频谁是超级入口;今天,当模型能力可以随手接入,入口之争让位于变现之争,重复建设的成本就变得不可接受。
模型已在赚钱,应用还在证明自己。