ARTICLE · 1245874
Character.AI 递交破产重组:月收 530 万,月支 1330 万
点击下方名片关注「AI 时代商业洞见」,第一时间获取AI 商业趋势、产业洞察实战案例!
Character.AI 是一款让人和虚拟角色聊天的 App :用户自己捏一个角色,或者挑一个现成的,然后像发消息一样跟它对话。它一度是这条赛道最大的名字。申请书写明,累计注册加现役用户约 1.63 亿,月活约 1200 万,人均每天在上面聊 120 分钟。 2024 年 8 月,谷歌付 27 亿美元拿走它的模型许可,还带走了两位 Transformer 作者。
10 月 12 日,这家公司的运营方向美国特拉华州破产法院递交了自愿重组申请,进入 Chapter 11 ,即美国破产法第 11 章的重组程序。这不是关门清算:平台照常运行,订阅照常扣费,走的是"法院监督下出售资产"的程序。它提交法院的宣誓书里有一组数: 2026 年 8 月,单月总营收 530 万美元,是公司历史峰值;同期不含律师费的运营支出约 1330 万美元,而且这个数是从 2024 年下半年的月均 2190 万一路砍下来的,砍了近四成,账还是平不了。
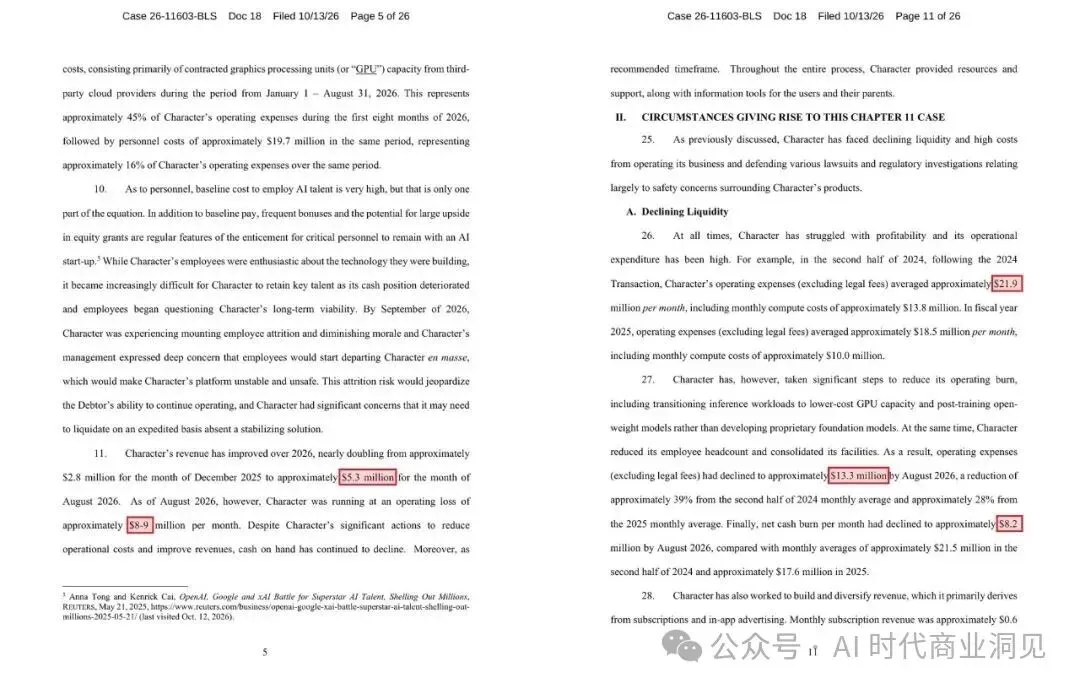
图注:首席重组官 Adams 宣誓书( Doc 18 )第 5 、 11 页并排。左页:月营收从 280 万涨到 530 万美元、月亏 800-900 万;右页:月支出从 2,190 万降到 1,330 万、月净烧 820 万。全部是公司自己提交法院的数。
这组数必须拆口径才能用。 530 万、 1330 万、后面还会出现的 5610 万,全部出自 Character.AI 提交法院的文件:现任 CEO Colin Adams 10 月 12 日签署的宣誓书,当事方自报口径,不是审计数。但正因为是宣誓书,签名人要对虚假陈述承担法律责任,这组数的可信度高于一般融资新闻稿。
收入翻倍、支出砍掉近四成,账还是平不了
先看收入。法院文件显示, Character.AI 的年收入轨迹是 2024 年约 740 万美元、 2025 年约 2360 万;单月看, 2025 年 12 月 280 万, 2026 年 8 月涨到 530 万,接近翻倍,其中订阅 280 万、广告 250 万,广告收入在一年里从 50 万涨到 250 万。这是一份放在应用公司里不算难看的增长曲线。
再看支出。 1330 万这个数有三个限定:它是 2026 年 8 月的单月数字,不含律师费,而且是从 2024 年下半年月均 2190 万、 2025 年月均 1850 万降下来的。换句话说,它是三年降本的结果,不是失控的烧钱。公司迁到了更便宜的 GPU 、改用开源权重模型做后训练、裁了员、合并了办公地,算力账单从 2024 年下半年的月均 1380 万压到 2025 年的约 1000 万。
压力在哪, 2026 年 1 到 8 月的明细说得最直白:法院文件显示,这八个月算力支出 5610 万美元,以外部云 GPU 容量为主,占同期运营支出约 45%;人事 1970 万,占约 16%。算力一项就是人事的近三倍。
结果: 8 月净现金消耗 820 万美元,月亏损 800 万到 900 万。账上现金加投资约 5700 万,没有任何有担保借款,案子是靠自有现金跑的。按 820 万的月消耗, 5700 万撑不了一年。公司自己在文件里写明,很难获取新一轮外部融资:诉讼和监管调查吓退了所有可能出钱的过桥投资人。收入翻倍追不上账单,降本追不上失血,融资渠道又被堵死。三条线合拢,才有 10 月 12 日这一步。
死因不在用户端
回到用户端。 1.63 亿注册、 1200 万月活、日均 120 分钟,这组数放在任何一家内容平台都是顶级资产:高粘性、高时长、收入还在涨。问题在成本端的结构:用户和虚拟角色聊天,每一条回复都要跑一次推理。聊 120 分钟的人,消耗的算力是聊 10 分钟的人的十几倍,而付费端是统一价,不管你聊多久,付的都是同一档订阅费。把法院文件的数字做个第三方换算:前八个月月均算力约 700 万美元,除以 1200 万月活,人均月算力 0.58 美元;按 8 月峰值月收入算,人均月收入 0.44 美元。这还没算人力、法律、审核。每个活跃用户平均下来都是亏的,越活跃亏得越多。
传统互联网的逻辑在这里倒挂了。内容平台多看一小时,边际成本趋近于零,所以"日均时长"是资产;在每条回复都烧算力的生意里,"日均时长"直接换算成账单,活跃度本身就是负毛利。破产文件里写得直白:就算把法律成本全部拿掉,这门生意本身也不可持续。
统一定价为什么养不起重度用户,摩根士丹利给同类产品算过一笔旁证:按其 9 月底研报对 Meta 旗下 Agent 产品的测算,单用户月服务成本基准约 37 美元,随用量在每月 3 美元到 130 美元之间浮动,重度用户的成本是轻度用户的四十多倍,而订阅端收的是同一个价。这是赛道参照,不是 Character.AI 的数,大摩测的是 Meta 的产品,但它点破的机制是同一条:云端常驻环境加按次推理,成本随使用量线性走。 Character.AI 用三年把月支出砍掉近四成,砍的是斜率,砍不掉"每条回复都要跑推理"这个结构。
所以 1.63 亿用户没救活它。按它自己提交法院的数推算,用户越活跃,这家公司失血越快。
出售的价格,把估值打回了成本结构
Chapter 11 给了它一个体面的出口,但出口的价码很诚实。
程序上,这是法院监督下出售全部或绝大部分资产,公司预计 11 月底到 12 月初完成,找不到合适买家才会关停。第一个出价的是迪士尼: 2000 万美元,买约 9 项专利加安全分类器、年龄预测模型等部分 IP 的非独占永久许可。迪士尼的角色叫 stalking horse ,即"先手买家":破产出售中第一个出价的买家,给后续拍卖定一个底价,别人想抢要出得更高,竞拍门槛定在 2170 万。注意这 2000 万买的不含 App 、不含用户账号、不含商标、不含训练数据,也不含成品模型。
更诚实的两个数:迪士尼另外从约 86 名全职员工里雇走 66 人,年薪约 6000 万加 3000 万留任池,三年约 1.8 亿。付给员工的钱,不进破产财产池。人比知识产权贵九倍。而 2025 年 9 月,迪士尼还曾因平台上太多迪士尼角色向它发过停止侵权函,一年后成了先手买家。
债权人名单同样说明问题。申请书列出的前 20 大无担保债权人(欠了钱、没有抵押物、破产时排在后面的债主):第一位是谷歌, 414.9 万美元;第二位是律所 Hogan Lovells , 212.5 万;第三位是云计算公司 DigitalOcean , 195.3 万。这份名单可以概括成"一张云账单、一家律所、又一张云账单"。谷歌这一笔要说准:它是贸易应付款,欠的是云和服务的钱,不是借款。三年后,谷歌成了它最大的无担保贸易债主。文件里没有"谷歌接盘"这回事,它只是没拿到钱的债主之一。
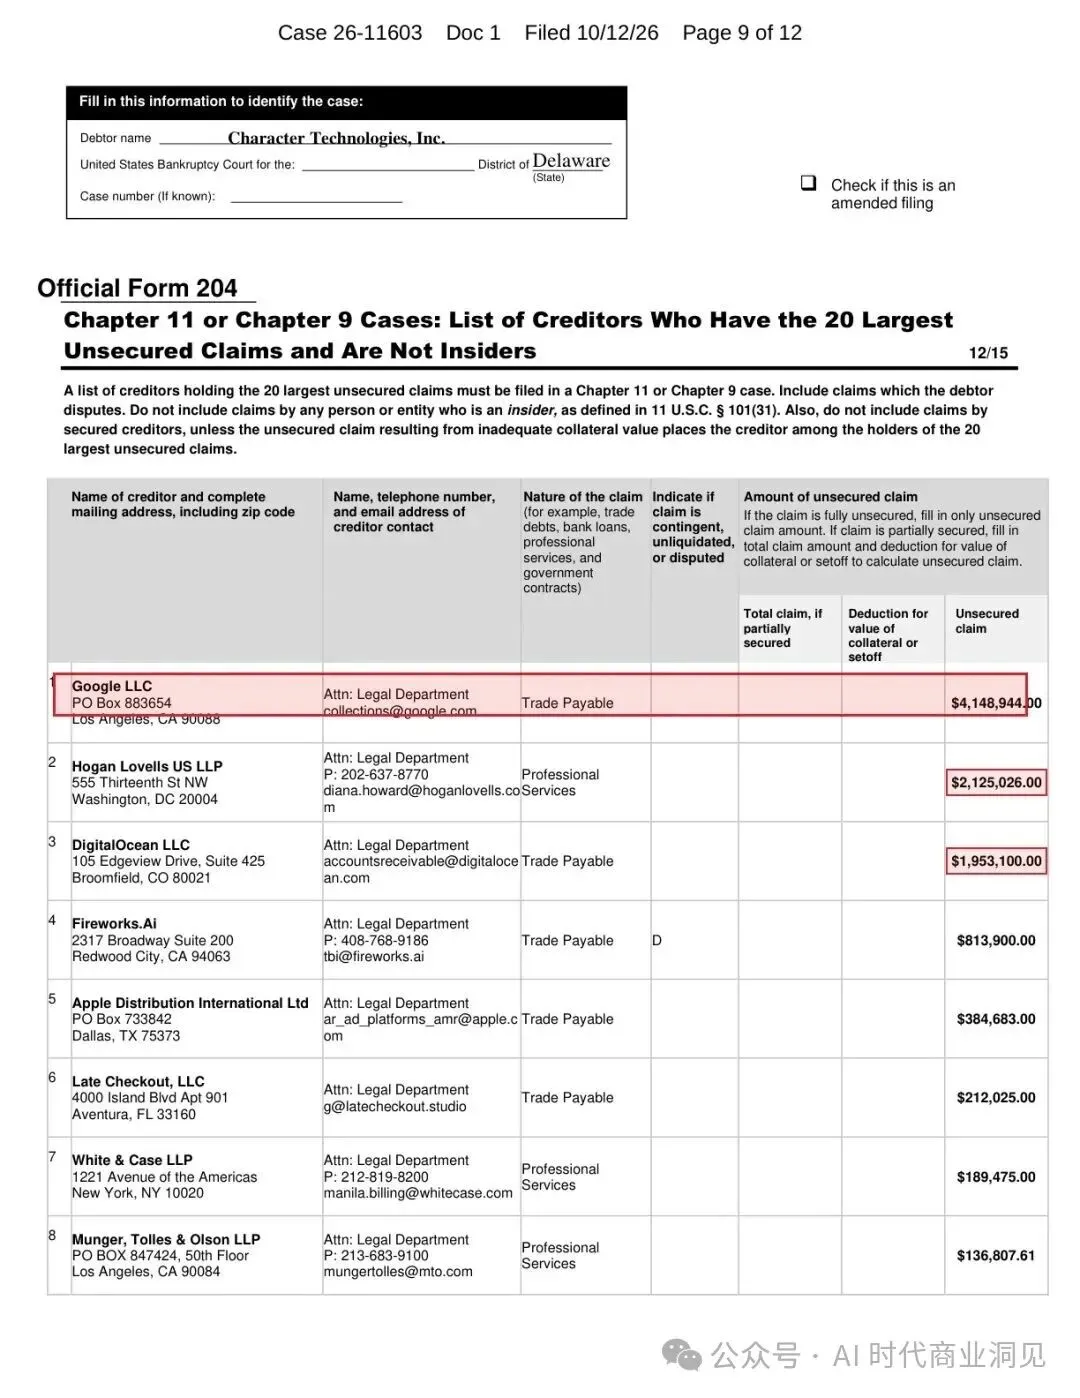
图注:破产申请书( Doc 1 )第 9 页无担保债权人前 30 名表格。 Google LLC 一行 4,148,944 美元居首,注意那是贸易应付款,不是借款。
还有一道程序性关卡: 10 月 14 日, 40 个州的总检察长向法院提交通知,要求任何出售必须附带儿童隐私与安全保护。各州正与公司就"冒充持证医生、儿童暴露于性化内容"的指控谈判和解,五起家庭诉讼已初步和解。这些是压垮融资信心的重量之一,也是买方要接走的重量。
接下来看三件能验证的事
回到开头的主张:统一定价养不起重度用户。 Character.AI 用法院文件演示了这门生意的结局。按它自己提交法院的数推算,用户越活跃,这家公司失血越快;收入翻倍、支出砍掉近四成都追不上,最后靠出售续命。同赛道的创业公司还在拿钱买同样的时间窗口。
同一条赛道说的是成本结构,不是产品形态:云端算力随使用量线性走这一条,陪伴、 Agent 、助理,都一样。接下来值得盯三件事。一, 11 月底到 12 月初的出售结果,看有没有买家把竞拍价抬过 2170 万,找不到就关停。二, 40 个州要求的儿童隐私与安全保护,最后有没有被写进出价条件,写进去才算真正落到买家手上。三,员工和平台怎么分: 86 名全职员工里 66 人跟着迪士尼走,剩下的人和这个还在收订阅费的 App 归谁。