ARTICLE · 1254116
北京AI产业地图:61家公司,两拨创业者,两种资本周期
北京AI产业地图:61家公司,两拨创业者,两种资本周期
作者 | 石灿 北京是中国AI产业的重要聚集地。我一直很好奇,北京究竟有多少家AI公司?它们分布在哪里,做着什么生意?那些不断获得大额融资、出现在新闻里的公司,究竟是从哪里长出来的?北京拥有清华、北大、中科院,以及众多互联网大厂和投资机构。这些地方的人才、技术和资本,又是怎样汇集到一家家AI创业公司的? 带着这些问题,嗅态从公开名单、融资报道和工商信息入手,逐家核对,最终整理出61家核心AI公司和38家观察池企业。把61家公司按照成立时间、业务方向、融资情况和经营数据进行分类,一条清晰的时间分界线逐渐显现出来。 2022年11月30日,OpenAI发布ChatGPT。以次日为界,61家公司中,35家成立于此前,26家成立于此后。前一组集中了样本中全部15家上市公司、20家应用公司,以及寒武纪、摩尔线程等芯片企业。后一组没有上市公司,也没有应用公司,却有13家具身智能公司、9家模型公司。2025年以来,样本中28家获得单笔亿元级融资的企业,有21家来自后一组。 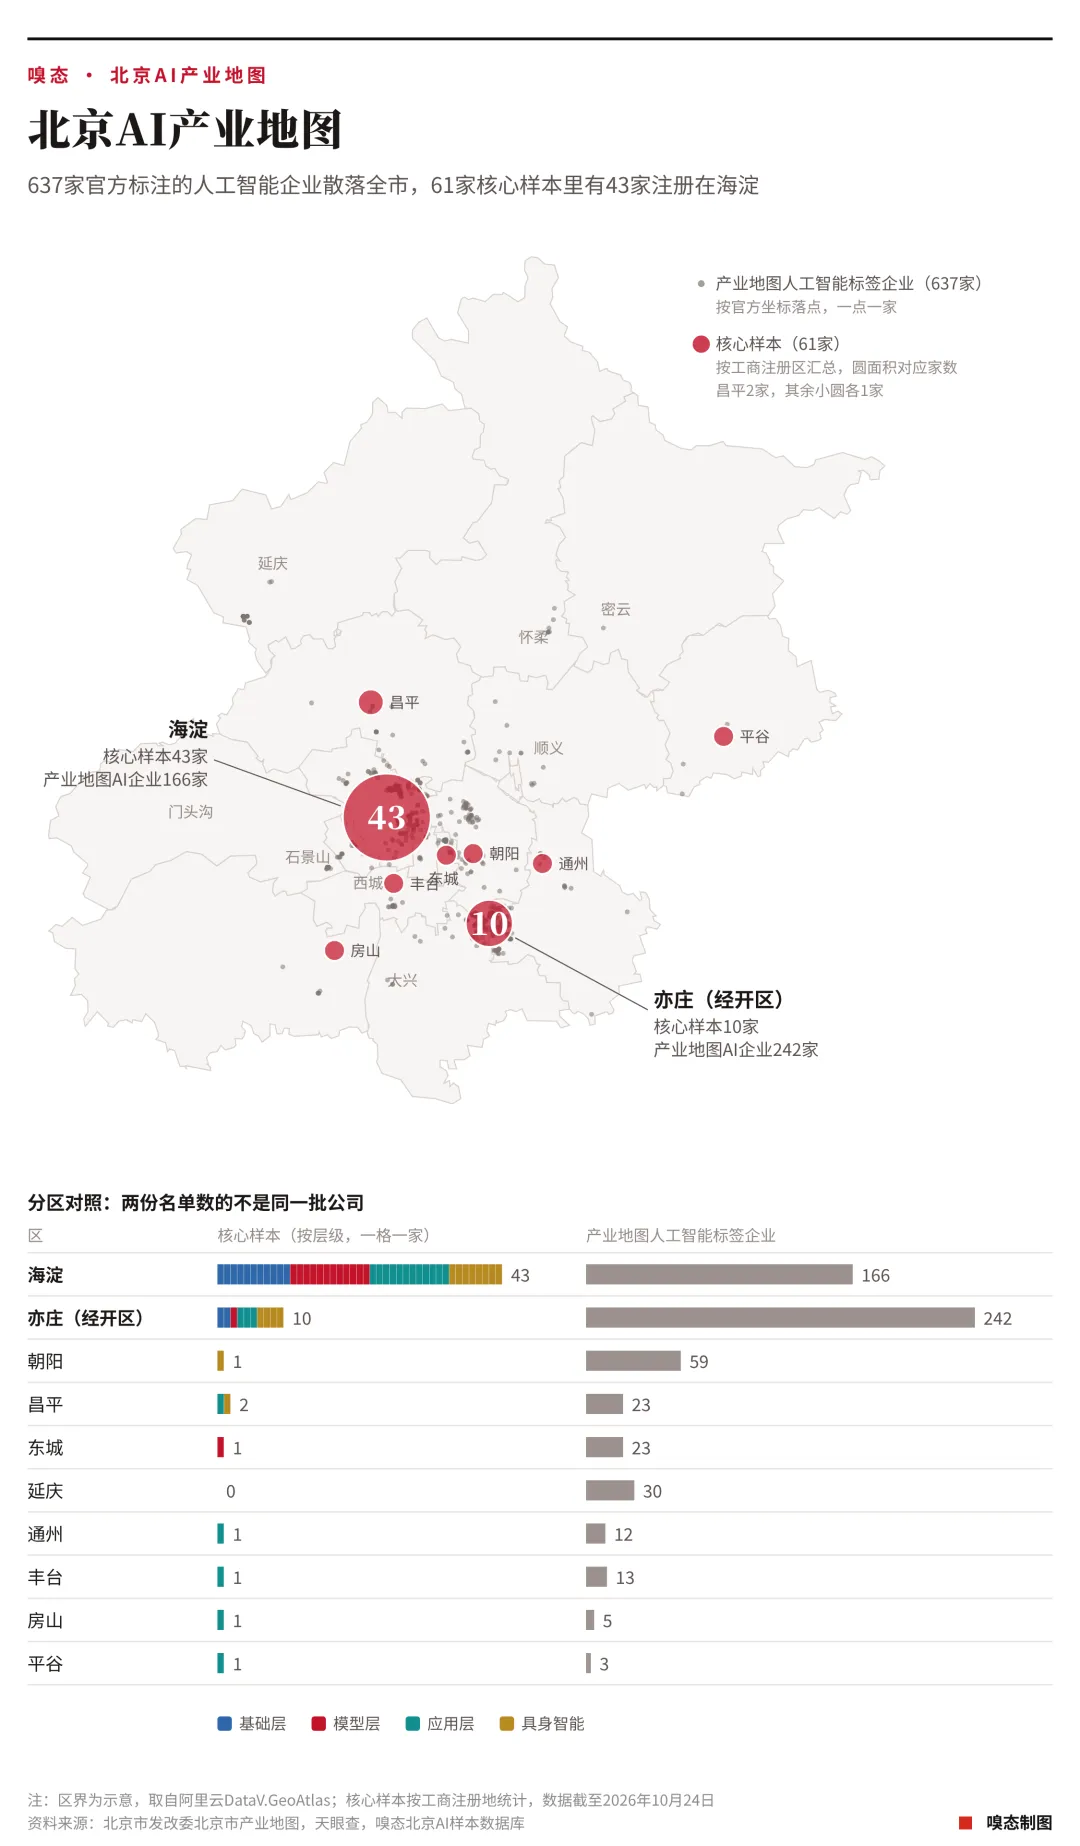
两拨公司做着不同的生意,也处在不同的资本阶段。较早成立的公司陆续上市,用收入和利润接受检验;新一批公司集中在模型、具身智能和推理基础设施等方向,主要通过融资、估值、用户和订单展示进展。清华、大厂和科研机构持续向外输送创业者,海淀与亦庄则聚集了不同类型的AI企业。 这份研究试图从61家公司的成立、融资、业务和经营情况出发,观察北京AI产业的分布及其变化。所有核心样本均经过工商主体核查,大型科技公司的内部AI业务、科研机构和外地企业在京设立的主体另行统计。相关数字可以追溯到工商记录、财务披露或公开报道。 这份研究源于我对北京AI产业的好奇。受限于公开信息、统计口径、核查能力和分析能力,样本难免存在遗漏,部分判断也有待进一步验证。但我仍然希望,通过梳理公司的成立、融资、业务和经营情况,为理解北京AI产业的分布与变化提供一份参考。 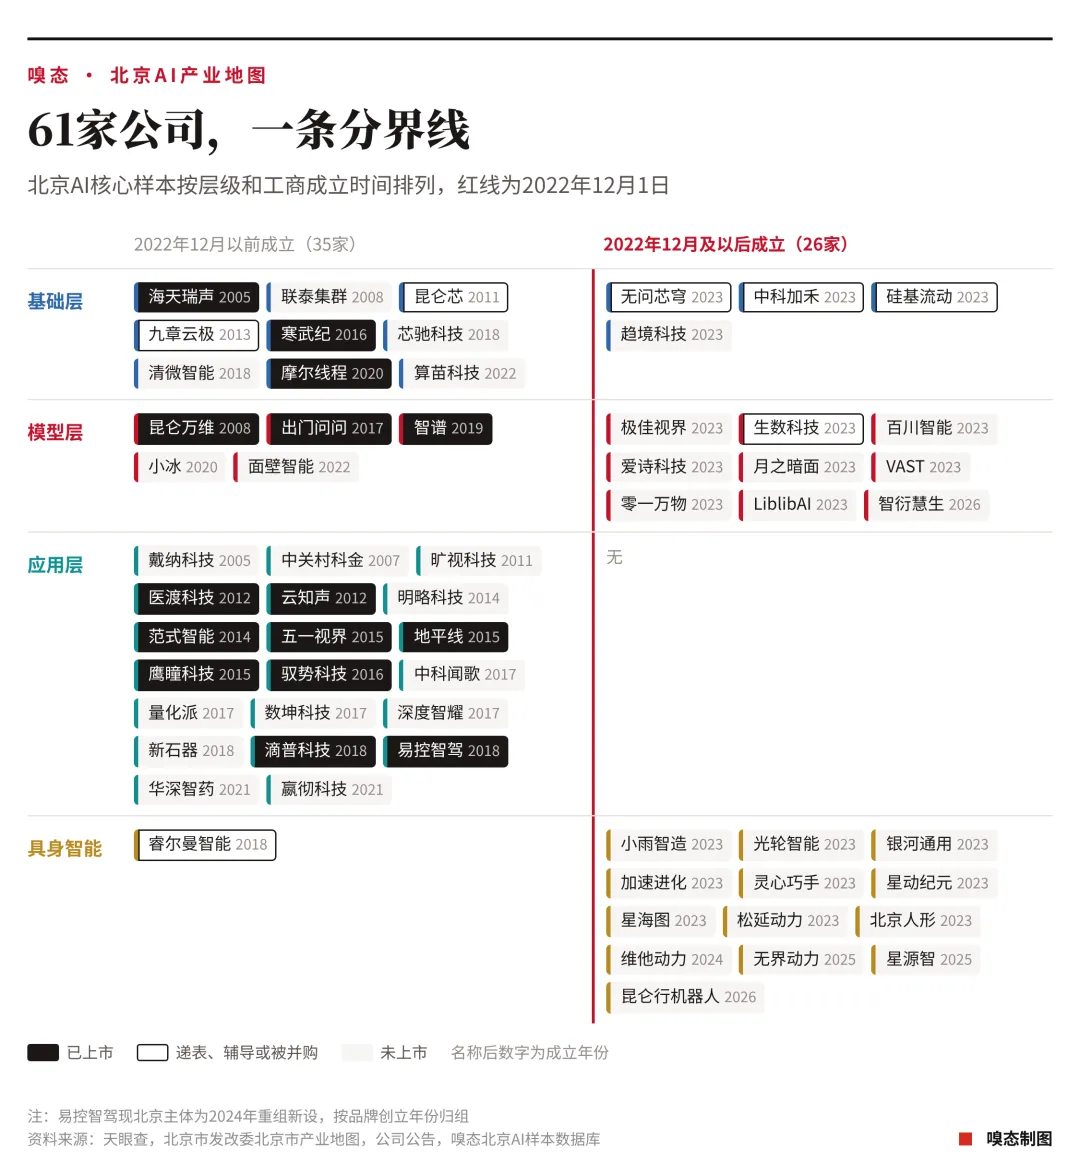
北京究竟有多少家AI公司,现有公开名单给不出统一答案。 北京市发改委的“北京市产业地图”收录了5715家企业,其中637家带有人工智能产业标签,企业信息主要来自园区报送。网信办的生成式人工智能服务备案公告覆盖提供相关服务的主体,其中包括大量传统行业企业。各类商业榜单则主要关注具有一定规模、融资记录或市场影响力的公司。几份名单的统计对象和收录标准不同,单独使用任何一份,都难以完整呈现北京AI企业的分布。 本次研究从六类公开资料中寻找候选企业,包括北京市产业地图、网信办13期生成式人工智能服务备案公告、福布斯2026中国AI50、胡润2025中国AI企业50强和《财富》2026中国科技50强、IT桔子2026年上半年新晋独角兽名单、2025年以来公开披露的亿元级融资信息,以及企业上市、递表、辅导和并购记录。 候选名单建立后,嗅态通过天眼查核对工商主体,记录成立日期、注册地址、登记状态和曾用名,并结合公司官网、公告及公开报道核实主营业务。 进入核心样本的企业需要同时满足三个条件。首先,以AI技术或产品为主要业务,覆盖模型、芯片、算力软件、AI应用和具身智能等方向;其次,工商注册地位于北京;最后,至少符合以下四项标准中的一项:进入上述商业榜单或新晋独角兽名单;2025年以来公开披露单笔融资达到1亿元人民币;已经上市、启动上市相关程序或发生并购;拥有网信办相关备案记录,同时获得过公开可查的市场化融资。 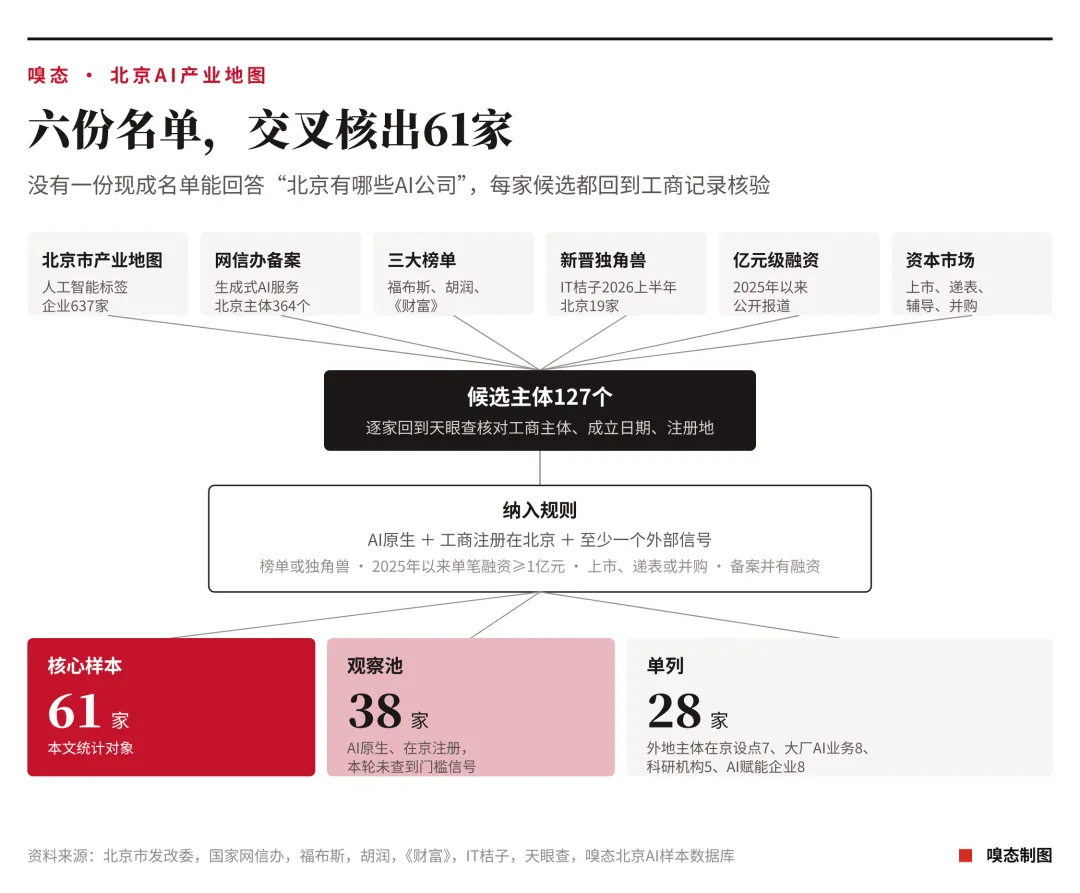
按照上述标准,61家公司进入核心样本。其中有两家采用了补充认定标准。 北京人形机器人创新中心属于国家地方共建的创新平台,尚未查到公开披露的市场化融资记录,但已备案两款模型,并参与亦庄具身智能产业生态建设,因此,纳入核心样本。极佳视界原有工商主体显示“迁出”,但2026年6月在北京海淀另设机器人业务主体。考虑到相关业务在北京仍有工商主体承接,本次研究将其保留在样本中。 另外38家企业已完成工商主体和AI主营业务的初步核查,但截至本次统计,尚未找到足以满足核心样本筛选标准的公开信息,因此列入观察池。进入观察池不代表企业技术能力、经营规模或市场地位较低,也不意味着企业没有获得融资。 部分企业和机构另行统计。 字节跳动、百度、快手、美团、小米和京东等大型科技公司的AI业务,没有纳入61家核心样本。相关业务大多依托集团内部组织开展,难以独立对应成立日期、融资轮次和财务数据,与独立经营的AI公司缺乏统一的比较基础。 百度控股的昆仑芯则单独纳入。昆仑芯具有独立法人主体和外部股东,并已推进独立上市相关工作,能够按照本次研究的标准核查。 智源研究院等科研机构、AI并非主要业务的企业,以及智平方、灵初智能、它石智航等总部位于北京以外、在北京设有工商主体的公司,也单独记录,不计入核心样本。相关企业在北京的研发、经营和投资活动仍属于北京AI产业生态的一部分,本次分类仅用于保持统计口径一致。 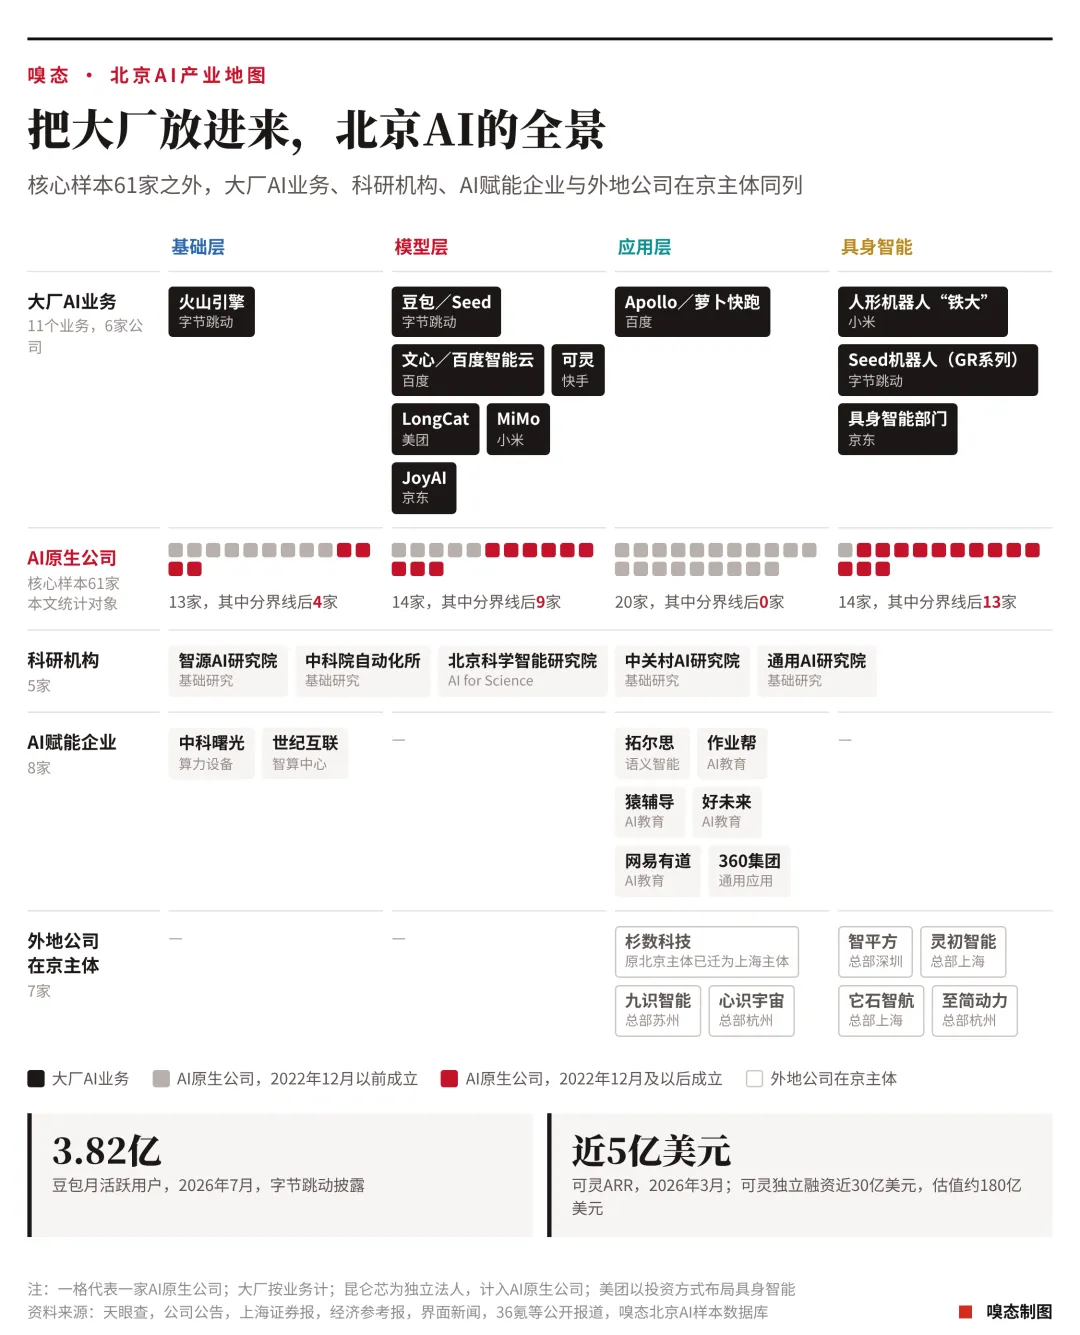
大型科技公司同样参与具身智能产业。小米已将人形机器人用于汽车工厂相关测试,京东布局机器人业务,美团投资了星海图、银河通用等企业。这些业务涉及研发、应用验证和产业投资等不同环节。由于缺少统一的公开的独立经营数据,本次研究没有将其与具身智能创业公司直接比较。 最后是成立时间的划分。 本次研究以2022年12月1日为分界线,即ChatGPT公开发布后的第一天。原则上采用天眼查登记的工商成立日期,不以公司对外宣布成立、产品发布或品牌启用的时间替代。 易控智驾采用补充处理。其现有北京主体于2024年重组设立,但相关业务和品牌在此之前已经存在,因此按照可追溯的业务创立时间归入前一组。相关调整在样本数据库中单独标注,避免将新设工商主体误认为新创立的企业。 这套标准旨在筛选一批具有公开可核查信息、能够进行横向比较的北京AI公司。61家核心样本反映的是特定筛选条件下的企业结构,不构成北京AI企业的完整名单,也不代表对企业技术水平、商业价值或发展前景的排名。 
把61家AI公司分成基础层、模型层、应用层和具身智能四类,再按照2022年12月1日划分成立时间,会发现应用层和具身智能的公司几乎分布在两个不同的时期。 20家应用层公司全部成立于2022年12月以前。中关村科金成立于2007年,范式智能成立于2014年,最晚成立的嬴彻科技也可以追溯到2021年9月。具身智能则恰好相反,14家公司中,只有睿尔曼智能成立于2018年,其余13家全部成立于ChatGPT发布之后。 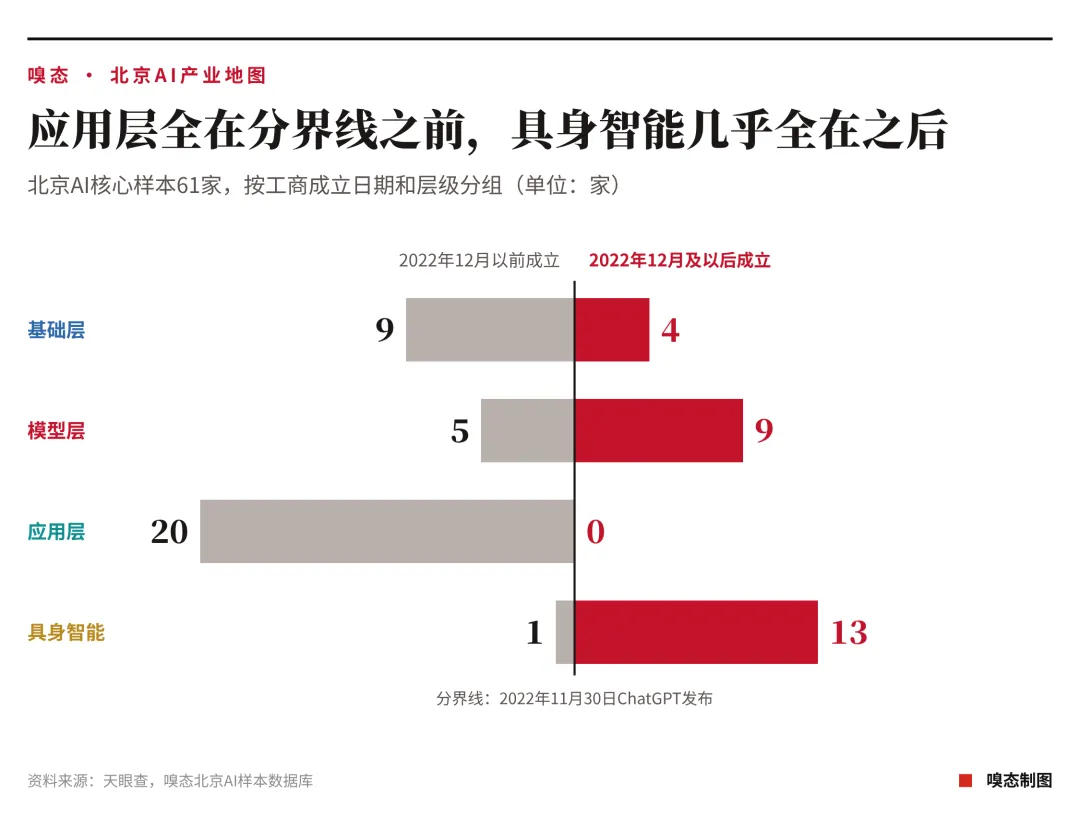
基础层的变化更值得细看。 分界线以前成立的9家公司,主要从事芯片和数据业务。昆仑芯的工商主体成立于2011年,寒武纪成立于2016年,摩尔线程成立于2020年。算苗科技成立于2022年11月4日,距离ChatGPT发布只有26天。 分界线之后成立的4家公司,硅基流动、无问芯穹、趋境科技和中科加禾,没有一家以芯片制造为主要业务。它们选择了芯片与模型之间的市场,帮助客户调度算力、提高推理效率、降低模型运行成本,再通过Token调用或相关服务获得收入。 芯片研发需要经历设计、流片、验证和量产,周期长,资金投入大。推理服务公司可以利用已有芯片和开源模型开展业务,随着模型调用需求增长获得客户。两拨基础层公司的差异,反映出AI产业链上不同环节的创业机会。 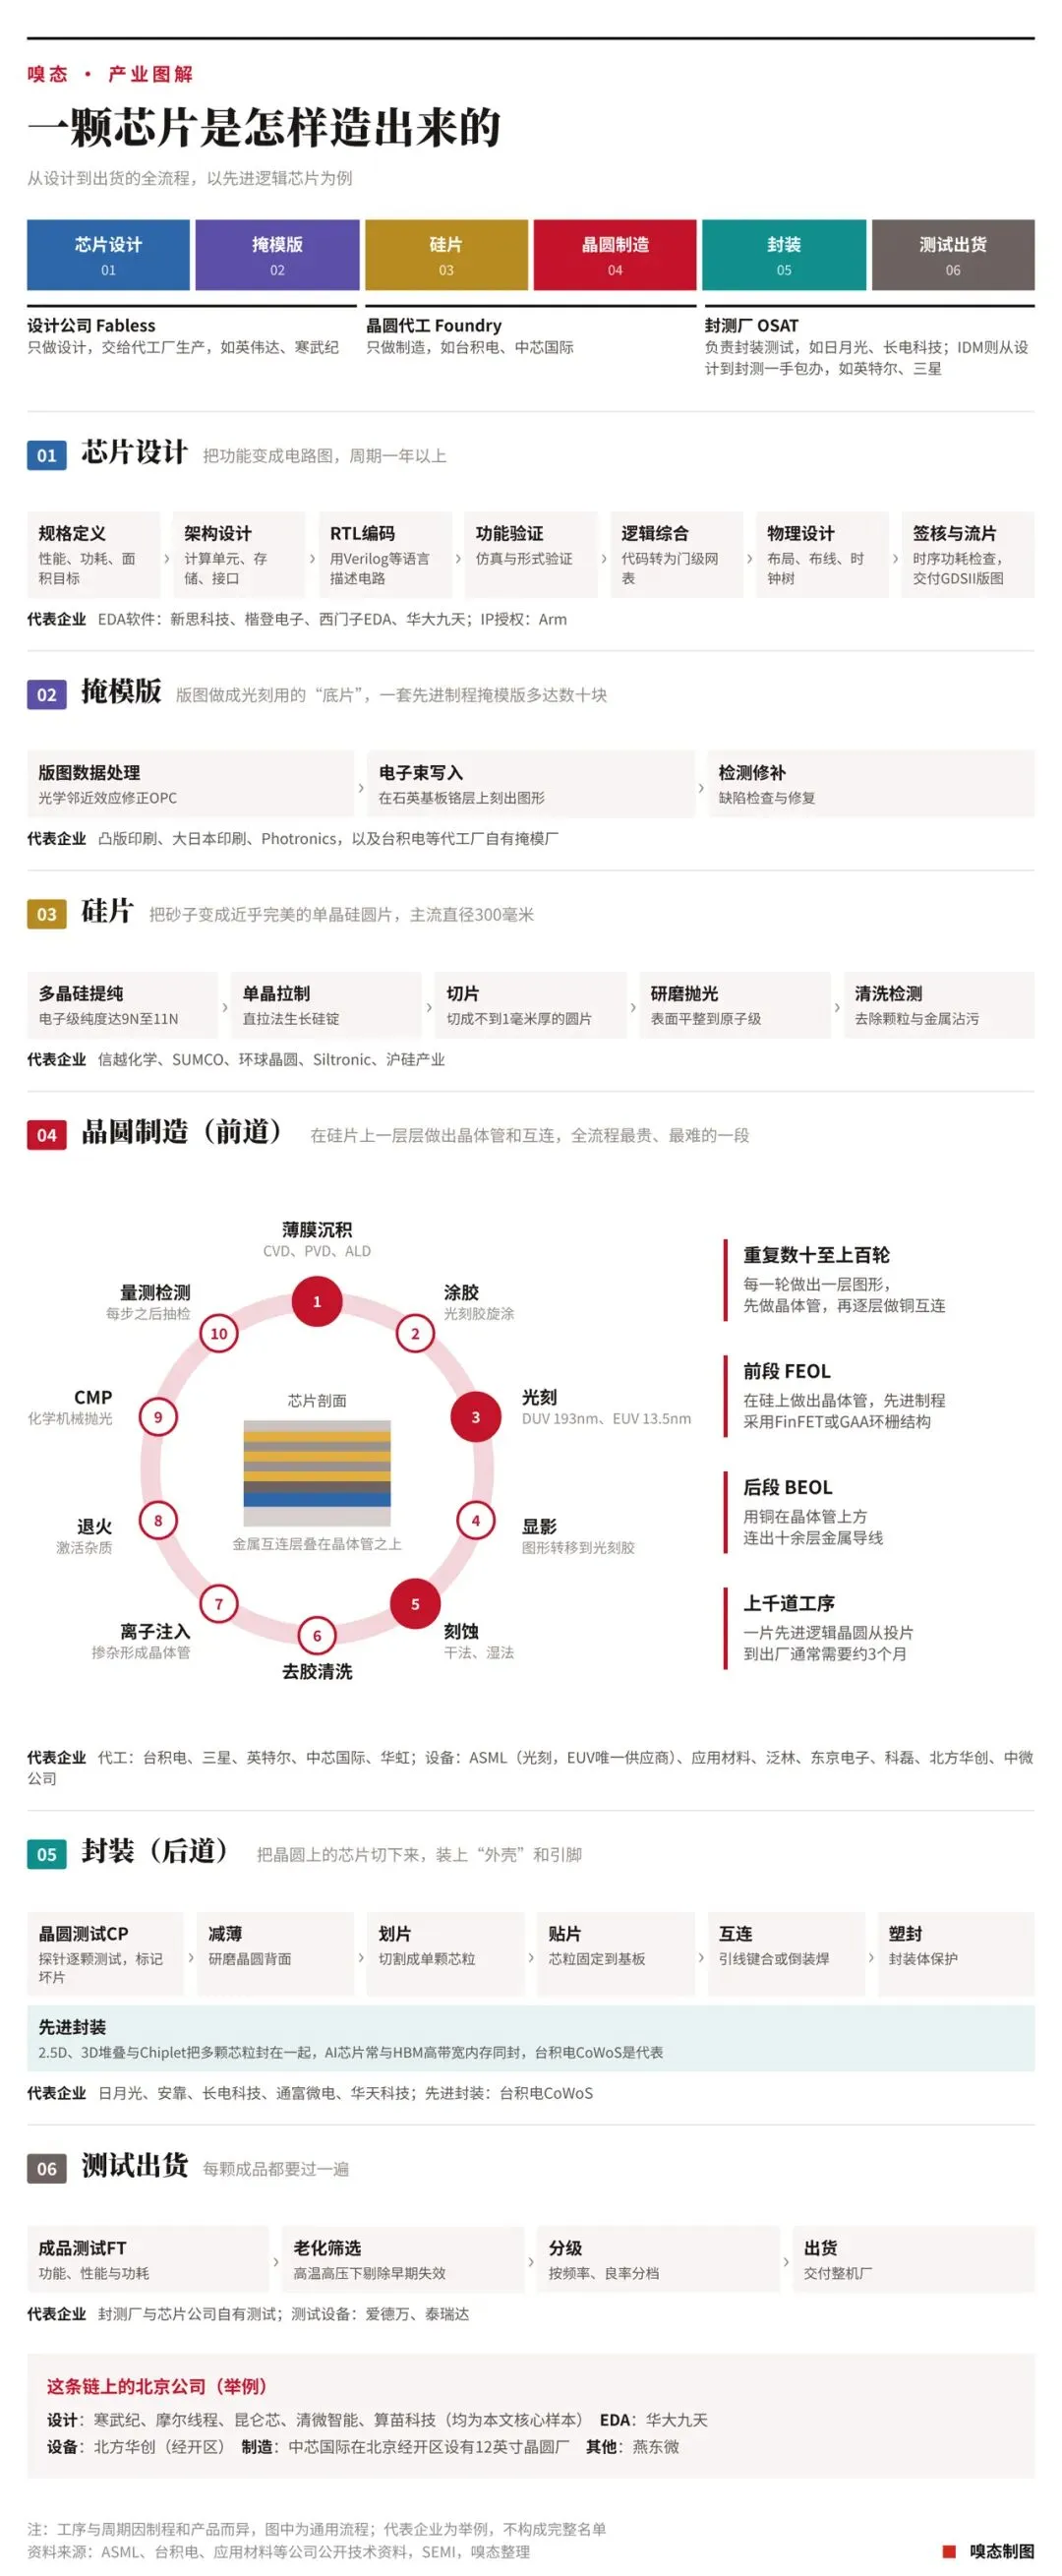
模型层同样出现了分工。分界线之后成立的9家公司中,月之暗面、百川智能、零一万物主要研发通用大语言模型;生数科技、爱诗科技、VAST、极佳视界、LiblibAI五家公司则集中在视频、图像、3D生成和世界模型方向。视觉生成公司的数量超过了通用语言模型公司。2026年1月成立的智衍慧生,也在约5个月后进入IT桔子的新晋独角兽名单。 应用层没有新公司进入核心样本,但不能据此判断北京缺少新的AI应用创业公司。观察池中的心影随形、与爱为舞、水木分子都成立于2023年,只是尚未达到本次研究设置的融资、榜单或资本市场门槛。 大众AI应用市场还有大厂的竞争,尤其是字节跳动旗下的应用产品,表现出非常强势的进攻姿态,其中,QuestMobile的数据显示,豆包在2026年9月的月活跃用户已经超过4亿。另一款明星应用产品是Manus,不过,它虽然注册于北京,但产品和团队重心已转移至新加坡。 北京新成立的AI应用公司,既要面对大厂的用户规模和产品入口,也需要寻找能够获得资本认可的商业模式,竞争压力不可谓不大。 从成立年份看,新一批头部公司的创业时间高度集中。26家公司中,21家成立于2023年,2024年只有1家,2025年和2026年各2家。ChatGPT发布后的第一年,成为本次样本中AI创业公司最密集的成立时期。 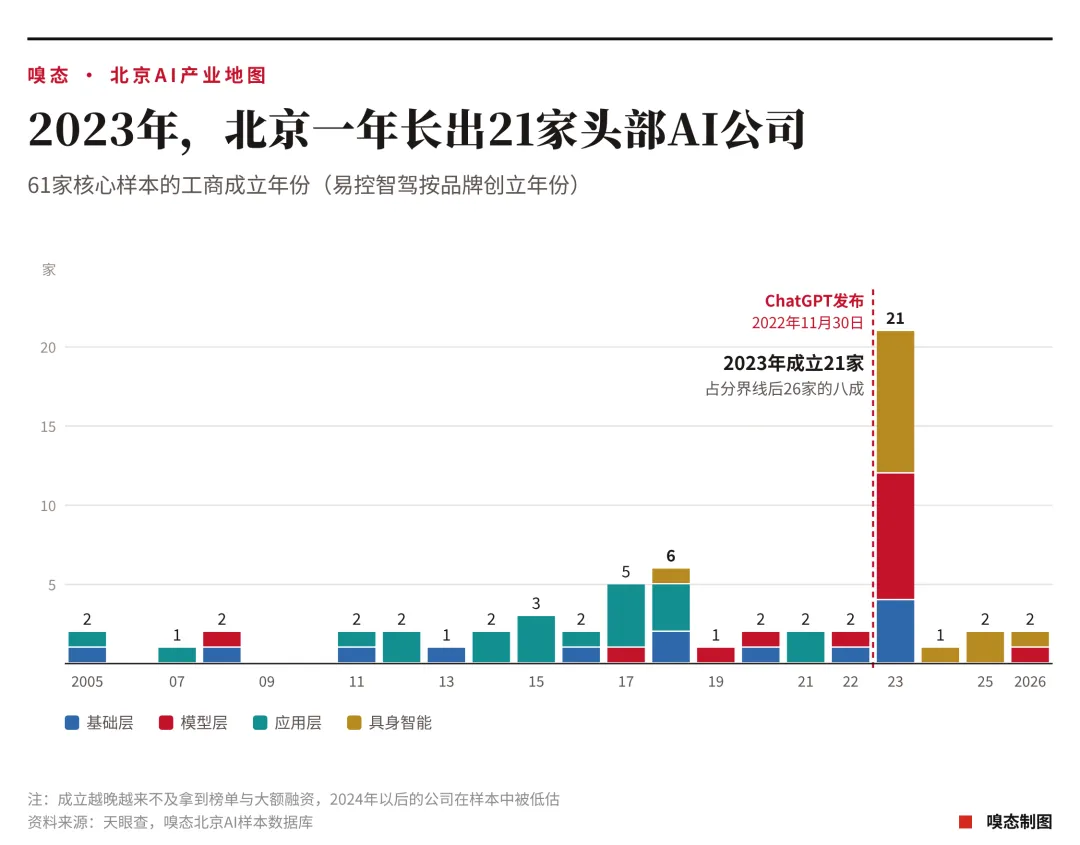
不过,这种集中也受到筛选标准的影响。成立时间越晚,公司积累融资、收入和市场认可的时间越短,也就越难进入核心样本。因此,2024年以后入选的公司数量较少,并不能直接说明北京AI创业活动减少。 2024年以后成立、仍然进入核心样本的5家公司,分别是维他动力、无界动力、星源智、昆仑行机器人和智衍慧生。它们都在成立后不到18个月内获得亿元级融资,或进入独角兽名单。其中,昆仑行机器人从成立到获得亿元级融资,用了不到90天。 这些公司能够在较短时间内获得大额融资或较高估值,也说明资本仍在寻找新的AI创业项目。只是从现有样本看,2023年成立的公司已经占据了新一轮北京AI头部创业公司的大部分席位,2024年以后成立的企业,还需要更多时间才能显现出完整的竞争格局。 
北京61家核心AI公司中,已经上市的15家全部成立于2022年12月以前。2025年以来获得单笔亿元级融资的28家公司,21家成立于2022年12月以后。前一组35家公司中,只有7家获得这样的融资,占比二成;后一组26家公司中有21家,占比超过八成。 两拨公司处在不同的资本周期。成立较早的公司陆续走向公开市场,新一批公司仍在一级市场获得大额融资。 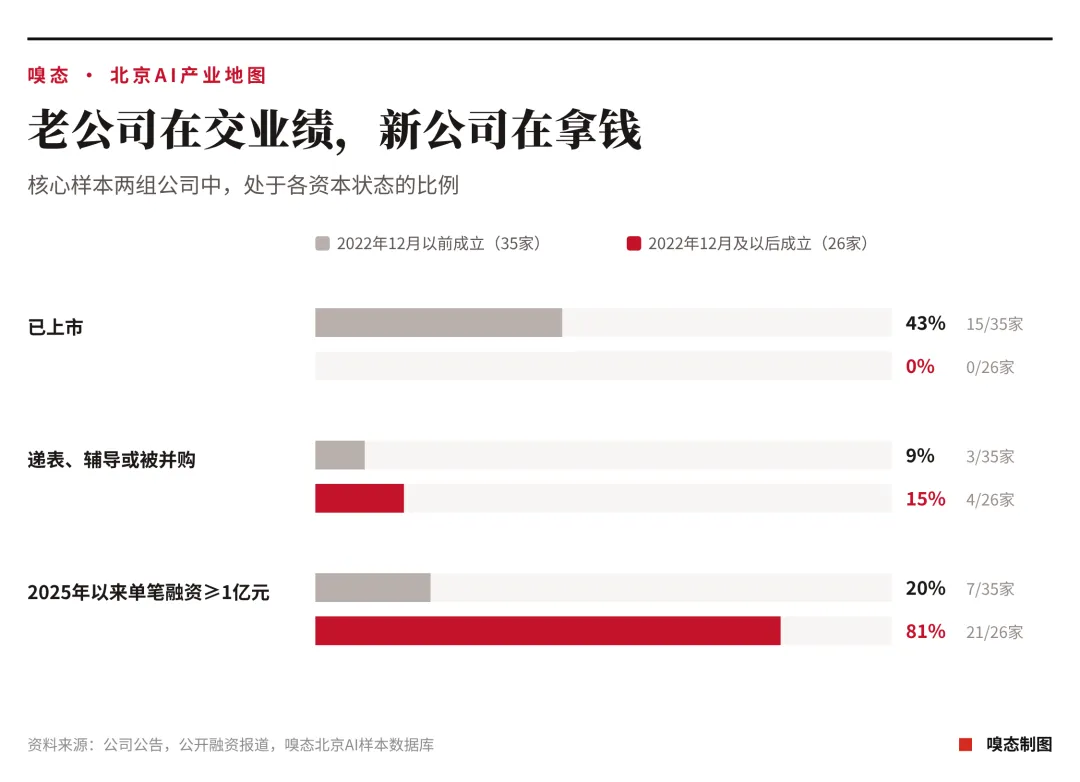
还有6家公司正在递表、接受上市辅导或筹备上市。其中,硅基流动、无问芯穹、生数科技均成立于2023年,成为后一组最早向公开资本市场迈进的公司。无问芯穹向港交所保密递表的消息来自彭博社10月初的报道,生数科技已完成股份制改造,据媒体报道正在筹备赴港上市。两家公司的相关申报日期尚未公开,因此没有列入上市时间统计。 后一组26家公司里,还有5家没有查到单笔亿元级融资记录,但原因各不相同。 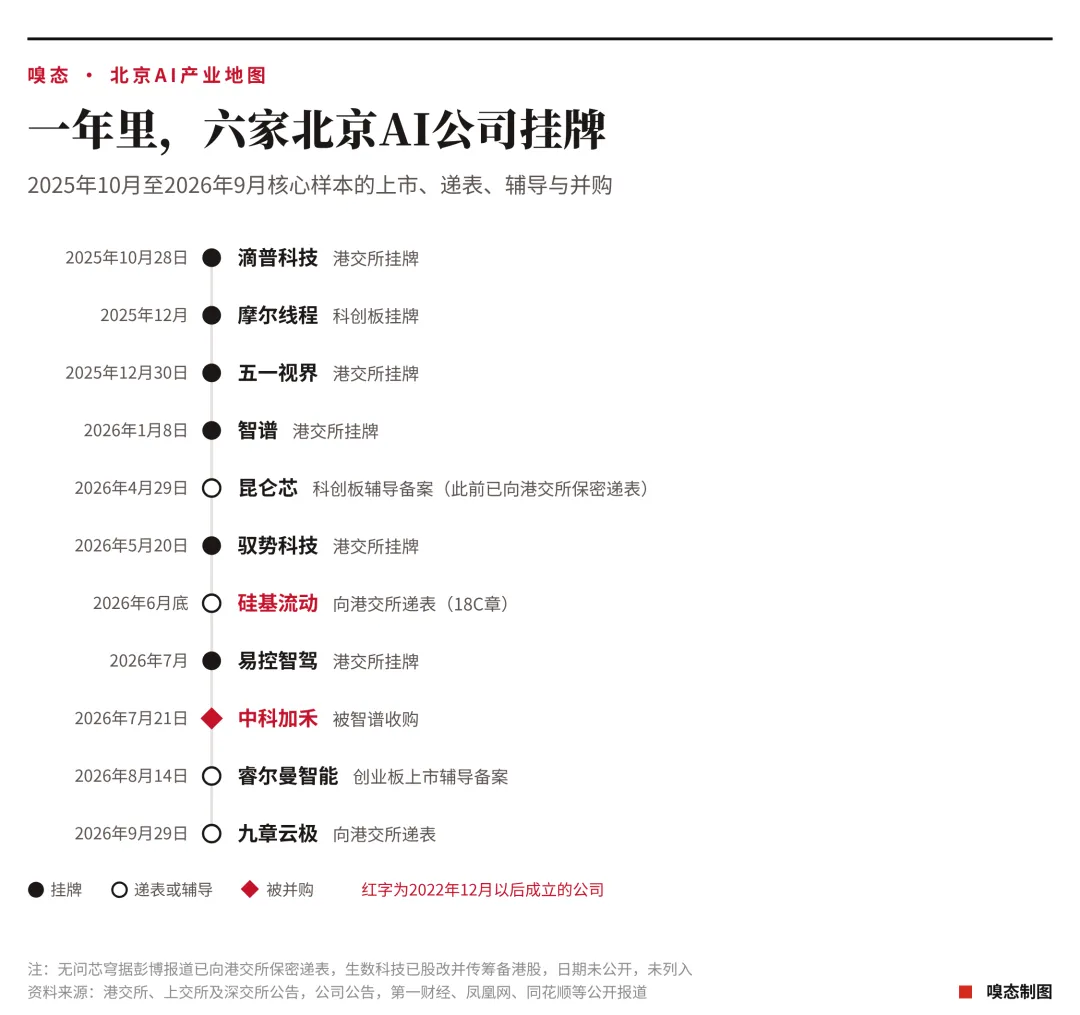
智衍慧生和光轮智能凭借估值进入独角兽名单,融资金额没有公开。北京人形机器人创新中心由国家和地方共建,尚未披露市场化融资。百川智能和零一万物则属于2023年成立的通用大模型公司,已经经历了不同程度的业务调整。 同样成立于2023年的月之暗面,走出了另一条融资曲线。2026年7月,月之暗面完成超过35亿美元融资,投后估值达到350亿美元。百川智能则在2025年转向医疗AI,联合创始人相继离开,员工规模从四五百人缩减至不足200人。几家同期成立的模型公司,在三年内出现了明显分化。 融资规模之外,估值与收入的关系也值得比较。 按照公开报道披露的估值和年化经常性收入(ARR),可以粗略计算公司的估值收入倍数。由于三家公司的数据均来自媒体或知情人士,统计时间也不完全一致,这组比较只能反映大致量级,不能作为严格的估值排名。 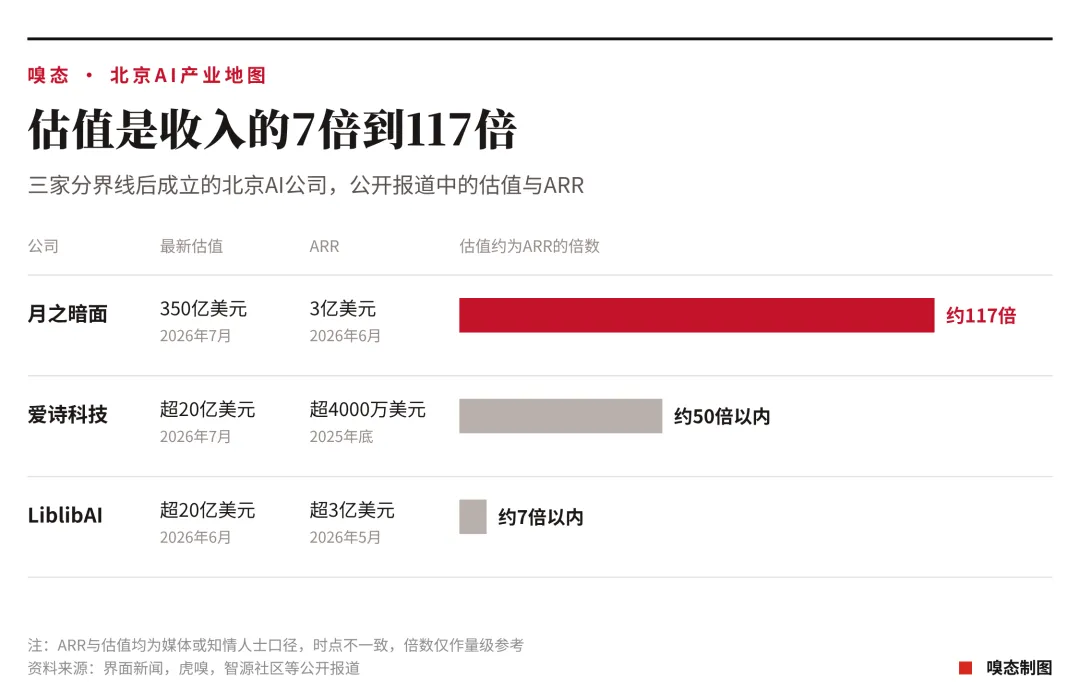
从现有数据看,通用大模型公司的估值收入倍数,比部分AI创作工具公司高出十倍以上。资本市场对两类公司的定价存在明显差异。创作工具公司已经能够通过订阅和付费用户展示收入规模,通用大模型公司的估值则包含了市场对模型能力、技术迭代和未来商业空间的预期。 这种预期能否兑现,还需要收入增长和经营利润来验证。爱诗科技披露的ARR为2025年底的数据,与估值相隔约半年,相关倍数只能作为参考。 北京AI公司的资本分化已经出现。一批成立十余年的公司完成上市,开始接受公开市场的财务检验;成立三年左右的新公司仍在争取融资,部分企业已经走到上市门口。随着新公司陆续披露招股书,估值背后的收入、成本和亏损情况,也将逐渐清晰。 
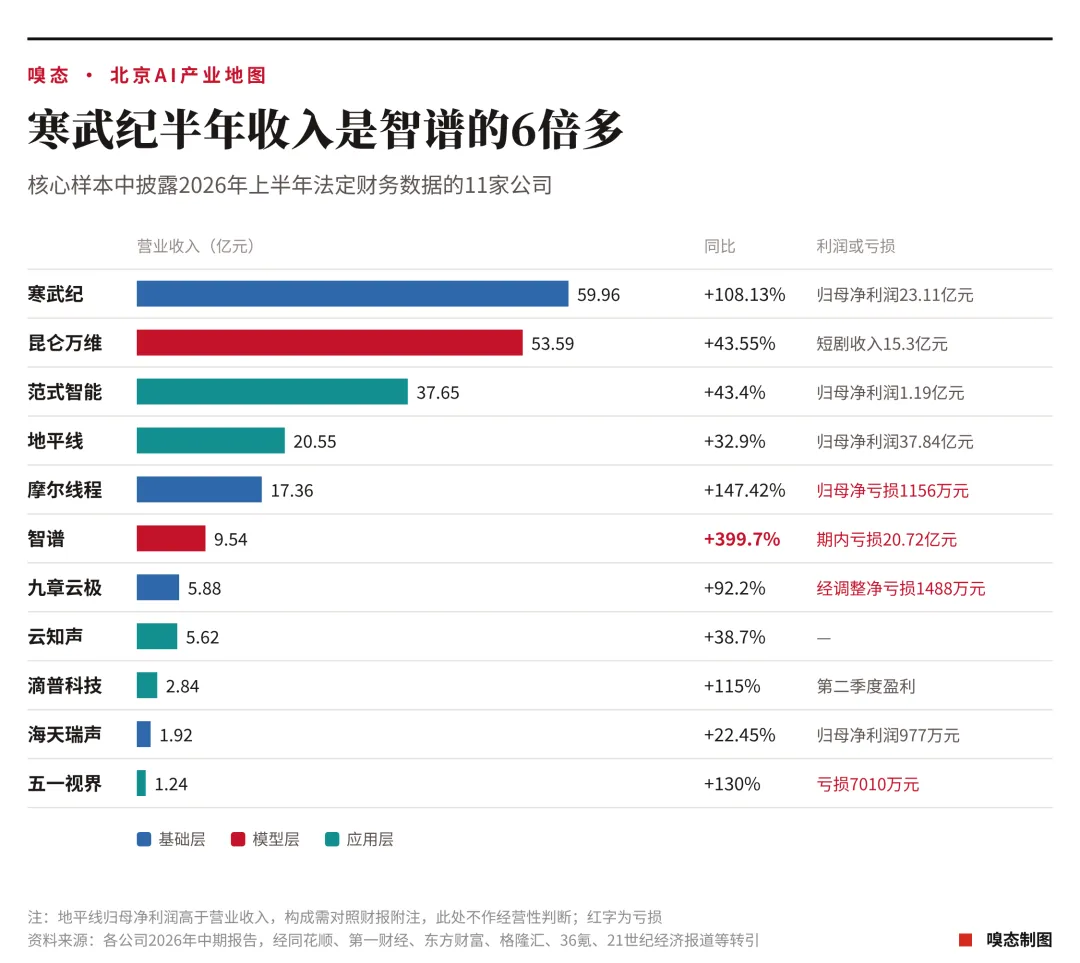
收入规模最大的是芯片公司寒武纪。上半年,寒武纪的营业收入超过智谱的6倍,归母净利润也超过智谱同期营业收入的两倍。智谱的收入增长最快,接近去年同期的5倍,但亏损规模也是图中最大的。地平线的归母净利润高于营业收入,要说明的是,利润来源还需要结合财报附注分析,不能直接视为主营业务的盈利能力。 几家公司的财报还透露出一个共同变化:按调用量收费的API和Token业务,正在成为收入增长的重要来源。 智谱上半年开放平台及API收入达到8.25亿元,占总收入的86.5%。去年同期,本地化部署业务还贡献了84.8%的收入。一年之间,公司的主要收入来源发生了变化。范式智能的API业务收入达到4.64亿元,同比增长约860%;云知声的Token业务收入接近3000万元,同比增长760%。 硅基流动的招股书则提供了另一组数据。截至2026年4月底,其平台日均处理约5785亿Token,企业客户超过1.3万家。虽然Token调用量不能直接换算为营业收入,但能够反映模型推理服务的使用规模。 这些数字显示,北京部分AI公司的商业模式正在发生变化。企业购买AI能力,可以按照实际调用量付费,服务商的收入也随使用量增长。与按项目交付的业务相比,API服务具备持续收费和规模化扩张的条件。不过,调用量增加也意味着推理成本上升,收入增长能否带来利润,还要看单位成本和毛利率。 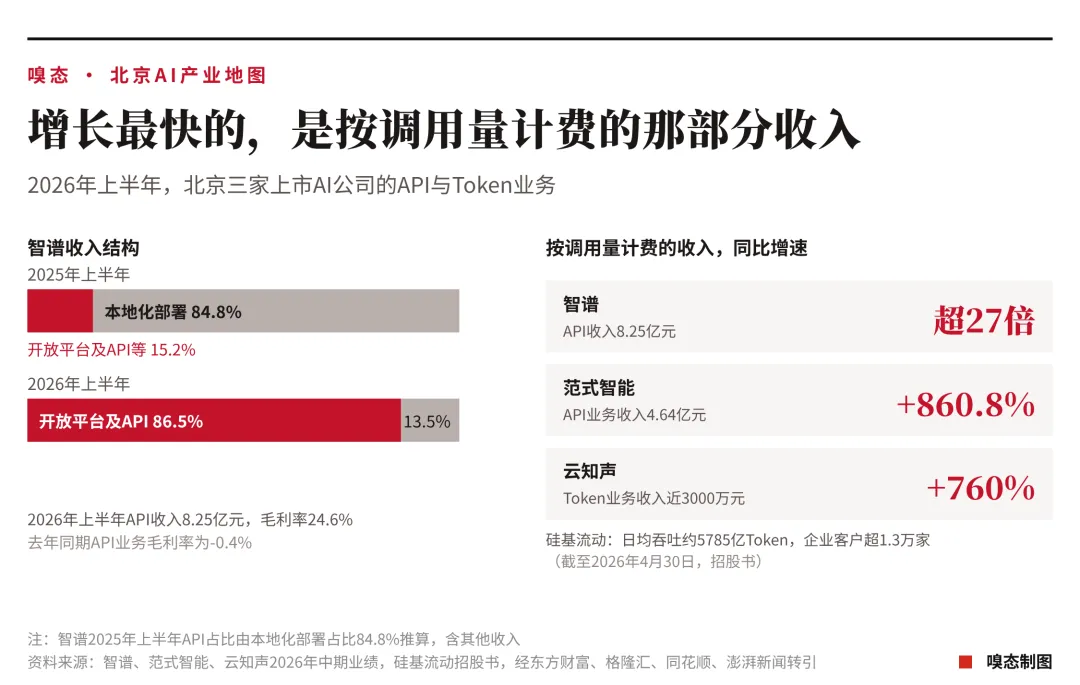
新一批公司的经营状况,则很难从统一的财务口径中比较。 模型公司公布的多是年化经常性收入(ARR)和用户数量,但各家计算ARR的方法并不完全一致。具身智能公司更愿意公布订单、出货量和产能。维他动力披露的机器狗订单超过8000台,加速进化的Booster K1累计出货超过1000台,星海图称订单达到数千台量级,灵心巧手的灵巧手单月最高产量达到4000台。 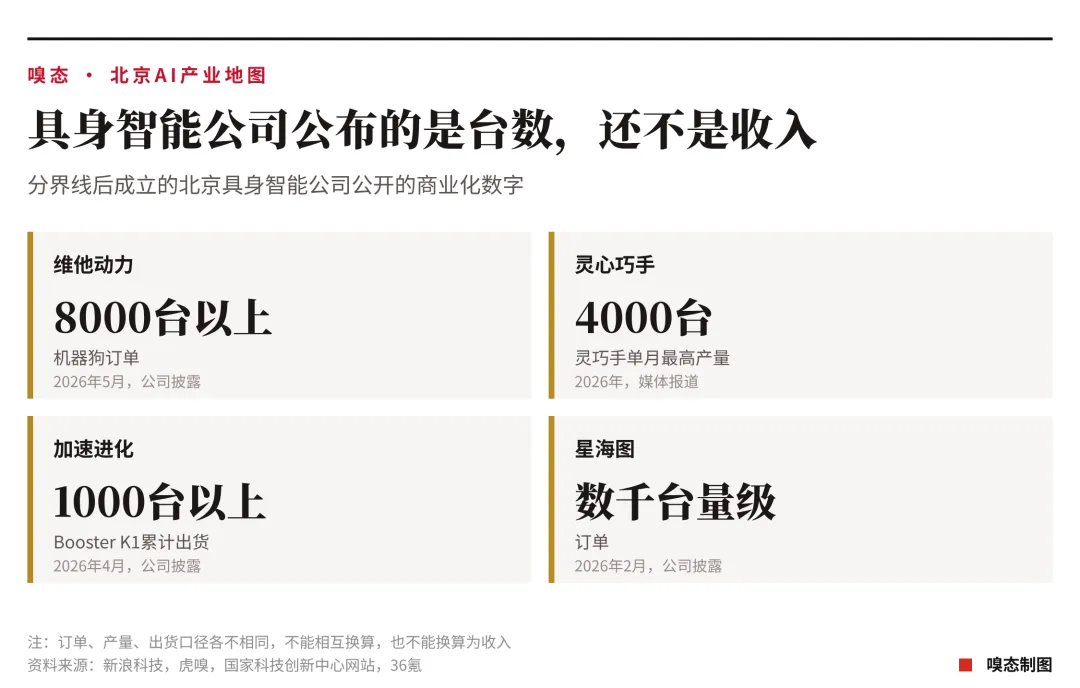
四组数字反映了不同的经营环节。订单代表客户采购意向或合同承诺,出货量反映产品交付进度,产能说明制造能力。它们不能直接相加,也不能据此推算收入。即使产品已经交付,仍然需要知道销售价格、生产成本、毛利率和回款情况,才能判断经营质量。 两拨公司的商业化进度,由此出现了明显差异。成立较早的公司已经陆续公开收入、利润和亏损的数据,新公司更多通过ARR、用户、订单和出货量展示业务进展。部分企业已经获得客户、实现产品交付,但公开信息还不足以判断这些业务能否持续盈利。 可以看得出来,北京AI产业已经有一批公司拿出了可以核算的经营成绩。对于更多成立不久的公司,市场还需要等待下一份账本。 
北京AI公司的创始人主要来自高校、科研机构和科技大厂。 按第一创始人或核心人物的主要背景归类,61家公司中,16家来自清华,17家来自大厂或外企,4家来自中科院,2家来自北大。另有18家公司的创始人背景未能从公开资料中核实,其中15家成立于2022年12月以前。 清华背景的创业者在新公司中尤其集中。分界线以前成立的35家公司里有5家,之后成立的26家公司里有11家,占比超过四成。 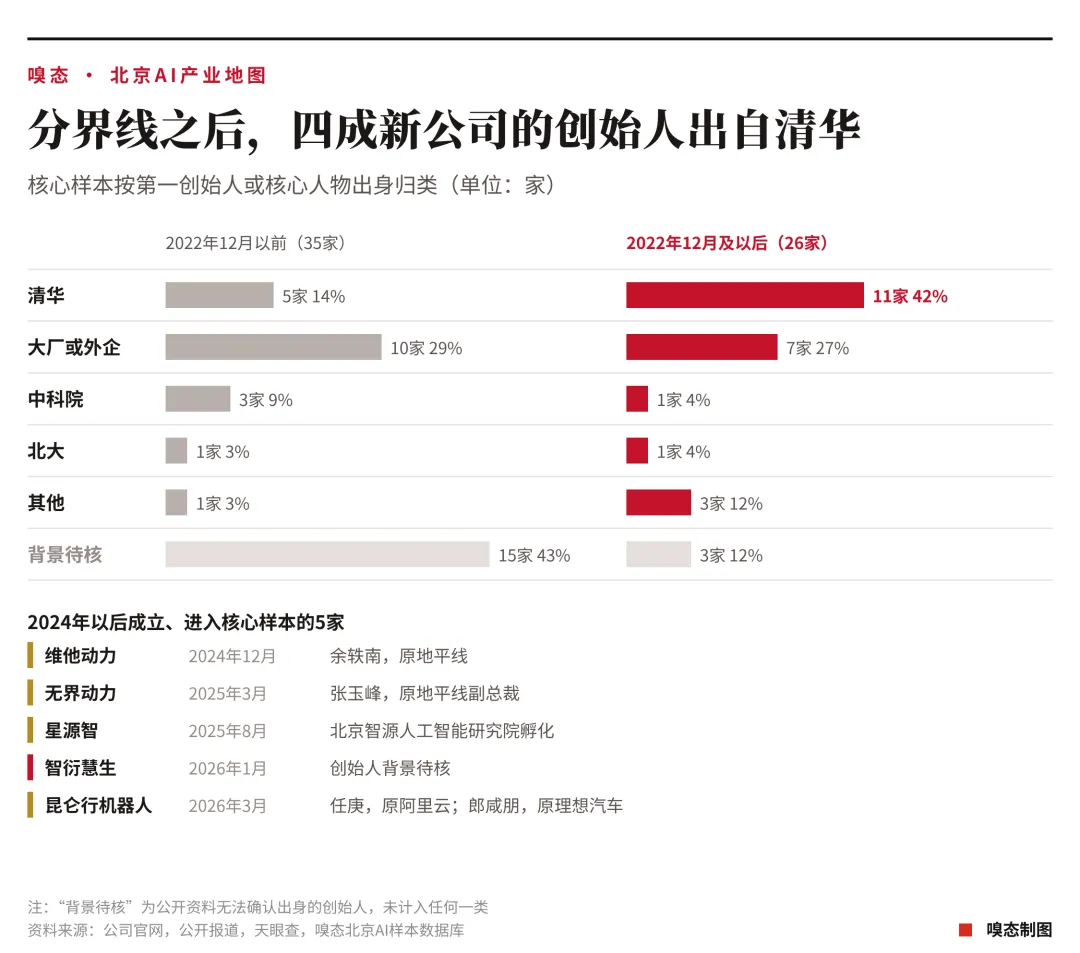
推理基础设施是清华科研成果走向创业公司的一个集中方向。无问芯穹与汪玉团队有关,趋境科技来自KTransformers团队,观察池里的清程极智来自翟季冬团队,硅基流动创始人袁进辉也有清华背景。几家公司都在解决模型运行过程中的算力调度、推理效率和部署成本问题。 具身智能也有类似的人才分布特征。星海图、星动纪元、松延动力、加速进化四家公司的创始人都有清华背景,银河通用创始人王鹤来自北大。高校的算法研究、机器人技术和计算机系统人才,正在成为北京新一轮AI创业的重要力量。 成立时间还能揭示创业者背景的差异。2023年成立的具身智能公司,创始人中有不少高校教师和年轻博士。同年成立的模型公司,则聚集了王小川、李开复、王长虎、陈冕等有互联网行业经历的创业者。不同背景的人选择了不同方向,高校研究人员更多投身机器人和底层技术,互联网从业者则集中在大模型及生成式应用领域。 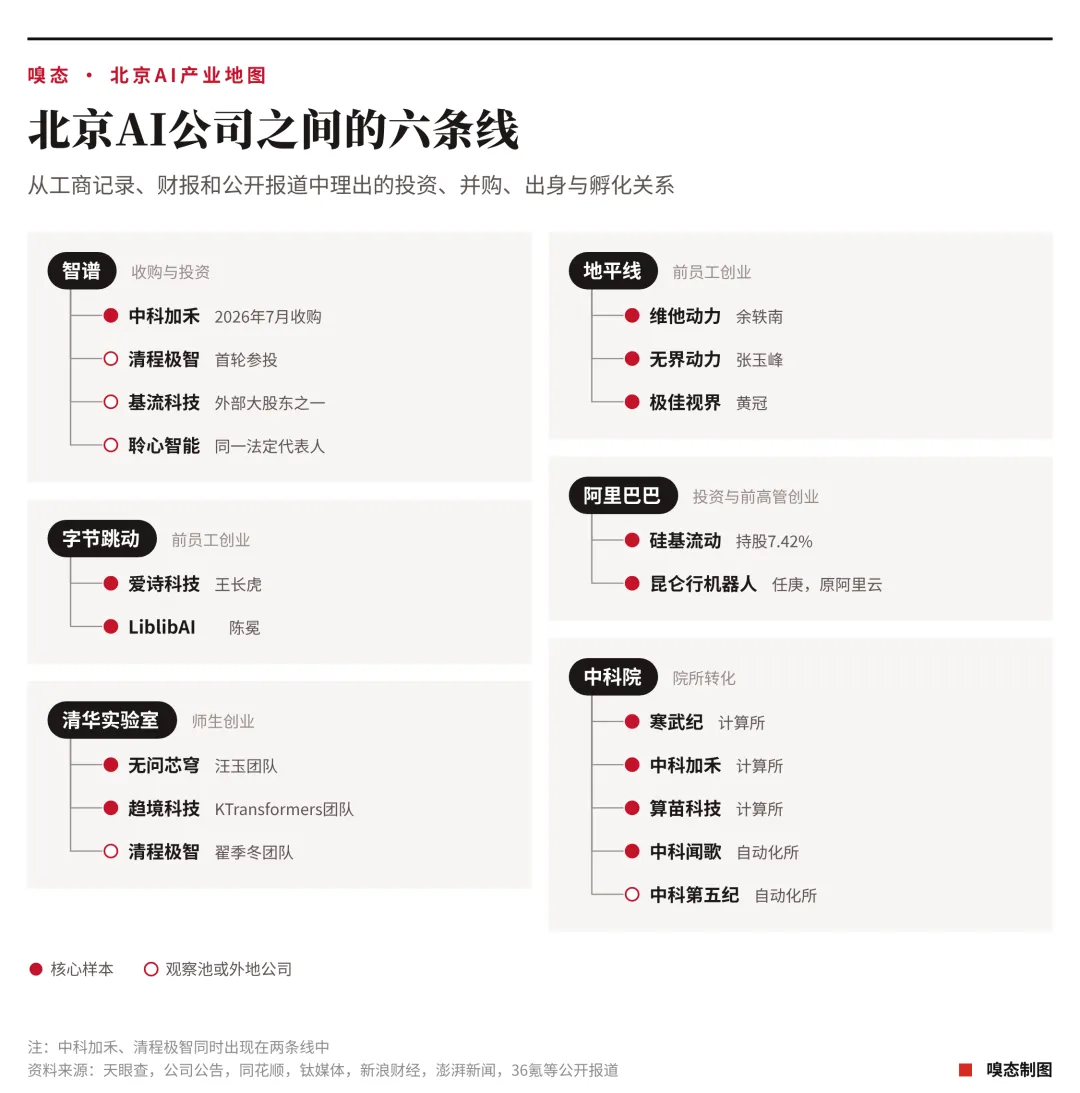
2024年以后,另一批创业者陆续出现。 维他动力创始人余轶南、无界动力创始人张玉峰都曾在地平线工作。昆仑行机器人的任庚来自阿里云,郎咸朋来自理想汽车。星源智则由智源研究院孵化。与高校研究人员相比,这批创业者拥有更多产品研发、工程管理和量产经验。 从现有样本看,北京具身智能创业出现了一个值得关注的顺序:高校教授和博士较早创办公司,随后是来自智能驾驶、汽车制造和互联网大厂的管理者加入。前者带来算法和科研成果,后者拥有工程化、产品开发和供应链经验。不过,2024年以后进入核心样本的公司只有5家,还不足以据此判断整个行业的人才流动趋势。 人才流动也在改变公司之间的关系。地平线是一条比较清楚的线索。这家智能驾驶芯片公司已经向具身智能和世界模型领域输送了三位创业者,汽车智能化积累的算法、工程和产品经验,正在被带入机器人行业。 智谱则通过投资和收购建立与其他AI公司的联系。它选择的方向集中在编译、推理和算力集群等基础软件领域。这些技术与大模型训练、部署和运行效率直接相关,也说明模型公司正在通过资本手段补充技术能力。 从清华实验室到创业公司,从地平线到机器人企业,再到智谱投资和收购基础软件公司,北京AI产业的人才与技术正在沿着不同路径流动。高校持续产生技术和创业者,大厂培养产品与工程人才,部分成长起来的AI公司又通过投资和收购连接其他企业。 这些关系共同构成了北京AI产业的一张人才与技术网络。 
北京61家核心AI公司,43家注册在海淀,10家在经开区(亦庄),昌平2家,东城、通州、丰台、平谷、房山、朝阳各1家。海淀占了七成,2022年12月前后成立的两组公司分别有23家和20家注册在这里。 官方产业地图呈现出另一种分布情况。637家人工智能标签企业中,亦庄有242家,海淀166家,朝阳59家,延庆30家。两份名单的差异来自统计标准。产业地图主要依靠园区报送,收录了大量专精特新和制造配套企业,其中145家是国家级专精特新“小巨人”;本次核心样本按照榜单、融资和资本市场信号筛选,模型、算力软件和头部应用公司占了较大比例。海淀集中了更多获得资本市场关注的AI公司,亦庄则聚集了大量制造和产业配套企业。 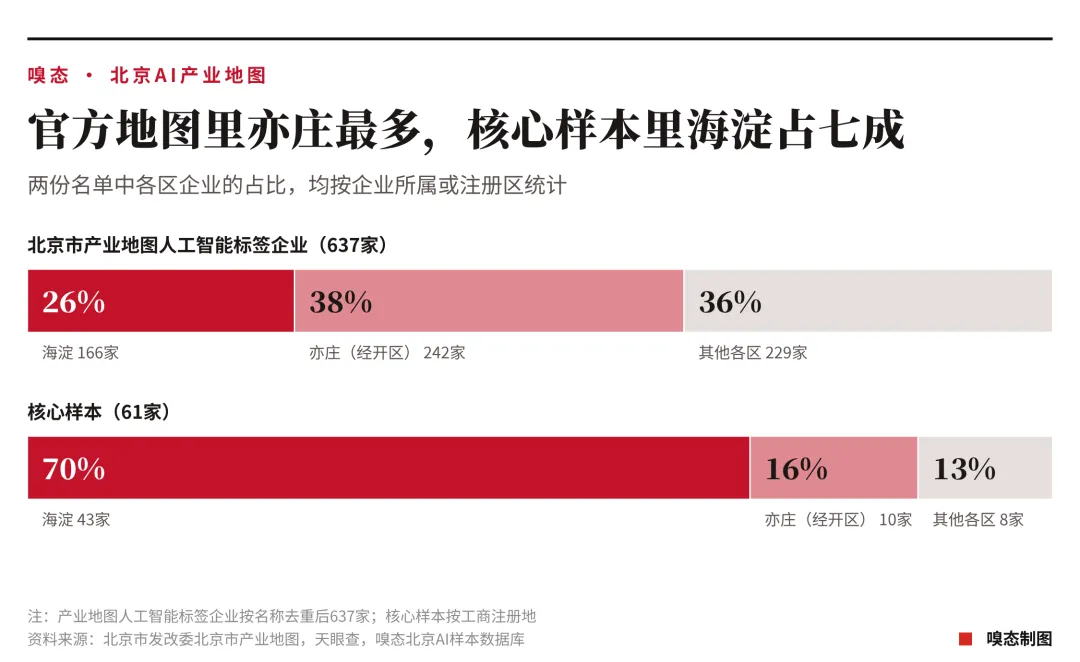
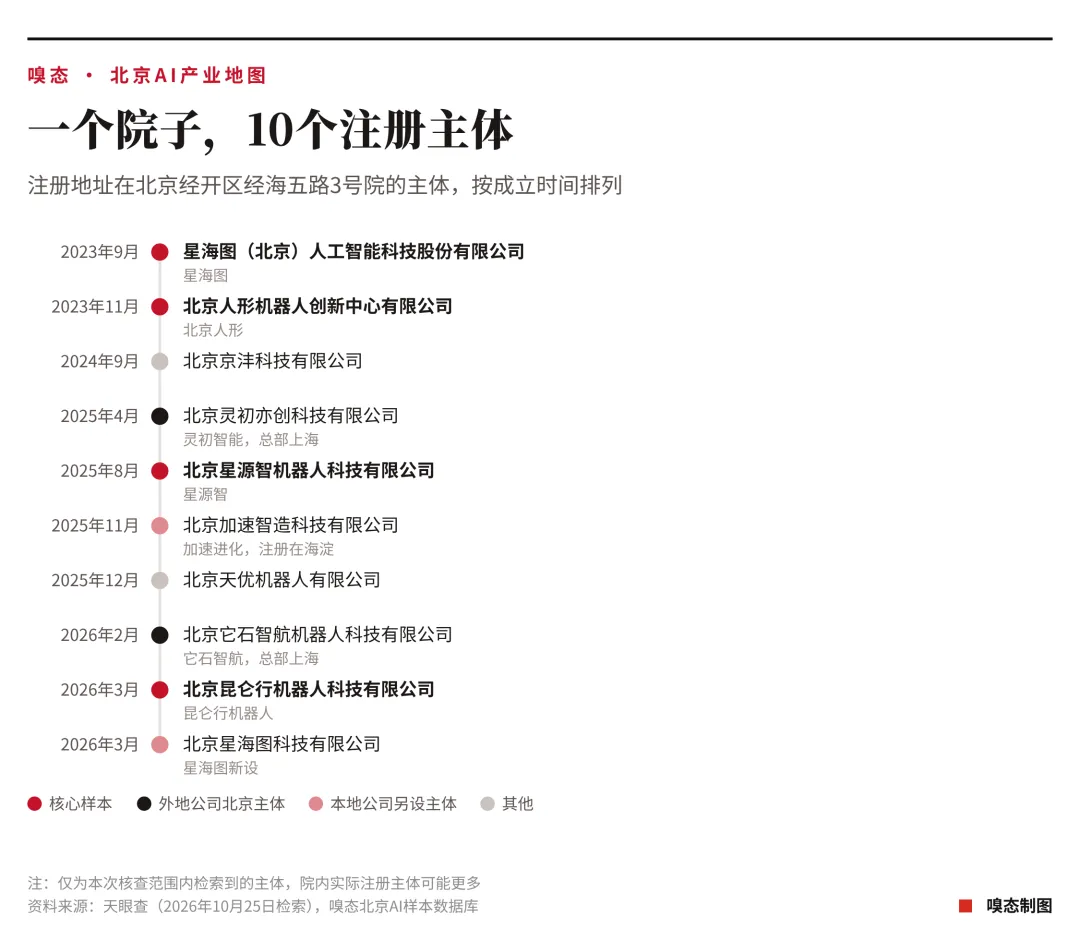
这也给北京具身智能企业的统计带来一个问题。按照工商主体数量计算,外地企业在北京设立的分支机构、本地公司的第二主体,都可能被算作一家新的北京机器人公司。本次研究将智平方、灵初智能、它石智航等总部在外地的公司单独列出,避免重复计算。 企业的注册地也在变化。极佳视界和千决科技原有的北京主体,工商状态均显示“迁出”。2026年7月,千决科技在扬州设立新主体。推想医疗的主体已注册在武汉,杉数科技的主体已注册在上海。 不过,工商迁出并不能直接证明企业已经撤离北京。极佳视界在海淀另设了机器人业务主体,部分企业的研发和运营团队也可能继续留在北京。工商注册地决定了企业在行政管理、税收和地方政策上的归属,却未必能反映人员、研发和生产活动的实际分布。 经海五路3号院的10个主体,恰好说明了北京AI产业地图的一个统计难题。同一个地址可以聚集多家企业,同一家公司也可以在多个城市设立主体。要弄清楚北京究竟拥有多少AI公司,除了核对工商登记,还需要分辨企业总部、研发团队和实际经营活动分别在哪里。 
北京市发改委的产业地图收录了61家核心样本中的27家,其中22家被标注为人工智能企业。月之暗面、银河通用、星海图、硅基流动都没有出现在名单里。 产业地图对新公司的覆盖尤其有限。637家带有人工智能标签的企业中,535家在简介里注明了成立年份,其中只有45家成立于2023年及以后,占比不足一成。相比之下,本次研究的61家核心样本中,2023年及以后成立的公司占四成。产业地图主要依靠园区报送,更接近一份园区企业台账,对新兴AI创业公司的覆盖并不充分。 网信办的生成式AI备案公告采用另一套统计口径。北京地区累计有489条备案和登记记录,其中294项属于生成式AI服务备案。按首次进入公告的年份统计,2023年有24项,2024年81项,2025年104项,2026年前8个月85项。备案主体包括互联网大厂、高校和传统行业企业,本次研究的61家核心样本中,只有22家出现在备案名单里。 两份名单各有遗漏,但可以利用名单之间的重合情况,尝试估算北京AI企业的总体规模。 生态学家估算湖里的鱼有多少,常用一种叫作“捕获—再捕获”的方法。第一次捕捞时给鱼做标记,再放回湖里;第二次捕捞时统计有多少鱼带着标记。两次捕捞的重合比例,可以用来推算湖里的鱼群数量。 把同样的方法用于北京AI企业,产业地图中有637家人工智能标签企业,网信办公告涉及337家北京公司主体。经过企业名称归一化匹配,两份名单共有51家企业重合。采用Chapman修正公式计算,估计总体约为4146家,95%置信区间约为3162家至5130家。 不过,这个估算有明显局限。两份名单的收录标准不同,也不满足随机、独立抽样的条件。头部企业更容易同时进入两份名单,可能使估算结果偏低;两份名单对AI企业的定义不同,也会影响总体规模的判断。因此,4146家只能作为探索性估算,不能视为北京AI企业的准确数量,置信区间也不宜按严格统计意义解释。 作为参照,《北京人工智能产业白皮书(2025)》给出的企业数量是超过2500家,但没有公开完整的统计口径。白皮书还披露,2025年上半年北京人工智能核心产业规模达到2152.2亿元,同比增长25.3%,全年初步估算超过4500亿元,已备案大模型183款。 无论采用哪种口径,北京AI产业的企业数量都远远超过本次研究的61家核心样本。数千家企业构成了庞大的产业基础,获得大额融资、进入头部榜单或走向资本市场的公司只是其中一小部分。 北京AI产业的规模,不能只看头部公司的融资和估值。大量没有出现在榜单上的企业,同样参与着技术研发、产品交付和产业配套。61家核心样本展示了资本和技术最集中的一批公司,却无法独自代表整个北京AI产业。 一定程度上,现有数据勾勒出了北京AI产业的基本面貌。高校与科研机构持续输送智力,大厂技术与管理人才涌入创业浪潮;海淀汇聚了密集的创新企业,亦庄则筑起了机器人与制造高地。从模型、算力到底层硬件与垂直应用,北京已形成相对完备的AI产业链条,不过多数新团队的商业化尚处早期。 这61家企业只是观察北京AI生态的一个切口,更多走向与突破,仍需时间和更多数据来验证。
样本是怎么弄出来的
分界线两侧长出不同的公司
一拨在交业绩,一拨在拿钱
香港是北京AI公司上市的主要目的地。15家上市公司中,11家在港交所上市,4家在A股。从2025年10月到2026年7月,九个月内有6家完成上市,智谱是其中唯一一家以大模型为核心业务的公司。
能看清的账本,和看不清的账本
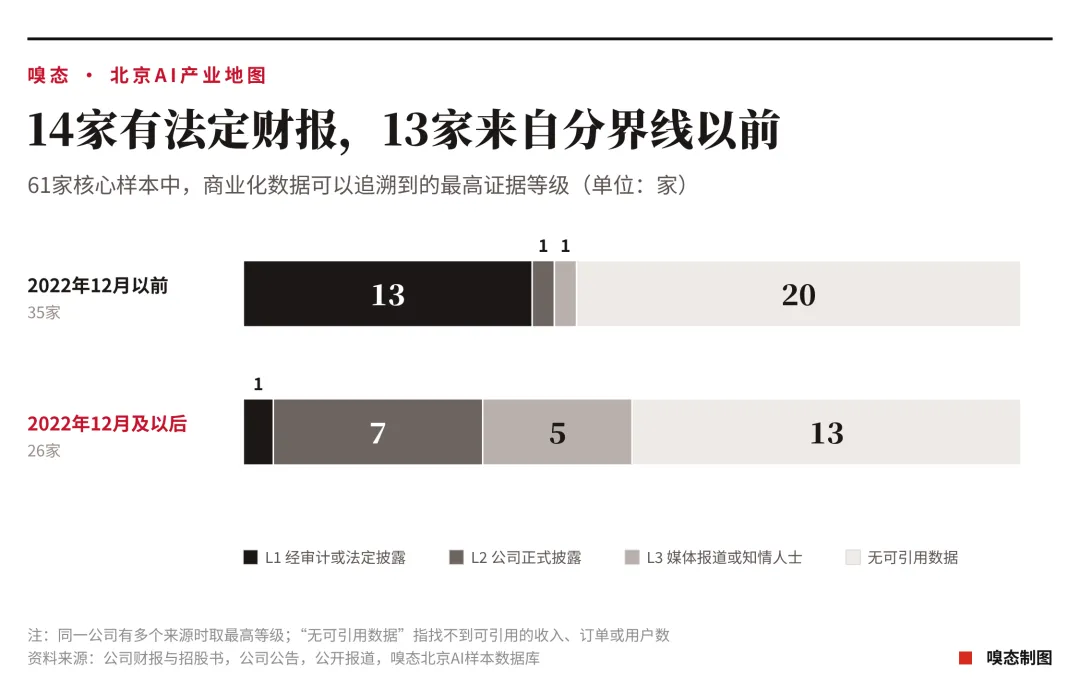
北京61家核心AI公司中,只有14家能够找到年报、中报或招股书等法定披露的财务数据。其中13家成立于2022年12月以前,后一组只有披露招股书的硅基流动。另外,后一组有12家公司通过官方发布或媒体报道披露过商业化数据。整个样本中,33家公司找不到可以引用的收入、订单或用户数据。
先看已经公开的财报。下图整理了核心样本中披露2026年上半年法定财务数据的公司。
创始人从哪里来
海淀、亦庄,和一个门牌号
具身智能是亦庄最值得关注的方向。2022年12月以后成立的13家具身智能公司中,8家注册在海淀,4家在亦庄,1家在昌平。亦庄的机器人企业还有一种特殊的聚集方式,沿着经海五路就能找到线索。
天眼查数据显示,本次核查涉及的企业主体中,有10个将注册地址设在经海五路3号院,多数企业名称带有“机器人”三个字。10个主体里,7个成立于2025年以后,北京人形机器人创新中心是较早注册在这里的机构之一。