ARTICLE · 1274340
AI股票为何在业绩增长中下跌:从谷歌、三星到摩尔线程的估值考验
2026年10月29日|财务数据采用已披露报告,摩尔线程估值测算采用当日盘中价格。
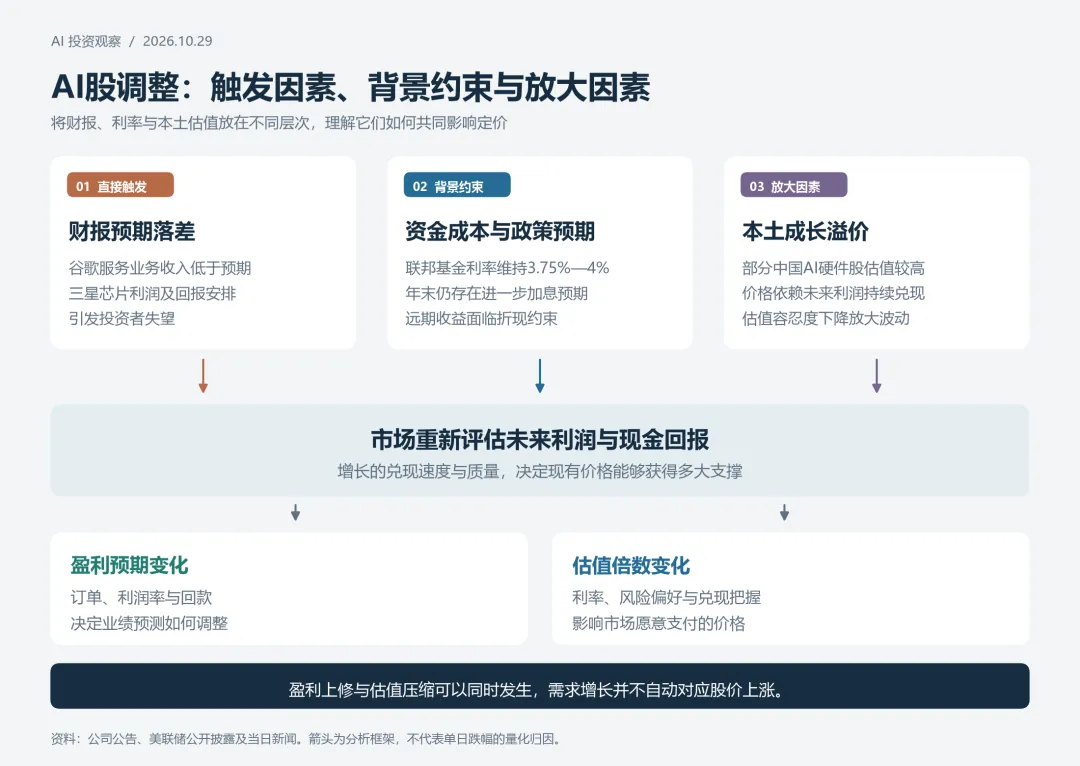
10月29日AI相关股票的调整,体现了三个相互叠加的因素:谷歌和三星的财报落差触发市场重新审视投资回报,高利率环境限制高估值的承受空间,中国AI硬件企业还需要消化此前形成的成长溢价。
这些因素共同指向一个问题:AI需求增长能够以多快的速度,转化为足以支撑当前股价的利润与现金回报。
摩尔线程提供了一个有代表性的观察窗口。公司收入加速增长,第三季度扣非净利润转正,经营改善具有实际依据;与此同时,未来盈利预测尚需更新,当前市值对利润扩张仍提出了较高要求。理解这种张力,比单独讨论收入增速或股价跌幅更有意义。
一、财报落差触发抛售,市场开始追问资本回报
谷歌与三星的共同问题,是部分关键指标未能满足市场已经抬高的预期。
谷歌第三季度服务业务收入约963亿美元,低于约984亿美元的市场预期。与此同时,谷歌云收入达到307亿美元,同比增长103%,显示算力和云服务需求仍然强劲。业务之间的分化,使市场更关注搜索广告的变现能力,以及新增AI投入能否形成足够的回报。
现金流进一步放大了这种担忧。Alphabet第三季度经营现金流约422.9亿美元,资本支出约513.6亿美元,自由现金流为负90.7亿美元,连续两个季度为负。净利润还受到投资损失影响,因此需要分别判断主营业务表现、投资损益和现金支出压力。
三星面临类似的预期检验。其半导体业务利润虽然大幅增长,仍较市场预期低约2%;全年资本支出预计达到84.4万亿韩元,进一步增加了投资者对资金分配的关注。
三星已经宣布第三季度支付30万亿韩元现金股息。市场失望的重点,是剩余股东回报资金的具体执行安排及下一轮回报政策,要到2027年1月下旬进一步明确。
产业链内部因此出现分化:云厂商的资本支出形成芯片、存储和网络设备供应商的订单,但这条投资链长期能否持续,最终取决于终端客户愿意支付多少,以及各环节能够保留多少利润。
微软Azure收入增长48%,以及市场对部分企业现金回报安排的积极反应,都说明投资者仍愿意认可能够交付增长和回报的公司。市场正在提高对投资效率的要求。
二、高利率约束估值,政策沟通变化增加判断难度
美联储此次维持利率不变,并不意味着资金成本即将下降。
10月28日,美联储以10比2维持联邦基金利率目标区间在3.75%—4%;两名反对者主张加息25个基点。声明强调经济增长强劲、通胀仍然偏高,说明进一步收紧政策的可能性仍然存在。据10月29日亚洲早盘报道,当时市场定价的12月加息概率约为78%。
对于主要价值依赖未来利润的企业,高利率会提高投资者要求的回报率,压低远期收益的现值。因此,即使收入继续增长,市场愿意支付的估值倍数仍可能下降。
政策沟通机制的调整又增加了一层不确定性。美联储仍计划每年召开八次会议,但其中2027年一次、2028年两次将用于战略讨论,预计不进行利率表决,也不发布常规政策声明。固定政策信号的发布次数由此减少,投资者判断政策路径的难度可能增加;整体透明度受到多大影响,还取决于战略会议最终采取何种披露安排。
在解释此次下跌时,也需要保留事件先后关系:美国股市在利率决议后的常规交易时段仍然收高,随后财报落差影响盘后交易及亚洲市场。财报表现是此次情绪转弱更直接的触发因素。
三、摩尔线程经营改善已有依据,但盈利基础仍然较薄
中国AI硬件股票还面临自身估值消化的问题。海外龙头财报首先影响全球风险偏好;对摩尔线程而言,国内客户的采购、交付和回款情况,才是判断经营前景的直接依据。
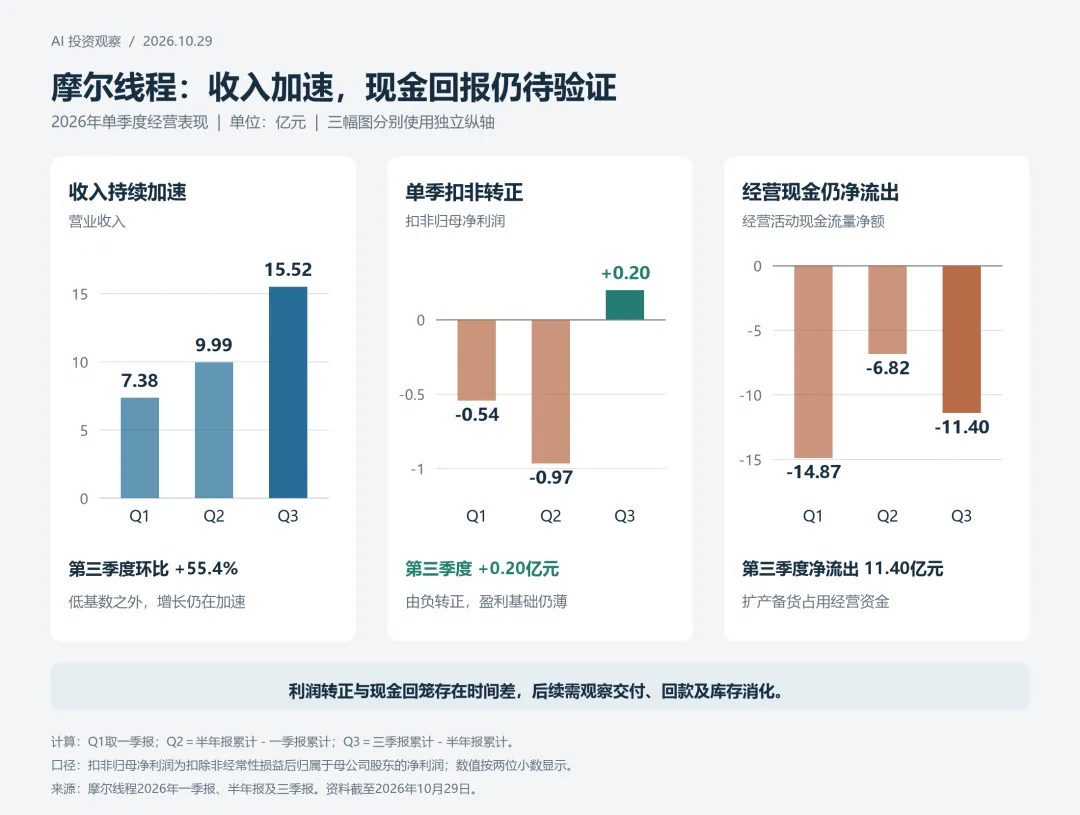
摩尔线程2026年前三季度收入为32.89亿元,同比增长319.15%;第三季度收入15.52亿元,同比增长1773.92%。
第三季度的极高同比增速,部分来自上年同期仅约0.83亿元的低基数。不过,结合一季报和半年报计算,公司今年前三个季度收入分别约为7.38亿元、9.99亿元和15.52亿元,第三季度环比仍增长55.4%。因此,收入加速具有实际经营基础。
盈利也出现改善。第三季度归母净利润为4926万元,扣非归母净利润为2007万元,均较第二季度亏损实现转正。但第三季度归母净利率约为3.17%,扣非净利率约为1.29%;前三季度累计扣非净利润仍亏损1.31亿元。这意味着公司已经出现单季盈利突破,稳定盈利能力仍需后续季度验证。
毛利率变化也值得关注。根据累计报表差额计算,第三季度单季毛利率约为50.09%,低于上半年的56.95%。收入扩张可以摊薄研发等费用,但毛利率下降会抵消一部分规模效应。未来利润能否快速增长,需要同时观察产品结构、毛利率和费用率,而不能只看销售增速。
四、摩尔线程的估值溢价
公司2025年仍然亏损;将2025年第四季度与2026年前三季度合并计算,过去十二个月归母净利润仍约亏损2.40亿元。负市盈率不具备通常的高低比较意义。更有参考价值的是未来年度盈利对应的市盈率,以及收入、利润率和现金流能否兑现。
目前用于测算的11家机构汇总预测中,部分研究报告形成于今年5月至9月,早于三季报。预测时点与最新经营数据之间,存在需要校正的差异。
例如,该组预测给出的2026年全年收入均值为35.11亿元,而前三季度实际收入已经达到32.89亿元。机械相减后,第四季度隐含收入仅为2.22亿元,较第三季度下降约85.7%。这一残差提示预测可能尚未充分更新。
以10月29日盘中记录价339.99元、总股本约4.7003亿股计算,公司市值约1598.05亿元。沿用上述同一组预测,可得到以下结果:
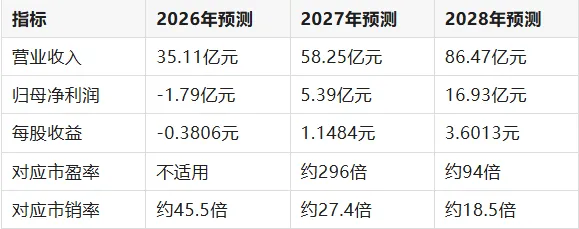
以上是基于既有机构预测的条件测算,尚不能代表三季报公布后充分更新的一致预期;339.99元为盘中快照价格,并非当日收盘价。
预测更新可能明显改变估值数字。例如,假设第四季度收入仅与第三季度持平,全年收入便约为48.41亿元,对应市销率约33倍,低于旧预测口径下的45.5倍。这只是检验预测敏感性的机械情景,实际结果仍取决于交付与收入确认。
即便如此,现有价格对未来盈利能力仍提出了较高要求。2028年收入86.47亿元、净利润16.93亿元的组合,隐含净利率约19.6%,明显高于今年第三季度约3.2%的归母净利率。未来盈利增长因此同时依赖收入扩大与利润率提升。
进一步反推,若仅以50倍远期市盈率作为演算参数,要支撑约1598亿元市值,需要年净利润约31.96亿元,约为现有2028年预测均值的1.9倍。这里的50倍并非合理估值结论,它说明估值判断对未来利润假设十分敏感。
此前形成的成长溢价,也需要放在股价历史中观察。摩尔线程2025年12月上市首日收于600.50元,12月11日达到941.08元;相对这一高点,339.99元已经回撤约63.9%。较大跌幅说明市场此前已在消化高预期,但跌幅本身无法证明估值已经便宜。
公司经营改善与股价继续调整可以同时发生:盈利预期上修提高价值,估值倍数下降则压低价格,两种力量可能相互抵消。
五、现金流是验证盈利拐点能否持续的下一道关口
摩尔线程前三季度经营现金流净流出33.09亿元。按累计差额计算,第三季度单季净流出约11.40亿元。因此,单季利润转正尚未同步转化为经营现金净流入。
资金占用的具体结构,比单看现金流负值更有解释力。
截至9月底,公司存货约33.63亿元,较年初增加约20.31亿元;预付款项约25.99亿元,增加约8.17亿元。前三季度购买商品、接受劳务支付现金约51.49亿元,高于销售商品、提供劳务收到的约31.38亿元。
这些变化与公司披露的扩产、战略性备货及采购支出增加相吻合。期末约53.90亿元货币资金提供了一定缓冲,但扩张能否转化为现金回报,仍取决于后续交付、销售和回款。
备货既可能为增长提供保障,也会增加资金占用。若订单持续兑现,存货和预付款能够逐步转化为收入与现金;若交付放缓或产品迭代导致价值下降,资金占用就可能进一步影响利润和融资需求。
这也把摩尔线程与全球AI产业链的讨论连接起来:企业所处环节不同,但持续投入最终都需要由客户支付和现金回笼来验证。
六、后市更可能持续分化,转折取决于盈利和现金流的共同验证
现有信息支持“高波动、公司间分化加大”的判断。算力与存储需求仍在增长,而投资者对估值、利润质量和现金回报的要求正在提高。
基准情景是,需求增长延续,估值继续消化。 企业收入可能维持较快增长,但市场给予的估值倍数下降,股价表现因此弱于业务增长。对已经包含较高远期盈利预期的公司,这种情况尤其值得关注。
持续修复需要更有力的盈利证据。 云厂商需要证明新增投入能够带来收入和现金回报;硬件供应商需要通过订单兑现、毛利率稳定及回款改善,推动盈利预测上调。对于摩尔线程,三季报后的预测更新,以及第四季度利润率和现金流表现,将直接影响市场如何重新定价。
进一步下行的风险,在于估值压缩开始伴随盈利下修。 如果客户削减采购、交付延迟,或者利润率持续低于预期,股价将同时承受未来利润减少和估值倍数下降的压力。高利率若维持更久,也会增加这种调整的压力。
因此,对中国AI硬件的分析需要同时承认两点:部分公司的经营正在改善;此前较高的成长溢价仍可能需要时间消化。摩尔线程已经交出了收入加速和单季扣非盈利的进展,下一阶段更关键的证据,是这种增长能否形成可持续利润,并逐步转化为现金回报。
花港出鞘:摩尔线程从此只看“验招”(2025-12-21)