ARTICLE · 1280039
AI 个人代理开始替消费者做决定,消费股投资者应该怎么看?
投资者的外刊三问 · 002|每周三个问题,用全球样本校准你的判断
本期素材:《金融时报》2026.10.17,Stuart Kirk|全文约 2100 字,阅读 6 分钟
Instinct 创始人 Noah Shinn 有一句话,我认为是重点:
"最终大多数线上消费都将流经个人代理。"
把三种渠道摆在一起比较一下:
三行看下来,同一个东西三个渠道实际上意味着同一件事:
"被选中"的概率。
既然是同一样东西,代理抽成拿走的就会是前两行的预算,而不是在它们之外新增一笔。
渠道总成本有硬上限——它由毛利率决定。超过这个上限,要么提价转嫁给消费者,要么提不动就只能退出。营销预算是一个固定比例的钱包,不是一张可以无限刷的卡。
所以代理抽成替代的是"促成成交"这一类科目(站内投放、达人佣金、部分终端促销费),不是在三层之上再加一层。正确的说法是费用结构换轨,不是渠道成本变厚。
那判断好坏的标准就很清楚了:
同样的钱,代理带来的成交效率,是否高于平台流量和货架陈列位?
原文给出的信号偏正面:Muse 留存与 ChatGPT 持平,Instinct 三周内 40% 的用户绑卡。但我认为,对具体某一家公司,答案取决于一件更细的事——
它在代理面前,算不算"默认款"。
比如,有人要买茅台,他绝不会跟代理说帮我买瓶白酒,而一定是说我要买某某年份的茅台,这就是消费者指定的重要性。
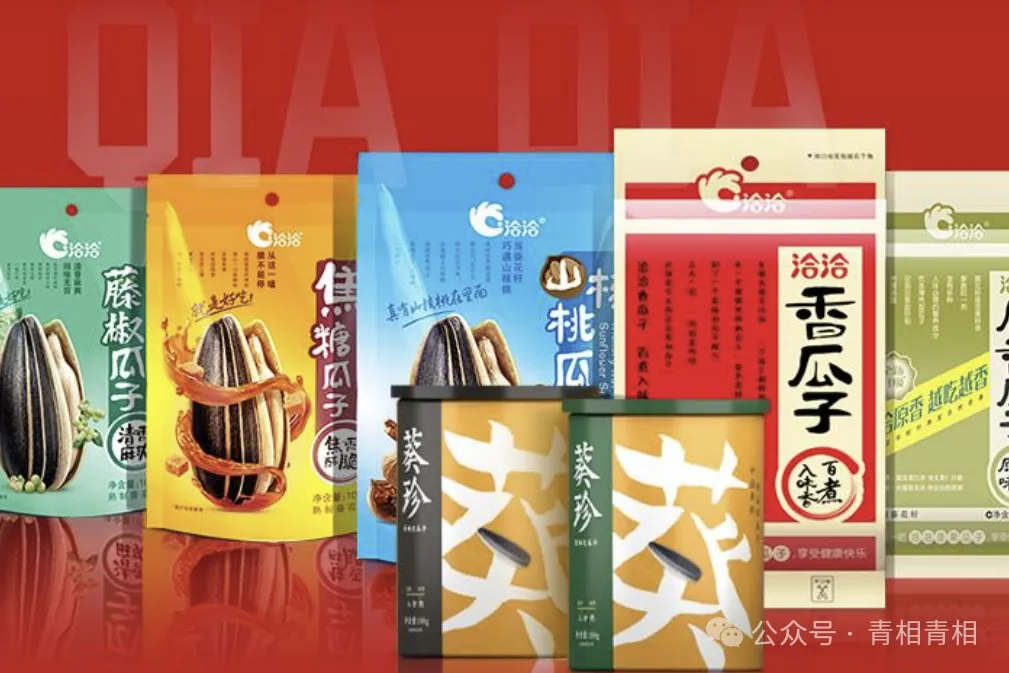
说回恰恰食品,对这家公司来说,短期 3–5 年:几乎没影响,因为场景错配。
AI代理擅长的是目标明确、可参数化、可比较、有时间压力的任务——订机票、抢售罄的演出票、约饭、比价买 3C。
瓜子是什么?
即时、冲动、单价低、铺货率高。
洽洽的销量,很大一部分来自逛超市、逛零食店走到那一排看到了,就想起追剧时可以磕一磕,顺手拿一包。
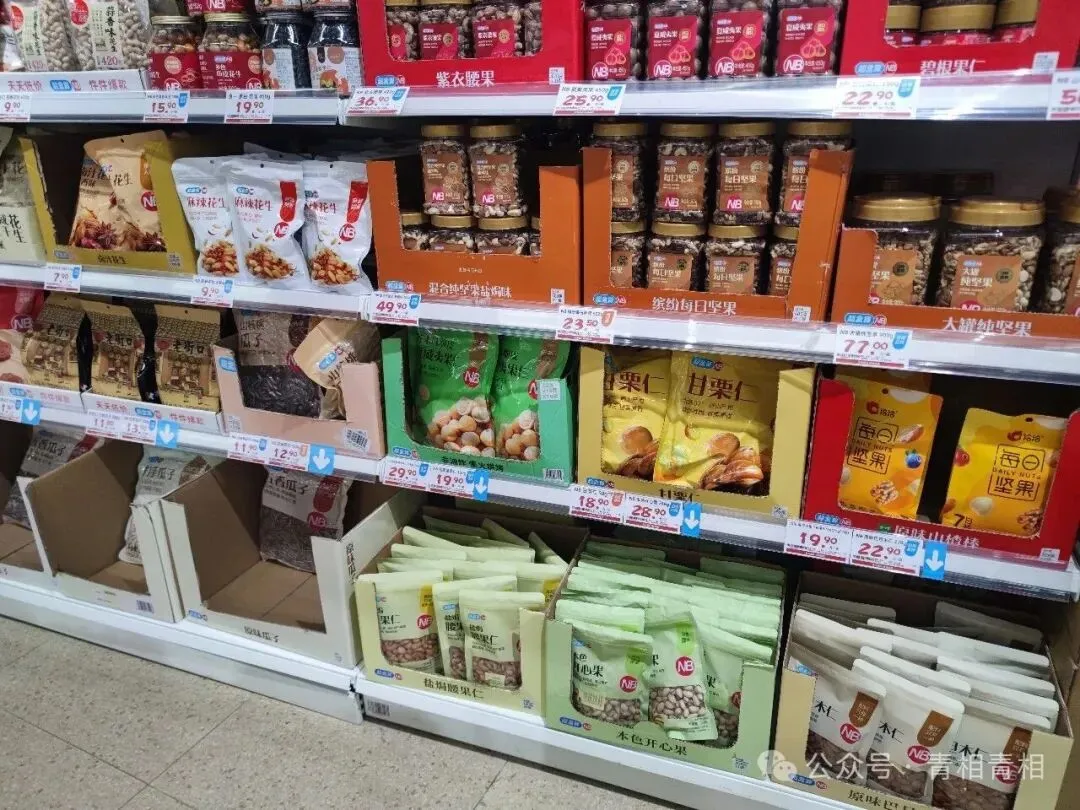
很少有人会专门委托代理"帮我买包瓜子"。
代理不会消灭"逛超市"这个行为,它吞掉的是计划性任务。所以短期之内,抽成这件事落不到洽洽头上。
AI代理为了降低用户的决策成本,必然收敛 SKU——推荐位有限,它倾向于推"默认款、经典款"。结果是"随机尝新"的入口被收窄了。
这时候差别就出来了:
洽洽在瓜子上有品类知名度。"洽洽"两个字≈瓜子,代理只能照做,这一块洽洽是优势的; 但在坚果、魔芋、饮品这些新品类上,洽洽不占优势。消费者只会说"帮我买点坚果",代理转头就去比价——洽洽会和三只松鼠、量贩店的白牌排在同一个序列里。
洽洽的尴尬在于:它在成熟品类上免疫,在新品类上被封路——而新品类恰恰是它的增长来源。这不是"受伤",这是"增长通道变窄",性质更接近慢性病,不是急症。
洽洽食品拥有多层经销体系。
它最怕的从来不是费用率上升,而是区域价差、线上线下价差被实时套利打穿——价格一倒挂,经销商的积极性就没了。
这件事其实已经在发生,量贩零食渠道就是压力源之一。代理是加速器:机器客户可以同时比 100 个渠道的价格,速度比人快几个数量级。
对靠多层经销维持价盘的公司,"费用多一层"是小事,"价盘失守"是致命的。
本周还有两问没有展开:
第 2 问:面对按成交额比例收取的费用,"规模大"到底算不算护城河?我的直觉是——这里规模效应可能是失效的,真正起作用的恐怕是别的东西。(落到海天味业) 第 3 问:什么样的生意,根本不在代理的射程之内?这一问的价值,可能比前两个加起来还高。
这两问的完整拆解、用到的数据来源与验证路径,我在《投资者的外刊三问》专栏里更新。
本周外刊:Call my agent — Personal AI assistants could reshape the digital economy《经济学人》2026 年 10 月 24 日刊,Business 版这一期我从中拆出三个问题。今天公开第一个的完整拆解,另外两个留在专栏。
关于专栏小报童的开通门槛是公众号 3000 粉,我现在是 1825。不急着提交——门槛不是障碍,是倒逼机制。
如果你想在开通当天收到通知,在公众号后台回复「外刊」,我记进名单。
本期外刊原文已归档在我的 IMA 资料库。
关于我:
消费股个人投资者,持有海天、茅台四五年,中炬高新重仓。
过去一年在做两件事:把对消费股的理解整理成《理解消费股你必须知道的八个概念》;坚持读外刊并写提问式笔记。
我的核心判断是——外刊内容本身正在贬值,AI 三秒就能摘要,真正稀缺的是"什么问题值得问"。
本文为个人研究记录,不构成任何投资建议。
100 倍市盈率,到底在赌什么 这篇文章实操性很强,墙裂推荐!知乎到3000+阅读,50+收藏,公众号居然只有几十个阅读,太浪费好方法了。