ARTICLE · 1286589
AI科技财报解读和未来市场走势推演
首先我们来看10月发布财报的海外AI科技巨头Q3业绩环比数据:
一、云/AI基础设施
微软(MSFT)|发布日期:2026年10月28日(美东时间盘后)单季度营收922.8亿美元相对上季度900亿美元环比增长2.5%,Azure收入同比增速从43%加速至48%,微软云营收639亿美元同比+30%,净利润同比+32%,相比之前市场预期Azure增速放缓的担忧,Azure反而加速,兑现力度超预期,偏利好。
谷歌/Alphabet(GOOGL)|发布日期:2026年10月28日(美东时间下午4:30)单季度营收1275.8亿美元相对上季度1198亿美元环比增长6.5%,Google Cloud营收307.1亿美元同比+103%(最大亮点),但Q3净利润262亿美元环比大幅下滑(Q2有980亿美元股权收益),自由现金流-90.7亿美元连续第二个季度为负(AI资本开支吞噬现金流),相比之前市场期待云业务持续高增的预期,云业务超预期但现金流恶化+广告增速放缓,中性偏利空。
亚马逊(AMZN)|发布日期:2026年10月29日(美东时间下午5:00)单季度营收2019.4亿美元,AWS营收459.8亿美元同比+39.3%(近五年最快增速),整体营业利润280.8亿美元营业利润率13.9%创历史新高,但自由现金流-424亿美元(AI资本开支大幅增加),净利润同比下滑(去年同期有95亿美元投资收益),相比之前市场期待AWS增速持续加速的预期,AWS超预期但现金流转负引发担忧,中性偏利空。
二、半导体制造
台积电(TSMC)|发布日期:2026年10月15日单季度营收14942亿新台币相对上季度12704亿新台币环比增长17.6%,净利润7631亿新台币,毛利率66.4%(环比-1.3个百分点,2nm量产稀释毛利率),相比之前市场预期AI芯片代工需求持续高增的乐观预期,营收环比+17.6%符合预期,但毛利率环比下滑,中性偏利好。
三、存储
SK海力士(000660.KS)|发布日期:2026年10月28日(韩国时间上午9:00前)单季度营收104.6万亿韩元环比增长32%、同比+328%,营业利润83.3万亿韩元同比暴增7倍,DRAM平均售价环比上涨26%~29%,HBM需求持续旺盛,相比之前市场期待存储涨价+AI HBM放量的乐观预期,兑现力度强于预期,偏利好。
四、CPU/PC
英特尔(INTC)|发布日期:2026年10月29日(美东时间盘后)单季度营收165.1亿美元相对上季度161亿美元环比仅增长2.6%,Q4指引营收150-160亿美元环比下滑,GAAP归母净利润33.2亿美元同比-18%,PC市场低迷预计持续到2027年,相比之前市场期待代工业务扭亏的预期,营收端几乎停滞+Q4指引环比下滑,偏利空。
关键信号:
1.AI资本开支正在吞噬现金流:谷歌FCF-$90.7亿、亚马逊FCF-$424亿,云巨头都在大幅投入AI基础设施,短期利润承压但长期利好算力链
2.Azure是唯一加速的云:微软Azure增速从43%加速到48%,在三大云巨头中唯一环比加速,超市场预期
3.AWS增速创近五年新高:+39.3%,但现金流转负引发担忧
4.英特尔是唯一掉队者:PC市场低迷+代工业务亏损+Q4指引环比下滑,与AI高景气形成鲜明反差
5.存储>代工>云:按环比增速排序,存储(海力士+32%)> 代工(台积电+18%)> 云(谷歌+6.5%/微软+2.5%),越靠近AI硬件上游增速越快
国内方面,绝大多数上市公司的三季报已经披露完毕,我们继续来检查分析:
一、存储芯片
长鑫科技(688825)单三季度扣非利润552.4亿相对单二季度扣非利润524.5亿环比增长5.31%,单三季度营收1187.14亿相对单二季度营收995.1亿环比增长19.3%,扣非增速远低于营收增速(利润体量已极大、毛利率提升空间收窄),环比增速大幅降低,相比之前市场的持续高增长预期,预期增长减弱,偏利空。
兆易创新(603986)单三季度扣非利润45.51亿相对单二季度扣非利润34.73亿环比增长31.0%,单三季度营收87.32亿相对单二季度营收73.77亿环比增长18.4%,扣非增速快于营收增速(毛利率提升),但较Q2环比Q1的+146%明显放缓,相比之前市场期待存储涨价红利Q3继续爆发式环比抬升的乐观预期,增速降档,中性偏利好。
江波龙(301308)单三季度扣非利润41.62亿相对单二季度扣非利润61.05亿环比下降31.8%,单三季度营收146.30亿相对单二季度营收141.79亿环比增长3.2%,营收微增但扣非利润大幅下滑(毛利率收窄),相比之前市场预期存储模组涨价Q3继续环比改善的乐观预期,预期增长明显减弱,偏利空。
深科技(000021)单三季度扣非利润3.05亿相对单二季度扣非利润3.61亿环比下降15.5%,单三季度营收46.23亿相对单二季度营收45.55亿环比增长1.5%,营收微增但扣非环比转负,相比之前市场预期HBM/存储封测带动利润环比明显改善的预期,营收高增但利润环比不升反降,偏利空。
二、光模块/光通信
中际旭创(300308)单三季度扣非利润90.18亿相对单二季度扣非利润73.74亿环比增长22.3%,单三季度营收277.69亿相对单二季度营收222.82亿环比增长24.6%,扣非增速略低于营收增速(毛利率微降),但仍保持双位数环比增长,相比之前市场期待1.6T订单带来更强环比、预期打得很满的情况,增速放缓属于利好兑现但未翻车,中性偏利好。
新易盛(300502)单三季度扣非利润36.30亿相对单二季度扣非利润47.42亿环比下降23.5%,单三季度营收109.40亿相对单二季度营收125.72亿环比下降13.0%,营收和扣非双双环比下滑,相比之前市场期待海外算力订单持续放量、环比逐季抬升的预期,Q3环比明显走弱,偏利空。
天孚通信(300394)单三季度扣非利润8.79亿相对单二季度扣非利润6.93亿环比增长26.8%,单三季度营收19.23亿相对单二季度营收14.98亿环比增长28.4%,扣非增速与营收增速基本匹配,毛利率65%环比继续提升,相比市场预期基本符合,中性偏利好。
东山精密(002384)单三季度扣非利润20.99亿相对单二季度扣非利润14.21亿环比增长47.7%,单三季度营收175.82亿相对单二季度营收146.59亿环比增长19.9%,扣非增速大幅快于营收增速(盈利能力跃升),索尔思光电并表后光模块业务爆发,相比之前市场预期环比改善的乐观预期,兑现力度强于预期,偏利好。
三、PCB/覆铜板
沪电股份(002463)单三季度扣非利润26.80亿相对单二季度扣非利润16.31亿环比增长64.3%,单三季度营收95.36亿相对单二季度营收74.75亿环比增长27.6%,扣非增速大幅快于营收增速(高端产品占比提升+泰国产能扭亏),相比之前市场预期环比改善的乐观预期,兑现力度强于预期,偏利好。
生益科技(600183)单三季度扣非利润34.72亿相对单二季度扣非利润18.24亿环比增长90.4%,单三季度营收141.82亿相对单二季度营收108.85亿环比增长30.3%,扣非增速接近三倍于营收增速(覆铜板涨价弹性释放),相比之前市场预期环比改善但未料到如此强的兑现力度,偏利好。
深南电路(002916)单三季度扣非利润18.58亿相对单二季度扣非利润13.91亿环比增长33.6%,单三季度营收104.78亿相对单二季度营收87.00亿环比增长20.4%,扣非增速快于营收增速但弹性弱于沪电、生益,相比市场预期基本符合,中性偏利好。
胜宏科技(300476)单三季度扣非利润12.76亿相对单二季度扣非利润11.60亿环比增长10.0%,单三季度营收68.31亿相对单二季度营收61.11亿环比增长11.8%,扣非与营收增速基本匹配,但Q3归母净利润5.27亿同比-52.2%(非经常性损益大幅波动),扣非端环比仅增10%相比Q2环比Q1的高增长明显放缓,相比之前市场期待AI PCB订单持续放量、扣非环比高增的乐观预期,增速降档,中性偏利空。
四、国产AI芯片/IP/GPU
海光信息(688041)单三季度扣非利润9.53亿相对单二季度扣非利润10.34亿环比下降7.8%,单三季度营收58.56亿相对单二季度营收50.65亿环比增长15.6%,营收仍在环比增长但扣非利润环比下滑(费用投入加大),相比之前市场预期国内算力招标维持高环比、利润逐季抬升的乐观预期,预期增长减弱,偏利空。
寒武纪(688256)单三季度扣非利润13.58亿相对单二季度扣非利润12.32亿环比增长10.3%,单三季度营收35.31亿相对单二季度营收31.10亿环比增长13.5%,扣非增速略低于营收增速(规模效应尚未完全释放),但较Q2环比Q1的+31.8%明显放缓,相比之前市场期待商业化加速、环比持续高增的预期,增速降档,中性偏利空。
芯原股份(688521)单三季度扣非亏损2.62亿相对单二季度扣非亏损2.87亿亏损环比收窄8.7%,单三季度营收13.17亿相对单二季度营收10.28亿环比增长28.2%,营收环比高增但利润端改善有限(量产服务低毛利拖累),相比之前市场期待Q3出现亏损收窄拐点、AI芯片IP需求放量的预期,拐点力度不及预期,偏利空。
摩尔线程(688795)单三季度扣非利润0.20亿相对单二季度扣非亏损0.97亿环比扭亏为盈,单三季度营收15.52亿相对单二季度营收9.99亿环比增长55.4%,营收环比高增+扣非首次单季转正(全功能GPU规模化落地),相比之前市场期待Q3扭亏的预期,兑现力度强于预期,偏利好。
沐曦股份(688802)单三季度营收15.0亿相对单二季度营收7.62亿环比增长96.9%,扣非端连续两个季度单季盈利(Q3扣非3.08亿),营收环比接近翻倍(GPU产品放量),相比之前市场期待国产GPU替代加速的预期,兑现力度强于预期,偏利好。
五、半导体设备/材料
北方华创(002371)单三季度扣非利润19.80亿相对单二季度扣非利润17.14亿环比增长15.5%,单三季度营收113.06亿相对单二季度营收98.38亿环比增长14.9%,扣非与营收增速基本匹配,但Q3营收同比仅+1.31%几乎停滞,相比之前市场期待设备交付放量带动营收环比高增的预期,营收端不及预期,中性。
中微公司(688012)单三季度扣非利润5.00亿相对单二季度扣非利润6.45亿环比下降22.5%,单三季度营收36.35亿相对单二季度营收37.76亿环比下降3.7%,营收和扣非双双环比下滑,相比之前市场期待刻蚀设备订单持续放量的预期,扣非环比走弱不及预期,偏利空。
雅克科技(002409)单三季度扣非利润2.88亿相对单二季度扣非利润2.86亿环比增长0.7%,单三季度营收22.08亿相对单二季度营收25.40亿环比下降13.1%,营收环比下滑但扣非持平(成本端有改善),相比之前市场期待存储上行带动前驱体环比改善的预期,营收走弱、利润没有明显兑现,中性。
昊华科技(600378)单三季度扣非利润4.71亿相对单二季度扣非利润5.80亿环比下降18.8%,单三季度营收52.35亿相对单二季度营收54.59亿环比下降4.1%,营收和扣非双双环比下滑,Q3扣非同比下降20.9%,利润主要靠制冷剂配额而非电子特气驱动,相比之前市场期待电子特气受益半导体扩产的预期,科技主线不及预期,偏利空。
拓荆科技(688072)单三季度扣非利润5.61亿相对单二季度扣非利润2.66亿环比增长110.9%,单三季度营收23.08亿相对单二季度营收18.00亿环比增长28.2%,扣非增速远超营收增速(先进产品放量+规模效应释放,毛利率大幅提升),但Q3营收同比仅+1.84%几乎走平,相比之前市场预期设备订单持续放量的乐观预期,营收端走弱但利润端超预期,中性偏利好。
华海清科(688120)单三季度扣非利润3.69亿相对单二季度扣非利润2.91亿环比增长26.8%,单三季度营收15.39亿相对单二季度营收14.40亿环比增长6.9%,扣非增速快于营收增速(CMP设备毛利率提升),相比之前市场预期基本符合,中性偏利好。
六、互连芯片/光芯片
澜起科技(688008)单三季度扣非利润10.05亿相对单二季度扣非利润7.18亿环比增长40.0%,单三季度营收20.79亿相对单二季度营收18.74亿环比增长10.9%,扣非增速大幅快于营收增速(DDR5 RCD芯片量利齐升、毛利率提升),Q3扣非同比+162%,相比之前市场预期互连芯片需求持续高景气的乐观预期,兑现力度强于预期,偏利好。
源杰科技(688498)单三季度扣非利润4.09亿相对单二季度扣非利润3.36亿环比增长21.68%,单三季度营收6.84亿相对单二季度营收5.70亿环比增长20.0%,光芯片需求持续高景气(数据中心驱动),相比之前市场预期基本符合,中性偏利好。
七、半导体封测/其他
强一股份(688809)单三季度扣非利润1.50亿相对单二季度扣非利润1.08亿环比增长38.9%,单三季度营收4.31亿相对单二季度营收3.39亿环比增长27.1%,扣非增速快于营收增速(AI算力+存储双轮驱动),相比之前市场预期基本符合,中性偏利好。
八、算力服务器
工业富联(601138)单三季度扣非利润164.65亿相对单二季度扣非利润127.34亿环比增长29.3%,单三季度营收3835.54亿相对单二季度营收3067.82亿环比增长25.0%,扣非增速快于营收增速(产品结构优化),AI服务器出货持续放量,相比市场预期基本符合,中性偏利好。
浪潮信息(000977)单三季度扣非利润10.22亿相对单二季度扣非利润18.29亿环比下降44.1%,单三季度营收449.50亿相对单二季度营收489.09亿环比下降8.1%,营收和扣非双双环比大幅下滑,AI服务器出货虽高增但代工毛利率低,相比之前市场期待Q4迎来拐点的预期,Q3环比大幅走弱,偏利空。
九、人形机器人
宇树科技(688836)单三季度扣非利润1.05亿相对单二季度扣非利润2.04亿环比下降48.5%,单三季度营收6.65亿相对单二季度营收7.29亿环比下降8.8%,营收和扣非双双环比下滑,Q3扣非同比-17.4%(研发投入同比+249.6%大幅增加),相比之前市场期待人形机器人放量带动利润环比高增的乐观预期,增收不增利、利润环比腰斩,偏利空。
十、软件/信创
金山办公(688111)单三季度扣非利润1.14亿相对单二季度扣非利润3.17亿环比下降64.0%,单三季度营收17.66亿相对单二季度营收17.01亿环比增长3.8%,营收微增但扣非利润环比骤降(Q1靠联营投资收益暴增至21.71亿,Q2/Q3回归订阅主业常态),相比之前市场期待订阅收入持续高增的预期,扣非利润环比大幅走弱,偏利空。
十一、射频
卓胜微(300782)单三季度扣非亏损4.14亿相对单二季度扣非亏损2.21亿亏损环比扩大87.3%,单三季度营收8.77亿相对单二季度营收9.81亿环比下降10.6%,营收和扣非双双环比恶化,Q3营收同比-17.7%,射频前端需求疲软、库存减值压力加大,相比之前市场期待环比减亏企稳的预期,亏损反而扩大,偏利空。
PCB、半导体设备和互连芯片是属于高质量的环比加速增长,如生益科技、沪电股份、东山精密、澜起科技、拓荆科技、工业富联、华海清科等。其他业绩释放或者兑现不及预期的方向,有研发和扩产前置费用等因素影响。但总体来看,2026年AI科技三季报呈现剧烈分化,业绩报越来越多出现增长放缓的情况。
特别是云巨头陷入资本支出困境,如果继续加大资本开支则现金流恶化(谷歌单季-$90.7亿、亚马逊TTM-$424亿),一旦云巨头资本开支放缓,则上游GPU/存储/代工营收增速放缓甚至面临产能过剩价格战的风险。市场正在从"为梦想买单"切换到"为兑现买单"。具体表现为五个转变:
1.估值方法从PS市销率给故事溢价,转向PE+自由现金流要求利润兑现
2.定价锚点从同比增速和长期空间,转向环比增速超预期幅度
3.资本开支从纯利好("你在投AI")变成双刃剑(投多了现金流恶化被惩罚)
4.AI概念从贴标签就涨,变成区分"真AI"(有利润)和"假AI"(纯烧钱)
5.市场情绪从贪婪只看上行,变成谨慎开始盯现金流和拐点信号
市场担忧是真实的,但产业趋势也是真实的,只是持续推高的估值,当宏大的叙事逻辑不再顺畅的时候,阻力最小的方向便是下跌调整,AI科技行业正在从主题投资期进入业绩兑现期,市场也正在惩罚故事,奖励兑现。
现在我们来看A股科技股持续下跌的原因,主要是基本面和预期出现瑕疵,叠加定价环境紧缩:
一、海外利率压估值。美债10年期破5.3%、30年期触5.73%,全球无风险利率抬升,高估值成长股首当其冲被杀估值,从利率趋势来看,美联储大概率将在12月再次加息25基点,然后在2027年重回降息通道,因此短期内宏观利率环境并不友好。
二、前期涨太多、筹码太拥挤。硬科技板块很多个股年内涨幅翻倍甚至数倍。AI硬件是资金出逃重灾区,偏绝对收益的资金在回撤和风控约束下被动减仓,陷入"跌→赎回→被迫卖→继续跌"的负反馈。
三、弃科技、抱红利的跷跷板效应。资金从高波动科技转向盈利稳定、股息确定的红利资产。
四、AI资本开支回报还在验证。云巨头FCF转负,市场开始质疑AI投入什么时候能赚回来。这个疑问从美股传导到A股,杀的是估值预期,不是产业逻辑。
五、IPO和再融资规模创历史新高,持续抽走市场流动性,上市公司回购和分红金额与IPO融资和再融资比例变化失衡。
我们再来看资本市场融资和投资以及监管政策的周期变化,IPO和再融资从市场抽走流动性,在交易投机过程中,股票筹码被收集或者派发,股票退市基本意味着财富蒸发。企业分红和回购注销则是释放流动性,长期看企业分红和回购注销才是股票的绝对做多力量,毕竟交易投机只是影响短期股票价格,并不能决定企业长期价值。所以当企业经营稳定向好,回购注销和分红增加,股价往往能不断走牛,比如苹果等。
如果产业需求,企业盈利预期向好,未来宏观流动性是宽松预期,回购和分红与融资比例加大,机构被动配置更多仓位,估值水平有望从低估转至合理甚至高估。正如从2024年9月,基于美联储开启降息周期,央行支持企业/股东贷款回购股票等多箭齐发共振,加之AI产业需求爆发,9月24日启动的牛市到今年6月30日,科创50指数涨幅达到243%。
但从今年6月微观流动性极度拥挤并达到顶峰,再到AI产业预期分化,以及长鑫科技和宇树科技等IPO进一步抽走流动性,AI科技抱团瓦解,越来越多的资金被动减仓,AI科技估值泡沫破裂,短短四个月时间,科创50指数下跌47%,创业板指下跌44%。
A股投资者的定价能力相对于成熟资本市场而言显然较弱,因此也就形成了A股市场特有的极端性和周期性,当上涨趋势形成,越来越多的买盘不断推高资产价格,从而形成上涨正循环,并加速泡沫化。而下跌趋势形成,越来越多的卖盘也会不断涌出,从而形成下跌负循环,甚至发生资金踩踏,股票价格在买盘远不足承接卖盘时极速下跌。
时至今日,AI科技泡沫破裂的速度远超我们很多人的预期和想象,即便我们仍然相信AI科技足以改变世界,改变未来,但产业趋势和股票价格却是另一番景象,比如此前的光伏,风电,电动车等新能源产业持续成长,产业渗透率不断提升,但由于产业内卷,企业盈利预期恶化,股票价格也跌跌不休,所以我们必须提防未来AI科技的内卷化,从而引发未来新一轮的估值和逻辑下杀。
一轮新的行情开始到爆发,很多人都说这次不一样,但最终基本每次都一样。周期轮回,人性使然,历史总是惊人的相似。接下来我们以创业板指为例,探讨未来的走势演变,从而调整AI科技方向的持仓组合和策略。
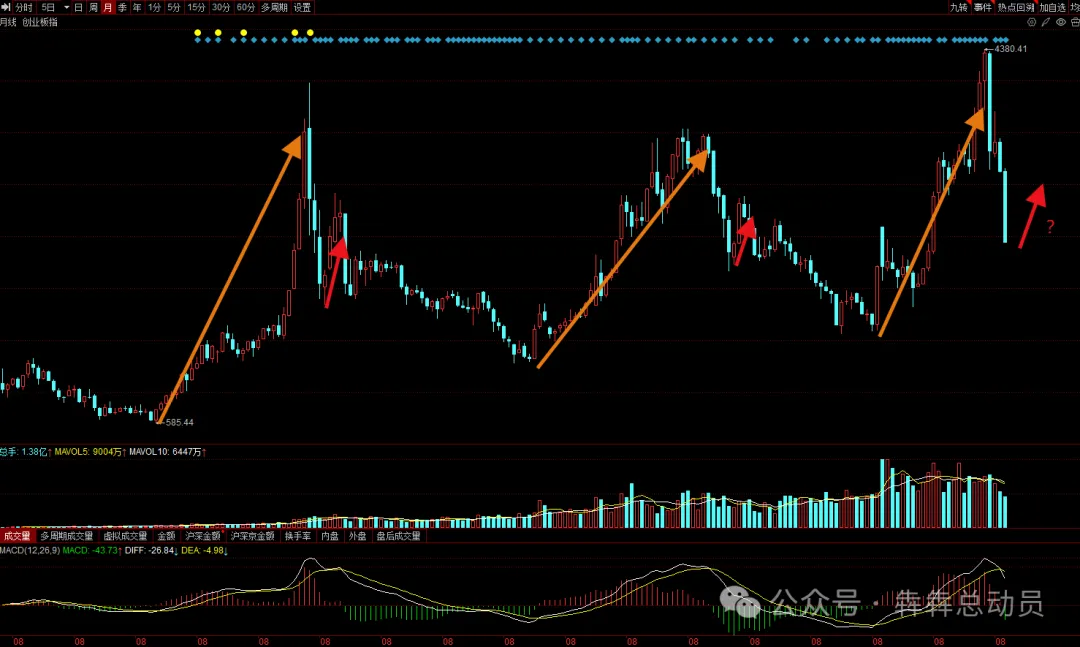
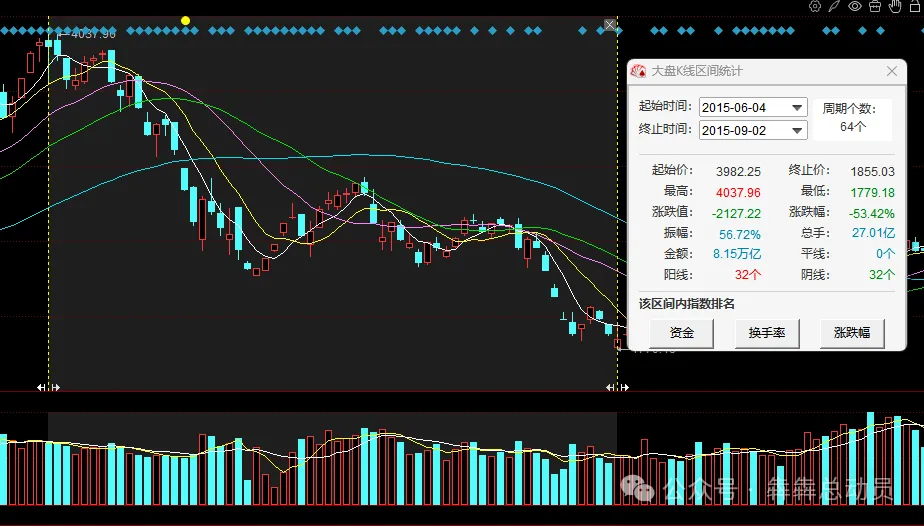
2014年到2015年是属于移动互联网的牛市,创业板指从最低585.44点上涨至第一轮大幅下跌前的高点4037.96点,涨幅达到590%。
2015年第一轮恐慌下跌周期64个交易日,跌幅达到53.42%。
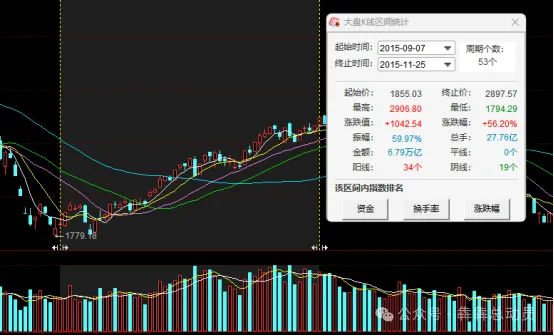
2015年第一轮反弹上涨周期53个交易日,涨幅达到56.20%。
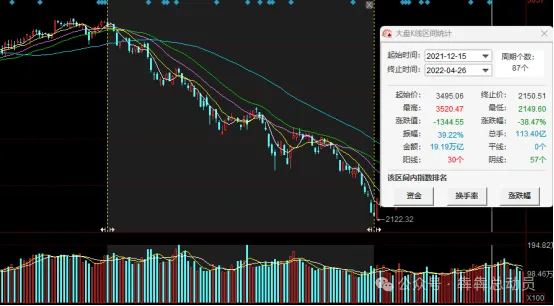
2019年到2021年是属于新能源的牛市,创业板指从最低1201.80点上涨至第一轮大幅下跌前的高点3522.50点,涨幅达到193%。
2021年第一轮恐慌下跌周期87个交易日,跌幅达到38.47%。
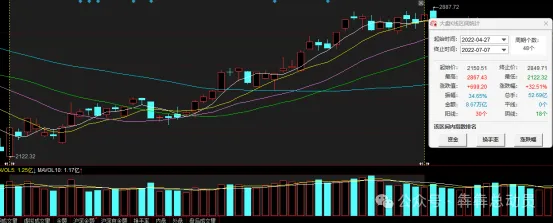
2022第一轮反弹上涨周期48个交易日,涨幅达到32.51%。
2024年至2026年是属于AI科技的牛市,创业板指从最低1512.17点上涨至第一轮大幅下跌前的高点4380.41点,涨幅达到189%。
2026年6月至今第一轮恐慌下跌周期已经达到85个交易日,跌幅已经达到44.79%。
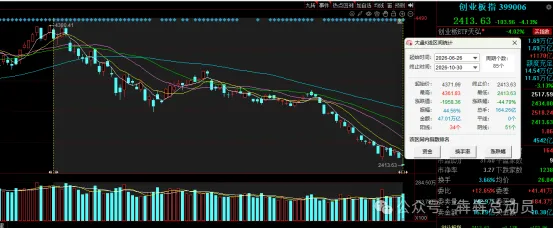
从调整周期来看,本轮AI科技调整周期85个交易日已经接近2021-2022年下跌调整周期87个交易日,从恐慌下跌跌幅来看,本轮跌幅44.79%已经超过新能源熊市的38.47%,但低于移动互联网熊市的53.42%。
单从技术分析来看,结合以往移动互联网和新能源牛市结束后第一轮杀跌和反弹的周期以及空间,预计本轮调整接近尾声,并且接下来很快将会展开50个交易日左右的反弹上涨周期,上涨幅度可能介于40%-50%。
毫无疑问,属于AI科技的牛市已经结束,目前已经是事实上的AI科技熊市,但接下来的反弹上涨周期是值得期待,此时割肉止损虽然能立马结束痛苦,但也很有可能错失AI科技方向的反攻回血。
如果未来如预判一样迎来50个交易日左右的反弹周期,也就是11月和12月是反弹窗口期,那么当反弹兑现后,届时止盈止损并调换未来更加安全且稳健的投资组合也是非常必要的。因为A股AI科技方向绝大多数仍然是AI硬件行业,周期性强,除非AI应用,端侧AI等加速爆发,比如机器人大规模量产,否则AI科技大周期将继续维持熊市的走势,并且难以逆转,这个我们必须要深刻认识。
未来走势和周期预判具有主观性,以实际变化为准。