ARTICLE · 1296655
财务与会计|流动资产(一)高频考点梳理,税务师速记拿分
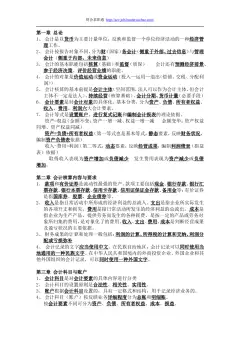
财务与会计|流动资产(一)高频考点梳理,税务师速记拿分备考税务师《财务与会计》的小伙伴都清楚,会计部分考点细碎,很容易混淆。第八章流动资产(一)平均分值约5分,属于次重点章节,以单选、多选题为主,知识点基础但陷阱很多。很多考生觉得这一章简单,做题却频繁丢分。今天整理本章核心知识点+对应考点,一次性理清银行存款、应收款项、金融资产等核心内容,高效背诵,考场少踩坑。 ✅知识点 银行存款对账包含三层核对:账证相符、账账相符、账单相符。企业银行存款日记账,至少每月和银行对账单核对一次。 月末,企业银行存款账面余额与银行对账单金额不一致,除记账错误以外,主要是未达账项造成,需要编制银行存款余额调节表。 调节后的余额,代表企业可动用的银行存款实有数。 ⚠️重点提示:银行存款余额调节表仅用来核对账目,不能作为调整银行存款账面记录的记账依据,未达账项,必须收到相关凭证之后,才能做账务处理。 📌考试考点 ✅知识点 ✅属于其他货币资金:银行汇票存款、银行本票存款、信用卡存款、信用证保证金存款、外埠存款、存出投资款。 ❌不属于其他货币资金:支票、临时账户存款、定期存款;商业承兑汇票、银行承兑汇票;备用金。 📌考试考点 ✅知识点 应收票据重点掌握票据贴现,分两类:满足终止确认条件、不满足终止确认条件,账务处理分录完全不同。 同时掌握票据到期值、贴现息、贴现额计算公式。 📌考试考点 ✅知识点 其他应收款核算范围:应收各种赔款罚款、应收出租包装物租金、存出保证金、应向职工收取的垫付款项、拨付给内部科室备用金,还有其他应收暂付款项。 要做好科目区分:销售商品货款计入应收账款;支付包装物押金是存出保证金(其他应收款);收取包装物押金属于其他应付款。 📌考试考点 ✅知识点 掌握坏账准备全流程分录:计提坏账准备、转回坏账准备、实际发生坏账、已核销坏账后续收回。 计提坏账:借:信用减值损失 贷:坏账准备; 实际发生坏账:借:坏账准备 贷:应收账款。 📌考试考点 ✅知识点 企业按照业务模式+合同现金流量特征,将金融资产分为三类。 交易性金融资产,是以公允价值计量且变动计入当期损益的金融资产。 取得时按公允价值计入成本,交易费用计入投资收益;持有期间公允价值变动,计入公允价值变动损益;交易性金融资产不计提减值准备。 📌考试考点 ✅知识点 企业一般选择人民币作为记账本位币,选定之后,不能随意变更。 外币交易初始确认,一般采用交易日即期汇率;资产负债表日区分外币货币性项目、非货币性项目做折算。 货币性项目期末产生汇兑差额,计入当期损益;非货币项目按照不同计量属性处理。 📌考试考点 流动资产(一)这一章,没有超高难度大题,全部都是细碎基础考点,是性价比很高的拿分章节。 备考核心策略:分清科目边界,牢记分录差异,识别题干陷阱。 很多丢分不是不会,是概念混淆,比如分不清其他应收款和应收账款、贴现是否终止确认、交易费用归属。 税务师会计备考,基础章节千万不要忽视,把这类小章节稳稳拿分,通过考试的底气会更足。坚持逐个攻克考点,稳步通关!
一、银行存款的核算
高频判断题坑:很多考题会说余额调节表可以直接调账,这个表述一定是错误的,每年单选多选反复考。 调节公式是计算类选择题考点,分清“企业已收银行未收、银行已收企业未收”四类未达账项。 对账周期考点:银行存款日记账至少每月核对一次。
二、其他货币资金的核算
多选题必考:区分哪些计入其他货币资金,哪些不计入。 易混项:存出投资款、外埠存款属于其他货币资金;应收票据是单独科目,不属于其他货币资金,是经典选项陷阱。
三、应收票据的核算
票据到期值=票据面值×(1+票面利率×时间) 贴现息=票据到期值×贴现率×贴现期 贴现额=票据到期值−贴现息
客观题常考贴现期计算:贴现日算头不算尾,到期日当天不计入贴现时间。 账务区分核心:满足终止确认,贴现直接冲减应收票据;不满足终止确认,视作短期借款,这个分录差异是考试重点。 带息票据到期值的计算题,单选高频。
四、其他应收款的核算
多选题必考项目分类,区分应收账款、其他应收款、其他应付款,是本章最容易混淆的考点。 关键词记忆:存出保证金(付出去的押金)→其他应收款;收到的押金→其他应付款。
五、应收款项减值的核算
选择题常考:坏账准备计提金额,需要考虑坏账准备原有贷方余额。 易错题:确认坏账损失,不影响当期利润总额;计提坏账,才会影响损益。 账务处理的分录判断,经常在单选题、综合小题出现。
六、金融资产分类与交易性金融资产核算
金融资产三类划分标准,多选题高频考点。 交易费用的归属:只有交易性金融资产,购入手续费不计入资产成本,计入投资收益,是超级高频坑点。 牢记:交易性金融资产不计提减值,选项看到计提减值直接排除。
七、记账本位币与外币交易会计处理
记账本位币变更的判断,不能随意变更这个规则经常考核。 区分货币性、非货币性项目,期末汇兑损益归属科目,是多选、单选的热门考点。 外币投入资本,只能用交易日即期汇率,不产生外币资本折算差额。