ARTICLE · 1300621
主体文档与本地文档的巅峰对决(第四十八季)
转让定价江湖,有风云诡谲两兄弟:
老大叫主体文档,常年端着"集团全局观"的架子,动辄谈全球供应链、无形资产战略、融资安排,格局大得能装下九州万方;
老二叫本地文档,务实到抠门,盯着一家企业关联交易的每一分钱、每一个功能、每一条可比公司数据,细得像叔叔的算盘珠子。
二、自我感动,无法企及
1、主体文档
拼爹型选手,天赋禀赋的资源,是贫穷小胖终其一生都无法企及的终点。只要年度发生跨境关联交易,且集团最终控股企业已准备主体文档,或者年度关联交易总额超过10亿元,你就得跟着准备,它披露的是最终控股企业所属集团的全球业务整体情况—组织架构、集团业务、无形资产、融资活动、财务与税务状况。
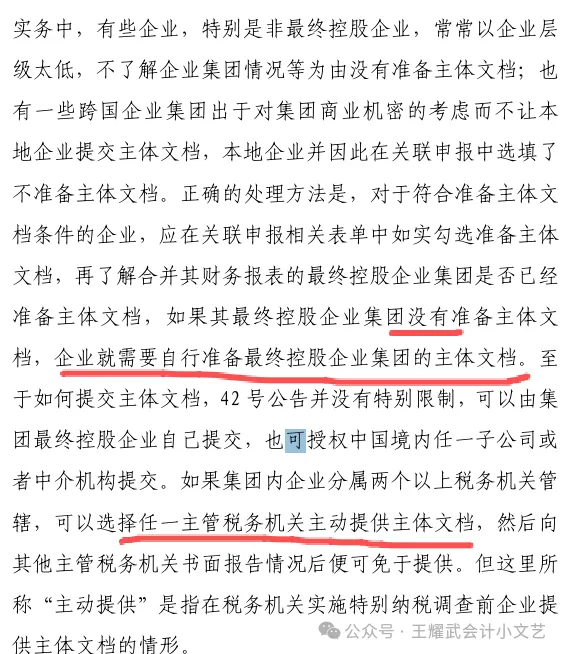
很多境内子公司一脸无辜地说我就是个搬砖小胖,高层的龌龊我真不知道啊,还有的集团捂着商业机密不让孩子交底。对不起,广东省税务局《国际税收服务锦囊》早就把话说死了:集团不准备,你就得自己替集团准备。
2、本地文档
自我感动型选手,它披露的是企业自己的关联交易详情:功能风险分析、价值链分析、可比性分析、转让定价方法的选择与使用。
每一项都在拷问你的灵魂:你凭什么赚这么多?或者你凭什么赚这么少还这么感觉良好?
三、性格不同,鄙视宏大
1、格局情怀
主体文档是战略家,满篇价值链、无形资产战略、集团融资安排,读起来像集团年报的文艺版。
2、自私自利
本地文档是只关心自己、鄙视满嘴宏大叙事、有点像自私自利的小胖。功能、资产、风险三维分析,可比公司财务比率算到小数点后两位,定位的是被测试方的利润水平是否落在四分位区间—独立第三方看了都觉得在做尽调报告。
四、二元并行,量子叠加
双档一体,虚实共生,有如世人灵魂。
不要对任何人抱有幻想,每个灵魂都是半人半鬼的共主,凑太近了,谁都没法看。
这并非阴暗,而是对人性最客观的洞察。
人性从来不是非黑即白的单选题,而是光明与黑暗交织的量子叠加。
人性的美好,从来不是天生无瑕,而是在认清自己是半人半鬼后,依然选择善良。
真正的成熟,不是追求完美,而是接纳人性的复杂后,在光明与黑暗中找寻平衡。
主体文档输了,集团形象崩塌;
本地文档输了,真金白银外流。
主体文档道貌岸然、人模狗样;
本地文档贪财好色、薄情寡义。
世间众生,大抵亦如是:人前冠冕堂皇,满嘴仁义道德;人后贪财好色,追求低级趣味。
因为,世界本身就是矛盾共生体,物理世界自带正反两面。
如,平行宇宙,有正物质,有反物质。微观世界,有正粒子,亦存负粒子。职场生涯有溜须拍马、阿谀奉承的朋友,也有喜欢偷奸耍滑、讽刺领导的无耻小胖..........终被开除。
世间绝大多数复杂系统(人性、社会、商业、命运、制度、甚至宇宙),本身就内置矛盾。
事物本身就同时具备两种可能,并不是大脑想多了,而是现实本身就自带正反。
低维大脑会只抓取其中一面,而高维认知,能同时看见两面。
五、开始对决
某跨国集团境内子公司,因集团总部以商业机密为由拒绝提供集团全球信息,子公司在关联申报中勾选不准备主体文档。
后被英明神武的叔叔在特别纳税调查中识破,根据《税收征管法》第六十二条及42号公告相关规定,责令限期改正并处罚款;同时依据《特别纳税调查调整及相互协商程序管理办法》(国家税务总局公告2017年第6号),被列为特别纳税调查重点对象,补税利息从基准利率上浮至基准利率加5个百分点。
小胖提示:你以为不知者不罪?在同期资料世界,不知道集团的秘密不是抗辩理由。
某汽车零部件制造企业A公司,2024—2025年向境外关联方销售产品,采用成本加成10%定价,实际利润率仅3%,远低于可比公司中位值8%。
叔叔稽查时企业只交出一张简表,功能风险分析和可比性分析统统欠奉。税务机关依《企业所得税法》第四十四条及实施条例第一百一十五条核定其应纳税所得额,按行业平均利润率调整,补税加利息超过500万元。
小胖提示:文档里省掉的那几页可比性分析,最后都会变成了叔叔补税通知单上多出来的零。
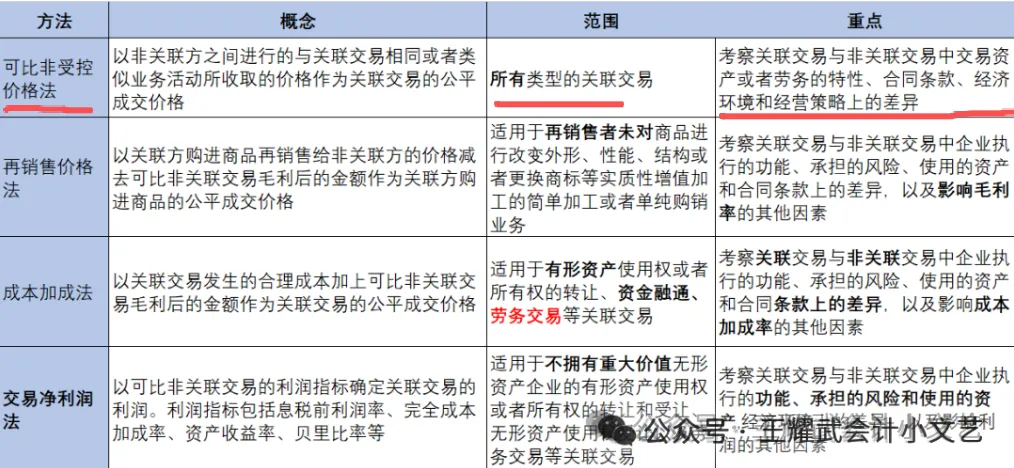
某韩国电子企业在华子公司,向韩国母公司采购核心零部件,定价为市场价的1.2倍。税务机关通过可比非受控价格法(CUP)比对同类产品市场价格,认定定价不符独立交易原则,调增成本,补缴税款及滞纳金合计800余万。
小胖提示:可比非受控价格法可是个人狠话不多的硬角色,下个案例狠人又立功了。
4、拍脑未遂
某家电企业向香港子公司转让空调变频技术,作价1500万美元;而同类技术向非关联方转让仅1000万美元。税务机关用CUP法调减500万美元,补缴预提所得税50万。
小胖提示:无形资产定价随意拍脑袋,你叔和狠人双拳合璧会帮你拍回来。
5、专业偷奸
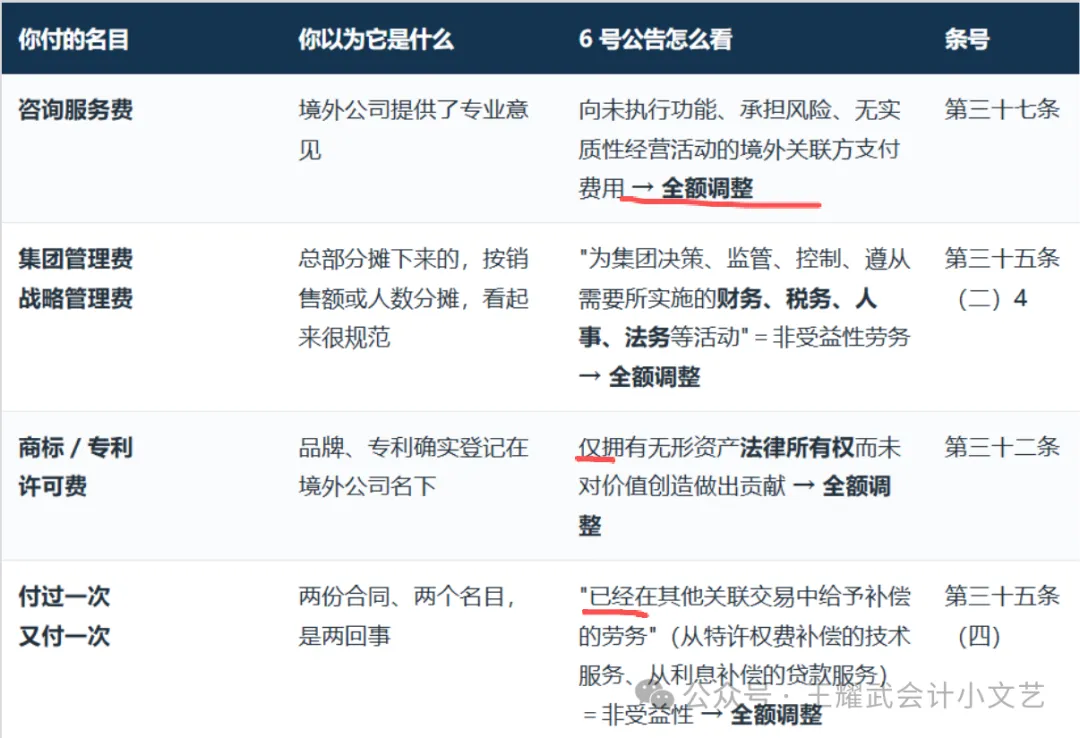
境内 A 公司因为一笔股权转让,分别与两家境外公司签了合同:香港 D 公司提供咨询服务,E 公司提供财务分析,金额都不小,而且两份合同的服务内容重合。
D 公司注册资本 1 万港元;合同里写着它"具有与国际知名财务、投行等机构长期充分沟通的优越条件",但公开信息里的公司规模、职工人数都对不上;一笔金额巨大的股权交易,D 公司凭什么能全权代表 A 公司去谈判。
突破口不在合同上,在 A 公司的审计报告里:F 集团是 A 的最终控股方;D 公司派来提供服务的工作人员是 F 集团高管;D 公司唯一的董事,同时担任 F 集团高管。
以后的后来,企业最终认输投降,全额调增 550 万元,愉快交税137.5 万。
小胖提示:价格定高了,把高出来的那部分调回去,这个理解在一般的关联购销里大体成立,但和境外专业偷奸不成立。
6、愉快交税
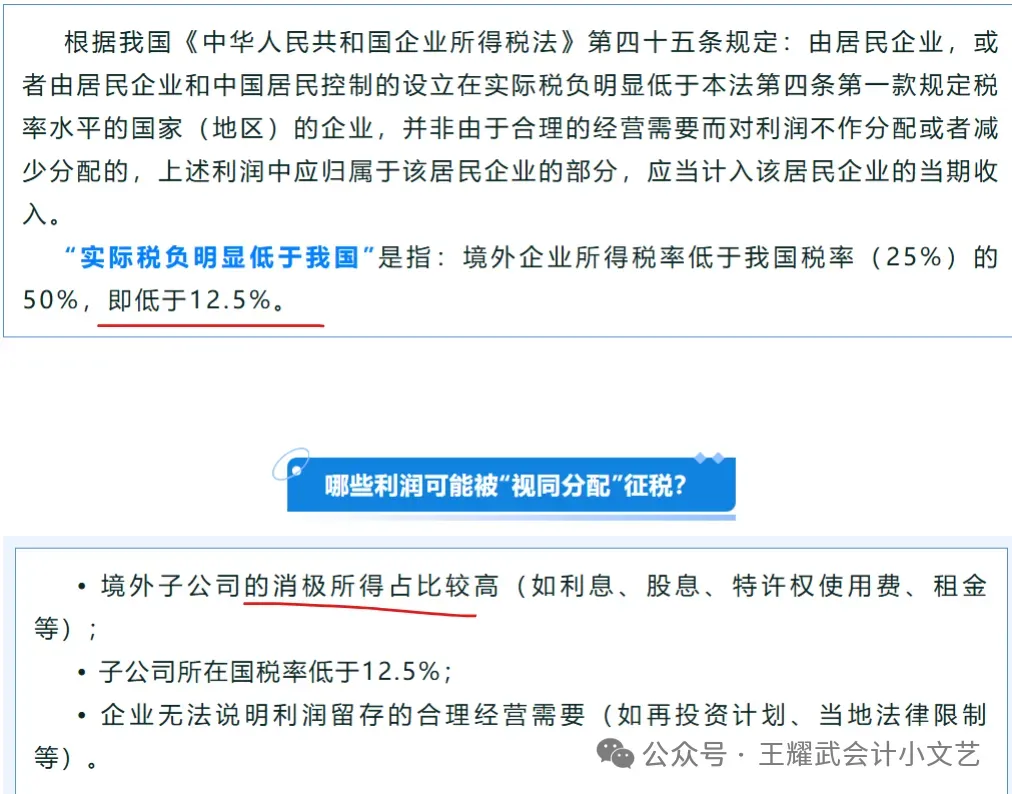
某集团公司(A公司)通过在港设立的B公司持有内地多家公司股权。B公司无自有员工与办公场所,经营决策由A公司代为执行。截至2024年末,B公司累计未分配利润约10头小目标,来源均为境内下属公司分配的股息和利息。由于香港对境外所得免税,B公司在港实际税负为零。
税务叔叔根据《企业所得税法》第45条(受控外国企业规则)向A公司发出问询:B公司设立在低税负地区、收入主要为消极所得、多年不作利润分配且缺乏合理商业实质。
经友好沟通,税务机关认定B公司10亿元未分配利润应视同向A公司分配,A公司依法补缴企业所得税2.5亿元。
小胖提示:受控外国企业(CFC)钱在境外,税在境内,境外利润即使不汇回,也可能被你叔视同分配征税。
若资金池设在BVI、开曼等乱七八糟的避税天堂且由中国居民企业控制,境外资金池产生的未分配利润可能被叔叔认定为视同分配,愉快交企业所得税。
7、直捣黄龙
8、主动分配
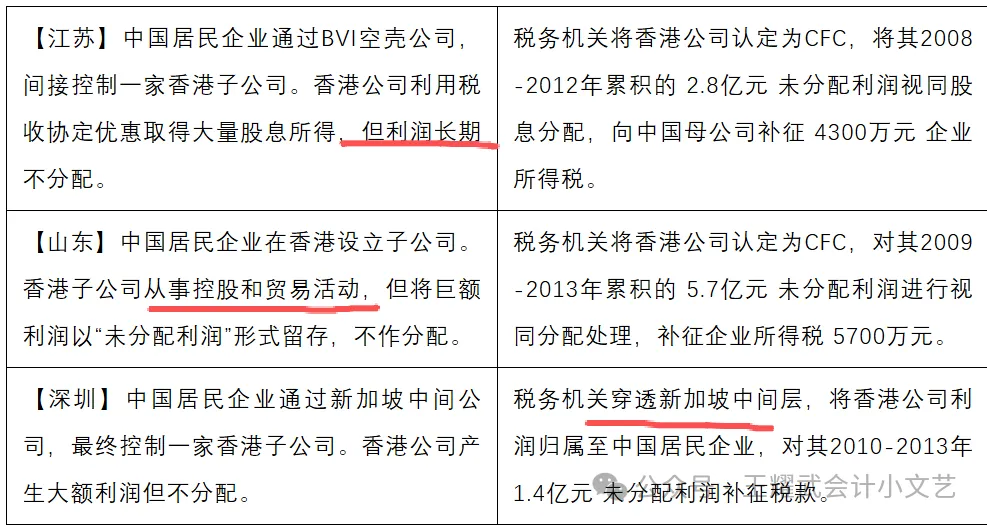
浙江省某科技股份公司在境外成立投资公司,控股比例100%,达到股份控制,投资公司构成科技股份公司的受控外国企业(CFC)。2024年,投资公司取得利息等消极所得超亿元,在境外实际税负为0且未分配。
浙江税务叔发现,该投资公司作为境外投资平台,无工作人员,所有投资决策实际由境内科技股份公司作出,自身承担的功能风险十分有限,存在境外不当留存利润税收风险,遂对该科技股份公司开展了政策辅导和风险提醒。该公司认识到相关税收风险,主动将投资公司未分配利润全部向境内股东分配,缴纳企业所得税1184万。
9、地址幻觉
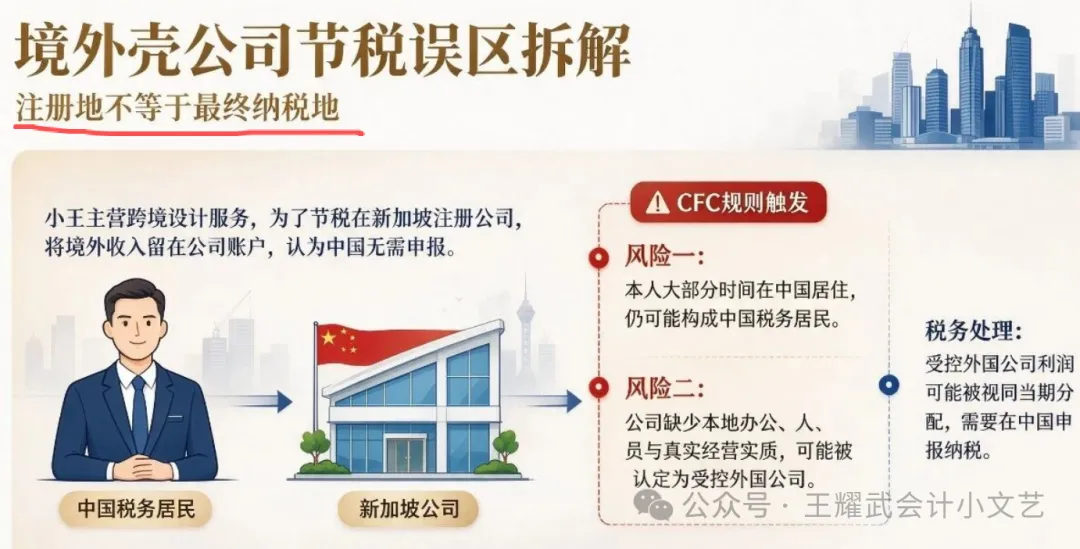
小胖提示:注册地≠纳税地,国际税务跟审计🐕一样,看的永远是业务实质,而不是一头虚头巴脑的注册证书。
注册地只是一个IP,如何搞钱、谁说了算才是你叔判定的核心。
10、小胖赠文
(3)转让定价