ARTICLE · 1302667
为什么线下网点,比APP上好批?
同一个借款人,可能在APP上点的额度低,费率高;而在银行线下网点申请,无论额度和利息,都更有优势。
2026年银行业内部数据显示,纯线上贷款申请通过率仅为15.7%,而线下柜台申请通过率高达72.3%。同一批借款人,资质差不多,不同渠道申请,结果却天差地别。
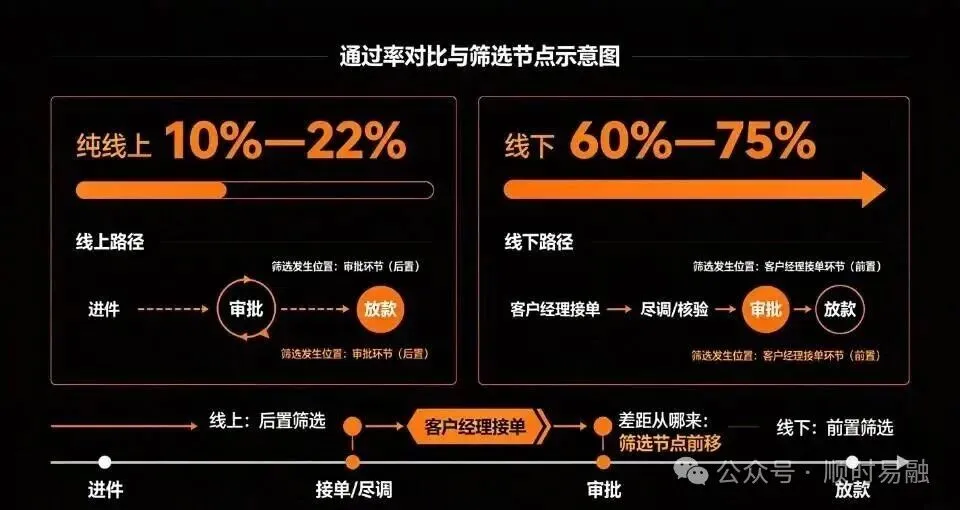
这个差距不能简单归结为银行是否放水了,它背后是一套关于审批的逻辑逻辑,包含信息整合和风控。理解了这套逻辑,才能理解银行网点在数字化时代为什么仍然无法被完全替代。
一、纯线上太依赖大数据
APP 审批的本质,主要系统核查:征信查询次数、负债率、信用卡使用率、网贷账户数工作单位等。这些信息可量化、系统识别简单直接。
但客户往往不能全靠线上判断,容易形成审批结果误判。一个早餐店的个体户,可能流水不是很大,但是稳定啊,利润高啊,这种客群线上的额度往往不会太高。
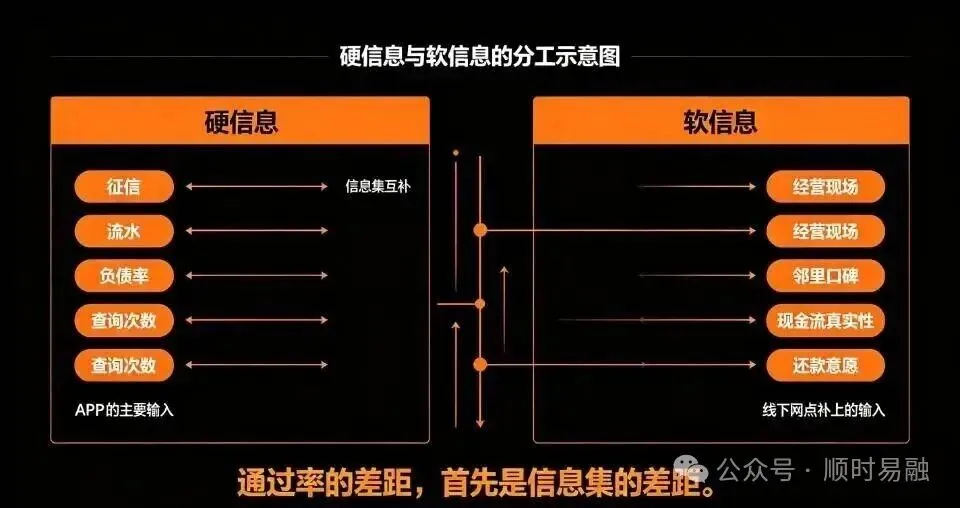
或者遇到当地有特色产业的,比如养殖水产品或大规模种植户,土地租赁合同、政府扶持文件等,产品前景不错,但这些在线上大数据里全部“不可见”,走线下提交材料后才成功获批。
总之,线上审批的规则,系统里设有多条拒贷红线:近半年硬查询超限直接拒、非银网贷授信超笔数直接拒、收入负债比超阈值直接拒。一旦触碰,直接凉凉。
二、线下网点的综合判断
线下审批的通过率优势,首先不来自“标准更低”,而来自实打实的核实情况。
例如农商行审核:客户经理需要走访借款人住宅、经营场所,看上下游流水,将口述的营业额、银行流水、进销存单据、现场库存、等结合,尽可能还原出一个可信的经营情况。
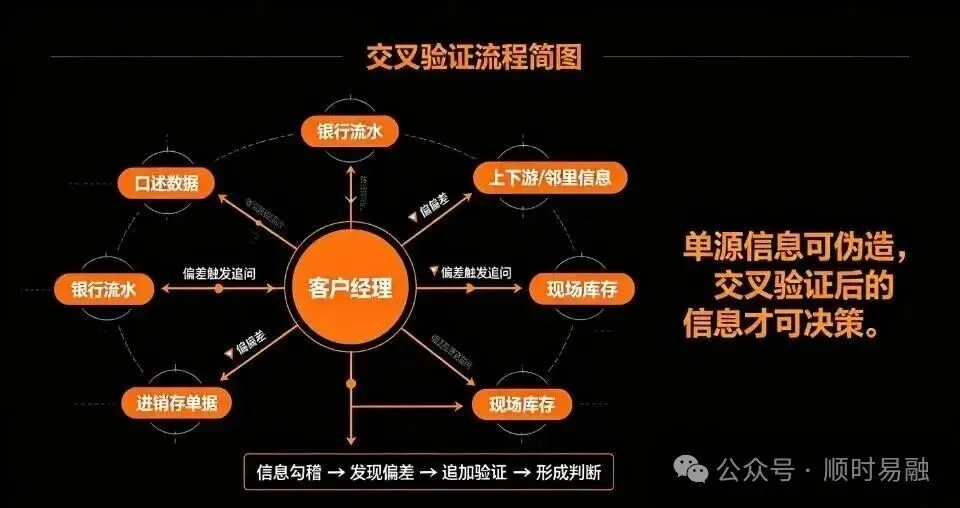
这些做法极大程度的考量客户真实情况,更精确的判断客户还款能力。所以啊,线下通过率更高,是因为线下看得更多、更全面。
三、责任连带捆绑
客户经理为什么愿意,替一个在系统里“不够特别好”的客户争取?
线下进件的核心制度安排是责任捆绑:谁签字经办,谁全程负责。一旦贷款逾期,客户经理需要跟进催收,绩效被扣,逾期率过高还会影响晋升,甚至面临调岗降职。
这不是说客户经理的判断永远正确,而是说这套责任机制有了承担后果的人。系统是死的,人是活的;“活”的前提是人要为判断负责。
所以啊,你现在应该可以理解,为什么线下的通过率和额度就是比较高。
行文至此,想说一下:线下通过率高于 APP,并不意味着线上审批“错了”,而是大家的风控和业务模式不同罢了。没有谁好谁坏之分。
最后,希望你在寻求周转或经营路上,少走弯路,少被套路,所遇皆为良人!
最后,我是魏少年,坐标福建,12年行业老兵;关注我,真诚服务不套路!
每日接收到我们的消息推荐
请动动您发财的小手
将顺时加入“星标”
步骤:1.点右上角按钮“…”→2.点击“设为星标”