ARTICLE · 1313369
AI卖水人重排座次:核电、燃料电池、液冷、变压器,谁才是2027年最稳主线
上篇我们说清楚了一件事:州级监管时代,AI不是不建了,而是“谁能把电送来、把热散掉、把审批过掉”谁赢。
芯片之后,真正吃香的是Power-to-Chip这条链:
发电 → 特高压/变电 → 配电/UPS → 液冷 → 机柜 → GPU
今天就把“AI卖水人”重新排个座次。结论先给:核电是底仓,燃气是补位,变压器是订单王,液冷是渗透率王,燃料电池是弹性票,SMR是期权。
一、核电:24/7基载电,最像“卖水里的自来水公司”
AI要的是99.99%可用、不受天气影响、能签20年PPA的电力。风电光伏再便宜,也补不上夜里训练大模型的洞。
所以巨头都在锁核:
微软 × Constellation:重启三里岛,20年核电PPA Meta × Vistra:超2600MW核电长协 Google × NextEra:重启杜安·阿诺德核电厂,25年购电协议
逻辑变了:核电不再是“反核环保叙事”,而是AI基建的基载电源。
受益顺序:
已有核电机组、能签长协的运营商(Constellation、Vistra、NRG) 铀矿和核燃料(Cameco、中广核矿业) SMR/小堆(Oklo、BWXT、NuScale)——远期期权,不是现在现金流
核电是“2027最稳”的底层,但别把SMR当主线,它还是里程碑游戏。
二、燃气轮机:3年内能发电的,只有它最现实
新建核电要10年+,电网扩容要5年+。但大模型厂2026—2028就要电。
于是**联合循环燃气轮机(CCGT)**成了唯一能3年内上GW级的选项:
GE Vernova(HA级燃机+电网设备双布局) Siemens Energy Mitsubishi Heavy Caterpillar、Cummins(备用电变主用电)
选举后GEV、CAT一度跟跌,原因是“数据中心放缓=设备订单放缓”。但真实情况是:审批越慢,自建电越值钱。电网接不上,巨头就自己上燃气+储能+燃料电池。
燃气是“中间层卖水人”:不是最性感,但2026—2028兑现度最高。
三、变压器/开关柜/输配电:订单看到2028,但别无脑追高
AI机房建出来后,电要进来:
高压输电 变电站 大容量变压器 中压开关柜 UPS/BBU/Power Shelf
Eaton说行业数据中心 backlog 有228GW,相当于按2025年速度干12年。Quanta做输电工程,Hubbell做配件,台达/士电/中兴电/华城吃北美变压器荒。
这类公司的特征:
订单满 交期18—30个月 提价权有,但人工/铜/钢成本也涨 估值已经不便宜
2027看利润率和现金转化,不看订单数。订单多但毛利掉、应收账款炸,就是下一个周期陷阱。
变压器是“订单王”,但不是“闭眼买王”。
四、液冷:从“可选项”变“必选项”
H100时代还有风冷混着过。B200、Rubin、十万卡集群一上,机柜40kW—100kW+,风冷直接退休。
液冷链:
CDU(冷却分配单元) 泵、管路、快速接头 冷却液(氟化液/乙二醇) 机柜级热管理 800V DC供电架构
Vertiv、台达电、曙光/英维克/高澜这一层,是单位价值量抬升最快的环节。AI资本开支哪怕增速从50%降到20%,液冷渗透率也从30%往70%走——这是“增速降级、渗透率升级”的双击。
缺点:Vertiv估值曾经很贵,选举日跌13%就是市场杀估值。但中长期看:只要GPU更热,液冷就是卖铲子里的卖空调的。
五、燃料电池/现场发电:弹性最大,也最挑项目
电网接不进,园区里先发电:
Bloom Energy:固体氧化物燃料电池(SOFC),天然气/氢能都行 燃料电池+燃气轮机+储能:组成“微电网”
这类公司弹性大:
项目签一个,股价飞一段 但设备成本、燃料价、毛利率、运维合约,全是坑
Bloom Energy选举后跌近10%,说明市场把它当“AI高β”而不是“公用事业”。适合风险预算,不适合当底仓。
燃料电池=AI电力的创业板;能出业绩就成Vertiv,出不了就成故事股。
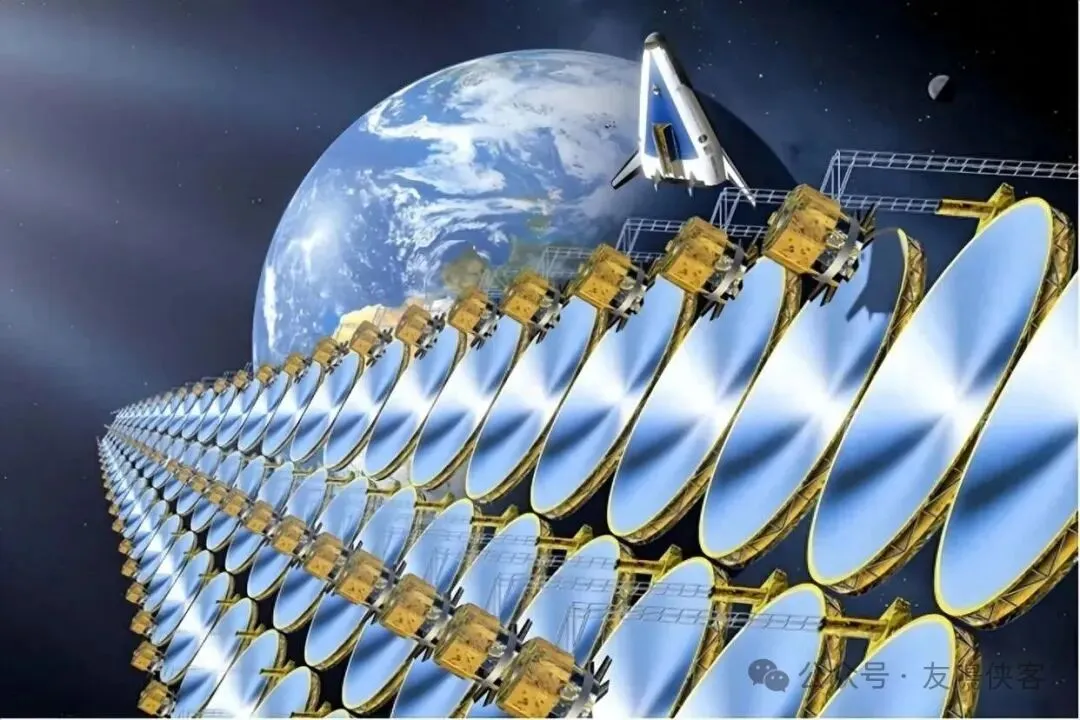
六、SMR/太空发电/轨道计算:远期期权,别当仓位主体
SMR(Oklo、NuScale、BWXT)、太空太阳能、轨道数据中心——听起来性感,但:
认证要NRC 示范堆要钱 商用要2030后 特朗普否决权+州级环保诉讼=落地慢
配置里当“彩票”可以,当“AI电力主线”会死人。
七、一张表:2027卖水人座次
八、真正稳的,不是“最AI”,是“最像重工业”
2027年AI电力链的投资框架只有三句话:
有长协电=护城河(核电、燃气PPA、自带电厂) 有交付能力=估值锚(变压器、液冷、工程) 只靠融资和PPT=被洗(新云厂商、挖矿改IDC、没电的园区)
市场会从“谁有GPU”转到:
谁有并网、谁有冷却、谁有燃料、谁有工程队、谁不靠股权续命。
AI卖水人重排座次后:核电当底仓,燃气做兑现,变压器看毛利,液冷看渗透,燃料电池做弹性,SMR别重仓。
⚠️ 本文内容只供阅读交流,不构成任何建议!