ARTICLE · 1360704
电力中长期交易与现货市场报价策略.pdf
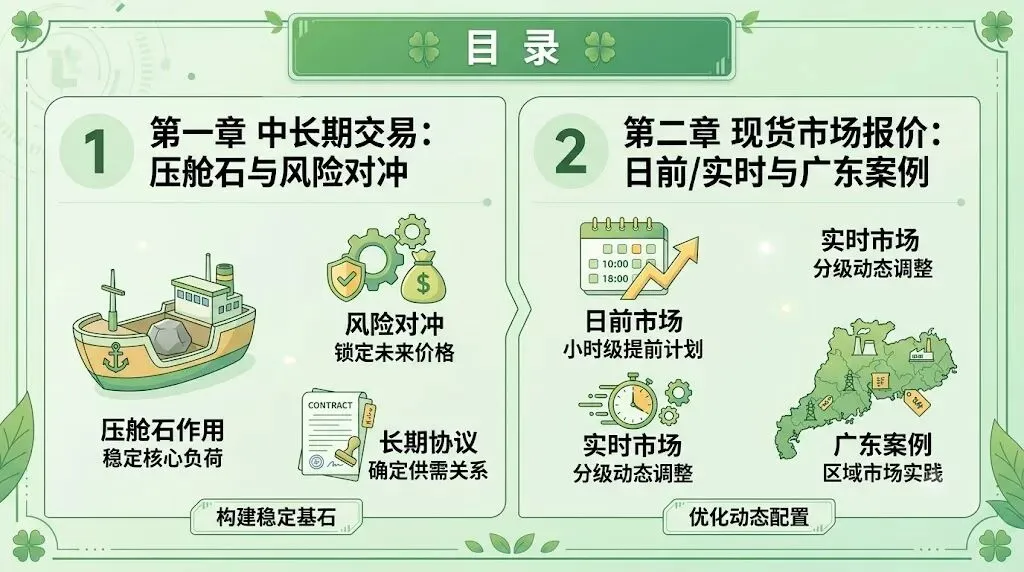
页数太多,不再一一展示
更多的学习资料,请大家自行检索下载
是不是觉得,只要把全部电量扔进现货市场,抓住高价时刻就能赚得盆满钵满?
是不是以为中长期合同只是可有可无的补充,真正的利润都来自现货博弈?
不少新能源场站、储能主体吃过大亏:满仓冲现货,遇上电价过山车,现金流直接被击穿。广东真实市场告诉我们:中长期是活下去的盾牌,现货才是博取超额收益的长矛,二者缺一不可。
一、中长期不是摆设,是电力市场的“安全盾牌”
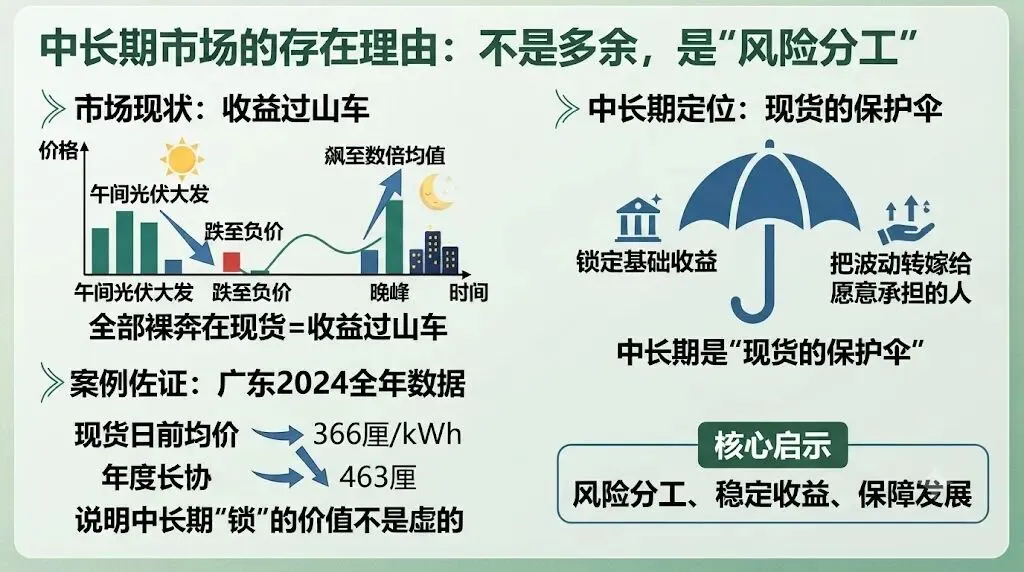
很多人对中长期交易有巨大误解:觉得现货才是主战场,中长期只是走流程的工具。可现实恰恰相反,如果把全部电量丢进现货,迎接你的只会是收益过山车。
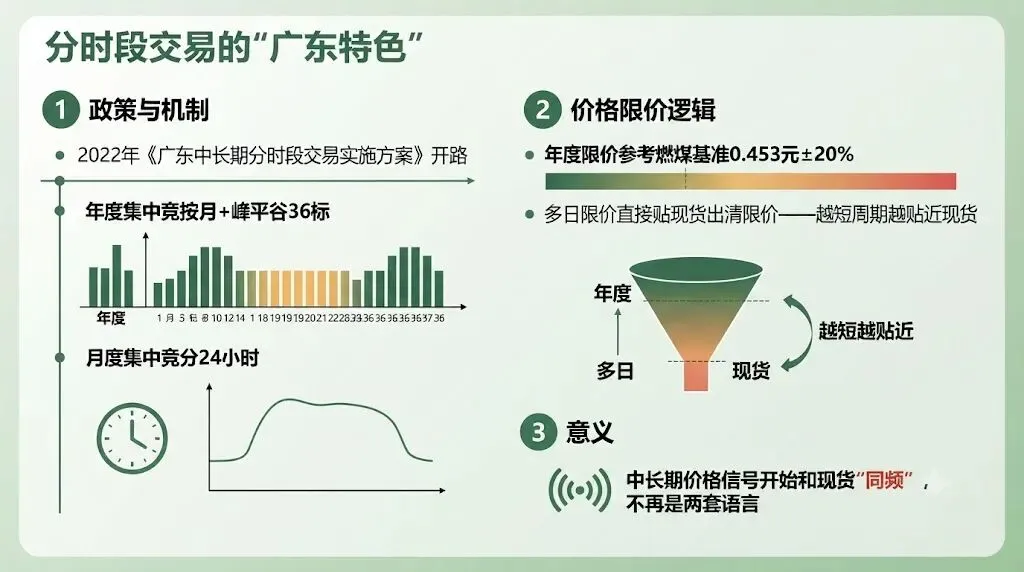
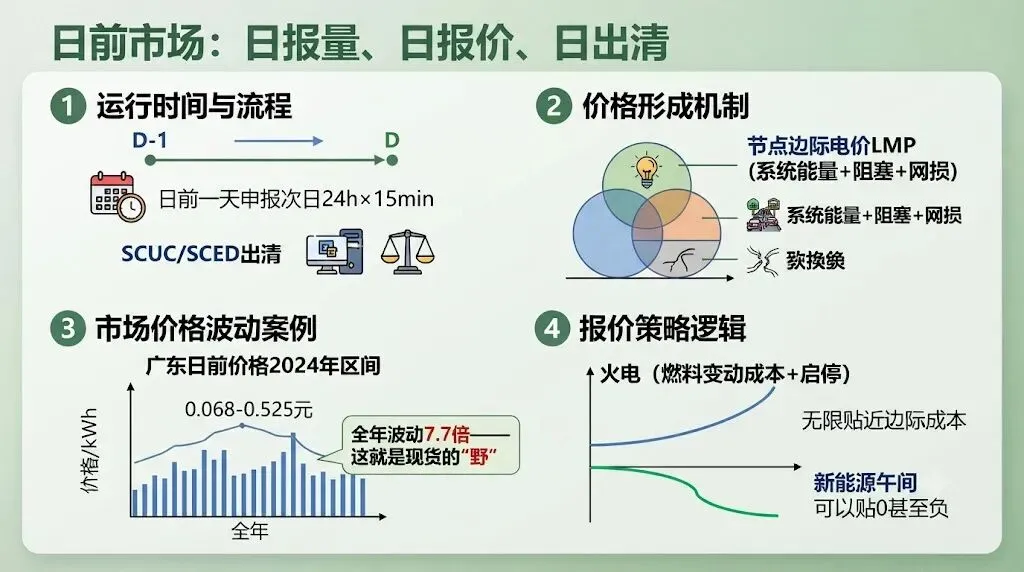
现货电价波动极大,午间光伏大发,电价直接砸到负价;到了晚间用电高峰,电价又飙升数倍。广东2024数据很直观:现货日前均价366厘/kWh,年度长协463厘/kWh。中长期合约锁定价格的价值,实实在在看得见。
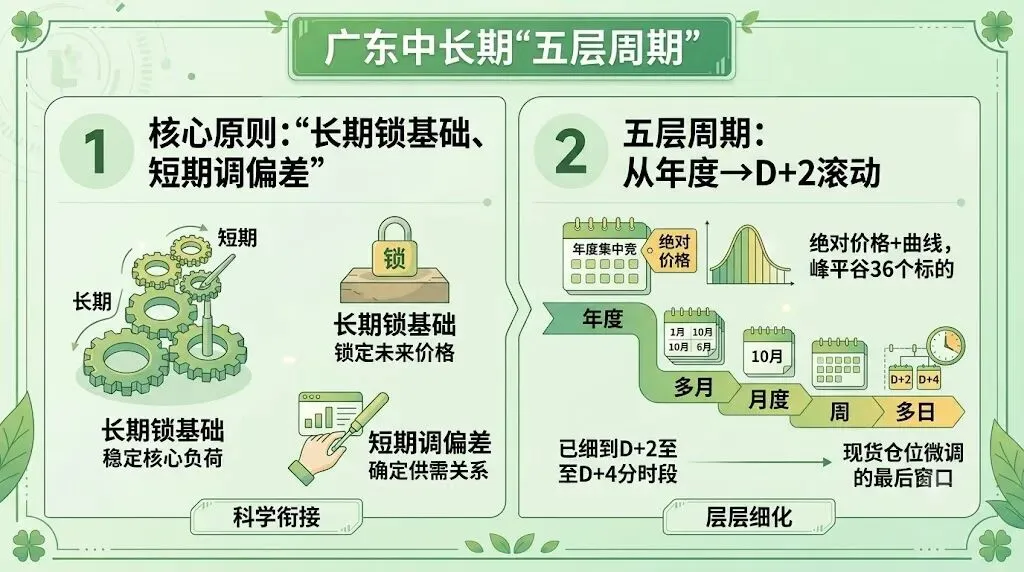
中长期交易核心原则一句话概括:长期锁基础,短期调偏差。
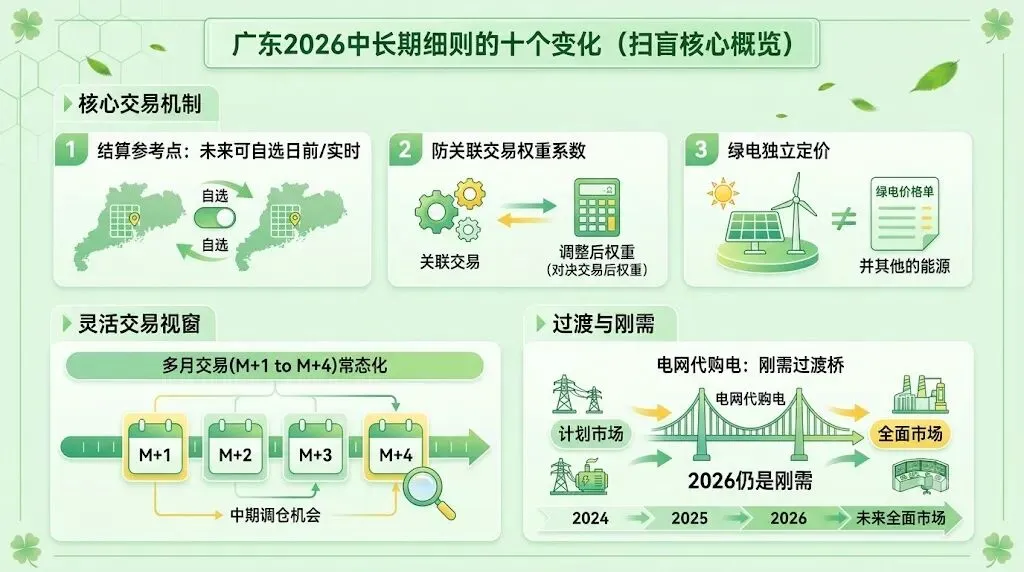
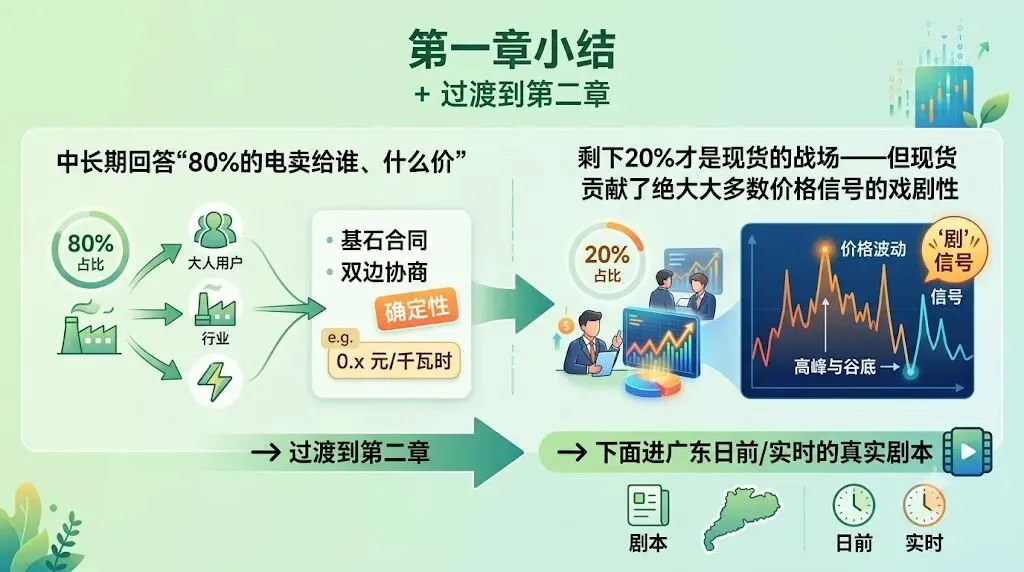
广东搭建了一套从年度、多月、月度、周、D+2滚动的五层周期交易体系。先用年度长协锁住80%核心电量,稳住基本盘;再通过多月、月度、多日交易,一点点修正负荷与出力的偏差,最后留给现货仅20%的电量做博弈。
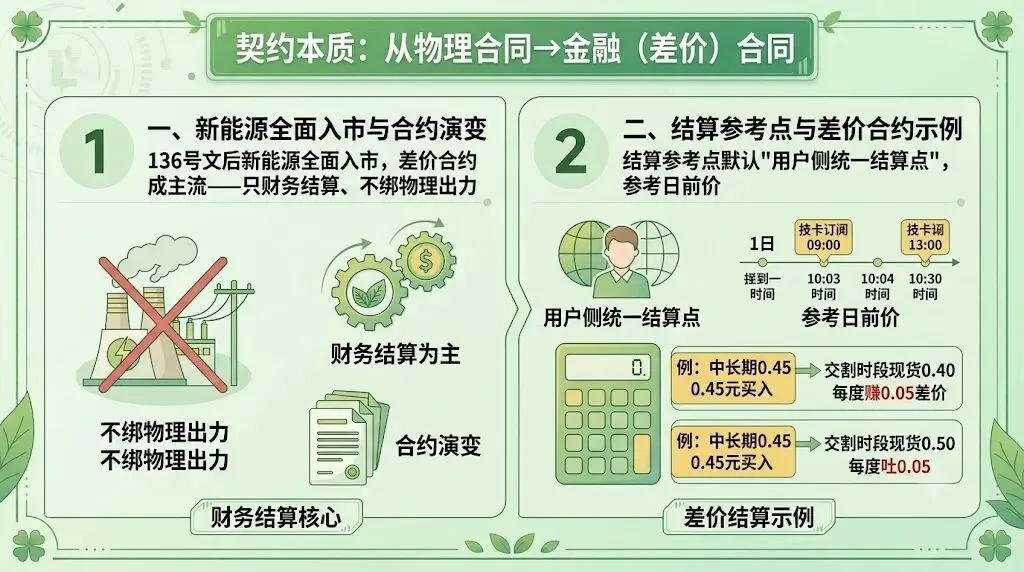
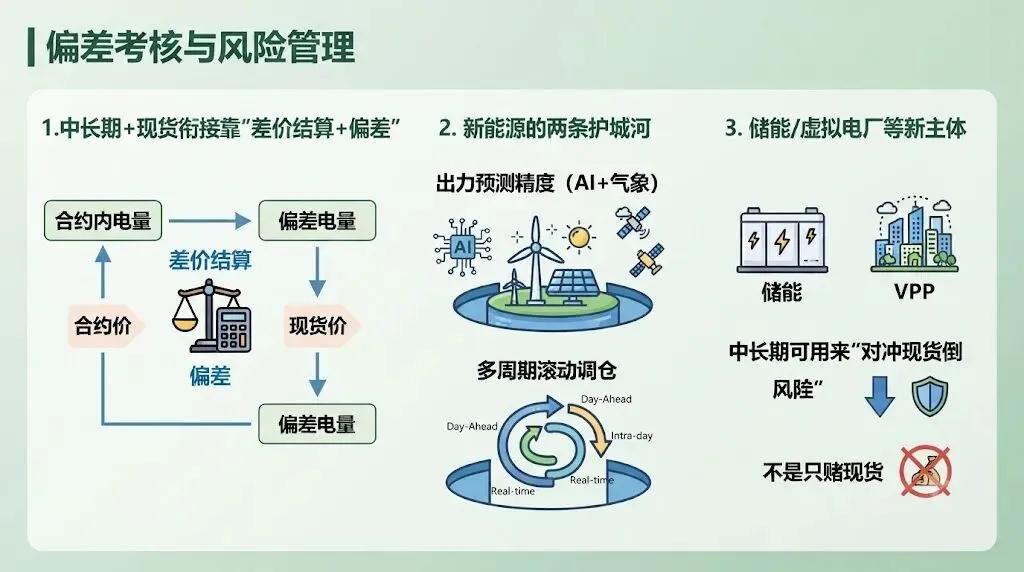
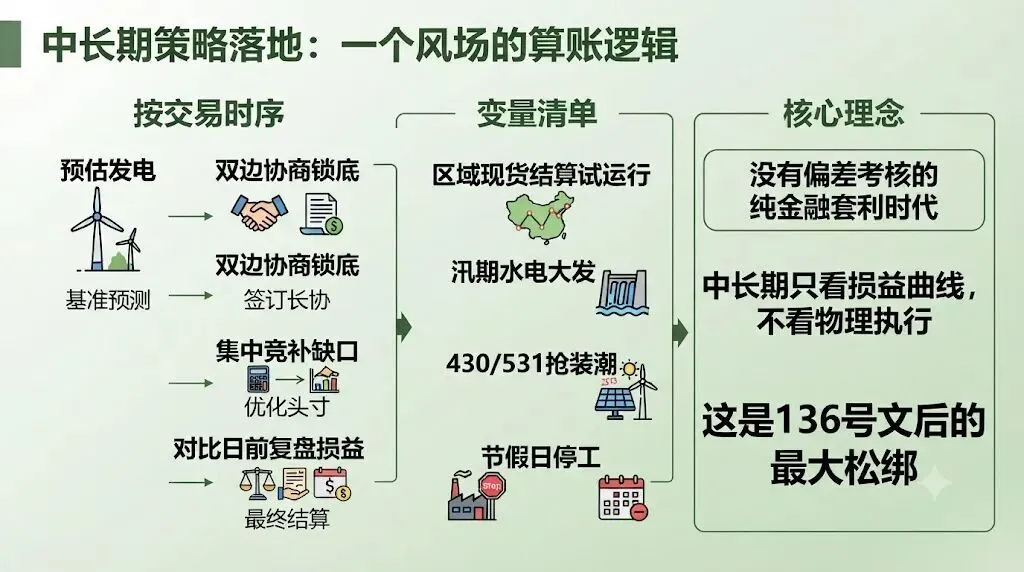
现在主流合约已经演变为金融差价合约,不再绑定物理出力,只做财务结算。
简单讲:签好中长期合约约定价格,交割的时候,如果现货价格高于合约价,发电方赚差价;现货低于合约价,发电方吐出差价。不用管机组实际发多少电,只算账面盈亏,这是136号文之后新能源全面入市带来最重要的变化。
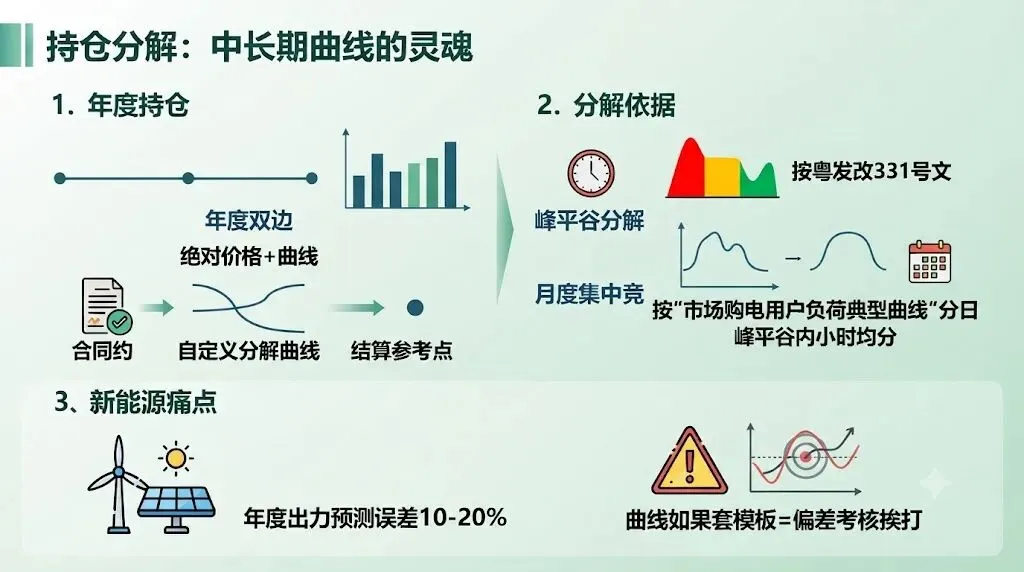
但这里藏着高频风险点:持仓曲线不能直接套模板。
新能源出力预测本身就存在10‑20%误差,如果偷懒直接套用标准曲线,会迎来沉重的偏差考核。做中长期,绝对不是签完合同就万事大吉,还要持续根据出力预测,多周期滚动调仓。
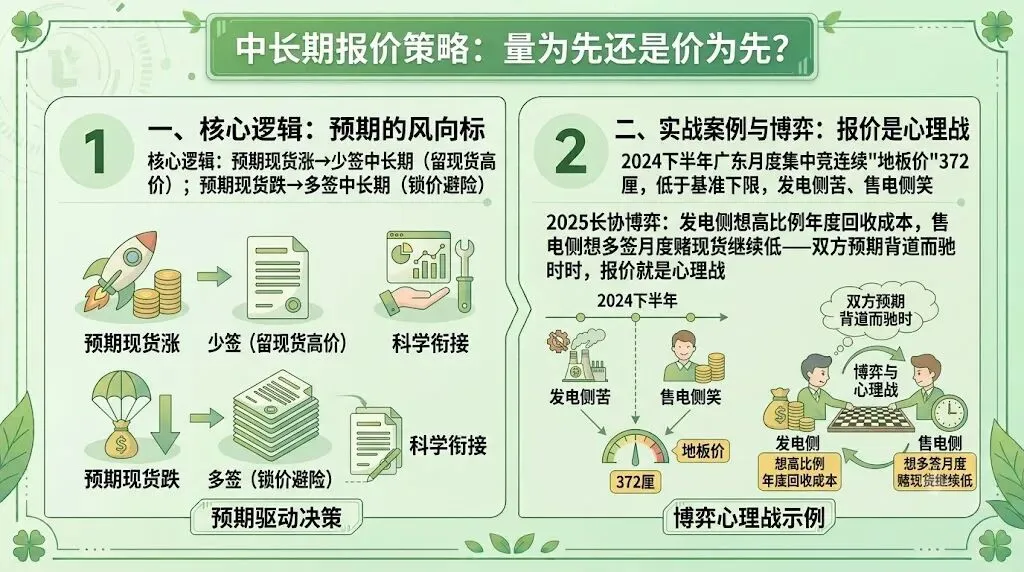
报价上,要靠市场预期驱动决策:预判现货要涨,就少签中长期,保留现货仓位吃高价;预判现货要跌,就多签中长期,锁价避险。这早已不是纯技术计算题,更是买卖双方的心理博弈。
2026广东中长期细则更新,也释放很多关键信号:结算参考点可自选、多月交易常态化、绿电独立定价。对于风电场、光伏电站,完整的落地链路是:先做双边协商锁定基础电量,集中竞修补缺口,再对比日前市场复盘损益。记住,中长期看损益曲线,不纠结物理执行,但绝不能忽视偏差考核这把利剑。
二、现货市场:20%电量,上演极致的小时级博弈
如果说中长期解决“活下去”,那现货市场就负责“活得更好”。
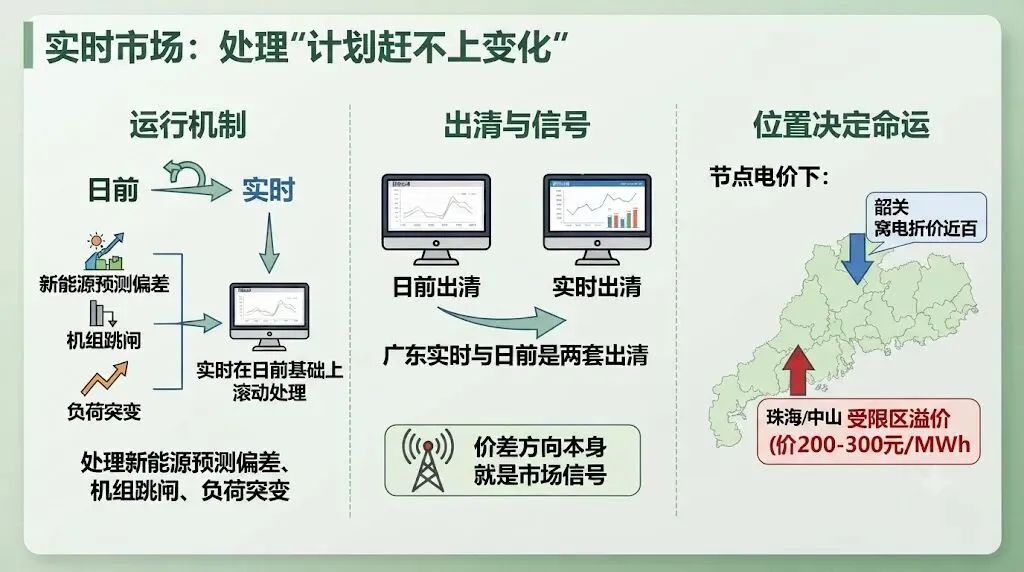
现货分为日前市场、实时市场两套体系。日前在前一天完成24小时分时段报价出清;实时市场用来处理各种突发变化:新能源实际出力跑偏、机组跳闸、负荷突然暴涨暴跌。广东是两套独立出清,价格可以出现巨大分化。
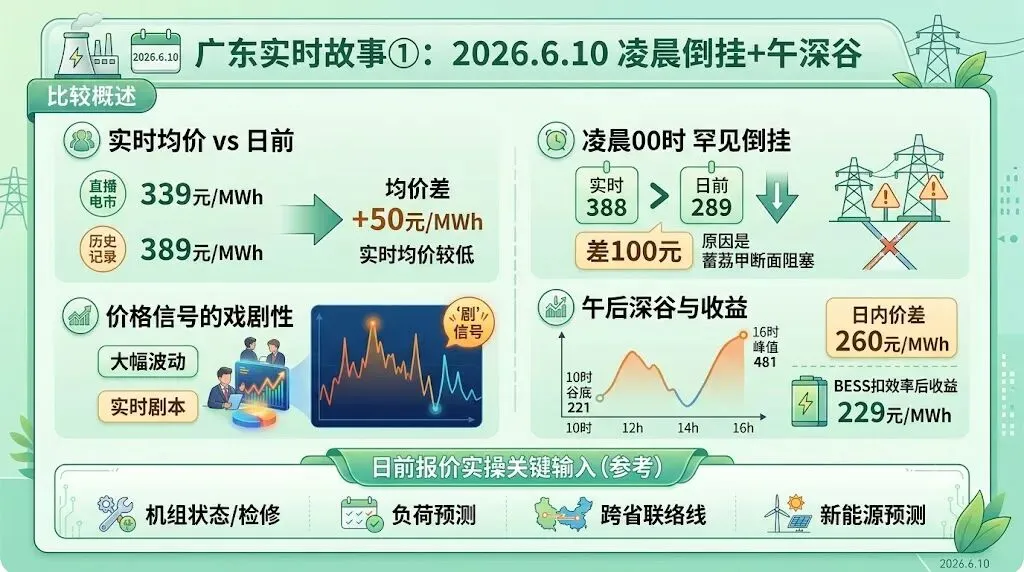
广东市场已经上演过无数极具戏剧性真实行情:
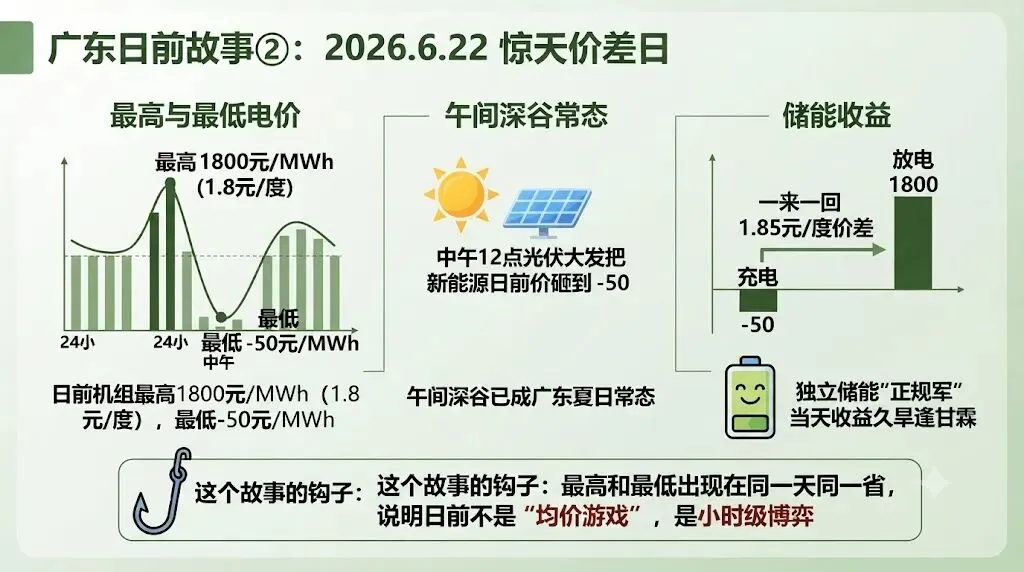
同一天,电价最高冲到1800元/MWh,午间光伏大发又跌到‑50元/MWh;晚间负荷紧张,部分节点电价冲到1142.5元/MWh,可省内另一些节点价格却只有几十元。
这充分说明:现货不是玩平均电价的游戏,而是小时级、节点级的博弈游戏。
很多人忽略一个关键点——节点阻塞。同样是广东,珠三角受电节点经常溢价,粤西送出节点却常年折价。 发电侧报价不能只看全省统一价格,要预判自己所在节点会不会发生阻塞。受限区敢报高价,才有机会出清;窝电区域报高价,大概率卖不出去。这也是为什么现在大用户、发电主体都开始高度关注自己属于哪个结算节点。
现货套利主要分为两大类:
✅正价差套利:日前价格高于实时,日前高价卖出,实时低价买回平仓。
✅负价差套利:日前价格低于实时,日前低价买入,实时高价卖出。
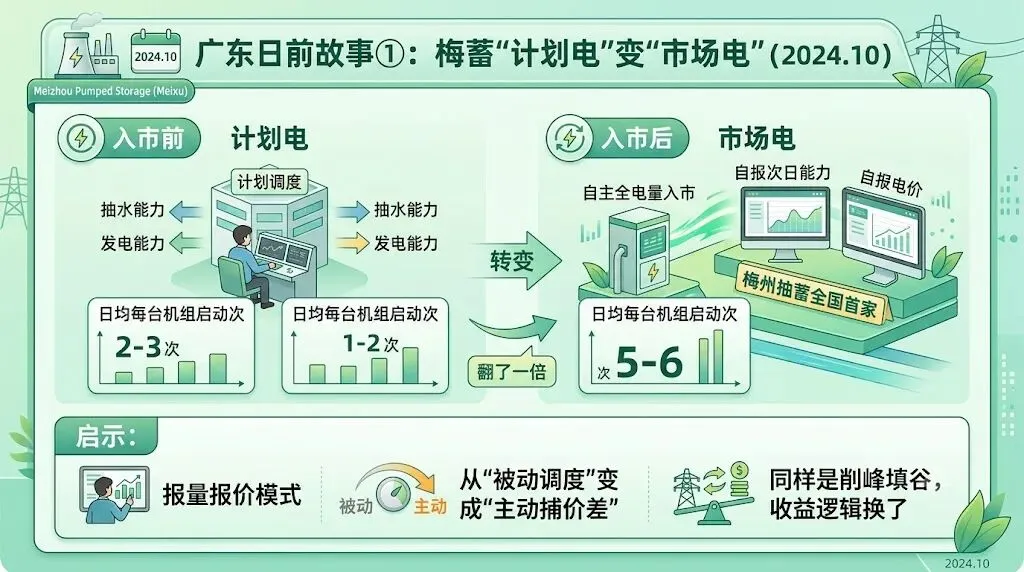
储能、抽蓄是价差套利的核心资产,简单的低充高放远远不够,要精准抓住日前、实时价差最大的时段。
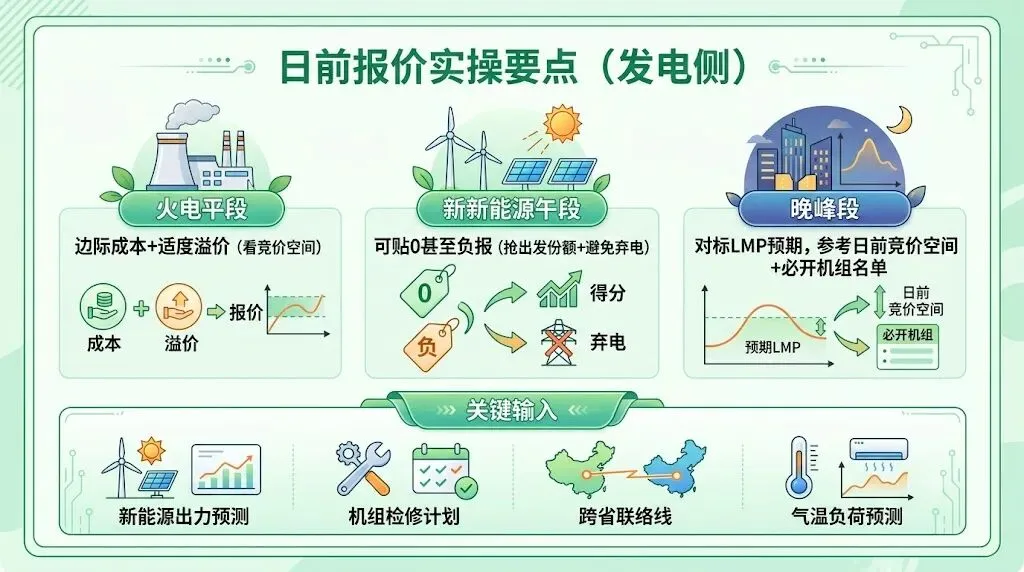
不同主体报价逻辑完全不一样:火电参考边际成本适度溢价;新能源午间大发时段,可以贴0甚至报负价,尽量抢发电份额,避免弃电;晚峰时段,则要对标负荷、机组开机情况去博弈电价。
做现货报价,必须盯紧这几大输入条件:新能源出力预测、机组检修、跨省联络线、气温负荷、断面阻塞情况。
三、做好盾矛配合,避开市场交易的致命误区
中长期是盾,现货是矛,两者不是二选一,而是一套组合打法。80%电量依靠中长期稳住现金流,20%电量放到现货博取超额收益。很多主体亏钱,本质就是盾矛搭配失衡。
这里整理几个实战高频踩坑点:
❌坑1:all in现货,放弃中长期兜底。风光出力波动叠加电价剧烈震荡,一旦连续遇上低价行情,直接击穿现金流。
❌坑2:中长期曲线直接套用标准模板。不结合场站实际出力特性,最后迎来高额偏差考核。
❌坑3:只看全省均价,无视节点阻塞。同样的报价,窝电区和受限区结果天差地别。
❌坑4:储能简单理解为低充高放。只看日前,忽略日前‑实时两层价差,白白浪费套利机会。
❌坑5:把金融差价合约当成物理合同。136号文之后,合约以财务结算为主,要跳出“物理执行”的旧思维。
对于市场参与者,给一套极简行动思路:
优先用中长期锁定80%基础电量,守住生存底线,通过多月、月度持续滚动调仓,控制偏差风险。 剩余20%电量进入现货,报价要结合出力预测、负荷、节点阻塞综合判断,拒绝拍脑袋报价。 储能、抽蓄资产,要同时兼顾日前、实时两层价差,而不是简单的白天充电晚上放电。 建立复盘习惯,每一轮交易结束,对比日前、实时价格,修正自己的预测与报价模型。
写在最后:广东现货市场告诉我们,池子足够大,但只有摸透规则的人,才能拿到收益。中长期守住生存底线,现货打开收益上限。盾矛搭配,才是电力市场博弈的长久之道。