ARTICLE · 1399215
下载量超过美客多:速卖通在巴西赢下的不只是流量
11月19日,速卖通海外双11收官。第二天放出来的战报里,有一句被很多人扫过去了:
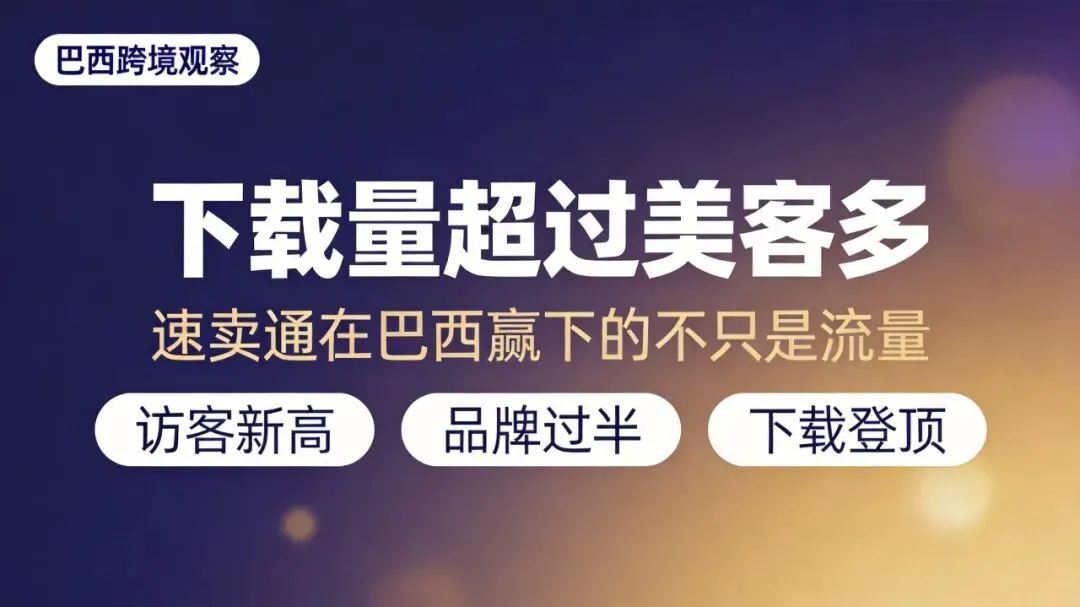
双11期间,速卖通在巴西的下载量超越美客多、虾皮等本地电商,登顶购物应用下载榜。
这句话的分量,比"品牌成交涨近50%"更值得巴西卖家多看一眼。
因为美客多不是一个可以随便被超过的对手——它是拉美本土电商的绝对主场选手,在巴西经营了二十多年,用户习惯、支付体系、物流网络都是自建的。在它的地盘上拿下应用下载榜第一,意味着这一轮新增用户的入口之争,速卖通挤进去了。
一、巴西的三个纪录,都落在同一天
先把战报里的巴西部分拆干净:
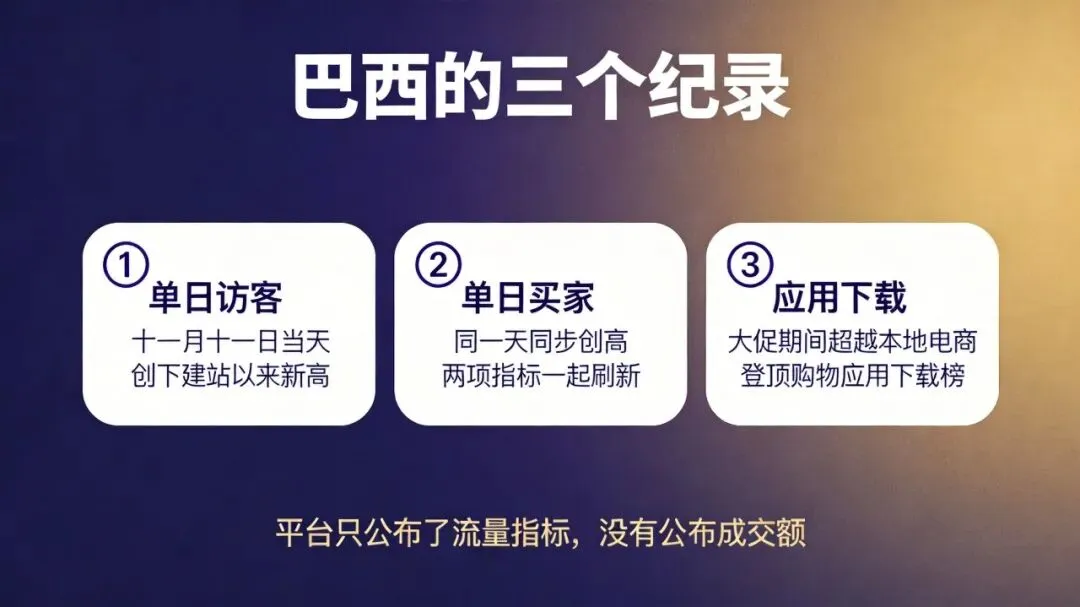
11月11日当天,速卖通巴西站访客数创下建站以来新高 同一天,买家数也创下建站以来新高 大促期间,应用下载量超越美客多、虾皮等本地电商,登顶购物应用下载榜
访客、买家、下载三个指标同时刷新,是"拉新"和"转化"同时发生的信号。如果只是访客涨、买家没涨,说明流量买来了但没接住;如果只是买家涨、下载没涨,说明在吃存量。三个一起涨,说明有一批全新的用户第一次走进了这个站。
这是这次双11巴西站最值得记下来的一件事。
二、但有一件事平台没说
我翻了几家媒体的报道,也看了速卖通的官方口径,发现一个细节:
巴西这一站,平台公布的是访客数、买家数、下载量三个流量指标,没有公布成交额(GMV)的绝对数或同比增速。相比之下,美国市场给了"首周GMV同比增长70%"这样明确的成交口径。
这个差异不必过度解读,但对做判断的人有用:流量指标漂亮、成交口径留白,通常意味着两种可能——要么增速很快但基数还小,绝对值不够有说服力;要么成交额在涨但客单价被稀释,报出来反而不好看。
我的判断偏向前者。巴西电商的盘子够大,但中国平台在当地的成交体量,离"可以拿GMV当战报 headline"还有距离。这一轮真正的价值,是用户盘子做大了——先有人,才有后面的复购和品牌。
三、品牌化:四个能对上号的样本
这次战报里,品牌是绝对主角。全周期品牌成交涨近50%,品牌成交占比首次过半,还冒出一批百万美金级的新品牌。
四个案例值得单独看,因为它们分别对应四种不同的"品牌化路径":
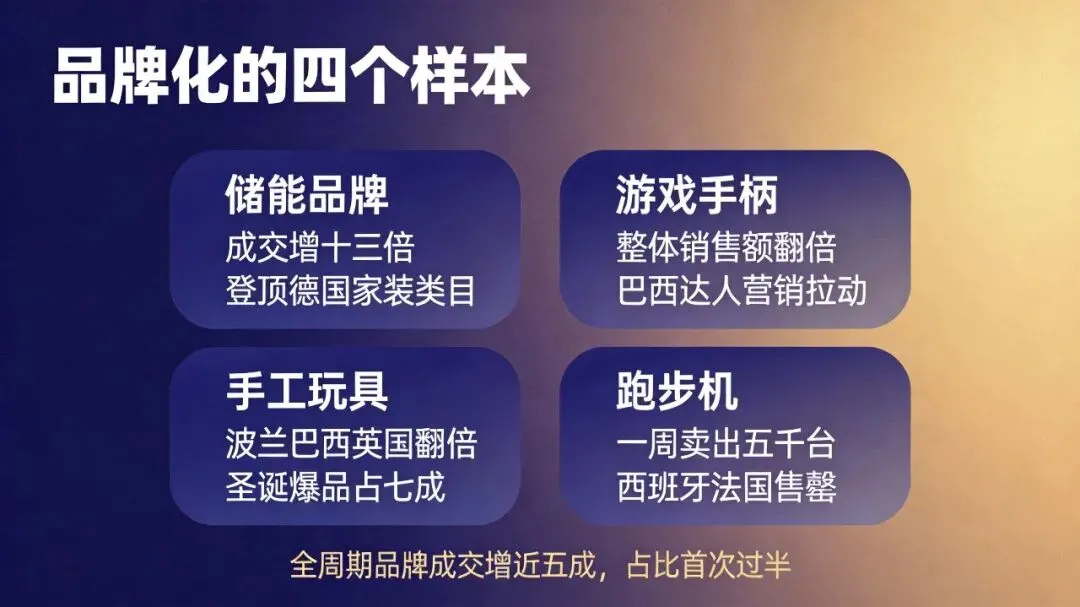
储能品牌 EcoFlow(德国) ——9月在柏林签约速卖通的品牌出海计划,合作不到两个月就迎来爆发:11月1日开卖以来,品牌整体累计成交同比增长13倍,热销单品销售较日销放大150倍,登顶德国家装类目第一。这是"高客单价+强安装属性"的品类,靠的不是低价,是本地化交付和售后确定性。
游戏手柄 GameSir(巴西) ——提前在海外仓备了10万台手柄,覆盖巴西等多个市场;品牌计划帮它对接巴西头部网红,公司负责人说巴西达人营销对成交带动明显,品牌双11整体销售额较去年同期翻倍。这是最贴近巴西市场的一个样本:备货前置+本地达人+品牌背书,三件事缺一件都跑不出这个结果。
手工玩具 gbhouse(波兰、巴西、英国) ——整体双位数增长,在波兰、巴西、英国都是翻倍大涨,圣诞爆品占到店铺头部款GMV的71%。创始人韩俊说过一句我觉得很到位的话:品牌的价值,是3000名愿意等30天的海外消费者。愿意等,就是认。
跑步机 Ramypoket(西班牙、法国) ——备了1万台进官方仓,开卖一周售出逾5000台,西班牙、法国直接售罄。商家的原话是"如果没有断货,我们可以冲到6000台",现在还有1万台在途,2万台可能仍然不够。
这四个案例放在一起,指向同一个结论:品牌化的门槛不在"注册一个商标",而在"敢不敢把货提前压到海外仓"。压货是重资产决策,只有对品牌力和复购有信心的商家才敢做。反过来说,不敢压货的,永远只能赚差价。
四、为什么品牌突然变成唯一解
这不是平台的一厢情愿,是被环境逼出来的。
今年以来,欧盟等市场持续调整低值包裹的税收和清关政策,越来越多海外市场在收紧关税与合规监管;同时流量成本上升,消费者也不再像过去那样容易被低价打动。
低价直邮这套模型有三个前提:免税额度、低清关成本、低流量成本。这三个前提,现在同时在松动。巴西这边也一样——50美元以下包裹的联邦税豁免已经进入倒计时,2027年1月起恢复征税。
在这套环境下,只有具备品牌溢价的产品,才能承载重资产投入、合规认证费用和不断上涨的广告竞价。品牌带来的高毛利,是商家活下去的财务安全线。
这也是为什么速卖通在10月19日的年度峰会上,把未来三年的目标定成"品牌数、品牌GMV每年双50%增长",并且联合天猫发布中国品牌全球增长计划。
五、三条新入口,都在抢"认知"
品牌要成立,先得被看见。这次双11之前,速卖通铺了三条新入口:
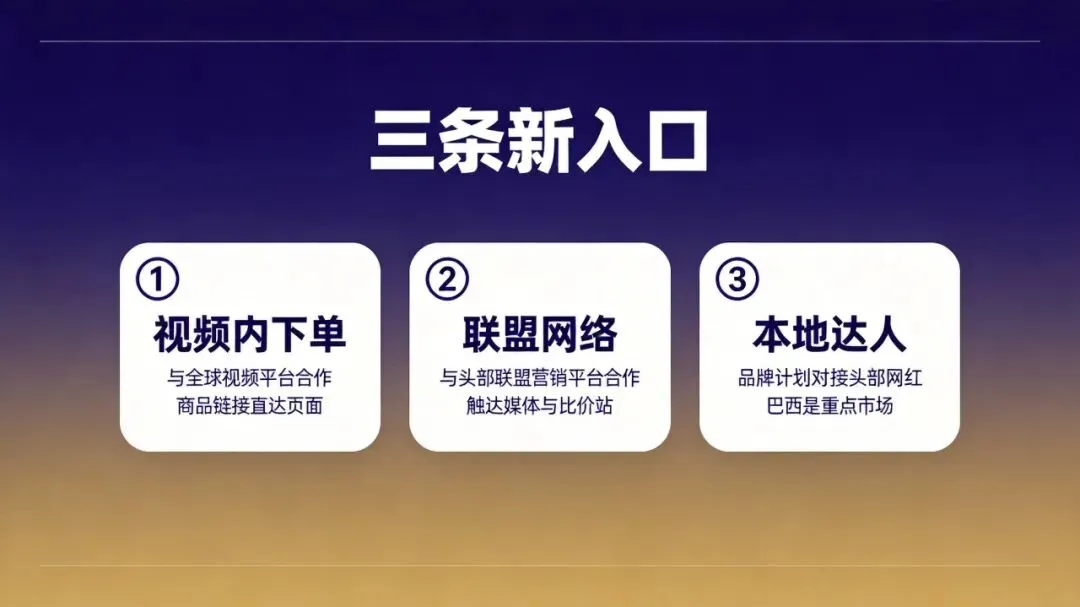
视频内下单——与全球视频平台达成战略合作,消费者看视频时可通过商品链接直达平台页面,实现边看边买。
联盟网络——与全球头部联盟营销平台合作,商家可以通过联盟网络触达媒体、创作者、比价站等渠道。
本地达人——品牌计划帮商家对接当地头部网红,巴西是重点市场之一。
这三条渠道的共同点是:都不在"搜索"这个入口上。搜索流量是比价场,谁便宜谁赢;内容和达人带来的是"认知型流量",消费者先记住你是谁,再决定买不买。对想摆脱价格战的卖家,这才是值得投入的地方。
六、给巴西卖家的三点判断
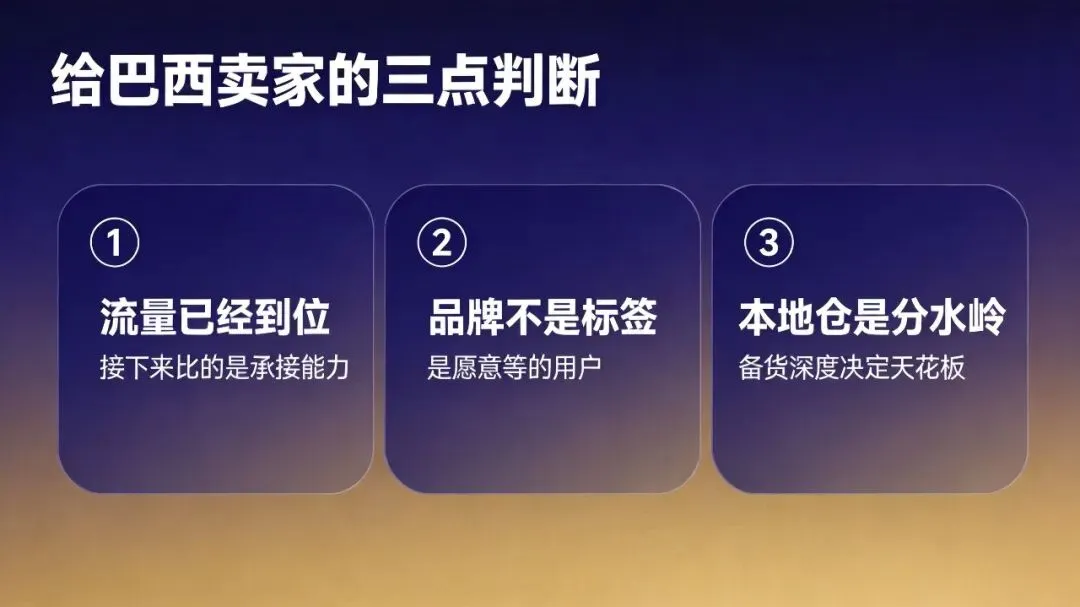
第一,流量已经到位,接下来比的是承接能力。 下载量登顶意味着大量新用户第一次进来,他们的第一次购物体验决定了会不会有第二次。客服响应、物流时效、退换货流程——这三件事在新用户身上会被放大十倍。第44篇写过的客服新规11月2日已经生效,20秒接听不是建议,是义务。
第二,品牌不是标签,是愿意等的用户。 判断自己有没有品牌,不要看店铺装修,看一个指标:有多少客户愿意为你的货等超过两周。如果答案是零,那现在做的还是流量生意。
第三,本地仓是分水岭,备货深度决定天花板。 GameSir备10万台、Ramypoket备1万台,这些数字不是拍脑袋定的,是对销量有把握才敢压。巴西的本地仓成本不低,但只有压进去,才能进大促的主会场、才能做到确定的时效。
最后
这份战报最容易被误读的地方,是把它当成"中国平台在巴西打赢了本土巨头"。
下载榜第一只是一个瞬间,不是一种格局。美客多的护城河是二十多年攒下来的支付、物流和用户习惯,不会因为一个大促就被撼动。速卖通真正拿到的,是一批新用户的"第一次机会"——这批人会不会留下来,取决于接下来半年的履约表现,而不是双11那一天的流量峰值。
对中国卖家来说,这一轮信号是清楚的:巴西的流量红利还在,但吃红利的方式变了。以前靠低价铺货、靠平台补贴,现在要靠品牌认知、靠本地库存、靠履约确定性。
红利没有消失,只是换了门槛。