 夜雨聆风
读完《风险生意:保险经济学》,忽然看懂一个真相:保险从来不是简单的一纸保单,它本质上,是一场关于信息、风险与信任的漫长博弈。
尤其步入长寿时代,叠加人工智能飞速发展,整个保险行业底层逻辑,正在悄悄发生改变。
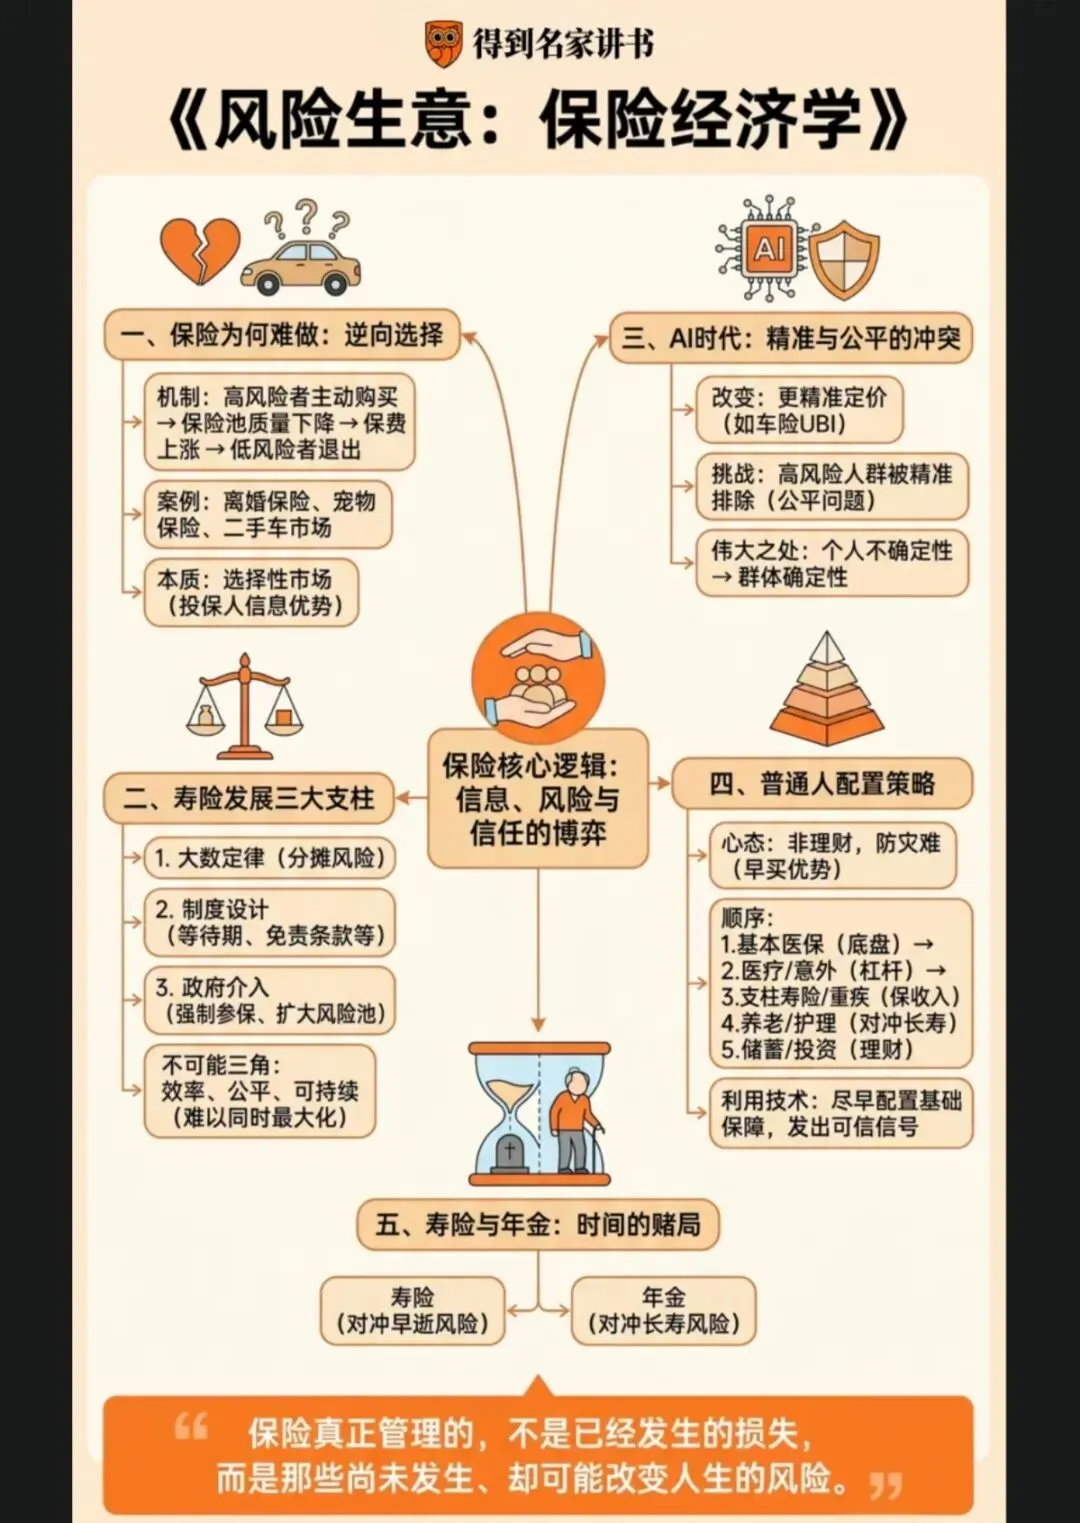
很多人对保险一直有误解:明明是用来抵御风险的工具,为什么很多险种越发展越难做?
书中第一个核心概念,就是逆向选择。
越是自身风险高的人,越迫切想要主动购买保险。当大量高风险人群涌入保障池,理赔成本随之抬升,保费只能被迫上涨。
价格越来越贵,身体健康、风险更低的人慢慢选择退出市场。到最后,市场里只剩下高风险的投保人群,产品进一步陷入恶性循环。
离婚保险、宠物保险、二手车市场,都逃不开这套规律。
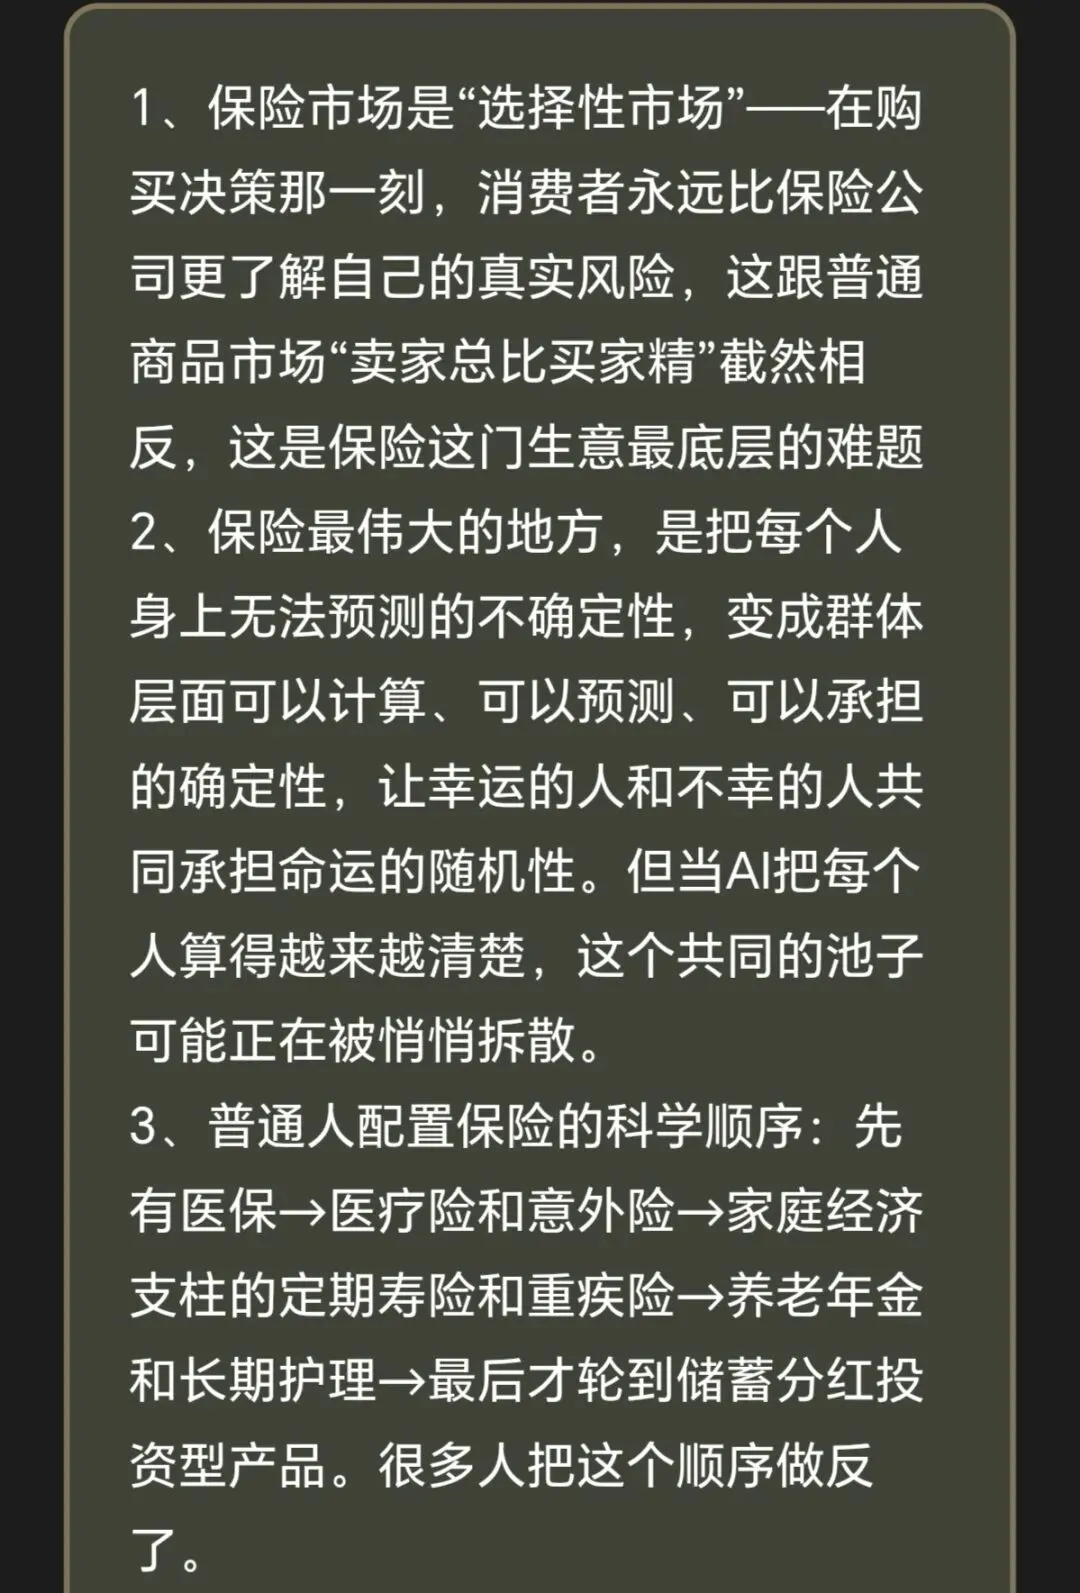
根源就在于,投保人比保险公司更清楚自己的实际状况,天然拥有信息优势,形成了选择性市场。
想要让寿险行业平稳运转,离不开三大支柱共同支撑。
第一是大数定律,集合足够多的人,把个体难以承受的巨大意外,分摊给整个群体。
第二是精巧的制度设计,依靠健康告知、等待期、免责条款,最大限度弱化逆向选择带来的冲击。
第三离不开政府介入,就像全民医保,通过强制参保,不断扩大风险池,让普惠保障能够长久运行。
同时书中提出一个很现实的“不可能三角”:效率、公平、可持续,三者几乎无法同时做到极致。
追求极致定价效率,就可能牺牲一部分公平;一味追求绝对公平不计成本,行业又难以长久持续。这也是保险行业一直需要平衡的难题。
当长寿时代遇上AI技术,全新的矛盾随之而来:精准定价与社会公平该如何取舍。
大数据与人工智能,可以把风险测算做到前所未有的精细。
就像车险UBI,可以根据每个人的驾驶习惯单独核算保费;未来健康数据不断完善,每个人的疾病风险、长寿概率,都可以被AI精准画像。
技术越精准,越能算出谁是高风险人群。可一旦高风险群体被直接筛选排除在外,他们将会失去获得保障的机会,公平性问题就会凸显。
保险最珍贵的意义,恰恰就在于:把一个人命运里的不确定,汇聚成一群人的确定性。
如果技术只用来精准筛选、划分人群,保险原本互助兜底的价值,也就慢慢被削弱了。
看清底层逻辑之后,回到我们普通人,到底该怎样规划自己的保障?
首先摆正心态:保险第一属性是防灾难,并不是理财,越早布局优势越大。
给大家一套清晰的配置顺序,可以作为参考:
第一层,筑牢底盘,一定要先拥有基本医保;
第二层,配齐医疗、意外险,用小成本撬动高杠杆,抵御大额医疗支出;
第三层,配置重疾险、定期寿险,万一发生大病或者意外,弥补家庭收入损失;
第四层,提前布局年金、护理类保障,对冲长寿风险,为漫长的养老岁月做好准备;
最后,再用储蓄、投资,做资产增值规划。
寿险与年金,更像是一场关于时间的赌局。寿险,对冲走得太早的风险,不让一场意外拖垮整个家庭;年金,对冲活得太久的风险,防止长寿带来储蓄耗尽、老无所依的困境。
书中有一段话,读完令人印象深刻:
“保险真正管理的,不是已经发生的损失,而是那些尚未发生、却可能改变人生的风险。”
时代一直在变,寿命越来越长,AI重塑各行各业。无论技术如何迭代,我们提前抵御未知风险的需求,永远不会改变。不必抱着投机的心态去买保险,把它当成人生的安全缓冲垫。
在风险来临之前,提前做好布局,才能在变幻莫测的时代里,守住家庭稳稳的安全感。
免责声明:本文为书籍读后感悟分享,不构成任何投保建议。保险配置请结合自身年龄、家庭结构、经济情况理性规划。