文档文本内容
常识:经济
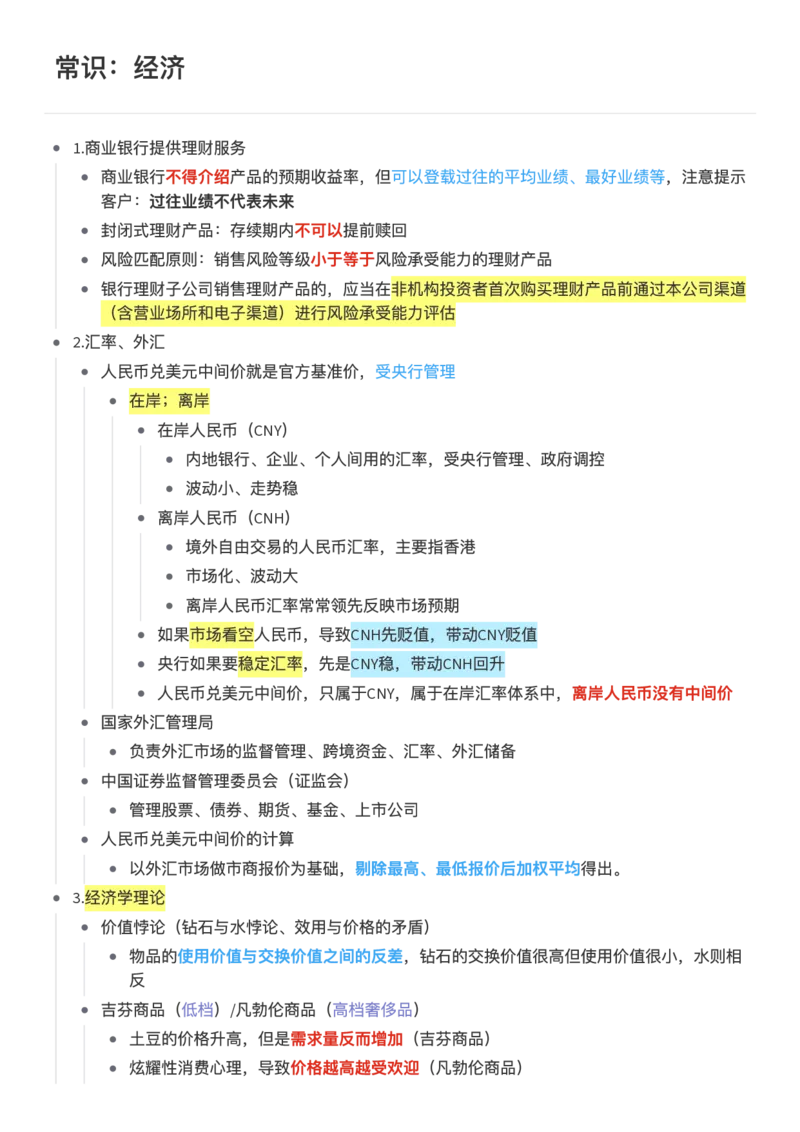
1.商业银行提供理财服务
商业银行不得介绍产品的预期收益率,但可以登载过往的平均业绩、最好业绩等,注意提示
客户:过往业绩不代表未来
封闭式理财产品:存续期内不可以提前赎回
风险匹配原则:销售风险等级小于等于风险承受能力的理财产品
银行理财子公司销售理财产品的,应当在非机构投资者首次购买理财产品前通过本公司渠道
(含营业场所和电子渠道)进行风险承受能力评估
2.汇率、外汇
人民币兑美元中间价就是官方基准价,受央行管理
在岸;离岸
在岸人民币(CNY)
内地银行、企业、个人间用的汇率,受央行管理、政府调控
波动小、走势稳
离岸人民币(CNH)
境外自由交易的人民币汇率,主要指香港
市场化、波动大
离岸人民币汇率常常领先反映市场预期
如果市场看空人民币,导致CNH先贬值,带动CNY贬值
央行如果要稳定汇率,先是CNY稳,带动CNH回升
人民币兑美元中间价,只属于CNY,属于在岸汇率体系中,离岸人民币没有中间价
国家外汇管理局
负责外汇市场的监督管理、跨境资金、汇率、外汇储备
中国证券监督管理委员会(证监会)
管理股票、债券、期货、基金、上市公司
人民币兑美元中间价的计算
以外汇市场做市商报价为基础,剔除最高、最低报价后加权平均得出。
3.经济学理论
价值悖论(钻石与水悖论、效用与价格的矛盾)
物品的使用价值与交换价值之间的反差,钻石的交换价值很高但使用价值很小,水则相
反
吉芬商品(低档)/凡勃伦商品(高档奢侈品)
土豆的价格升高,但是需求量反而增加(吉芬商品)
炫耀性消费心理,导致价格越高越受欢迎(凡勃伦商品)
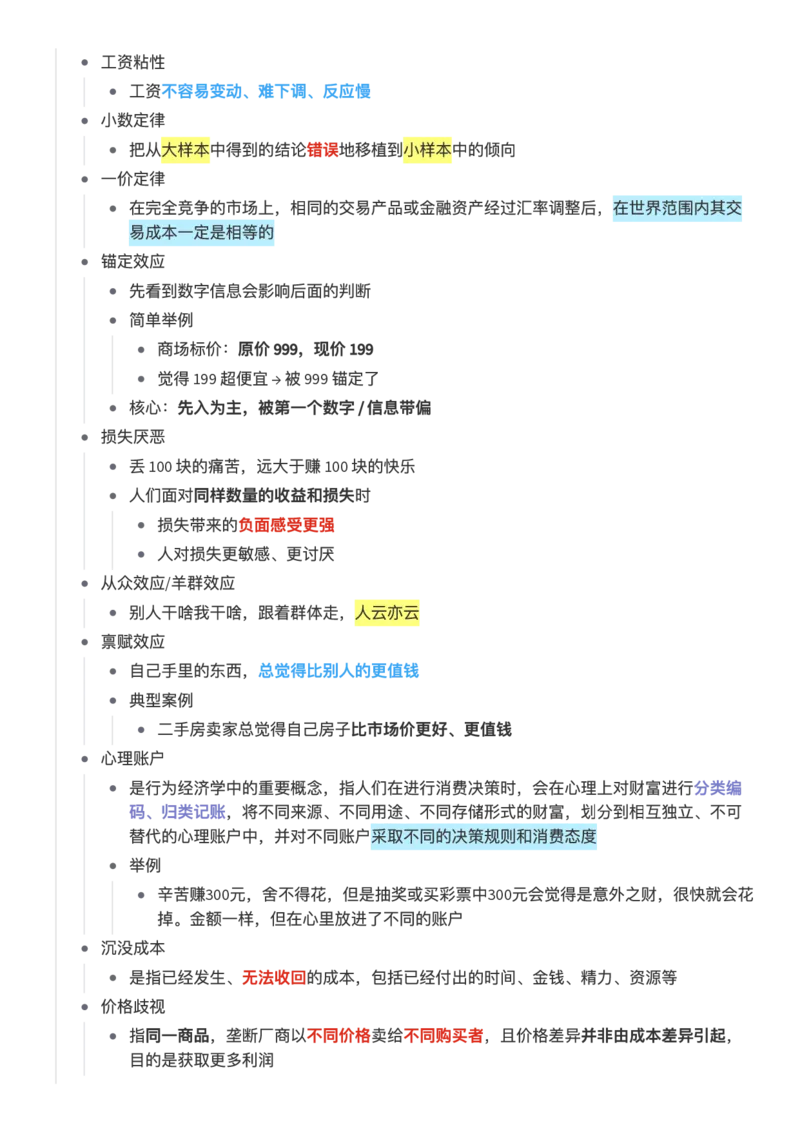
工资粘性
工资不容易变动、难下调、反应慢
小数定律
把从大样本中得到的结论错误地移植到小样本中的倾向
一价定律
在完全竞争的市场上,相同的交易产品或金融资产经过汇率调整后,在世界范围内其交
易成本一定是相等的
锚定效应
先看到数字信息会影响后面的判断
简单举例
商场标价:原价 999,现价 199
觉得 199 超便宜 → 被 999 锚定了
核心:先入为主,被第一个数字 / 信息带偏
损失厌恶
丢 100 块的痛苦,远大于赚 100 块的快乐
人们面对同样数量的收益和损失时
损失带来的负面感受更强
人对损失更敏感、更讨厌
从众效应/羊群效应
别人干啥我干啥,跟着群体走,人云亦云
禀赋效应
自己手里的东西,总觉得比别人的更值钱
典型案例
二手房卖家总觉得自己房子比市场价更好、更值钱
心理账户
是行为经济学中的重要概念,指人们在进行消费决策时,会在心理上对财富进行分类编
码、归类记账,将不同来源、不同用途、不同存储形式的财富,划分到相互独立、不可
替代的心理账户中,并对不同账户采取不同的决策规则和消费态度
举例
辛苦赚300元,舍不得花,但是抽奖或买彩票中300元会觉得是意外之财,很快就会花
掉。金额一样,但在心里放进了不同的账户
沉没成本
是指已经发生、无法收回的成本,包括已经付出的时间、金钱、精力、资源等
价格歧视
指同一商品,垄断厂商以不同价格卖给不同购买者,且价格差异并非由成本差异引起,
目的是获取更多利润
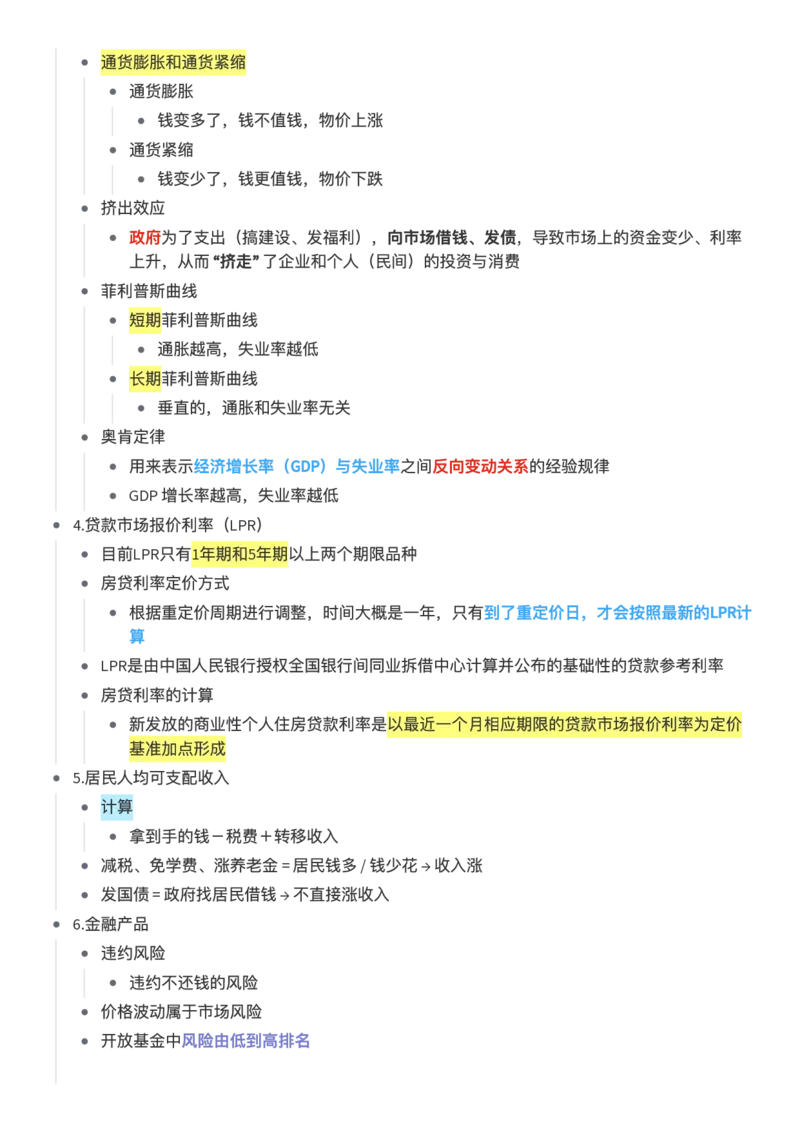
通货膨胀和通货紧缩
通货膨胀
钱变多了,钱不值钱,物价上涨
通货紧缩
钱变少了,钱更值钱,物价下跌
挤出效应
政府为了支出(搞建设、发福利),向市场借钱、发债,导致市场上的资金变少、利率
上升,从而 “挤走” 了企业和个人(民间)的投资与消费
菲利普斯曲线
短期菲利普斯曲线
通胀越高,失业率越低
长期菲利普斯曲线
垂直的,通胀和失业率无关
奥肯定律
用来表示经济增长率(GDP)与失业率之间反向变动关系的经验规律
GDP 增长率越高,失业率越低
4.贷款市场报价利率(LPR)
目前LPR只有1年期和5年期以上两个期限品种
房贷利率定价方式
根据重定价周期进行调整,时间大概是一年,只有到了重定价日,才会按照最新的LPR计
算
LPR是由中国人民银行授权全国银行间同业拆借中心计算并公布的基础性的贷款参考利率
房贷利率的计算
新发放的商业性个人住房贷款利率是以最近一个月相应期限的贷款市场报价利率为定价
基准加点形成
5.居民人均可支配收入
计算
拿到手的钱-税费+转移收入
减税、免学费、涨养老金 = 居民钱多 / 钱少花 → 收入涨
发国债 = 政府找居民借钱 → 不直接涨收入
6.金融产品
违约风险
违约不还钱的风险
价格波动属于市场风险
开放基金中风险由低到高排名
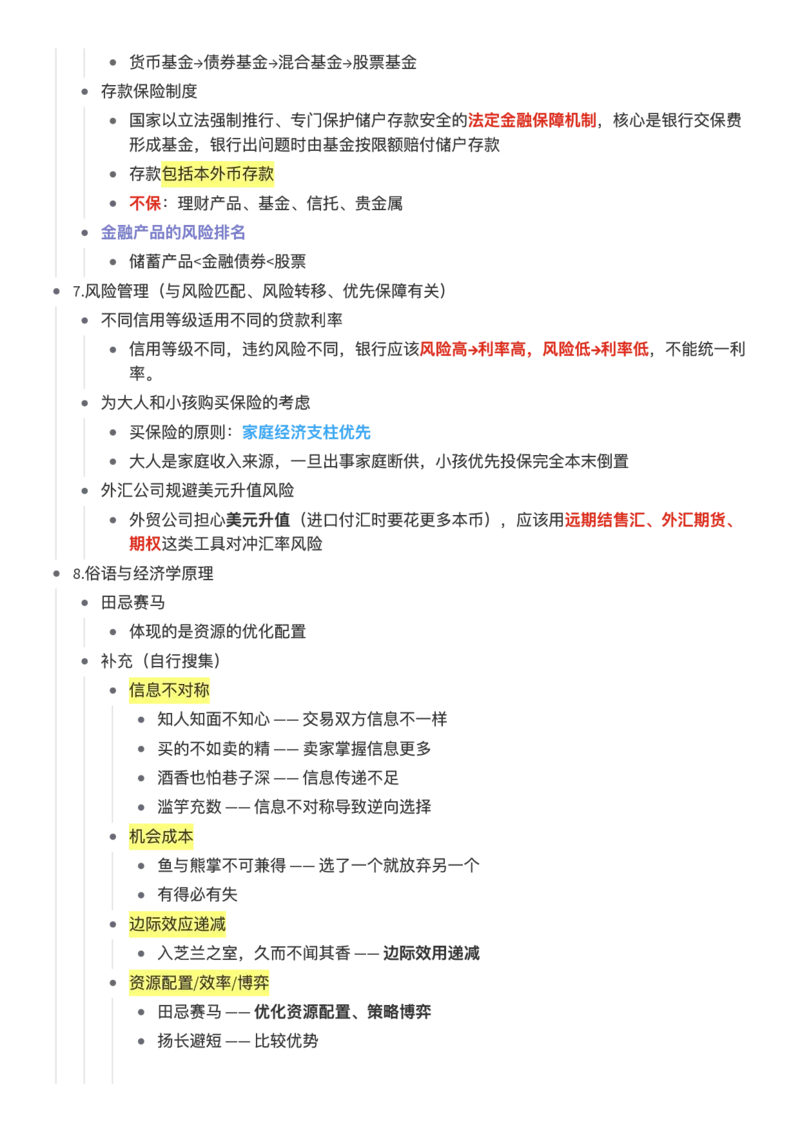
货币基金→债券基金→混合基金→股票基金
存款保险制度
国家以立法强制推行、专门保护储户存款安全的法定金融保障机制,核心是银行交保费
形成基金,银行出问题时由基金按限额赔付储户存款
存款包括本外币存款
不保:理财产品、基金、信托、贵金属
金融产品的风险排名
储蓄产品<金融债券<股票
7.风险管理(与风险匹配、风险转移、优先保障有关)
不同信用等级适用不同的贷款利率
信用等级不同,违约风险不同,银行应该风险高→利率高,风险低→利率低,不能统一利
率。
为大人和小孩购买保险的考虑
买保险的原则:家庭经济支柱优先
大人是家庭收入来源,一旦出事家庭断供,小孩优先投保完全本末倒置
外汇公司规避美元升值风险
外贸公司担心美元升值(进口付汇时要花更多本币),应该用远期结售汇、外汇期货、
期权这类工具对冲汇率风险
8.俗语与经济学原理
田忌赛马
体现的是资源的优化配置
补充(自行搜集)
信息不对称
知人知面不知心 —— 交易双方信息不一样
买的不如卖的精 —— 卖家掌握信息更多
酒香也怕巷子深 —— 信息传递不足
滥竽充数 —— 信息不对称导致逆向选择
机会成本
鱼与熊掌不可兼得 —— 选了一个就放弃另一个
有得必有失
边际效应递减
入芝兰之室,久而不闻其香 —— 边际效用递减
资源配置/效率/博弈
田忌赛马 —— 优化资源配置、策略博弈
扬长避短 —— 比较优势
物以稀为贵 —— 供求关系:稀缺→价格高
投资与周期
十年树木,百年树人 —— 长期投资
不要把鸡蛋放在同一个篮子里 —— 分散风险
偏好与需求
萝卜白菜,各有所爱 —— 消费者偏好理论
有钱难买心头好 —— 偏好影响价值
风险与保险
未雨绸缪 —— 风险预防
天有不测风云 —— 风险不确定性
9.囚徒困境
核心:每个人都做对自己最有利的选择 → 结果对所有人都更差(个人最优≠集体最优)
广告战
双方都疯狂打广告,两败俱伤;都少打广告,双赢。
→ 属于囚徒困境。
关税战
两国都加关税,两败俱伤;都不加,双赢。
→ 属于囚徒困境。
军备竞赛
两国都扩军,都不安全、都花钱;都裁军,双赢。
→ 属于囚徒困境。
股市散户跟庄
散户跟着主力买卖,是信息不对称、跟风行为,
不是 “各自选最优→集体更差” 的博弈结构。
→ 不属于囚徒困境
10.中国古代货币的出现与演进
原始社会
代表:布、帛、牲畜、贝壳
对应题目:①抱布贸丝(《诗经》,实物交换)
商周 — 春秋战国:早期货币出现
天然贝币 → 铜贝、刀币、布币、圜钱
对应题目:③龟贝金钱,刀布之币兴
秦:统一货币
统一为:圆形方孔半两钱
奠定后世铜钱基本样式
汉:五铢钱时代
通行五铢钱,稳定使用数百年(使用最久)
魏晋南北朝 — 隋唐:铜钱 + 金银并行
隋唐:开元通宝,确立通宝、元宝体系
对应题目:②青钱白璧买无端(唐)
宋:纸币诞生
北宋:交子—— 世界最早纸币
南宋:会子、关子
对应题目:④怀中交子是铁钱
元:纸币为主
大力推行宝钞,一度禁用铜钱
明:白银为主币
张居正一条鞭法,赋税征银
白银正式成为主要流通货币
清:银钱并行
白银 + 铜钱
晚清:出现银元、铜元
11.数字货币和数字人民币
数字人民币支持双离线支付:收付双方均无网络时,通过NFC 碰一碰即可完成交易。因此 “没
有网络就不可付款” 的说法错误
12.国债逆回购
国债逆回购是在证券账户(股票账户)里交易,不是在银行网点买
国债逆回购是机构用国债做抵押向你借钱,
不是国家直接发回购,主体不是国家,主要是融资方和资金出借方
国债逆回购本质就是:你把钱短期借出去,对方用国债做担保
属于标准的短期质押式借贷
逆回购利率基点
1 个基点 = 0.01%
上行 20 个基点 = 上涨0.2%,不是 2%。
国债逆回购和国债回购的关系
本质上是一笔交易的两边
回购是借钱的人,融资方,包括商业银行、证券公司、基金公司等(缺钱的机构)
逆回购是出钱的人,投资方,银行、基金、保险公司、个人投资者(有闲钱,想做短
期理财)
个人在证券账户做的操作一律是逆回购
逆回购的本质是短期的抵押贷款
国债逆回购的风险极低,因为抵押品是国债
13.个人银行账户
Ⅰ 类户是全功能账户,功能最多;
Ⅱ 类、Ⅲ 类是限制功能账户,功能越来越少。
所以功能由多到少一定是:
Ⅰ 类户 > Ⅱ 类户 > Ⅲ 类户
14.商业银行购买保险
犹豫期
10天适用于一般保险
通过电话、官网购买的保险,从签收保单之日算起
15天
通过银行柜台、APP,银行保险渠道,监管规定必须给更长的犹豫期
银行不生产保险,只帮卖 → 属于银行代理保险业务
禁止保险公司人员派驻银行网点卖保险。
银行卖保险,必须是银行员工持证销售
分红险红利是不确定的,非保本保收益,必须如实告知
15.股票投资基本术语
跌停板就是当日股价允许下跌的最低限度
阳线(涨势更强)
收盘价 > 开盘价
只要当天收盘比开盘高,就算收涨,就是阳线,哪怕比昨天低
阴线(跌势更强)
当天开盘之后一路跌,收盘比开盘低
阳线 / 阴线,只看当天:开盘价 ↔ 收盘价
K线
是记录某段时间内股价涨跌的一根柱子,A 股里最常用的是日 K 线
多头与空头
多头 = 看涨、买入;空头 = 看跌、卖出
T+1
我国 A 股是 T+1:当日买,下一个交易日才能卖