ARTICLE · 1054184
30 岁夫妻,家庭保障模板
点击蓝字
关注我
有个现象挺有意思:
三十岁前后,人对保险的态度会突然改变。
二十多岁的时候,销售追着你讲,你觉得是骗子;三十岁一过——房贷签了,孩子可能也有了,父母开始体检出小毛病——你会自己开始搜"家庭保险怎么配"。
不是被说服了,是责任变重了。
但这时候最容易出事的,恰恰是"着急乱买":听人说重疾重要就买重疾,觉得孩子是未来就先给孩子买,最后一年交三四万,真出事的时候却发现——最该保的那个人,保额只有二十万。
这篇给你一套可以直接参考的模板。不推荐产品,只回答三个问题:
先给谁买?每一份买多少?一年大概花多少钱?
一家两口(或三口)把基础保障配齐,通常一年六千到一万二就能做到。
一、最重要的一条:先保大人,后保孩子
这是全文最想说的一句话,也是最容易被搞反的。
很多家庭的保险是反的:孩子的保单厚厚一沓,大人几乎没有保障。
但请想清楚:孩子出事,家里的收入还在;大人出事,家里的收入就断了。
小孩生病,父母可以请假、借钱、卖车,家庭还能运转。父母倒下一个,房贷谁还、孩子谁养、老人谁管——这才是真正的塌方。
所以家庭配置的唯一正确顺序:经济支柱 → 配偶 → 孩子 → 老人
双职工家庭:谁收入高、谁不可替代,谁就排前面,且保额更高。单收入家庭:赚钱的那一位,保障必须是全家最厚的,没有商量余地。
记住这条,你已经避开了家庭投保最大的一个坑。
二、四个险种,各管一件事
家庭保障其实是四块拼图,每块职责完全不同,缺一块就有漏洞。
① 中端医疗险——管"看病花的钱"
报销住院小额大额医疗费,0免赔,100%报销,保额几百万, 保费几百块一人,夫妻两人各一份。核心是看续保稳定性。
② 重疾险——管"养病期间的生活费"
确诊即赔现金,用来覆盖收入中断期的开销:房贷、生活费、康复费用。大人才是重点,保额要够。 30 岁左右,建议30 万起,50 万更稳。
③ 意外险——管"日常磕碰和伤残"
意外身故 / 伤残 + 意外医疗,一年几十到三百块。成人意外医疗要能报社保外用药,最好 0 免赔。
④ 定期寿险——管"万一不在了,家人怎么办"
这是有房贷、有孩子的人才真正需要的险种,也是三十岁家庭最该补的一块。
保额按这个算:房贷余额 + 5~10 年家庭年支出 + 孩子教育费用 − 现有存款
举例:房贷 150 万,家庭年支出 15 万,孩子教育预留 50 万,存款 20 万→ 保额约 150 + 75 + 50 − 20 = 255 万,可以取整到 200~300 万。
保到房贷还清、孩子成年就够了(通常到 55~60 岁)。一年一~四千,是全家杠杆最高的一笔钱。
三、一张模板,照着填
以"30 岁夫妻 + 一个 3 岁孩子 + 房贷 150 万"为例:
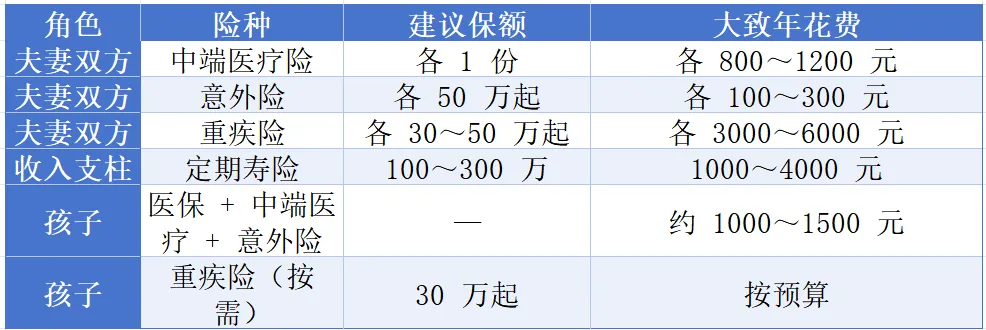
合计:一年约 6000~13000 元。
几个关键取舍:
①预算不够,先砍孩子的重疾,别砍大人的保额。 大人的保额是家庭的底线。
②重疾险先保额。 宁可 50 万不含身故责任,不要 20 万含身故责任。
③定期寿险优先给收入支柱买。 不赚钱的一方可以先不买。
④孩子不用买寿险。 没有收入补偿意义,监管对未成年人身故保额也有上限。
四、这几件事,三十岁家庭最容易做错
❌ 大人裸奔,孩子保满
前面说过了,这是最致命的。孩子保单再厚,也补不上父母倒下造成的收入缺口。
❌ 只买重疾,不买寿险
三十岁的家庭,最大的风险敞口其实是房贷。房贷 150 万,人走了房子可能保不住。这一块只有定期寿险能补。
❌ 保险和理财混着买
返还型、分红型、万能险——"有保障又能增值"听着很美,实际是两边都不够好:保费贵一大截,收益也跑不过单独买理财。
先买够保障,再谈储蓄。 顺序不能反。
❌ 保额凭感觉定
"买个 30 万差不多吧"——保额是算出来的,不是拍出来的。 房贷多少、年支出多少、孩子还要花多少,都有数。
❌ 夫妻双方体检完再买
体检出异常再买,加费、除外、拒保的概率都会上升。 身体状况还好的时候,尽早配置。这条对三十岁的人尤其重要。
你买的不是保险,是"这个家不会垮"
三十岁有个很明显的变化——
以前出事,最多是自己难受;现在出事,会连累一群人。
保险解决不了所有问题,但它能让一场意外只损失钱,不损失这个家。
它很朴素:不让你发财,只让你在最糟的那天,房贷还还得上,孩子还能照常上学,父母不用拿养老钱来填窟窿。
所以别研究什么"最划算的产品"了。先按顺序把保额配够:
先大人后孩子,先支柱后其他。
医疗管治病,重疾管生活,意外管伤残,寿险管家人。
这四句话落地了,你的家庭保障就已经超过了绝大多数人。
剩下的钱和时间,拿去好好生活。
本文为配置思路科普,不构成具体产品推荐。选购时请以保险合同条款为准。