ARTICLE · 1057007
20年磨一剑、软件授权收入暴增75%:广立微卡住芯片良率命门
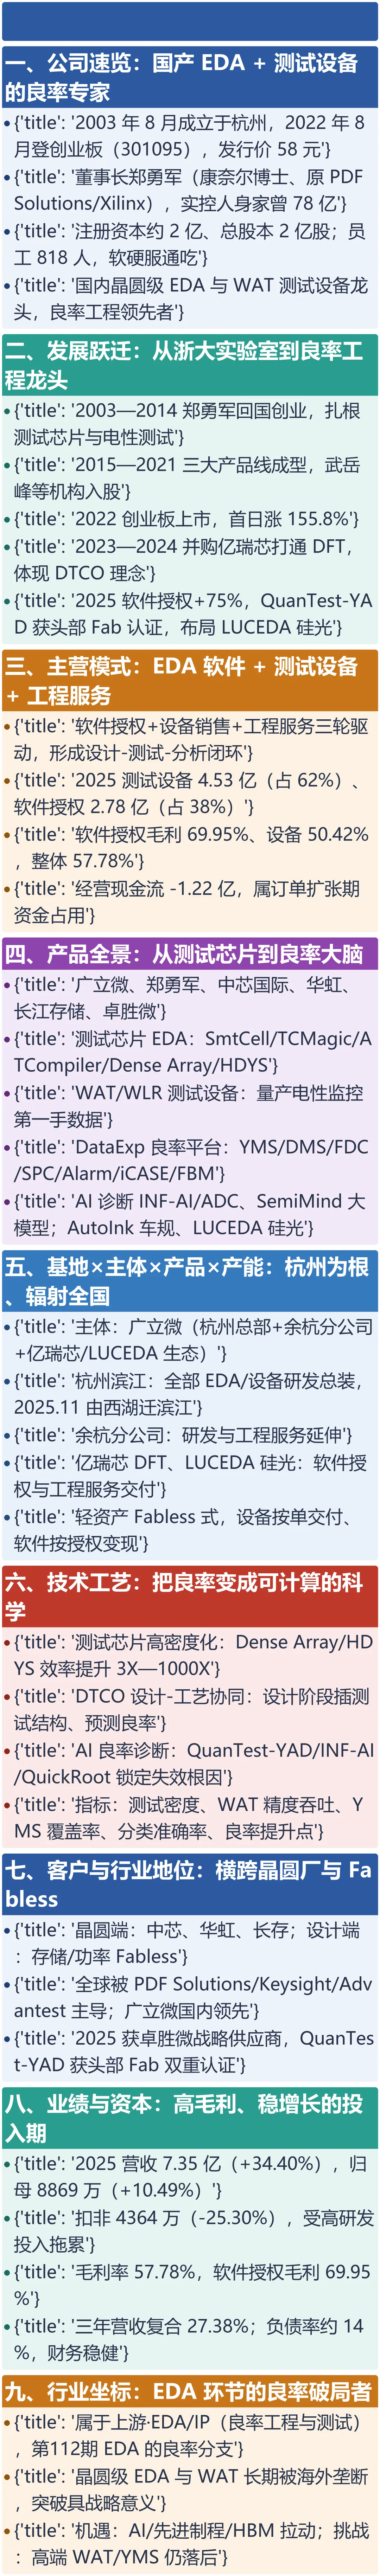
20年磨一剑、软件授权收入暴增75%:广立微卡住芯片良率命门一颗芯片从设计到量产,最怕的不是“做不出来”,而是“做出来了但良率只有三成”。在半导体里,有一类公司专门帮晶圆厂把良率从“玄学”变成“科学”——它既写 EDA 软件、又造 WAT 测试机、还做良率数据分析,是国产里少有的“设计+工艺”通吃玩家。这家公司,就是杭州的广立微。这一篇,我们把这家“良率守门人”从创始人、产品、客户到财务,逐项拆透。 一、公司速览:国产 EDA + 测试设备的良率专家 杭州广立微电子股份有限公司(股票代码 301095.SZ),成立于 2003 年 8 月 12 日,注册地位于浙江省杭州市滨江区,是国内领先的集成电路 EDA 软件与晶圆级电性测试设备供应商,专注芯片成品率提升与电性监控。 法定代表人、董事长兼总经理:郑勇军,1971 年生,清华大学化学工程与计算机双学士、美国康奈尔大学化工博士,曾任 PDF Solutions 高级工程师、Xilinx 资深主任工程师、浙江大学特聘研究员;通过广立微投资、广立共创、广立共进等平台控制公司,为实际控制人(上市时持股市值约 78 亿元)。 注册资本与上市:注册资本约 2.00 亿元(2025 年总股本约 2.00 亿股);于 2022 年 8 月 5 日在创业板上市,发行价 58.00 元/股,首日收盘大涨 155.8%。 团队规模:2025 年员工约 818 人,研发人员占比高;公司以“既懂设计、又懂工艺”的复合能力著称,是国产 EDA 中少数能提供“软件+设备+服务”闭环的厂商。 行业地位一句话:国内晶圆级 EDA 与电性测试(WAT)设备龙头,良率工程(YMS/DMS)领域领先者,客户覆盖中芯国际、华虹、长江存储等头部晶圆厂。 一句话总结 | 广立微 2003 年生于杭州、2022 年登创业板,是郑勇军用二十年磨出的国产良率工程龙头。 二、发展跃迁:从浙大实验室到良率工程龙头 【2003—2014 归国创业、扎根良率技术】 2003 年,郑勇军从美国回国创立广立微,早期聚焦测试芯片设计与晶圆电性测试这一极细分、却卡脖子的良率技术;2007—2015 年他同时任浙大特聘研究员,把学术积累转化为工程能力。 【2015—2021 产品矩阵成型、机构入股】 公司逐步形成“测试芯片 EDA + WAT 测试设备 + 数据分析软件”三大产品线;2019 年武岳峰等机构入股,资本助力研发扩张,并切入多家主流晶圆厂供应链。 【2022 创业板上市、大涨 155%】 2022 年 8 月,广立微在创业板上市(301095),发行价 58 元、首日涨 155.8%,市场给予国产良率 EDA 高溢价,募资投向新一代 EDA 与测试设备。 【2023—2024 并购亿瑞芯、打通 DFT 链条】 公司收购 DFT(可测试性设计)公司亿瑞芯,将设计端测试结构插入与制造端数据采集打通,体现 DTCO(设计-工艺协同优化) 理念,从“制造端良率”延伸到“设计端可测性”。 【2025 软件收入暴增、AI 良率平台落地】 2025 年软件开发及授权收入同比 +75.13%,良率感知大数据平台 QuanTest-YAD 在头部晶圆厂完成功能与性能双重认证;与卓胜微、矽睿等共建良率防线,并新布局 LUCEDA 硅光设计平台,递出“光电融合”战略。 一句话总结 | 从浙大实验室到上市龙头,广立微用二十年把“良率”做成国产 EDA 里最独特的赛道。 三、主营模式:EDA 软件 + 测试设备 + 工程服务 公司采用“软件授权 + 设备销售 + 工程服务”三轮驱动模式:软件(测试芯片设计 EDA、良率分析平台)以授权费变现,WAT/WLR 测试设备以硬件销售交付,再叠加成品率提升、DFT 设计等服务,形成“设计—测试—分析”闭环。 收入结构(2025):测试设备及配件收入 4.53 亿元(同比 +17.30%),占总营收约 62%;软件开发及授权收入 2.78 亿元(+75.13%),占约 38%;毛利率方面,软件授权 69.95%、测试设备 50.42%,整体毛利率 57.78%。 盈利逻辑是“高毛利软件 + 高黏性设备”双保险:EDA 软件一旦进入晶圆厂设计/工艺流程即深度嵌入、替换成本极高;测试设备与软件联动形成数据壁垒,不同于纯软件 EDA 公司,硬件带来更稳定的造血能力。 扩张特征:2025 年经营现金流为 -1.22 亿元,因设备采购与付现费用增加、部分收入未回款,属订单扩张期的营运资金占用。 一句话总结 | 软件授权高毛利、测试设备稳造血,广立微用“软硬服”三轮驱动锁住晶圆厂。 四、产品全景:从测试芯片到良率大脑 4.1 测试芯片设计 EDA(DFM/DFT) SmtCell(参数化单元)、TCMagic(测试芯片版图自动化)、ATCompiler(可寻址测试芯片)、Dense Array(超高密度测试芯片)、HDYS(高密度工艺监测电路 IP);DFT 软件 QuanTest 做可测性设计与成品率诊断——覆盖“设计即良率”。 4.2 晶圆电性测试设备 WAT(晶圆接受测试)测试设备、WLR(晶圆可靠性)测试设备、工艺开发测试设备,用于对晶圆电性参数进行量产监控,是良率数据的第一手来源。 4.3 良率大数据分析平台(DataExp 系列) DE-YMS(制造全流程数据管理)、DE-DMS(缺陷管理)、DE-FDC(设备监控)、DE-SPC(统计过程控制)、DE-Alarm(异常报警)、DE-iCASE/FBM(缺陷智能诊断/存储失效分析);INF-AI/ADC/WPA 做 AI 缺陷分类与晶圆图案分析;SemiMind 是基于大模型的半导体智能专家。 4.4 新兴布局:车规与硅光 AutoInk 车规级芯片筛选工具切入车规可靠性;LUCEDA 硅光设计平台 布局光电融合 EDA,打开“后摩尔”新曲线。 一句话总结 | 从测试芯片 EDA、WAT 设备到 YMS 良率大脑,广立微把“良率”做成了一条完整产品线。 五、基地×主体×产品×产能:杭州为根、辐射全国 5.1 杭州总部(研发与运营核心) 主体:杭州广立微电子股份有限公司;基地:杭州(2025 年 11 月由西湖区迁至滨江区潮涌路);产品:全部 EDA 软件、测试设备研发与总装、数据分析平台运营;产能:以设备台套与软件授权计,2025 年测试设备收入 4.53 亿对应交付量持续放量(具体台数未披露)。 5.2 余杭分公司 主体:杭州广立微电子股份有限公司余杭分公司(负责人郑勇军);职能:研发与工程服务延伸,支撑测试芯片设计与良率服务项目落地。 5.3 并购与生态主体 主体:亿瑞芯(DFT 子公司)、LUCEDA 硅光团队等;产品:DFT 可测试性设计工具、硅光 EDA;产能:以软件授权与工程服务形式交付,无自有晶圆厂(Fabless 式研发企业)。 5.4 四要素总览 主体:广立微(杭州总部 + 余杭分公司 + 亿瑞芯/LUCEDA 等生态);基地:杭州为核心、研发网络辐射;产品:测试芯片 EDA + WAT/WLR 设备 + DataExp 良率平台 + 车规/硅光新业务;产能:轻资产模式,设备按订单交付、软件按授权变现,不持有产线。 一句话总结 | 杭州扛研发、余杭做工程、并购补 DFT 与硅光,广立微用轻资产把“良率大脑”铺向全行业。 六、技术工艺:把良率变成可计算的科学 核心壁垒一:测试芯片高密度化。Dense Array 超高密度测试芯片与 HDYS 工艺监测 IP,把单位面积测试结构密度推到极高,使小样本晶圆也能精准提取工艺波动,效率较传统提升 3X—1000X。 核心壁垒二:DTCO 设计-工艺协同。通过收购亿瑞芯打通 DFT,在芯片设计阶段就插入测试结构、预测良率,实现“设计即良率”,缩短工艺开发周期。 核心壁垒三:AI 驱动的良率诊断。QuanTest-YAD、INF-AI、QuickRoot 等用无监督学习与 LLM,从海量设计/工艺/测试数据中自动锁定失效模式、完成根因溯源,打破数据孤岛。 指标方向:以测试结构密度、WAT 测试精度与吞吐量、YMS 数据覆盖率、缺陷分类准确率、良率提升幅度(百分点) 为核心标尺。 一句话总结 | 高密度测试芯片 + DTCO 协同 + AI 诊断,是广立微把良率变科学的三道硬功夫。 七、客户与行业地位:横跨晶圆厂与 Fabless 客户覆盖两端:晶圆制造端已服务中芯国际、华虹集团、长江存储等国内主要晶圆厂,其 WAT 软件与测试机台融入 Fab 日常工艺控制;IC 设计端则服务存储、功率等 Fabless,用于流片前工艺容差检查与流片后缺陷分析。 行业地位:全球晶圆级 EDA 与 WAT 设备长期由 PDF Solutions、Keysight、Advantest 等主导;广立微是国内良率工程(YMS/DMS)+ WAT 测试综合能力的领先者,既懂设计又懂工艺的复合定位稀缺。 荣誉与合作:2025 年荣获卓胜微“战略供应商”,与矽睿科技共建多芯片合封良率管理标杆,QuanTest-YAD 获头部 Fab 双重认证。 一句话总结 | 绑定量产晶圆厂与设计公司,广立微是中国良率工程里“设计+工艺”通吃的稀缺玩家。 八、业绩与资本:高毛利、稳增长的投入期 2025 年营收 7.35 亿元(+34.40%),归母净利润 8868.80 万元(+10.49%),但扣非净利润 4364 万元(-25.30%)——核心盈利受高研发投入与扩张期费用拖累。 毛利率 57.78%(-4.12pct,主因收入结构变化),其中软件授权毛利率高达 69.95%;研发费用持续高位,支撑工具矩阵扩张。 成长性:营收三年复合增速约 27.38%;2026 年中报营收 2.36 亿元、归母 4549 万元,延续稳健。2025 年每 10 股派现 2.00 元。 资本层面:2022 年创业板上市募资加码 EDA/设备;通过并购亿瑞芯、布局 LUCEDA 持续外延扩张,负债率仅约 14%,财务稳健。 一句话总结 | 7.35 亿营收、57% 毛利,广立微是“高毛利、稳健增长、仍重投入”的 EDA 优等生。 九、行业坐标:EDA 环节的良率破局者 在七大环节里,广立微属于上游·EDA / IP(良率工程与测试),是 EDA 赛道里最聚焦“制造端良率”的细分龙头,对应第 112 期(EDA 工具)的“良率/测试”分支。 它也是国产半导体自主链上“卡脖子”环节之一——晶圆级 EDA 与 WAT 设备长期被海外垄断,广立微的突破具有战略意义。 挑战与机遇并存:国际三巨头在高端 WAT 与全流程 YMS 仍领先;AI/先进制程/HBM 扩产拉动良率需求,软件授权收入高增打开第二曲线。 一句话总结 | 广立微是 EDA 环节的良率破局者,它的故事,是中国把芯片良率从“玄学”拽回“科学”的一次硬突破。 写在最后 广立微的故事,是一位康奈尔博士用二十年,把“良率”做成国产 EDA 里最独特的护城河。 它告诉我们:半导体之争,拼的不只是设计多巧妙,更是良率能不能被算清楚。 下一篇,我们讲国产 IP 与一站式芯片定制里的那一家——灿芯股份。 你觉得在 EDA 里,像良率管理这种“幕后工种”,是不是比前端设计更该被重视?评论区聊聊 👇 本篇思维导图