ARTICLE · 1062913
当AI成为新入口,软件公司的价值往哪里去?
“AI时代,企业如何继续赢”系列第一篇:先从最早被重构的软件行业说起。
2026年,三家软件公司做出了看起来有些反常的选择。
Shopify把数百万商家的商品接入ChatGPT、Microsoft Copilot、Google AI Mode和Gemini等AI入口。消费者可以先在对话中发现、比较商品,再进入相应的购买流程。
Adobe一边把Creative Agent放进Firefly、Photoshop和Premiere等产品,一边把自己的创意工具带到ChatGPT、Claude、Copilot、Gemini和Slack。它还提供MCP服务,让兼容的外部Agent发现并执行Adobe的创意生产工作流。
Intercom的AI客服Fin则可以运行在Salesforce、HubSpot、Freshworks等其他客服系统之上。客户不必先迁移到Intercom Helpdesk,也可以单独购买Fin,并按官方定义的“outcome”付费。
过去,软件公司通常希望用户留在自己的界面、账号和工作流里。现在,这些公司却在主动允许其他AI成为入口。
它们是在放弃自己的产品吗?
恰恰相反。它们正在回答软件行业接下来最重要的问题:
当用户越来越少亲自操作软件,软件公司到底靠什么继续值钱?
软件首先失去的,可能是入口特权
主流企业软件长期依赖一种基本交互方式:人先打开软件,再通过菜单、按钮、表单和画布,把自己的意图翻译成一连串操作。
不同软件之间的差别,不只是它们能做什么,还包括谁拥有用户入口、谁定义操作路径、谁因此掌握客户关系。
Agent正在拆掉这一层。
用户不再需要知道某个功能藏在哪一级菜单里。他只要说:“找出最可能成交的客户,生成跟进方案,把任务分配给销售,并在三天后提醒我。”背后的Agent可以读取CRM、调用邮件、创建任务,再把结果带回来。
这意味着,软件界面第一次可能从工作入口,退到执行层。用户仍然在用软件的能力,却未必意识到自己用的是哪一个。
这并不意味着所有软件都会同时消失。
AI接管一项工作,至少要连续跨过几道现实障碍:看得见足够的上下文,理解目标,判断结果对不对,能在真实系统里行动,还要拿到企业愿意交出的权限。
代码工作变化快,是因为代码、文档、报错和历史修改本来就在数字世界里;目标通常能说清楚,代码能编译、能测试,Agent还能反复改。
而一次重大合同审批、一次组织调整或者一次千万级付款,即使AI可以提出建议,企业也未必愿意把最终责任交出去。
所以,AI并不是按软件品类整齐推进。更接近现实的情况是:它在不同软件里,优先吞掉那些上下文充分、目标清楚、结果可验证、能行动、风险也可控的任务。
真正需要观察的,不是哪一类软件先消失,而是AI能够独立完成工作的边界正在往哪里移动。
比入口转移更危险的,是付费理由正在变便宜
软件公司很容易把自己的价值理解成产品功能。
CRM有客户管理、商机管理和销售预测;设计软件有生成、编辑和协作;客服软件有工单、知识库和机器人。
但客户从来不是为了功能本身付钱。
他买CRM,是为了提高成交概率;买设计软件,是为了稳定地产出可以交付的创意成果;买客服软件,是为了更快、更低成本地解决客户问题。
过去,功能和结果绑在一起。客户想要结果,就必须购买软件、学习操作、配置流程,再由员工完成工作。
AI正在把两者拆开。
生成一张图、写一段代码、整理一份客户记录、回答一个常见问题,这些过去需要专业工具和大量人工操作的能力,正在迅速变成通用能力。客户仍然需要结果,却不一定还愿意为原来的实现过程付同样的钱。
这才是许多软件公司真正的危险。
即使企业内部使用AI把研发效率提高30%,也不等于完成了AI转型。如果客户原来付费购买的能力正在变成免费或低价商品,公司只是更高效地生产一个正在贬值的东西。
AI对一家企业的影响,会从内部效率继续往外传。
它先改变成本,再改变产品;再往前,会改变客户从哪里来、为什么选择你;最后可能改变价值怎样交付、怎样收费,以及利润最终留在谁手里。
软件公司真正要守的,不是某一个功能,而是客户完成结果时仍然需要它参与的那一段工作。
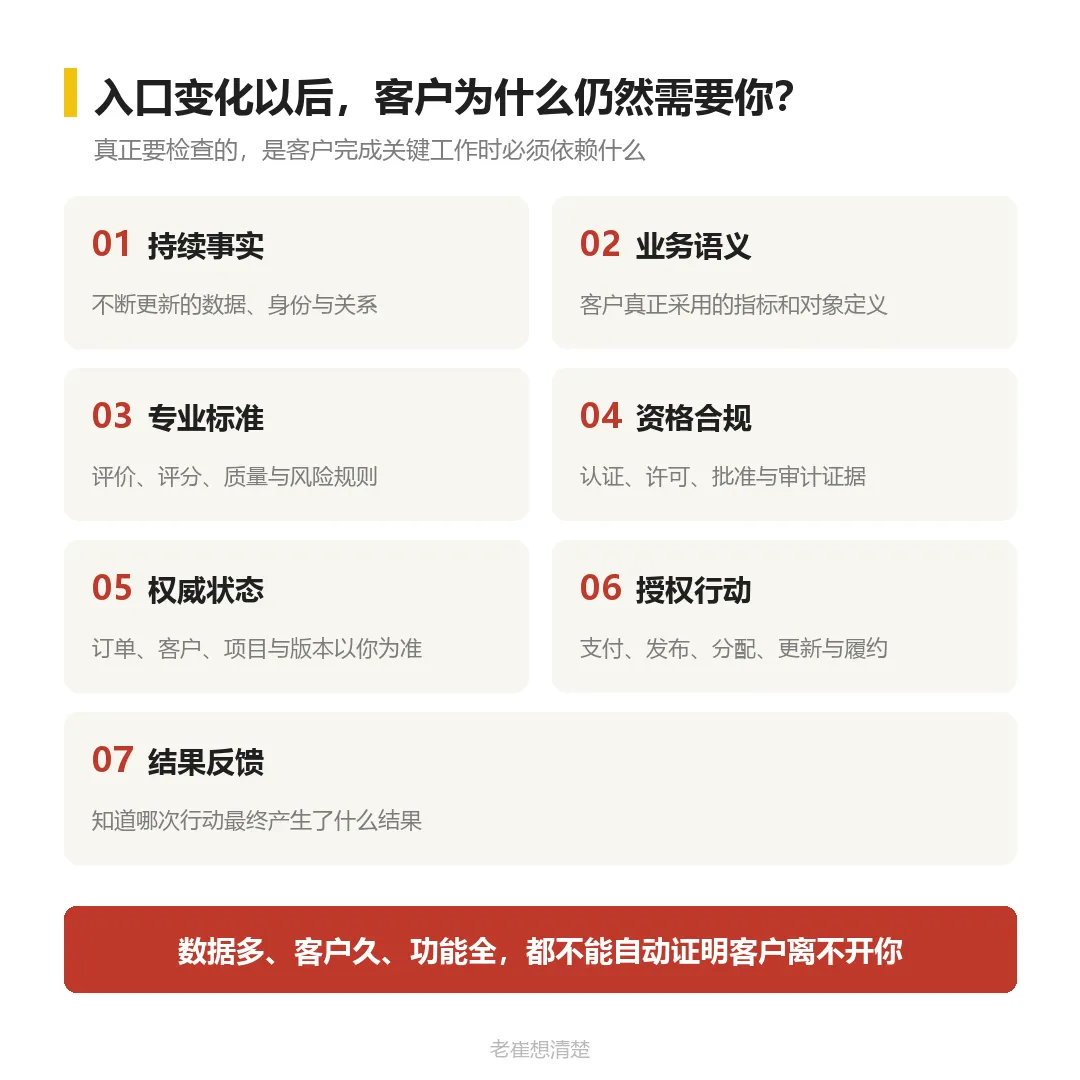
三家公司正在寻找三种新位置
Shopify、Adobe和Intercom的选择不同,却指向同一个变化:交互入口、专业工作和权威系统正在分开。
▍Shopify:入口可以让出去,交易不能失去
在AI购物中,消费者可以先向ChatGPT表达需求,由AI完成搜索和比较。传统电商的发现入口因此发生迁移。
Shopify的应对不是要求消费者先回到Shopify,而是把自己的商品目录和交易能力送到新的入口。
根据Shopify在2026年发布的产品资料,它向AI渠道提供结构化商品数据,以及同步的价格和库存。订单仍进入Shopify后台,并标注ChatGPT等来源;商家继续作为交易主体,保留客户关系和数据。
这里必须区分不同渠道:ChatGPT当前主要承担商品发现,消费者在ChatGPT内置浏览器或新标签页中的商家店铺结账;Google AI Mode、Gemini、Microsoft Copilot等部分渠道则支持或正在接入更直接的结账方式。不能把所有AI渠道写成同一种交易形态。
Shopify试图守住的已经不是“消费者必须先访问店铺”,而是:无论消费者从哪里发起购买,商品事实、交易规则、订单和商家经营仍然经过Shopify。
交互入口可能属于ChatGPT,交易基础设施仍可能属于Shopify。
这个选择能否长期成功,还要看AI平台会不会继续向交易底层扩张,也要看商家是否愿意长期把商品与订单的权威状态留在Shopify。Shopify的公开资料能够证明产品动作,不能证明这个战略已经取得长期商业成功。
▍Adobe:生成变便宜以后,守住可编辑的专业生产
生成图片和视频,已经是AI最先商品化的能力之一。
如果Adobe只是比其他模型多一个生成按钮,它很难继续维持专业软件的价值。模型会进步,生成成本会下降,用户也可能直接在ChatGPT或Claude里提出需求。
Adobe的选择是把AI入口接进来,也把自己的专业能力开放出去。
Adobe在2026年6月宣布,将Creative Agent扩展到Firefly、Photoshop、Premiere、Illustrator、InDesign和Frame.io等产品,并把创意工具带到多个外部AI平台。其Run-Workflow MCP文档显示,Claude Code、Claude Desktop和Cursor等兼容客户端可以发现、选择并执行Firefly Creative Production工作流。
这些是已经发布的产品能力。至于用户是否因此更愿意长期付费、这些能力是否形成新的增长,现有公开资料还不能证明。
Adobe争取占据的,不只是“生成第一张图”,而是从创意、编辑、复用、协作到交付的专业生产过程。
通用AI可以生成一个结果,但真实商业内容还要修改、版本化、套用品牌规范、批量生产、审核并进入不同渠道。Adobe能不能继续值钱,取决于这些专业工作是否仍然更适合在它的体系里完成,而不是取决于它有没有自己的大模型。
▍Intercom:离开原来的软件,也可以出售专业结果
传统客服软件通常以席位和软件套餐为主要收费单位。客户购买一套Helpdesk,再让客服人员在里面工作。
Fin正在尝试把购买单位从“一个软件席位”改成“一个已经发生的客服或销售结果”。
Intercom的官方资料显示,Fin可以接入Salesforce、HubSpot、Freshdesk和Freshchat等外部系统,读取知识、处理对话、遵循分配规则,并把需要人工处理的事项交还原系统。使用外部Helpdesk的客户可以不购买Intercom套餐,官方当前公开价从每个outcome 0.99美元起,无席位费用,但存在最低承诺。
这里也需要避免一个过度简化:Intercom定义的outcome不只有“问题解决”,还包括按预设流程完成的人工交接、销售线索筛选等;不同结果价格也可能不同。因此,更准确的说法是“按定义明确、可计量的结果计费”,而不是笼统的“按成功解决收费”。
这意味着,一家成熟软件公司积累的专业理解,不一定只能留在原来的产品里。它也可能被重新封装成一个跨平台、按结果购买的专业Agent。
但这条路同样存在挑战:如果底层模型和通用Agent很快掌握同样的客服能力,Fin凭什么长期保持更高解决率、更低成本和更强责任能力?按结果收费改变了收入单位,也把产品真正有没有创造结果的问题推到了台前。
“不可绕过”不是一句自我安慰
面对AI冲击,软件公司经常会列出一长串优势:数据、客户、品牌、工作流、Know-how、权限和历史积累。
这些资产可能重要,却不会天然变成壁垒。
历史数据可能被导出,工作流可能被复制,Know-how可能被模型吸收,接口也可能被新系统重建。客户暂时没走,也可能只是因为合同没到期、迁移太麻烦,或者替代产品还不够成熟。
判断一个位置是否真正成立,可以做一次极限测试:
假设客户已经拥有一个足够强的通用Agent,它能理解需求、迁移资料、调用工具,也能按需要开发新的Agent。客户完成这项工作,为什么还必须让你的系统参与?
答案至少要经得住四个追问。
第一,它是不是完成结果真正需要的环节,而不只是客户过去用习惯了?
第二,它保存的状态、规则和责任,是不是被组织正式认可,不能靠重新生成一份文件替代?
第三,每完成一次工作,是否让下一次结果更好、成本更低,形成持续反馈?
第四,新方案带来的收益,够不够覆盖迁移实时状态、权限、连接、协作方式和责任体系的成本与风险?
迁移困难本身也不是客户价值。客户留下,如果只是因为数据难导出、或者换系统太痛苦,那只是暂时锁定。一旦替代方案足够好,这种“壁垒”反而会加速客户离开。
真正稳固的位置,是客户留下,不仅因为换掉你很难,也因为继续用你能得到更好的结果。
软件公司未来可能走向四种位置
AI继续进步以后,软件公司大致会向四种位置分化。
第一种,退化为一个随时可以被替换的功能。
如果产品主要生成普通结果,价值建立在界面、模板和标准流程上,通用Agent很可能把它折叠进一次对话。
大量通用写作、基础作图、流程图生成、简单报表、模板化营销素材、表单和网页搭建工具,都可能有一部分能力落到这里。部分Martech工具如果主要完成文案改写、海报生成、线索清洗,部分低代码产品如果主要生成页面和表单,也会面临相同压力。
这不代表这些产品马上消失。它们可以凭体验、价格、流量和效率继续经营,也可以成为Agent调用的组件。但如果客户真正买的只是一个标准结果,原来的独立入口和操作过程,就很难继续支撑高溢价。
第二种,成为专业工作的组织者。
它不仅生成结果,还理解专业对象、处理例外、组织协作、保留可编辑过程,并能对结果进行验证。
专业设计和作图工具如果承载图层、组件、版本、品牌规范、审核和多渠道交付,就属于这一类;研发管理、项目协同、招聘培训、营销自动化和客户服务软件,如果真正组织多人分工、例外处理、审批交接和结果验收,也可能站到这里。低代码平台如果不只是生成页面,而是长期承载跨部门流程和业务规则,同样更接近专业工作的组织者。
这个位置比一次性生成更深,但仍然可能被复制。如果所谓专业流程,只是几张固定表单和一套能说清楚的步骤,强Agent很快就能重新搭一遍。它必须进入真实协作和持续运行,才有机会留住价值。
第三种,提供专业事实、语义或资格证据。
这类软件不一定直接完成付款、发货或发布,却可能降低一项重要决定的不确定性。
BI和数据分析软件可能维护企业正式采用的收入、利润和客户口径;数据治理工具可能维护数据目录、血缘和质量规则;HR和培训软件可能保存考试、认证和上岗资格;财务分析和风险软件可能提供预算口径、风险评分和审计证据;Martech工具可能维护客户身份、渠道归因和营销效果口径;专用行业软件还可能持续维护外部身份、关系、规则和专业知识。
这些能力可以有明确客户价值,但默认不构成不可绕过的位置。通用入口、数据平台、HR平台或企业自建系统,都可能生成、承载或迁移同类语义、评分和记录。入口甚至可以把这些能力直接做进自己的平台。
只有当一套事实、口径、标准或资格被组织或外部权威正式采用,持续更新,被多条真实工作链依赖,而且替换时需要重建治理、历史连续性、权限、审计和责任,原系统才可能继续被调用。即便如此,客户必须保留的也可能只是这套被认可的对象,而不是最初提供它的厂商。
因此,BI里的指标语义、培训软件里的资格记录,以及其他认知型软件的观测与专业数据,目前最多是候选价值来源。不能因为产品已经拥有这些能力,就推导客户必须依赖当前厂商。指标可能被重建,记录可以迁移,评分可能与真实表现无关,上游平台也可能自己下场。
第四种,成为Agent时代的业务基础设施。
用户未必打开它,但Agent仍要从这里读取正式状态、执行真实动作并留下责任记录。
当CRM保存企业正式认可的客户、商机、合同和跟进状态,当ERP维护商品、订单、采购、库存和履约,当财务软件承载总账、凭证、结算、税务和审计,当HR核心系统维护员工身份、组织关系、薪酬和权限,它们就更接近这一层。生产数据库、数据仓库、支付系统以及真正执行审批、开户、资源配置和跨系统操作的低代码平台,也可能成为Agent必须调用的基础设施。
这里的关键不是产品属于CRM、ERP还是数据库,而是组织是否真的规定它是正式状态来源,以及它能否可靠地完成动作、处理权限、记录异常并承担审计责任。
这四种位置没有天然高低。一个被广泛调用的专业能力,也可能成为很好的生意;一个掌握大量数据的权威系统,也可能因为封闭、昂贵、体验差而被整体换掉。
公司最终能站到哪里,还取决于客户、产品、渠道、交付能力和竞争格局。识别到一个高价值位置,不代表自己天然有资格占住它。
同一种软件也可能同时横跨几个位置。CRM里的邮件生成可能只是第一种,销售协同可能是第二种,正式客户和商机状态则可能是第四种;BI里的自动画图可能是第一种,被企业治理和持续使用的指标语义可能是第三种;作图工具的一键出图可能是第一种,而包含版本、多人审核和专业交付的生产过程可能是第二种;低代码平台生成一个页面可能是第一种,长期运行一条带权限、异常和正式状态变更的业务流程则可能进入第二种或第四种。
所以,不要根据“我们是一家CRM公司”或者“我们做BI”,就直接判断位置。要回到一项具体工作,看客户到底依赖你完成哪一段。
先别判断整个公司,先拆一项客户工作
AI时代最容易犯的错误,一种是把终局当成今天,另一种是拿今天否定终局。
老板不需要准确预测十年后的软件形态。更现实的做法,是先选一项高频、愿意付费、失败代价明显的客户工作,只回答三个问题:
第一,客户真正购买的结果是什么,哪一段已经有付款、复用或结果证据?
第二,如果通用Agent拿走入口和生成能力,客户今天和未来最强的替代方案是什么?
第三,客户完成这项工作时,是否仍要依赖我们的持续事实、专业语义、资格证据、权威状态、授权行动或结果反馈?即使存在这个位置,为什么是我们有机会占住?
答案不同,企业的动作也不同。原来的功能正在贬值,就要收缩或迁移;入口正在迁移、专业能力仍被需要,就该主动成为Agent能调用的能力;客户需要完整的专业过程,就继续把工作做深;如果过去的付费理由正在消失,又找不到新的价值位置,就该停止用研发投入去掩盖证据不足。
具体怎样拆工作、比较替代、设计验证,不必全塞进这篇文章。它更适合做成一套能反复用、持续改的工具。
如果你想检查自己的产品
我把上述方法整理成了一份可以直接填写的飞书工具:
《AI时代,你的软件未来靠什么继续被需要?|产品价值自检指南》
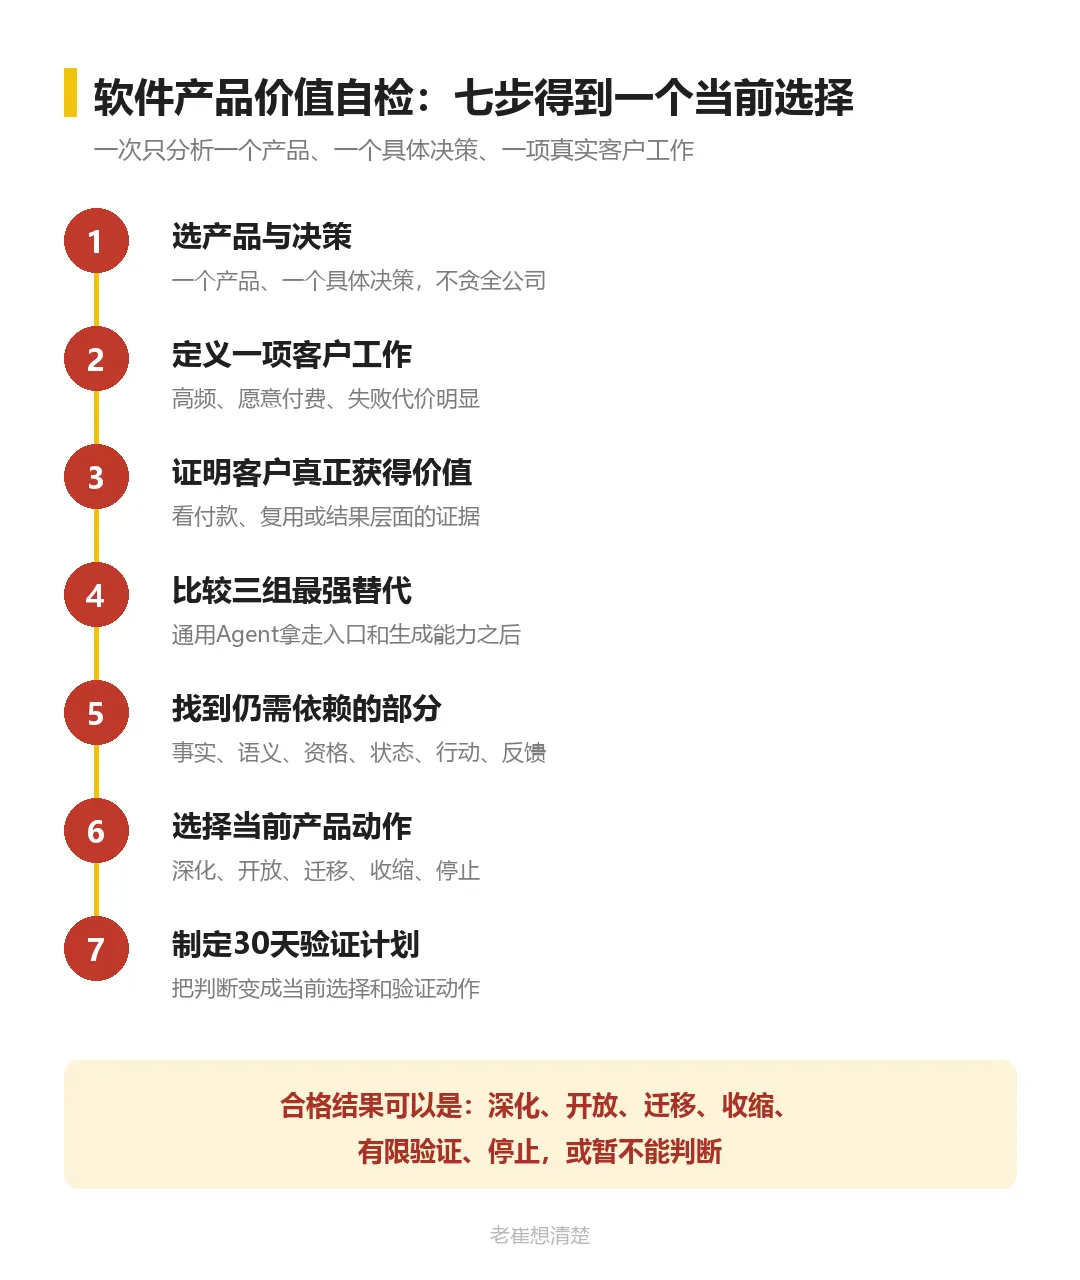
它不是给软件打一个“会不会被替代”的分数。使用者先选一个产品、一个具体决策和一项客户工作,再沿七步判断客户价值、三组最强替代、客户仍需依赖的部分、以及公司有没有机会占住这个位置,最后形成一个当前选择和30天验证计划。
为了降低第一次使用的门槛,指南提供20分钟快速版、60—90分钟完整版、团队讨论版和AI辅助版,并用一个虚构产品贯穿示范每项怎么填。
指南也附带两轮AI任务指令。第一轮只让ChatGPT、Claude或Codex审计事实、冲突和证据缺口;资料补齐后,第二轮才生成初诊。证据不足时,合格答案应该是“暂不能判断”,而不是替公司编一个听起来很漂亮的新定位。
如果准备实际使用,可以点击文末的“阅读原文”进入工作台。
软件可能是最早完整经历这场变化的行业,但不会是最后一个。
专业服务、教育、设计、制造和零售,最终都会面对相似的问题:当知识、生成和部分判断变得越来越便宜,客户到底还愿意为什么付钱?
AI不一定直接替代一家企业。
它首先重新分配的,是价值和议价权。
未来真正有价值的软件,未必是用户每天打开最多的软件。
它更可能是这样一种存在:用户把意图交给任何一个AI入口,最后为了把事情真正做完,仍然需要经过它。
“老崔想清楚”接下来会继续选真实公司和真实老板问题,公开检验这些判断:什么正在变便宜,什么仍然值得长期投入,什么只是今天看起来安全。如果你填完工作台后,真正难的仍是“该选哪一项工作、相信哪一类证据、下一步到底押什么”,这正是我们可以继续一起想清楚的地方。
资料来源
1. Shopify:Millions of merchants can sell in AI chatswww.shopify.com/news/agentic-commerce-momentum
2. Shopify Help Center:Selling on ChatGPThelp.shopify.com/en/manual/online-sales-channels/agentic-storefronts/chatgpt
3. Shopify:Agentic commerce for every developerwww.shopify.com/news/spring-26-edition-dev
4. Adobe:Creative Agent across Firefly and Creative Cloudnews.adobe.com/news/2026/06/adobe-unveils-major-expansion
5. Adobe Help:Run-Workflow MCP overviewhelpx.adobe.com/firefly/web/work-with-enterprise-features/creative-production/run-workflow-mcp-overview.html
6. Intercom Help:Fin for platformswww.intercom.com/help/en/articles/10118495-fin-for-platforms-explained
7. Intercom Help:Fin and Intercom planswww.intercom.com/help/en/articles/9061614-fin-and-intercom-plans-explained
8. Intercom Help:Fin AI Agent outcomeswww.intercom.com/help/en/articles/8205718-fin-ai-agent-outcomes