ARTICLE · 1074535
专利领域 AI 工具(智能体 / MCP / Skills)市场分析报告
一、核心结论(BLUF)
一句话判断:专利 AI 已从"问答工具"进入"可编排、可嵌入工作流的专用智能体"规模化落地阶段
- 市场拐点已至:
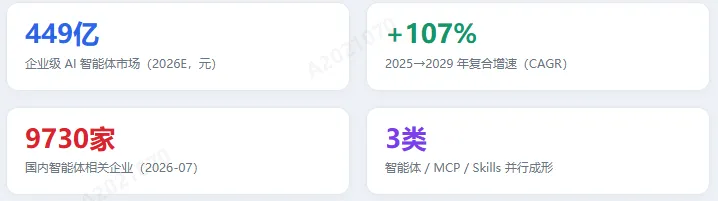
2026 被称为"智能体规模化落地元年",整体企业级 AI 智能体市场 2026E 449 亿元、2029E 3320 亿元(CAGR 107%)。专利 AI 为其高价值垂直子集,但缺乏单独公开口径,需用"整体市场 + 垂直玩家用户数"交叉评估。 - 三类形态并行 + 两层梯队:
① 智能体——商业平台(智慧芽 1.5万+企业客户/50万+用户)与官方矩阵(苏州 6 体、深圳深知保2.0 已服务 3800+、南京理工等)双线爆发;② MCP——智慧芽 20+ 专用 Server 领跑,Minesoft 企业级、Apify 按量计费标志"数据即接口"商业化;③ Skills——智慧芽平台 + GitHub 上 8+ 开源"中国发明专利撰写"技能。从玩家梯队看,35 款样本与研究报告口径一致地分为「头部/代表性」(23 款:智慧芽、国知局系统、科睿唯安 IPOne、PatMind、黑马、合享、钽宝、IPGET、佰腾、大为等已具规模或背靠大厂者)与「新势力」(12 款:2026 新发或官方/高校新矩阵,星河智源、苏/深/琼/常矩阵、点铁成金 Agent 等)(见图 4b)。 - 用户规模梯队清晰:
头部平台 1.5万企业 / 50万专业用户 → 成长型(专小犀 2万+个人+100机构)→ 官方普惠(深知保 3800+、苏州 1032 次)→ 海外(Solve 400+ 企业、ARR 10×);该规模序与图 4b 的"头部/代表性 vs 新势力"两层梯队对应。 - 政策顺风:
国知局 2025-12"人工智能+知识产权公共服务 18 类场景"名单直接驱动苏/深/琼/常/南理工密集落地;2024-12"AI 辅助撰写不得列发明人"新规已内嵌进开源 Skills 合规清单。 - 关键风险:
底层模型商品化 + 开源 Skill 拉低下端价格 + AI 幻觉与合规披露要求,使"草稿生成"贬值、"策略+授权判断"增值。
二、关键数据图表
图1 · 企业级 AI 智能体市场规模
单位:亿元(元)|来源:央视财经/华源证券测算 2026-06
专利 AI 为垂直子集,无单独公开口径,以整体市场交叉呈现。
图2 · 专利服务产业底座
截至 2025-2026|来源:国知局、代理师协会、企查查
2025 发明专利申请代理量 169 万件+;智能体相关专利 2025 同比 +143%。
图3 · 三大技术形态生态广度(样本计数)
商业智能体平台 / 官方·高校矩阵 / MCP 连接服务 / Skills / 传统 AI 演进
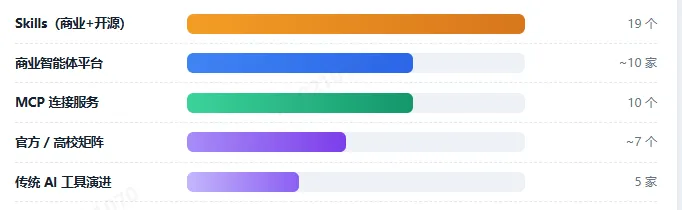
注:形态间有重叠(如智慧芽同时是智能体+MCP+Skills);计数基于本报告样本,非市场全量。
图4 · 用户规模梯队(代表性玩家)
按已披露客户/用户数排序(条形为相对示意)
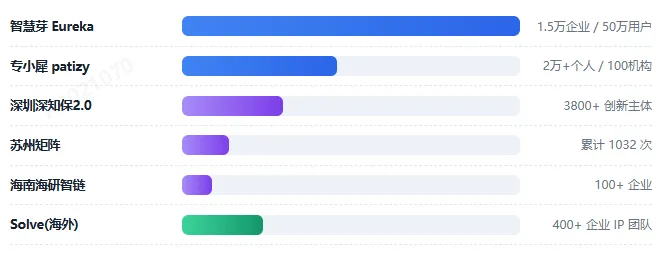
头部平台用户量级显著领先;官方矩阵以"免费普惠"快速起量,验证公共服务需求刚性。
图4b · 代表产品梯队总览(头部/代表性 vs 新势力)
35 款样本按"成熟度 / 影响力"分两层
头部 / 代表性产品(23 款)
智慧芽 Eureka知擎智能 GOATPATENT国知局智能审查系统专小犀 patizy蓝灯鱼 芯智写/OA精灵知产力权大师知产宝专利云脑专加瓦唯德 PatMaster中知慧海 PatSea知得失科睿唯安 IPOnePatMindSolve IntelligenceAnkar黑马 Himmpat合享 incoPat钽宝 TanbaoIPGET佰腾 AI小佰灵大为 innojoy
新势力产品(12 款)
星河智源 星智Agent苏州矩阵(6体)南京理工矩阵深圳 深知保2.0海南 海研智链常州 常小知/智小擎聚思睿 JOINNOVATION赛伯派 Patpilot苏州工业园区 知小助NLPatentPatentPal点铁成金 Agent
头部/代表性=已具规模、背靠头部平台或全球大厂;新势力=2026 新发、规模起步的 AI 原生产品或官方/高校/园区新矩阵。老牌检索厂商(黑马/合享/钽宝/IPGET/佰腾/大为)AI 化后归入头部/代表性层;另含 2 个海外 MCP 参照(Patent Connector、Ipnex)。点铁成金 Agent 为 AI 原生新进入者且已沉淀可复用 Skill 资产(见 图6)。
图5 · 应用场景覆盖度
11 类高频场景(● 已规模落地 / ◐ 成长中)
| ●成熟 | |
| ●成熟 | |
| ●成熟 | |
| ●成熟 | |
| ●成熟 | |
| ●成熟 | |
| ◐成长 | |
| ◐成长 | |
| ◐成长 | |
| ●成熟 | |
| ◐成长 |
撰写/检索/OA/FTO 已验证降本(2天→1小时、检索时间降 73%);转化与维权仍依赖专家。
图6 · MCP / Skills 双层生态
连接层(数据)+ 技能层(工作流)
MCP 连接层(让智能体直连数据)
智慧芽 20+ ServerMinesoft 商业级KIPRIS(韩)Patent Connector(EPO)Ipnexpatent-client-agents@ipable/mcpApify 按量 $50/1k
Skills 技能层(可复用工作流)
智慧芽 Eureka Skillsfree-patent-searchpatsnap/skillshandsomestWei(~3000★)cn-patent-drafter(CNIPA合规)jaccen/AI-Copyrightrepo2patentopenclaw点铁 4款技能
趋势信号:MCP 已从"概念"走向可计费商业接口;开源 Skills 高度集中于中国发明专利撰写且内置 CNIPA 2026 合规自检。
三、趋势判断
① 形态进化:问答 → 业务办理
官方智能体已从"检索问答"升级为实办业务(深圳深知保2.0 完成专利预审备案、商标辅助审查,服务 3800+)。智能体价值重心从"给答案"转向"办成事"。
② 接口标准化:MCP 成数据商业层
Apify 按 $50/1000 次、Minesoft 企业级 MCP 印证"专利数据经标准协议被程序化调用"已具商业闭环。数据质量(归一化申请人、翻译、法律状态)成为护城河。
③ 技能社区化:中国撰写合规化
GitHub 上 8+ 开源 Skills 主攻"中国发明专利撰写",将 CNIPA 2026 规范与 2024-12 AI 新规写进自检清单。降低合规门槛,但抬高"草稿→授权"的专业服务价值。
④ 价值上移:编排 > 模型
多智能体编排(工作流架构)比底层模型更难复制,成为可构成商业秘密的核心层(对抗式架构、门禁检查点)。
⑤ 普惠化:公共服务免费落地
国家局 18 类场景名单驱动苏/深/琼/常/南理工密集上线,免费降低中小企业使用门槛,同步压缩低端撰写价格。
⑥ 安全分化:本地化护城河
知擎智能桌面主机、私有化部署对应大厂通用平台无法满足的数据安全诉求,成为政企/敏感技术客户的差异化选择。
四、行动建议(按角色)
如果你是 · IP 服务机构 / 专利代理所决策者
- 短期(0-3月):
将 AI 撰写 / 查新 / OA 智能体嵌入现有工作流,把人力从"写草稿"转移到"策略 + 授权判断",规避价格穿透。 - 能力补齐:
优先接入智慧芽开放平台 20+ MCP Server 或 PatSnap MCP,快速获得研发情报 / FTO / 景观分析能力;评估本地化部署满足客户数据合规。 - 商业模式:
从"按件计费撰写"转向"AI 提效 + 高价值顾问(布局/诉讼/转化)"组合收费。
如果你是 · 企业 IPR / 研发管理者
- 内部赋能:
用 MCP 把专利情报接入内部 Agent(Claude / Cursor),实现 FTO / 竞情"随叫随到";法律/商业决策优先选有数据质量背书(PatSnap、Minesoft)的服务。 - 降本试点:
试用官方免费矩阵(苏州防侵权 / 深圳预审 / 南京理工价值评估)做转化对接与侵权预警。 - 研发前置:
用 TRIZ / 技术挖掘智能体把方案生成从 1-2 周压缩到小时级,缩短研发周期 30-50%。
如果你是 · 投资人 / 战略规划
- 三条高价值线:
① 多智能体编排平台(工作流即壁垒);② 企业级 MCP 数据层(Minesoft 模式,订阅/按量);③ 合规化中国专利撰写 Skills(社区已验证需求,商业化为机会点)。 - 警惕信号:
底层通用模型商品化、开源 Skill 拉低下端价格、合规与幻觉风险导致的责任归属不清。 - 关注指标:
ARR 增速(参照 Solve 10×)、企业客户数、数据覆盖广度与归一化质量、是否具备私有化能力。
五、风险与合规红线
合规披露2024-12 新规:AI 辅助撰写不得列发明人;美版权局要求 AI 参与度披露。对外提交文件须人工把关与披露。
数据主权涉敏感技术的企业优先本地化(知擎主机、私有化部署),避免核心 IP 流入公有云训练。
AI 幻觉法律/商业决策须以权威、归一化数据为准;开源 Skill 输出为草稿级,授权判断与权项范围仍需代理人。
能力边界:开源 Skills 多需 Python/Node + Playwright 本地环境;部分海外 MCP(如 USPTO)2026 中 API 不稳,不宜作为唯一数据源。
数据来源:央视财经/华源证券、企查查、国家知识产权局、代理师协会、智慧芽官网/爱企查/彭博、知擎智能、南方+、科技墙白皮书、IPRdaily、Clarivate、苏州市政府/新华日报、Artificial Lawyer、LobeHub、GitHub(patsnap/mcp, patsnap/skills 及开源 Skills 生态)、Minesoft、Apify、KIPRIS、patent.dev、IPNex。另补充核验:高校试用通知/协会简介(黑马)、中国知识产权报/incoPat-Lite(合享)、tanbaoai.com(钽宝)、ipget.cn(IPGET)、diantietech.com/skillhub(点铁)、baiten.cn(佰腾)、同济大学图书馆/大为官网(大为)。说明:市场规模口径为"企业级 AI 智能体"整体市场,专利 AI 为其垂直子集,缺乏单独公开口径;海外及部分开源项目为用户补充清单所列,已尽量以公开资料交叉核验,部分用户数为厂商披露,存在统计口径差异。本简报仅供管理层决策参考。