ARTICLE · 1097033
红杉闭门会:AI 不再卖软件,开始卖“结果”了
红杉合伙人对着出资人讲了一场不对外的推演。听完你会发现:真正被改写的,不只是软件行业。
本文根据红杉资本全球合伙人帕特·格雷迪(Pat Grady)面向波士顿学院投资委员会的一场闭门分享重新梳理、改写,时间截面为 2026 年 9 月。
假设你开了一家二十人的报税事务所。
十年前,软件公司上门推销,卖给你的是一套报税软件:一年几万块,功能很多,但活儿还得你的会计自己干。
今天,另一类公司上门了。它不卖软件,它说:“你把客户资料给我,我把报好的税表还给你。按单收费。”
这两次推销之间的差别,就是红杉合伙人帕特·格雷迪这场闭门分享的全部核心——从“交付软件”,到“交付结果”。
听众不是公众,而是手握真金白银的机构出资人(LP)。所以这场分享没有鸡汤,只有几个很硬的问题:市场到底有多大?钱在往哪儿流?泡沫长什么样?
我把它拆成六个判断,逐一讲清楚。
01 这一次,AI 抢的是服务业的市场
过去三十年,科技公司的主战场叫“软件市场”。无论是卖办公套件、客户管理系统还是云服务,本质上都是把工具卖给干活的人。
但格雷迪提醒出资人:AI 正在绕过“工具”,直接切入“干活”本身。
这意味着对标的不再是软件预算,而是律所、会计所、咨询公司、外包团队拿走的那部分钱——专业服务市场。它比软件市场大一到两个数量级。
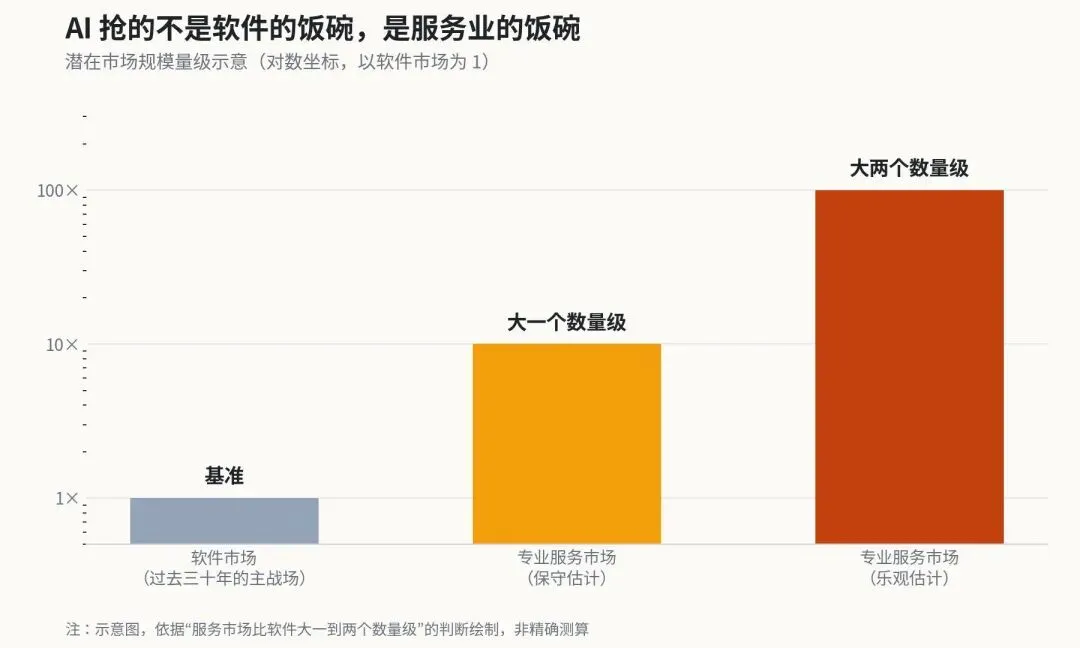
图1|潜在市场规模量级示意
换个更直白的说法:一家公司每年花在软件上的钱,可能只有花在“请人干活”上的零头。以前软件只能分走零头,现在 AI 瞄准的是整块蛋糕。
这就是为什么今天的估值看起来“不讲道理”——投资人估的已经不是一家软件公司,而是一家可能吞下一个服务行业的公司。
02 为什么说这次和互联网不一样
很多人习惯把 AI 类比成“下一个互联网”。格雷迪的看法恰恰相反。
回头看,个人电脑、局域网、互联网、云计算,这几轮浪潮做的其实是同一件事:让信息跑得更快、更远。它们是“搬运工”。
而这一轮,AI 做的是另一件事:让信息被理解、被加工、被重新组合。它是“加工厂”。
打个比方:过去几十年,我们一直在修路、修高速、修港口,货物越运越快;而现在,是工厂本身换了一种生产方式。这种级别的底层变化,上一次出现还要追溯到半导体集成电路诞生的年代。
还有一点不同:这次扩散得格外快。
原因不神秘。云计算起步时,全球上网的人还不到一亿;智能手机普及时,每个人都得先掏钱买一台设备。而今天,网络和终端早已铺满,AI 只要跨过“好用”这道门槛,几乎不需要再等任何基础设施。
回看这几年,行业走过了三级台阶:
三级台阶走完,格雷迪的判断很干脆:AGI 已经不是一个假设,而是一个产业事实。年初红杉说“2026 是 AGI 元年”时还有人争论,到秋天,这几乎成了投资圈的共识。
但对创业者来说,这里藏着一个推论:你脚下的地基,还在一直移动。
03 顶级实验室,已经不怎么谈 AGI 了
如果你走进最前沿的几家大模型实验室,会发现研究员们聊的已经是下一站。
一个是 ASI(超级人工智能);另一个是 RSI(递归式自我改进)——让模型自己参与写下一代模型的代码、跑测试、改架构,形成一个自己给自己升级的闭环。
一旦这个闭环真的转起来,技术进步可能从“爬坡”变成“起飞”。这也是为什么,研究者会严肃讨论失控风险,Anthropic 联合创始人达里奥·阿莫代伊等人也在公开呼吁全行业校准前沿研发的节奏。
落到工程和生意层面,实验室里有四件事已经相当确定:
04 鸿沟里藏着的,是应用层的金矿
模型“能做到”的,和企业“真正用上”的,中间隔着一段不短的时间差。格雷迪管它叫“技术扩散鸿沟”。
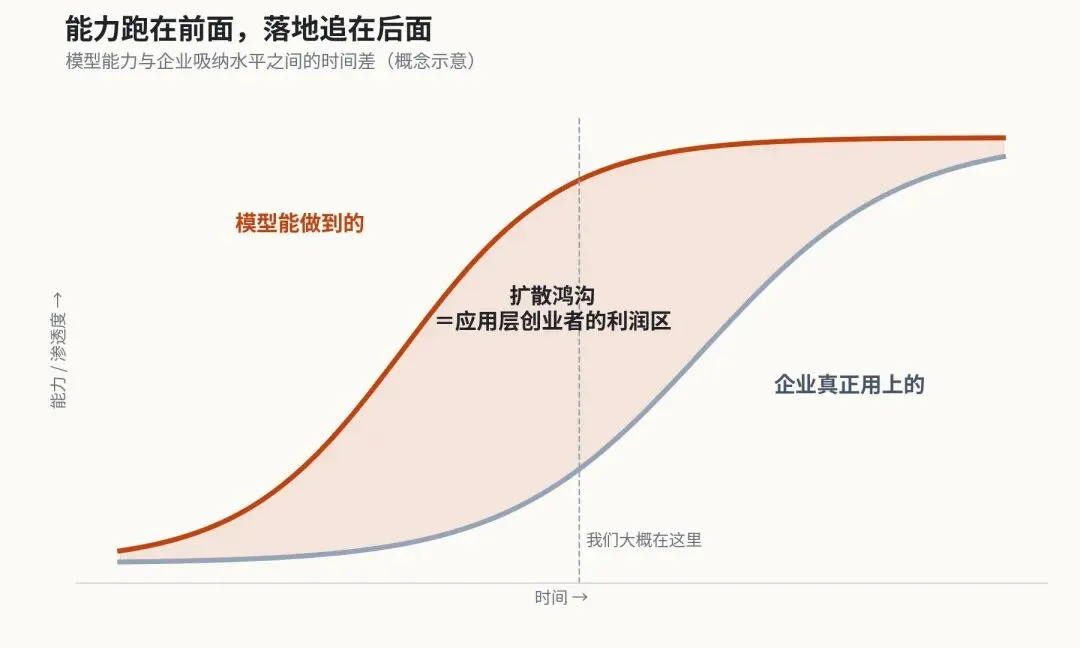
图2|技术扩散鸿沟示意(作者自制)
对大模型公司来说,这是一段焦虑的等待期;但对应用层创业者来说,这段鸿沟就是利润区。谁能把模型能力翻译成企业能直接签字验收的结果,谁就能赚到这段时间差的钱。
哪里的金矿最厚?答案是高价值知识工作:写代码、做安全、医疗专业服务、金融投行、审计合规……每一个门槛高、容错低的垂直领域,都有机会长出一家百亿美元级别的公司。
更深一层的变化在于:过去十几年,每个行业都有一套“账本系统”,记录客户、员工、工单,谁掌握了账本,谁就掌握了企业。而新一代的账本,正在以 AI 为中枢重新长出来。它不只记录发生了什么,还会参与判断下一步该怎么做。
格雷迪还提到一类有意思的公司:它们并不追求“什么都会”,只把一件事做到极致。
比如,企业里大量看似复杂的模型调用,拆开来看其实只是在做选择题——这封邮件该转给谁?这笔交易要不要拦?这份合同属于哪一类风险?把这类“判断”单独拎出来、用极度精简的架构去做,单次成本能压低约 100 倍,收入曲线也随之陡峭得反常。
这给人的启发是:在 AI 时代,最值钱的未必是“会干活”,而是“判断得又准又便宜”。
那么,能在应用层活下来、活得好的公司长什么样?格雷迪总结了三个共同点。
第一,自己握住智能底座。越来越多公司把核心任务从闭源大模型的 API 上搬下来,在开源模型上做深度后训练。道理很朴素:通用大模型要照顾所有人,而你的业务只需要在一件事上做到最划算。
第二,靠长板而不是补短板。底层技术每几个月就换一代,产品也得跟着不停推倒重来。这类公司不再让一个庞大团队慢慢对齐,而是让极少数顶尖的人带着整个业务往前冲。
第三,组织像一张网,而不是一座金字塔。层层汇报的管理方式让位给以智能体为信息中枢的协作网络,一家公司可能只有很少的人,却能跑出过去一个大部门的产出。
05 硬币的另一面:有人买单,有人出局
技术跑得越快,代价也来得越快。格雷迪没有回避这些副作用:
说到底,这是任何一次生产力革命都绕不开的账:蛋糕在变大,但怎么切,没有人能置身事外。
06 钱在发烧:一种新的泡沫形态
最后说资本。过去一年,AI 资产的定价两极分化得厉害。
为了在过热的市场里平衡风险,早期项目流行起一种“两步走”融资:先让真正帮忙建公司的机构入场,再让只出钱的财务资本进来。前者负责陪跑,后者负责加弹药。
红杉分享的交易样本里,这个节奏非常清晰:第一步,共建型机构以相对合理的价格领投,投后估值大约在 1.1 亿美元;业务一经验证,外部资金迅速涌入,把估值推到数倍乃至更高,部分样本的均值超过 30 亿美元。
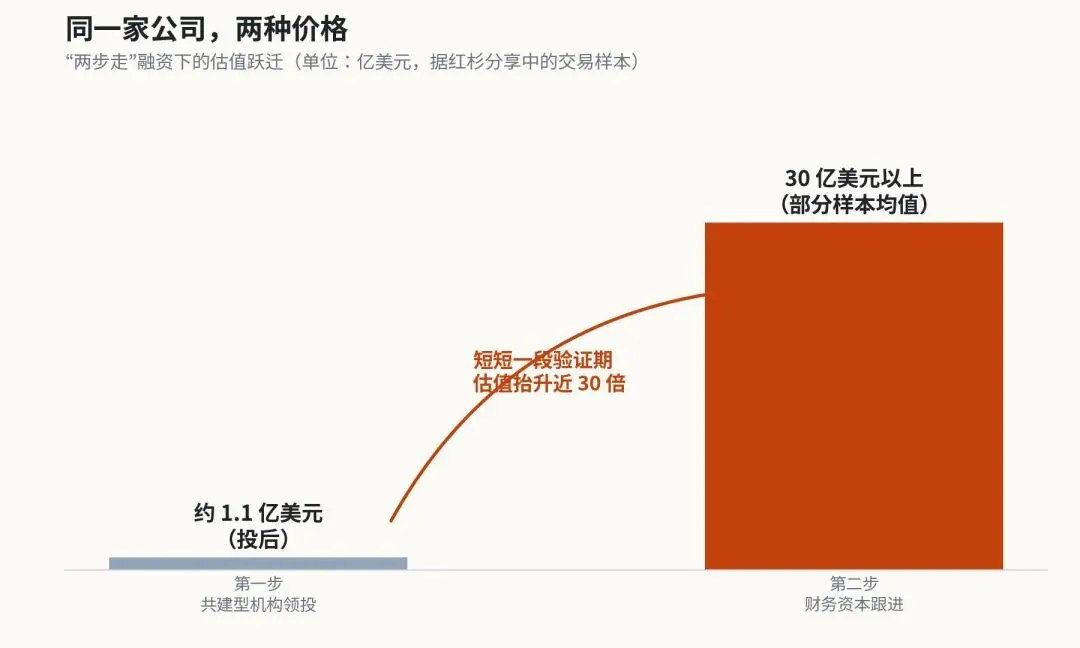
图3|“两步走”融资下的估值跃迁(作者自制,数据来自分享中的交易样本)
这说明两件事:一方面,市场对真正有壁垒的公司渴望到了极点;另一方面,价格里已经塞进了大量的流动性溢价。好公司当然值钱,但“值多少”这个问题,正在被情绪而不是现金流回答。
写在最后
没有人手里有一张确定的路线图,红杉也没有。
但有一条规律,在每一轮科技周期里都成立过:当一种关键生产要素的成本以数量级下降,而它的能力还在指数级上升时,产业的重新洗牌就不再是“会不会”,而是“多快”。
回到开头那家报税事务所。它的老板面前有两个选择:继续买软件、养团队;或者,把自己变成那个“交付结果”的人。
格雷迪说,全球商业的这次重构,才刚刚走到上半场。
留给每个人做选择的时间,可能比想象中短。