ARTICLE · 1098075
AI算力把变压器推到台前:一个被低估的电网设备赛道|再石分享
过去几年,AI产业的聚光灯几乎都打在GPU上。
人们讨论模型有多大、算力有多强,也讨论一座数据中心能塞进多少张GPU。但在机房之外,还有一套很少出现在AI新闻头条里的设备,正在悄悄承受这轮算力扩张带来的压力:变压器、开关柜和配电系统。
变压器尤其值得注意。它是电力系统里最“没有故事”的设备之一。几十年来,它安静地站在电网与用电设备之间,完成电压转换。技术成熟、运行可靠、成本可控,也正因为如此,它长期以来几乎不需要成为讨论的主角。
但AI正在改变这种平静。当一排排高功率GPU被塞进数据中心,算力的增长最终都会以一种最朴素的形式落到现实世界:更多的电、更高的功率密度,以及更复杂的电力转换。数据中心面对的,也不再只是有没有足够的电,而是如何用更高效率、更小的空间,把越来越大的功率送到这些芯片面前。
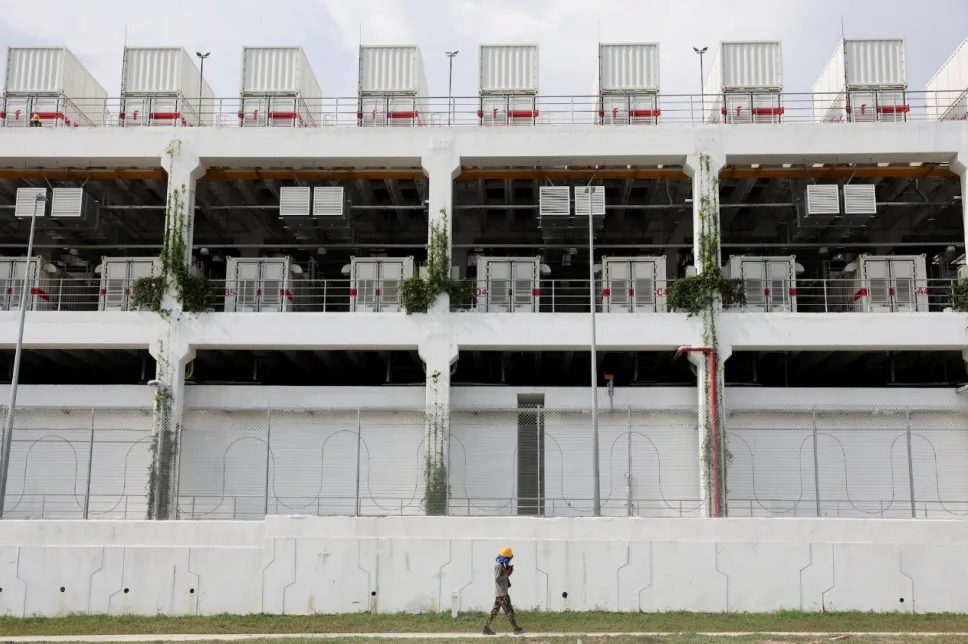
位于马来西亚柔佛州居銮的数据中心,东南亚发展最快的数据中心枢纽 图源|Reuters
这种变化已经开始传导到产业链。9月初,Reuters梳理全球数据中心基础设施市场时提到,韩国HD Hyundai Electric、中国金盘科技等电力设备企业正在受益于数据中心建设热潮;McKinsey预计,到2030年全球数据中心相关投资规模可能接近7万亿美元。与此同时,变压器等设备的供应趋于紧张,部分市场的交付周期已经拉长至数年。
如果只看这些,似乎只是AI热潮沿着产业链继续往外传:GPU需要更多电,数据中心需要更多电力设备,变压器也跟着紧俏。但实际可能不是变压器卖得更多了,而是AI正在改变电力系统对变压器的要求。这也把一种存在多年的技术路线重新推到了台前——固态变压器(Solid-State Transformer,SST)。
SST不是更好的变压器
而是不同的电力转换方式
SST之所以重新进入产业视野,并不是因为传统变压器突然失效了,而是因为数据中心正在探索一种不同的电力转换方式。
传统变压器依靠铁芯和线圈,通过电磁感应完成电压转换;这套技术已经经过长期验证,结构成熟、运行可靠,也形成了高度成熟的制造和供应体系。对于绝大多数电力应用而言,它依然是经济而稳妥的选择。SST则将功率半导体、高频磁性元件和控制系统引入其中,使电力转换从单纯的变压进一步延伸到整流、调压和双向功率控制。简单来说,传统变压器负责把电压变到合适的水平,SST则试图让电力转换本身变得更加主动和灵活。
这种差异,在正在受到关注的800V直流数据中心架构中尤为明显。传统供电系统需要经过变压、整流等多个环节,而SST可以将中压交流电转换为高压直流,并在一个设备中整合更多转换功能,从而简化电力架构。今年8月,Siemens与Reinhausen宣布合作开发面向AI数据中心的SST产品,计划将最高36kV的电网交流电转换为800V直流输出。Siemens表示,这种方案能够减少中间转换环节,并缩小电力基础设施的空间占用。
而功率电子技术带来的另一项变化,是对电力流动进行更快速、更精细的控制,并支持双向功率流。当储能、光伏等设备逐渐进入数据中心的能源体系,SST也就不再只是连接电网和负载的一个变压器,而开始成为电力系统中负责转换和调节的主动节点。
城市电线 图源|CNN
SST终于遇到了愿意为它买单的场景
SST已经被研究了十多年,真正长期没有解决的是一个更现实的问题:谁愿意为它多花钱?这是所有硬科技商业化最终都绕不开的问题。传统变压器已经可以完成绝大多数场景需要完成的工作。如果一个新设备只是把传统变压器做得更小、更智能,却要为昂贵的功率半导体、复杂的控制系统和新的制造工艺支付额外成本,那么它很难进入一个已经高度成熟的市场。
SST现在面对的,却是一个完全不同的客户——AI数据中心。对于普通工业设施而言,电力设备多占一点空间、损耗多一点电,可能只是成本表上的一个数字。但对于一座高密度的数据中心,电力系统和计算设备争夺的是同一块土地、同一份供电容量,也关系到整个项目能否按期上线。过去那些不值得单独花钱的性能,在这里开始有了明确的经济价值。这也是SST第一次真正遇到一个可能愿意为其技术溢价买单的场景。
McKinsey针对800V直流架构的分析显示,在特定假设下,相关方案可能带来约15%至18%的非IT基础设施资本支出下降,以及约8%至10%的年度能源相关运营成本下降。其模型还估算,10MW数据中心每个项目可能对应约400万至800万美元的资本支出节省。这个测算并不等同于SST已经实现的商业收益,但它至少说明:当数据中心规模足够大,电力系统的效率、空间和架构优化,已经可以被换算成一笔可观的账。
资本市场也开始给出回应。今年2月,SST初创公司DG Matrix完成6000万美元A轮融资,Heron Power完成1.4亿美元B轮融资。与此同时,Siemens与Reinhausen推进面向AI数据中心的800V直流SST方案,产业端也陆续出现客户测试和早期部署。
这些动作当然还不能证明SST已经找到了成熟的商业模式,但至少意味着,市场的态度正在发生变化:客户开始愿意为了电力系统的性能提升,支付过去并不存在的溢价。
真正值得看的不是“下一代变压器”
而是电力设备的技术升级
SST的出现,真正值得关注的或许不是变压器要换代了,而是一个更深层的变化:过去长期稳定的电力设备体系,正在重新面对技术创新。很长一段时间里,电力设备行业更看重可靠性、成本、和使用寿命,传统变压器技术成熟、运行稳定,也因此形成了相对稳定的产品格局。对于这样的成熟市场,新技术很难仅凭性能上的提升就获得大规模应用。
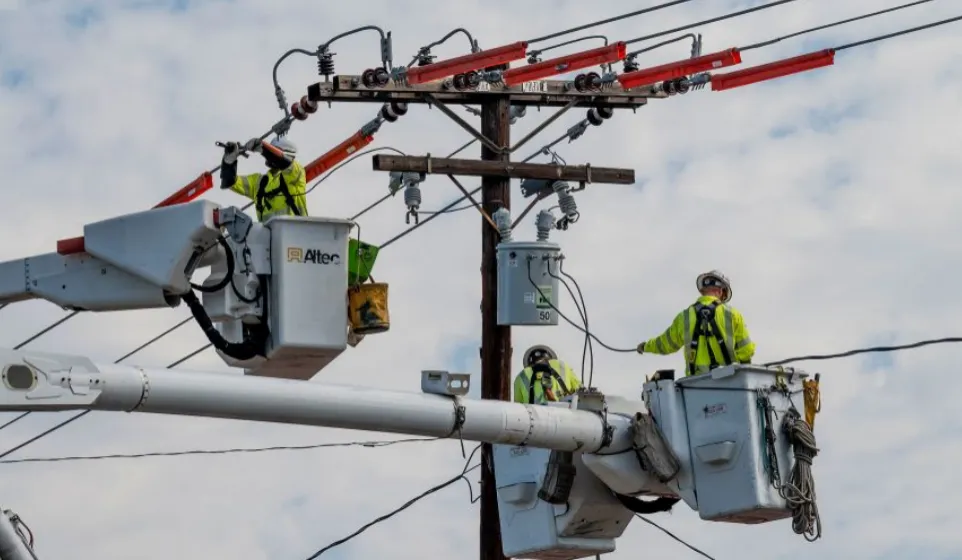
工人更换变压器 图源|CNN
但今天,电力系统正在变得越来越复杂。新能源让电力来源更加分散,储能改变了电力流动的方向,AI又让负荷的规模和变化速度不断提高。原本相对静态的电力系统,开始需要更多的转换、控制和响应能力。这也是为什么,SST的意义可能超出一款新型变压器本身,它代表的是电力设备从传统机电设备向电力电子设备演进。
当然,这并不意味着传统设备会迅速退出市场。恰恰相反,在大量成熟场景中,便宜、可靠依然是最重要的竞争力。真正发生变化的,是一些对效率、空间和动态控制更加敏感的新场景,开始为技术升级提供了切入口。SST能走多远,现在还没有答案。但它所处的这轮电力设备技术升级,已经值得被重新审视。
未来投资机会在哪里
从投资视角看,短期可以优先关注AI数据中心(AIDC)等高价值场景中的定制化SST方案;中长期则可观察功率半导体、高频磁材、控制算法等产业链上游环节,以及新能源并网、微网、储能协同等场景的技术落地。
把视角拉回国内,这条赛道对中国厂商并不陌生,甚至可能更友好。
中国拥有成熟的变压器制造产业链和规模化生产能力,这些既有优势有望降低SST从样机走向工程化应用的成本与门槛。公开信息显示,金盘科技2026年上半年数据中心新增订单同比增长超4倍,并已完成适配北美电网的13.8kV SST样机测试及海外送测,同时与国内云厂商合作推进SST在国内算力中心的应用。这也意味着,国内厂商面临的不只是SST增量市场的机会,也存在从传统变压器向新型电力电子设备延伸的国产替代空间。相比单纯押注某一家SST创业公司的终局,更值得关注的或许是那些能够将成熟的变压器制造能力与功率半导体、控制算法等新技术结合,并完成产品验证和客户导入的企业。随着SST从样机验证走向规模化应用,具备自主研发和供应链整合能力的国内厂商,有望在这一过程中获得更多市场份额。
风险同样值得关注。SST目前仍面临成本溢价、规模化降本节奏和长期可靠性验证等问题,传统电力设备巨头的进入也将提高创业公司的竞争门槛。此外,AIDC建设节奏的波动,也可能带来下游需求的不确定性。
SST的终局虽清晰,商业化节奏却仍长。行业主流判断是,在SST实现大规模商用之前,“变压器+整流”架构将作为中短期的过渡方案。相比直接采用SST,这类方案更多依赖成熟的传统设备和整流技术,可以较快适配800V直流配电,在满足AIDC新型供电需求的同时,也为SST争取工程化验证、客户导入和成本下降的时间窗口。SST的产业化并不是从传统变压器直接跳到全面替代,看待这一赛道,既要看清终局,也要尊重现实的技术与供应链节奏。
现阶段,与其押注“SST全面替代传统变压器”,不如关注它能否在AIDC等高价值场景中持续完成工程化验证,并逐步走向规模化应用。对于这个沉寂已久的电力设备赛道而言,这或许才是SST真正值得关注的地方。
参考资料
[1] Reuters. Not Just Nvidia: These Power and Cooling Firms Are Riding the Trillion-Dollar Data Centre Boom.
[2] McKinsey & Company. The shift to 800-volt DC at data centers: Implications for providers.
[3] Siemens. Siemens and Reinhausen Develop Direct Current Power Solutions for AI Data Centers.
[4] TechCrunch. DG Matrix Raises $60M to Make Data Center Power Smarter.
[5] TechCrunch. Heron Power Raises $140M to Ramp Production of Grid-Altering Tech.