当人工智能从"理解语言"走向"理解生命",生物医药正经历一场从经验试错到计算设计的范式迁移。过去一款新药动辄十年、十亿美元的漫长周期,正在被生成式模型、高通量闭环实验与数据飞轮重新压缩。
本序列聚焦AI与生命科学交汇处的八大核心赛道——从药物研发平台、蛋白质设计与生成式生物学,到基因编辑、合成生物制造、数字孪生、精准诊断、核酸递送与脑机接口——逐一梳理其技术底座、商业化路径与代表玩家,并进一步呈现赛道之间的交叉协同关系与横向对比。
我们试图回答一个核心问题:AI究竟在哪些环节真正改变了生命科学的成本曲线与可能性边界,而不只是停留在概念叙事。希望这份梳理能为研究者、投资者与产业从业者提供一份可对照的结构化地图。
1.赛道1:AI驱动的药物研发平台
2.赛道2:蛋白质设计与生成式生物学
3.赛道3:AI驱动的基因编辑与细胞工程
4.赛道4:合成生物学与生物制造
5.赛道5:个性化医疗与数字孪生
6.赛道6:AI精准诊断与液体活检
7.赛道7:mRNA/LNP与核酸药物递送
8.赛道8:脑机接口与神经工程
9.赛道交叉协同效应矩阵
赛道1:AI驱动的药物研发平台(AI Drug Discovery Platforms)
1.1 技术定义
利用人工智能(机器学习、深度学习、生成式AI、自然语言处理、量子计算)加速药物研发全流程——从靶点识别、先导化合物发现与优化、ADMET预测、临床试验设计到上市后监测。核心在于用计算替代部分湿实验,将传统10-15年/26亿美元的新药研发周期和成本大幅压缩。
1.2 核心子领域
子领域 | 说明 | AI靶点识别与验证 | 多组学数据整合,发现新靶点 | 生成式分子设计 | 从头生成具有理想药理学性质的分子(de novo design) | ADMET预测 | 吸收、分布、代谢、排泄、毒性预测 | 临床试验优化 | 患者分层、数字孪生对照臂、适应性试验设计 | 药物重定位 | 已有药物新适应症发现 | AI-CRO服务 | 面向药企的计算化学/生物学外包 |
|
1.3 市场阶段:成长期(已有上市药物进入临床后期,但尚未大规模商业化验证)
1.4 市场容量
年份 | 市场规模(亿美元) | 数据来源 | 2024 | ~35(AI in Biotech整体) | MarketsandMarkets | 2025 | 25.8(AI Drug Discovery) / 29(AI Drug Discovery Platforms) | Mordor Intelligence / Fact.MR | 2030E | 54.7(CRISPR+AI) / 62(AI Drug Discovery Platforms) | Fact.MR / MarketsandMarkets | 2035E | 125(AI Drug Discovery Platforms) / 227(AI in Biotech整体) | Fact.MR / MarketsandMarkets |
|
注: 不同数据源口径差异大。Fact.MR 2025→2035 CAGR 15.7%;Mordor Intelligence 2025→2031 CAGR 25.94%。保守取中位数。
1.5 核心公司初筛
Tier 1(平台级 / 潜在市值500亿美元+)
公司 | 国家 | 简介 | 估值/市值参考 | Isomorphic Labs | 英国(Alphabet/DeepMind旗下) | AlphaFold驱动的AI药物设计,与礼来(>\(17亿里程碑)、诺华(~\)12亿)、强生达成合作 | 未上市,隐含估值极高 | Schrödinger(NASDAQ:SDGR) | 美国 | 物理+ML计算化学平台,2025年与诺华$23亿合作 | 上市,市值~$30-40亿 | Recursion Pharmaceuticals(NASDAQ:RXRX) | 美国 | BioHive-2超算驱动的自动化AI发现平台,2025年与Exscientia合并为最大AI药企 | 上市,2026年估值~$18亿(合并后) | NVIDIA(NASDAQ:NVDA) | 美国 | BioNeMo平台,2026年与礼来$10亿共建AI药物发现实验室 | 上市,万亿级市值 |
|
Tier 2(赛道龙头 / 100-500亿美元)
公司 | 国家 | 简介 | 估值/市值参考 | Insilico Medicine | 中国/美国 | 端到端生成式AI平台,临床阶段管线(INS018_055 Ph2),2025年港交所IPO | 2026年估值~$33亿 | XtalPi(晶泰科技)(HKEX:2228) | 中国 | 量子物理+AI+机器人药物发现,XtalFold平台 | 2026年估值~$40亿 | AbCellera(NASDAQ:ABCL) | 加拿大 | AI驱动的抗体药物发现平台 | 2026年估值~$37亿 | Relay Therapeutics(NASDAQ:RLAY) | 美国 | 蛋白动态学+AI药物设计,临床阶段 | 上市 | Genesis Therapeutics | 美国 | 图神经网络分子预测,a16z支持 | ~$2.8亿估值 | Chai Discovery | 美国 | 分子结构基础模型(Chai-1/Chai-2),OpenAI支持 | ~$38亿估值 |
|
Tier 3(特色专精 / 10-100亿美元)
公司 | 国家 | 简介 | BenevolentAI(Euronext:BAI) | 英国 | NLP+知识图谱药物发现 | Atomwise | 美国 | 基于结构的AI虚拟筛选 | Iambic Therapeutics | 美国 | 物理信息神经网络药物设计 | Terray Therapeutics | 美国 | EMMI平台(130亿+靶标-分子相互作用数据) | Pathos AI | 美国 | AI驱动的肿瘤学药物开发 | Xaira Therapeutics | 美国 | AI原生药物发现,2024年$10亿A轮 | METiS Therapeutics | 中国 | AI驱动药物递送开发 | 深势科技(DP Technology) | 中国 | AI for Science,药物设计 | Enveda | 美国 | AI天然产物药物发现 | Deep Genomics | 加拿大 | RNA疗法AI平台 | ELRIG / 日本AI药物发现 | 日本 | 多家初创(如MOLCURE等) |
|
赛道2:蛋白质设计与生成式生物学(Protein Design & Generative Biology)
2.1 技术定义
利用生成式AI(扩散模型、蛋白质语言模型、图神经网络)、结构预测(AlphaFold/RFdiffusion)和计算生物学方法,从头设计自然界中不存在的新蛋白质,或优化现有蛋白质的功能(稳定性、结合亲和力、催化活性)。涵盖抗体设计、酶工程、基因编辑器设计、生物材料等。
2.2 核心子领域
子领域 | 说明 | 蛋白质结构预测 | AlphaFold3、ESM-3/4等级联模型 | 从头蛋白质设计(de novo) | RFdiffusion、Chroma等生成全新蛋白骨架 | 抗体/蛋白药物设计 | 生成式AI设计治疗性抗体 | 酶工程与生物催化 | 工业酶和生物催化剂的定向进化+AI | 基因编辑蛋白设计 | 设计新型CRISPR核酸酶、脱氨酶 | 蛋白质语言模型 | ESM、ProGen2等基础模型 |
|
2.3 市场阶段:早期→成长期过渡(AI蛋白设计子市场尚处早期,但蛋白质工程整体市场已成熟)
2.4 市场容量
年份 | 市场规模(亿美元) | 细分 | 数据来源 | 2024 | ~35(Protein Engineering整体) | — | Precedence Research | 2025 | 50.9(Protein Engineering) / 14.5-15.0(AI Protein Design) | 整体 / AI子市场 | Precedence / Spherical Insights / DataM Intelligence | 2030E | 88(Protein Design & Engineering) / 76.2(整体) | — | TBRC / Precedence | 2035E | 236(Protein Engineering整体) / 95-128(AI Protein Design子市场) | — | Precedence / DataM Intelligence / Spherical Insights |
|
注: AI Protein Design子市场CAGR 21-24%,远超传统蛋白质工程。
2.5 核心公司初筛
Tier 1(平台级)
公司 | 国家 | 简介 | 估值/市值参考 | Google DeepMind(Alphabet) | 英国 | AlphaFold系列开创者,蛋白质结构预测领域绝对领先 | 母公司万亿级 | EvolutionaryScale | 美国 | ESM-3/ESM-4蛋白质基础模型(150亿参数),唯一商业模型生成功能性GFP | 2025年融资$1.42亿 | Generate:Biomedicines | 美国 | 最大生成式蛋白治疗平台,Chroma扩散模型,临床管线,融资$7亿+ | 估值>$10亿 |
|
Tier 2(赛道龙头)
公司 | 国家 | 简介 | 估值/市值参考 | Absci(NASDAQ:ABSI) | 美国 | 生成式AI抗体设计领导者,湿实验验证的de novo抗体 | 上市,~$5亿+ | Profluent | 美国 | OpenCRISPR-1首个AI生成的基因编辑器,Protein Atlas含1150亿+独特蛋白,2025年融资$1.06亿 | ~$1.5亿总融资 | Cradle | 荷兰 | AI蛋白质工程优化平台 | 2025年融资 | Arzeda | 美国 | 计算酶设计+合成生物学 | 私有 |
|
Tier 3(特色专精)
公司 | 国家 | 简介 | Evozyne | 美国 | 进化引导的蛋白质设计 | A-Alpha Bio | 美国 | 高通量蛋白-蛋白相互作用测量+AI | Nabla Bio | 美国 | AI抗体设计 | Charm Therapeutics | 英国 | 3D深度学习药物设计 | Basecamp Research | 英国 | 生物多样性蛋白数据+AI | DenovAI Biotech | 美国 | AI蛋白设计 | Synbio Technologies | 美国/中国 | DNA合成+AI蛋白设计 | 百图生科(BioMap) | 中国 | AI蛋白设计平台,百度系 | 华大基因/华大智造 | 中国 | 基因合成+蛋白设计基础设施 |
|
赛道3:AI驱动的基因编辑与细胞工程(AI-powered Gene Editing & Cell Engineering)
3.1 技术定义
将AI/ML应用于基因编辑工具(CRISPR-Cas9/Cas12/Cas13、碱基编辑、先导编辑、表观遗传编辑)的设计优化、脱靶预测、递送载体工程,以及细胞工程(CAR-T、iPSC分化、干细胞工程)的自动化设计和优化。核心是让基因/细胞疗法更精准、更安全、更高效。
3.2 核心子领域
子领域 | 说明 | AI引导的CRISPR设计 | 预测gRNA效率、脱靶效应、优化编辑窗口 | 新型基因编辑工具开发 | AI设计新型核酸酶(如OpenCRISPR-1) | 碱基编辑与先导编辑优化 | AI预测编辑效率与副产物 | 递送载体工程 | AI优化AAV/LNP衣壳/脂质设计(如Dyno Therapeutics) | 细胞工程与分化优化 | AI控制iPSC分化、CAR-T细胞设计 | 体内基因编辑 | 直接体内递送编辑工具 |
|
3.3 市场阶段:成长期(首个CRISPR疗法已获批,但AI驱动子领域尚在早期)
3.4 市场容量
年份 | 市场规模(亿美元) | 细分 | 数据来源 | 2024 | 29(CRISPR整体) | — | MarketsandMarkets | 2025 | 46-86(CRISPR/基因编辑整体) | 不同口径 | FMI / Emergen Research | 2030E | 55(CRISPR整体) | — | MarketsandMarkets | 2035E | 181-428(基因编辑整体) | 不同口径 | FMI / Emergen Research |
|
注: 基因编辑整体CAGR 15-17%。AI驱动子市场尚无独立数据,但增速应快于整体。
3.5 核心公司初筛
Tier 1(平台级)
公司 | 国家 | 简介 | 估值/市值参考 | CRISPR Therapeutics(NASDAQ:CRSP) | 瑞士/美国 | Casgevy首个获批CRISPR疗法(镰状细胞病/β地中海贫血) | 2026年市值~$55亿 | Vertex Pharmaceuticals(NASDAQ:VRTX) | 美国 | Casgevy合作方,iPSC糖尿病细胞疗法领导者 | 上市,千亿级市值 | Intellia Therapeutics(NASDAQ:NTLA) | 美国 | 体内CRISPR编辑先驱(NTLA-2001) | 2026年市值~$17亿 | Editas Medicine(NASDAQ:EDIT) | 美国 | CRISPR基因编辑先驱 | 上市 |
|
Tier 2(赛道龙头)
公司 | 国家 | 简介 | 估值/市值参考 | Beam Therapeutics(NASDAQ:BEAM) | 美国 | 碱基编辑领导者 | 2026年市值~$25亿 | Prime Medicine(NASDAQ:PRME) | 美国 | 先导编辑先驱 | 上市 | Caribou Biosciences(NASDAQ:CRBU) | 美国 | CRISPR细胞疗法 | 2026年市值~$1.4亿 | Dyno Therapeutics | 美国 | AI设计AAV基因治疗衣壳 | 私有 | Mammoth Biosciences | 美国 | CRISPR诊断+治疗(Cas14等超小型核酸酶) | 私有 |
|
Tier 3(特色专精)
公司 | 国家 | 简介 | Synthego | 美国 | CRISPR试剂+自动化 | Inscripta | 美国 | 自动化基因组编辑平台 | Profluent(跨赛道2) | 美国 | OpenCRISPR-1 AI生成基因编辑器 | 博雅辑因(EdiGene) | 中国 | CRISPR基因编辑疗法 | 华夏英泰 | 中国 | CAR-T细胞疗法 | 邦耀生物(Bioray Laboratories) | 中国 | 基因编辑+细胞治疗 | Healios | 日本 | iPSC衍生细胞疗法 | Sumitomo Pharma | 日本 | iPS细胞治疗(2026年日本首批iPS疗法) | Takeda | 日本 | 干细胞/基因治疗 |
|
赛道4:合成生物学与生物制造(Synthetic Biology & Biomanufacturing)
4.1 技术定义
利用工程化原理设计和构建新的生物部件、装置和系统,或重新设计现有的天然生物系统。结合DNA合成、基因编辑、AI辅助代谢通路设计,实现从生物基化学品、生物材料、生物燃料到生物医药的规模化生产。新一代生物制造结合AI优化发酵、纯化等全流程。
4.2 核心子领域
子领域 | 说明 | DNA合成与组装 | 低成本高通量基因合成(Twist等) | 代谢工程与菌株开发 | AI+自动化设计高产菌株 | 生物基化学品与材料 | 生物塑料、生物燃料、精细化学品 | 细胞农业与食品 | 人造肉、精密发酵蛋白 | 合成生物医药 | 合成基因线路、工程菌治疗 | AI辅助生物制造 | 发酵优化、下游工艺智能控制 | 生物铸造厂(Biofoundry) | 自动化设计-构建-测试-学习循环 |
|
4.3 市场阶段:成长期(工业应用已有规模,但整体渗透率仍低)
4.4 市场容量
年份 | 市场规模(亿美元) | 数据来源 | 2024 | 180 | Spherical Insights | 2025 | 220-239(不同口径) | Straits Research / Roots Analysis | 2030E | ~500-600(线性推算) | — | 2035E | 550-2219(口径差异极大) | Straits Research(2034) / Spherical Insights |
|
注: 合成生物学市场口径差异极大。窄口径(Straits)2025→2034 CAGR 10.7%;宽口径(Spherical)2024→2035 CAGR 25.65%。窄口径更保守可信。
4.5 核心公司初筛
Tier 1(平台级)
公司 | 国家 | 简介 | 估值/市值参考 | Ginkgo Bioworks(NYSE:DNA) | 美国 | 最大合成生物学平台公司,细胞编程平台 | 上市,2026年市值大幅缩水 | Twist Bioscience(NASDAQ:TWST) | 美国 | DNA合成领导者,2025年推下一代合成平台 | 上市 | Thermo Fisher Scientific(NYSE:TMO) | 美国 | 生命科学工具巨头,合成生物学全产业链 | 上市,千亿级 | Novonesis(原Novozymes) | 丹麦 | 工业酶全球领导者 | 上市 |
|
Tier 2(赛道龙头)
公司 | 国家 | 简介 | 估值/市值参考 | Codexis(NASDAQ:CDXS) | 美国 | 蛋白质工程+酶催化剂 | 上市 | GenScript(HKEX:1548) | 中国 | 基因合成全球龙头 | 上市 | Illumina(NASDAQ:ILMN) | 美国 | DNA测序+合成生物学工具 | 上市 | Zymergen | 美国 | AI驱动菌株设计(ZyDesign 2.0) | 私有 | Amyris | 美国 | 合成生物学消费品(已重组) | — |
|
Tier 3(特色专精)
公司 | 国家 | 简介 | Bota Bio(恩和生物) | 中国 | AI+合成生物学平台 | 华恒生物 | 中国 | 合成生物学氨基酸生产 | 凯赛生物(Cathay Biotech) | 中国 | 生物基聚酰胺(生物法长链二元酸) | 华大基因/华大智造 | 中国 | 基因合成+测序基础设施 | 蓝晶微生物(Bluepha) | 中国 | PHA生物可降解材料 | Arzeda(跨赛道2) | 美国 | 计算酶设计+合成生物学 | Synthace | 英国 | AI实验自动化平台 | TeselaGen | 美国 | AI引导的DNA设计优化 | Ansa Biotechnologies | 美国 | 酶法DNA合成 | spiber | 日本 | 合成蜘蛛丝蛋白 | Earth Corp / 地球制药 | 日本 | 合成生物学发酵 |
|
赛道5:个性化医疗与数字孪生(Personalized Medicine & Digital Twins)
5.1 技术定义
个性化医疗:基于患者的基因组、蛋白质组、微生物组、生活方式和环境数据,定制化诊疗方案。数字孪生:创建患者/器官/细胞的虚拟动态模型,用于模拟疾病进展、预测治疗反应、优化临床方案。AI是连接基因组数据与临床决策的核心引擎。
5.2 核心子领域
子领域 | 说明 | 基因组学驱动精准治疗 | 伴随诊断+靶向药物匹配 | 药物基因组学 | 基于遗传变异优化用药方案 | 临床数字孪生 | 虚拟患者用于临床试验模拟 | 器官/系统数字孪生 | 心脏、大脑、代谢系统虚拟模型 | AI驱动的患者分层 | 临床试验入组优化 | 可穿戴设备+实时健康监测 | 连续数据驱动个性化干预 | 真实世界证据(RWE) | AI挖掘EHR/Claims数据 |
|
5.3 市场阶段:个性化医疗成长期,数字孪生早期→成长期
5.4 市场容量
年份 | 市场规模(亿美元) | 细分 | 数据来源 | 2024 | 1018(Precision Medicine) | — | Spherical Insights | 2025 | 1185(Precision Medicine)/ 6545(Personalized Medicine宽口径) / 93(Digital Twin整体) | — | Towards Healthcare / Precedence / Fact.MR | 2030E | ~3000-4000(推算) | — | — | 2035E | 5255-5388(Precision Medicine) / 13976(Personalized Medicine宽口径) / 1775(Digital Twin整体) | — | Spherical / Towards Healthcare / Precedence / Fact.MR |
|
注: 个性化/精准医疗市场口径差异极大。窄口径"Precision Medicine"(诊断+治疗决策工具)约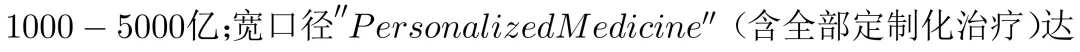 6500-14000亿。
数字孪生医疗子市场
年份 | 规模 | 数据来源 | 2025 | ~$50-60亿(医疗子市场推算,占整体DT ~15-20%) | 推算 | 2035E | ~$200-350亿(医疗子市场推算) | 推算 |
|
5.5 核心公司初筛
Tier 1(平台级)
公司 | 国家 | 简介 | 估值/市值参考 | Roche(SWX:ROG) | 瑞士 | 精准医疗+伴随诊断全球领导者(Foundation Medicine) | 上市,千亿级 | Illumina(NASDAQ:ILMN) | 美国 | 基因组测序基础设施,Grail泛癌早筛 | 上市 | Tempus AI(NASDAQ:TEM) | 美国 | AI驱动的精准医疗数据平台 | 上市 | Siemens Healthineers(ETR:SHL) | 德国 | 数字孪生医疗影像+设备 | 上市 |
|
Tier 2(赛道龙头)
公司 | 国家 | 简介 | 估值/市值参考 | NVIDIA(NASDAQ:NVDA) | 美国 | Clara平台+Omniverse数字孪生,与Novo Nordisk/Lilly/Mayo Clinic合作 | 上市 | Dassault Systèmes(EPA:DSY) | 法国 | "Virtual Twin of Humans"计划 | 上市 | Unlearn.AI | 美国 | AI生成临床试验数字孪生(PROCOVA获EMA认可) | 私有 | Twin Health | 美国 | 全身代谢数字孪生AI平台(糖尿病/肥胖),2025年$5300万E轮 | 私有 | SOPHiA GENETICS(NASDAQ:SOPH) | 瑞士 | AI基因组分析平台,2025年推DDM Digital Twins | 上市 |
|
Tier 3(特色专精)
公司 | 国家 | 简介 | Quibim | 西班牙 | AI影像生物标志物+器官级数字孪生,2025年$5000万A轮 | VeroSource | 加拿大 | 医疗机构运营数字孪生 | HEALWELL AI | 加拿大 | AI医疗决策支持 | 23andMe | 美国 | 消费级基因组+药物发现 | 华大基因(BGI) | 中国 | 基因组测序服务+精准医疗 | 泛生子(Genetron) | 中国 | 癌症精准医疗 | 燃石医学(Burning Rock) | 中国 | 癌症基因组检测+NGS | 诺禾致源(Novogene) | 中国 | 基因组学服务 | Fujitsu | 日本 | 医疗数字孪生(与理研合作) | Sony / 索尼 | 日本 | 细胞分析+精准医疗 |
|
赛道6:AI精准诊断与液体活检(AI Precision Diagnostics & Liquid Biopsy)
6.1 技术定义
液体活检:通过血液或其他体液中的循环肿瘤DNA(ctDNA)、循环肿瘤细胞(CTCs)、外泌体等生物标志物进行非侵入性癌症检测。AI精准诊断:将机器学习和深度学习应用于医学影像、病理切片、基因组数据和液体活检信号的分析和解读,实现更早、更准、更个性化的疾病诊断。
6.2 核心子领域
子领域 | 说明 | ctDNA/ctDNA检测 | 循环肿瘤DNA分析 | 多癌种早筛(MCED) | 一次抽血筛查多种癌症(Galleri等) | 微小残留病灶(MRD)监测 | 术后复发监测 | AI病理影像诊断 | 数字病理+深度学习 | AI医学影像诊断 | 放射影像AI辅助 | 多组学液体活检 | 甲基化+片段组学+蛋白组学整合 | 伴随诊断 | 指导靶向/免疫治疗选择 |
|
6.3 市场阶段:成长期(已有FDA获批产品,医保覆盖扩大中)
6.4 市场容量
年份 | 市场规模(亿美元) | 数据来源 | 2024 | 106 | Spherical Insights | 2025 | 63-106(不同口径) | GM Insights / Spherical | 2030E | ~180-200(推算) | — | 2035E | 199-317(不同口径) | GM Insights / Spherical |
|
注: 液体活检CAGR 11-13%。MCED子市场增速更快。
6.5 核心公司初筛
Tier 1(平台级)
公司 | 国家 | 简介 | 估值/市值参考 | Guardant Health(NASDAQ:GH) | 美国 | 液体活检综合领导者,Guardant360/Reveal/Shield全产品线,2024年精准肿瘤服务收入$6.88亿 | 上市 | Exact Sciences(NASDAQ:EXAS) | 美国 | Cologuard肠癌筛查+Oncotype DX,正开发MCED | 上市,百亿级 | Illumina(NASDAQ:ILMN) | 美国 | Grail子公司Galleri泛癌早筛 | 上市 | Foundation Medicine(Roche子公司) | 美国 | FoundationOne Liquid CDx泛癌伴随诊断 | 罗氏旗下 | Natera(NASDAQ:NTRA) | 美国 | Signatera MRD检测领导者 | 上市 |
|
Tier 2(赛道龙头)
公司 | 国家 | 简介 | 估值/市值参考 | Tempus AI(NASDAQ:TEM) | 美国 | AI基因组分析+精准肿瘤 | 上市 | Freenome | 美国 | 血液结直肠癌筛查+MCED | 私有 | Delfi Diagnostics | 美国 | 片段组学液体活检 | 私有 | NeoGenomics(NASDAQ:NEO) | 美国 | 肿瘤检测服务 | 上市 | Caris Life Sciences | 美国 | 分子图谱+精准肿瘤 | 私有 |
|
Tier 3(特色专精)
公司 | 国家 | 简介 | Personalis(NASDAQ:PSNL) | 美国 | MRD检测 | Adaptive Biotechnologies(NASDAQ:ADPT) | 美国 | 免疫组库测序+MRD | Naveris | 美国 | HPV ctDNA MRD检测 | Lucence | 新加坡 | 亚洲精准肿瘤液体活检(LiquidHallmark) | PathAI | 美国 | AI病理诊断 | Paige AI | 美国 | AI数字病理 | 燃石医学(Burning Rock)(NASDAQ:BNR) | 中国 | 中国癌症液体活检领导者 | 泛生子(Genetron) | 中国 | 癌症早筛+精准诊断 | 世和基因(Geneseeq) | 中国 | NGS+液体活检 | 基准医疗(AnchorDx) | 中国 | 癌症早筛 | Sysmex | 日本 | 血液检测+液体活检(与Guardant合作) | Konica Minolta | 日本 | 精准医学(Ambry Genetics) |
|
赛道7:mRNA/LNP与核酸药物递送(mRNA/LNP & Nucleic Acid Delivery)
7.1 技术定义
利用mRNA、siRNA、ASO(反义寡核苷酸)、saRNA(自扩增RNA)、circRNA等技术平台,通过脂质纳米颗粒(LNP)、聚合物纳米颗粒、外泌体等递送系统将核酸药物高效、靶向递送至特定细胞/组织。COVID-19疫苗验证了mRNA-LNP平台的临床和商业可行性,正快速拓展至肿瘤、罕见病、心血管等领域。
7.2 核心子领域
子领域 | 说明 | mRNA疫苗与治疗 | 传染病疫苗、个性化癌症疫苗、蛋白替代疗法 | LNP递送系统 | 可电离脂质、靶向配体修饰LNP | siRNA/ASO药物 | RNA干扰、剪接调控 | saRNA/circRNA | 新一代RNA平台(更长效、更稳定) | 非肝靶向递送 | 脾、肺、骨髓、CNS靶向LNP | AI驱动LNP设计 | 计算优化脂质配方和靶向性 | 核酸药物CDMO | 大规模GMP生产 |
|
7.3 市场阶段:mRNA疫苗成熟期,mRNA治疗早期,核酸药物整体成长期
7.4 市场容量
年份 | 市场规模(亿美元) | 细分 | 数据来源 | 2024 | ~120-150(RNA治疗+疫苗整体推算) | — | — | 2025 | 172.5(mRNA治疗) / 77(寡核苷酸治疗) | mRNA / 寡核苷酸 | Nova One / GM Insights | 2030E | ~400-500(推算) | — | — | 2035E | 834.9(mRNA治疗) / 721(寡核苷酸治疗) / 1077(RNA治疗+疫苗整体) | — | Nova One / GM Insights / Yahoo Finance |
|
注: mRNA市场CAGR ~17%;寡核苷酸治疗CAGR ~23.4%;RNA治疗+疫苗整体CAGR ~87%(宽口径含所有RNA模式)。
7.5 核心公司初筛
Tier 1(平台级)
公司 | 国家 | 简介 | 估值/市值参考 | Moderna(NASDAQ:MRNA) | 美国 | mRNA平台全球领导者,管线从疫苗扩展至罕见病/肿瘤 | 上市 | BioNTech(NASDAQ:BNTX) | 德国 | mRNA先驱,个性化癌症疫苗领导者,2025年收购CureVac | 上市 | Pfizer(NYSE:PFE) | 美国 | Comirnaty合作方,mRNA+核酸布局 | 上市,千亿级 | Alnylam Pharmaceuticals(NASDAQ:ALNY) | 美国 | siRNA疗法全球领导者(ONPATTRO等5款获批产品) | 上市,百亿级 |
|
Tier 2(赛道龙头)
公司 | 国家 | 简介 | 估值/市值参考 | Ionis Pharmaceuticals(NASDAQ:IONS) | 美国 | 反义寡核苷酸(ASO)先驱(Spinraza合作) | 上市 | CureVac(NASDAQ:CVAC) | 德国 | mRNA平台,2025年被BioNTech $12.5亿收购 | — | Arcturus Therapeutics(NASDAQ:ARCT) | 美国 | saRNA自扩增RNA平台 | 上市 | Vertex Pharmaceuticals(NASDAQ:VRTX) | 美国 | 核酸+基因编辑(与CRISPR TX合作Casgevy) | 上市 | Strand Therapeutics | 美国 | 可编程mRNA治疗平台(时空控制表达) | 私有 | Orna Therapeutics | 美国 | circRNA环状RNA平台 | 私有 |
|
Tier 3(特色专精)
公司 | 国家 | 简介 | ReCode Therapeutics | 美国 | 器官选择性LNP递送 | Nutcracker Therapeutics | 美国 | mRNA生物芯片制造 | Ethris | 德国 | 吸入式mRNA治疗 | Abogen Biosciences(艾博生物) | 中国 | 中国mRNA疫苗领导者 | 斯微生物(Stemirna) | 中国 | mRNA治疗+疫苗 | 深信生物(Innorna) | 中国 | LNP递送平台 | 嘉晨西海(Immorna) | 中国 | 自复制RNA平台 | Acuitas Therapeutics | 加拿大 | LNP递送技术(Moderna/BioNTech的LNP供应商) | Daiichi Sankyo | 日本 | 核酸药物(与Moderna合作mRNA) | AstraZeneca | 英国/瑞典 | mRNA+ASO布局 |
|
赛道8:脑机接口与神经工程(Brain-Computer Interface & Neuroengineering)
8.1 技术定义
脑机接口(BCI):在大脑与外部设备之间建立直接通信通道的技术。分为侵入式(植入电极)、半侵入式(ECoG)和非侵入式(EEG/fNIRS)。神经工程:将工程学原理应用于神经系统,包括神经调控(DBS、TMS)、神经假体、感觉替代和神经康复。
8.2 核心子领域
子领域 | 说明 | 侵入式BCI | Utah Array、Neuralink N1、Synchron Stentrode等植入电极 | 非侵入式BCI | EEG头戴设备(消费级+临床级) | 神经调控 | 深部脑刺激(DBS)、经颅磁刺激(TMS)、闭环神经调控 | 神经假体与运动恢复 | 瘫痪患者运动功能恢复 | 感觉替代与增强 | 人工视觉、人工听觉 | AI驱动的神经信号解码 | 深度学习解码神经信号 | 神经疾病诊疗 | 癫痫、帕金森、抑郁症BCI治疗 |
|
8.3 市场阶段:早期(临床验证阶段,首个产品刚进入市场)
8.4 市场容量
年份 | 市场规模(亿美元) | 细分 | 数据来源 | 2024 | ~25-28(BCI整体推算) | — | 推算 | 2025 | 32.1(BCI整体) / 3.5(BCI植入) / 15.1(Neuralink级植入) | 不同口径 | Towards Healthcare / FMI / InsightAce | 2030E | ~60-80(BCI整体推算) | — | 推算 | 2035E | 150.4(BCI整体) / 11.8(BCI植入) / 74.6(Neuralink级植入) | — | Towards Healthcare / FMI / InsightAce |
|
注: BCI整体CAGR 16.7%;BCI植入子市场CAGR 12.9%;Neuralink级全植入接口CAGR 17.5%。
8.5 核心公司初筛
Tier 1(平台级)
公司 | 国家 | 简介 | 估值/市值参考 | Neuralink(Elon Musk) | 美国 | 侵入式BCI最知名公司,N1植入体,2024年首例人体植入 | 私有,估值>$50亿 | Synchron | 美国/澳大利亚 | Stentrode血管内BCI(无需开颅),FDA突破性设备认定 | 私有,估值>$10亿 | Blackrock Neurotech | 美国 | Utah Array植入BCI先驱(20年+临床经验) | 私有 | Medtronic(NYSE:MDT) | 美国 | DBS神经调控全球领导者(Percept PC闭环DBS) | 上市,千亿级 |
|
Tier 2(赛道龙头)
公司 | 国家 | 简介 | 估值/市值参考 | Paradromics | 美国 | 高带宽侵入式BCI,Connexus系统 | 私有 | Precision Neuroscience | 美国 | 微创皮层电极阵列(Layer 7) | 私有 | BrainGate | 美国 | 学术联盟,全球最长BCI临床经验 | 非营利 | Abbott(NYSE:ABT) | 美国 | DBS+神经调控(Infinity DBS) | 上市 | Boston Scientific(NYSE:BSX) | 美国 | DBS+脊髓刺激(Vercise Genus) | 上市 |
|
Tier 3(特色专精)
公司 | 国家 | 简介 | Neurable | 美国 | 非侵入式EEG BCI(消费级) | Kernel | 美国 | 非侵入式神经成像头盔 | NextMind(被Snap收购) | 法国/美国 | 视觉BCI | Emotiv | 美国/澳大利亚 | 消费级EEG头戴设备 | NeuroPace(NASDAQ:NPCE) | 美国 | RNS闭环癫痫神经刺激 | LivaNova(NASDAQ:LIVN) | 英国 | VNS迷走神经刺激 | 博睿康(Neuracle) | 中国 | 中国BCI领导者,微创植入+非侵入EEG | 强脑科技(BrainCo) | 中国 | 非侵入式BCI(教育+康复) | 柔灵科技(FlexMind) | 中国 | 柔性电极BCI | RIKEN CBS | 日本 | 脑科学研究所(学术) | NTT / 索尼CSL | 日本 | BCI基础研究 | CorTec | 德国 | 闭环神经调控植入体 | INBRAIN Neuroelectronics | 西班牙 | 石墨烯神经电极 |
|
9. 赛道交叉协同效应矩阵
赛道对 | 协同强度 | 具体协同效应 | 1-2: AI药物发现 × 蛋白设计 | ★★★★★ | AI蛋白设计直接为AI药物发现提供候选分子;同一公司常跨两个赛道(Generate、Insilico、Absci) | 1-3: AI药物发现 × 基因编辑 | ★★★★ | AI设计基因编辑工具(OpenCRISPR-1)、预测脱靶、优化递送 | 1-5: AI药物发现 × 个性化医疗 | ★★★★ | AI驱动的患者分层直接服务于精准用药;数字孪生加速临床试验 | 2-4: 蛋白设计 × 合成生物学 | ★★★★★ | AI设计的酶直接用于合成生物学菌株代谢工程(Arzeda跨两个赛道) | 2-3: 蛋白设计 × 基因编辑 | ★★★★ | AI设计新型基因编辑蛋白(Profluent的OpenCRISPR-1)、优化AAV衣壳 | 3-7: 基因编辑 × mRNA/LNP | ★★★★★ | LNP递送CRISPR组件(Intellia体内编辑);mRNA编码编辑酶 | 4-7: 合成生物学 × mRNA/LNP | ★★★ | 合成生物学生产mRNA原料(核苷酸、酶);发酵生产LNP脂质 | 5-6: 个性化医疗 × 液体活检 | ★★★★★ | 液体活检提供伴随诊断,指导个性化用药(Guardant360+靶向药) | 5-7: 个性化医疗 × mRNA/LNP | ★★★★ | 个性化癌症疫苗(BioNTech/Moderna的neoantigen疫苗) | 6-1: 液体活检 × AI药物发现 | ★★★ | 液体活检数据指导临床试验患者筛选、疗效监测 | 8-5: BCI × 个性化医疗 | ★★★ | 神经信号驱动的个性化神经调控(闭环DBS) | 3-5: 基因编辑 × 个性化医疗 | ★★★★ | CAR-T个体化细胞治疗;基因编辑个性化治疗 |
|
最强协同三角
AI药物发现(1)
/\
/\
蛋白设计(2)───基因编辑(3)
\/
\/
合成生物学(4)
核心观察: 赛道1-4构成"AI驱动的生物设计闭环"——AI设计蛋白质/基因编辑器/代谢通路→合成生物学实现→药物发现验证。赛道5-7构成"精准治疗闭环"——液体活检诊断→mRNA/基因编辑治疗→个性化监测。
10. 汇总对比表
# | 赛道 | 市场阶段 | 2025市场容量($B) | 2035E市场容量($B) | CAGR | 核心Tier 1公司 | 1 | AI药物发现平台 | 成长期 | 25-35 | 125-227 | 15-26% | Isomorphic Labs, Schrödinger, Recursion, NVIDIA | 2 | 蛋白质设计/生成式生物学 | 早期→成长期 | 15(AI子市场)/ 51(整体) | 95-128 / 236 | 21-24% | DeepMind, EvolutionaryScale, Generate:Biomedicines | 3 | AI基因编辑/细胞工程 | 成长期 | 46-86(基因编辑整体) | 181-428 | 15-17% | CRISPR TX, Vertex, Intellia, Editas | 4 | 合成生物学/生物制造 | 成长期 | 180-239 | 550-2219 | 11-26% | Ginkgo, Twist, Thermo Fisher, Novonesis | 5 | 个性化医疗/数字孪生 | 成长期(PM)/ 早期(DT) | 1185(窄口径) | 5255(窄口径) | 16% | Roche, Illumina, Tempus AI, Siemens | 6 | AI精准诊断/液体活检 | 成长期 | 63-106 | 199-317 | 11-13% | Guardant Health, Exact Sciences, Illumina/Grail, Foundation Med, Natera | 7 | mRNA/LNP/核酸递送 | 成长期(疫苗成熟期) | 172(mRNA) / 77(寡核苷酸) | 835 / 721 | 17-23% | Moderna, BioNTech, Pfizer, Alnylam | 8 | 脑机接口/神经工程 | 早期 | 32(BCI整体) / 3.5(植入) | 150 / 12(植入) | 13-17% | Neuralink, Synchron, Blackrock, Medtronic |
|
附录:关键数据来源清单
来源机构 | 覆盖赛道 | 报告名称(示例) | Fact.MR | 1, 5, 8 | AI-Driven Drug Discovery Platforms Market 2025-2035 | MarketsandMarkets | 1, 3 | AI in Biotechnology Market / CRISPR Market 2025-2030 | Mordor Intelligence | 1, 5, 6 | AI in Drug Discovery Market / Digital Twins in Healthcare | Precedence Research | 2, 5, 6, 7 | Protein Engineering Market / Personalized Medicine Market | Spherical Insights | 2, 4, 5, 6 | AI Protein Design / Synthetic Biology / Precision Medicine / Liquid Biopsy | Global Market Insights | 6, 7 | Liquid Biopsy Market / Oligonucleotide Therapeutics | Emergen Research | 3 | Gene Editing Market 2025-2035 | Future Market Insights | 3, 4, 8 | CRISPR Market / BCI Implant Market | DataM Intelligence | 2, 3 | AI Protein Design Market / CRISPR Gene Editing Market | BCC Research | 7 | mRNA Therapeutics and Global Markets | Roots Analysis | 4, 7 | Synthetic Biology Market / RNAi Drug Delivery Market | Nova One Advisor | 7 | mRNA Therapeutics Market | Towards Healthcare | 5, 8 | Precision Medicine / Brain Computer Interface Market | Straits Research | 4 | Synthetic Biology Market | InsightAce Analytic | 8 | Neuralink-Class Implantable Neural Interface Market |
|
点关注不迷路后续: 将基于8个赛道定义、市场容量基准和公司名单,启动8维度并行深度研究。