ARTICLE · 1127206
IOS苹果应用商店&谷歌应用商店Google Play 降费率,出海开发者反而更亏了? 多一条管道,多一条活路

2026 年 3 月谷歌重磅官宣 Google Play 费率改革,沿用近 20 年的 30% 抽成模式迎来重构:应用内购买标准服务费下调至 20%,订阅服务费最低至 10%,同时在全球开放第三方支付与第三方应用商店。消息一出,港股游戏板块应声上涨,出海开发者圈子一片欢呼,不少人认为出海团队的利润空间将迎来明显改善。
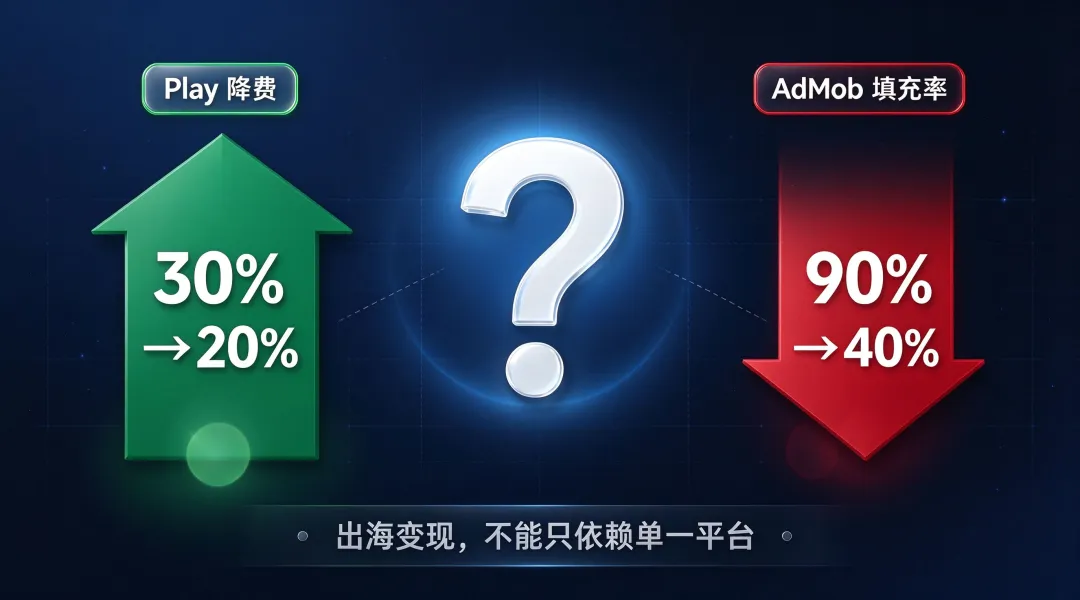
但对于同时依靠 Play 内购 + AdMob 广告双变现的开发者而言,这份利好需要冷静看待。账面省下的内购成本,很可能被 AdMob 持续走低的广告填充率吞噬,部分休闲游戏、工具 App 甚至出现整体收入下滑。
01
Google Play 降费,并不是直接降到 20%
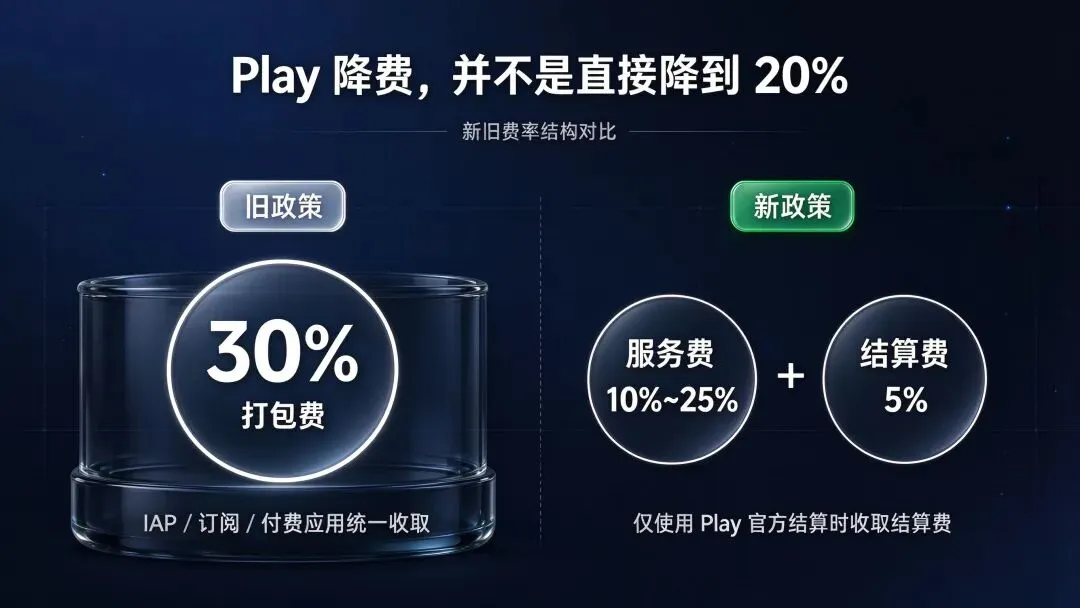
图 1 · Google Play 新旧费率对比
很多开发者容易产生一个误区:新政落地后,所有用户的内购抽成都直接变成 20%。但谷歌把原本打包的 30% 费用拆分为服务费 + 结算费,并且严格区分新安装用户与现有安装用户。
服务费是所有交易都必须缴纳,无论使用 Play 官方结算还是第三方支付;仅当开发者选用 Play 官方结算时,才额外收取 5% 结算费(美英欧地区)。
政策生效之后新安装用户,标准 IAP 服务费 20%;而政策生效前就下载安装的存量老用户,后续交易的服务费标准仍为 25%。对于已经运营两三年的成熟产品,存量用户占比很高,短期整体综合费率很难直接落到 20%。
想要拿到 15% 的优惠服务费,还需要加入谷歌激励计划,满足一系列技术与产品整合门槛,并非简单注册即可享受优惠。
我们以一款月内购流水 3 万美元的中型应用举例,70% 为存量老用户、30% 为新用户,未参与激励计划。新政落地后每月服务费大约 7050 美元,整体每月可节省 1500–2000 美元。这笔成本减免实实在在,但收益有限,且随时可能被广告侧的损失抵消。
02
AdMob 填充率持续下滑,正在吃掉利润
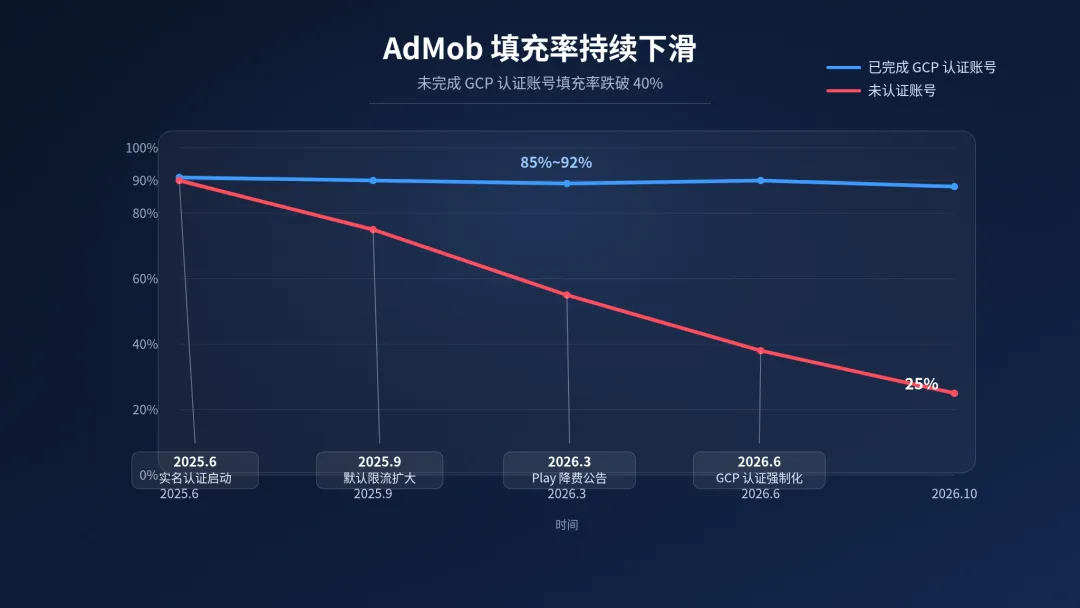
图 2 · AdMob 填充率趋势(2025.6–2026.10)
从 2025 年下半年开始,谷歌持续收紧针对中国大陆开发者账号的流量质量审核。
2025 年 6 月起,新注册 AdMob/AdSense 账号收益达到 10 美元后,必须完成实名认证,进入 45 天审核周期,逾期未完成认证会限制账号广告能力。大量开发者反馈,即便产品流量真实、代码合规,新账号上线后也容易触发广告投放受限警告。
现象就是广告请求正常发出,但填充率从原本 90% 以上快速下滑至 40% 以下,最低仅有 25%。
行业实测数据显示:未完成 GCP 身份认证的账号平均填充率不足 42%;完成认证后,填充率才能稳定回升至 89% 以上。但认证周期较长,在完成认证前,广告收入的流失已经持续发生。
03
完整算账:广告损失可能大于降费省下的钱
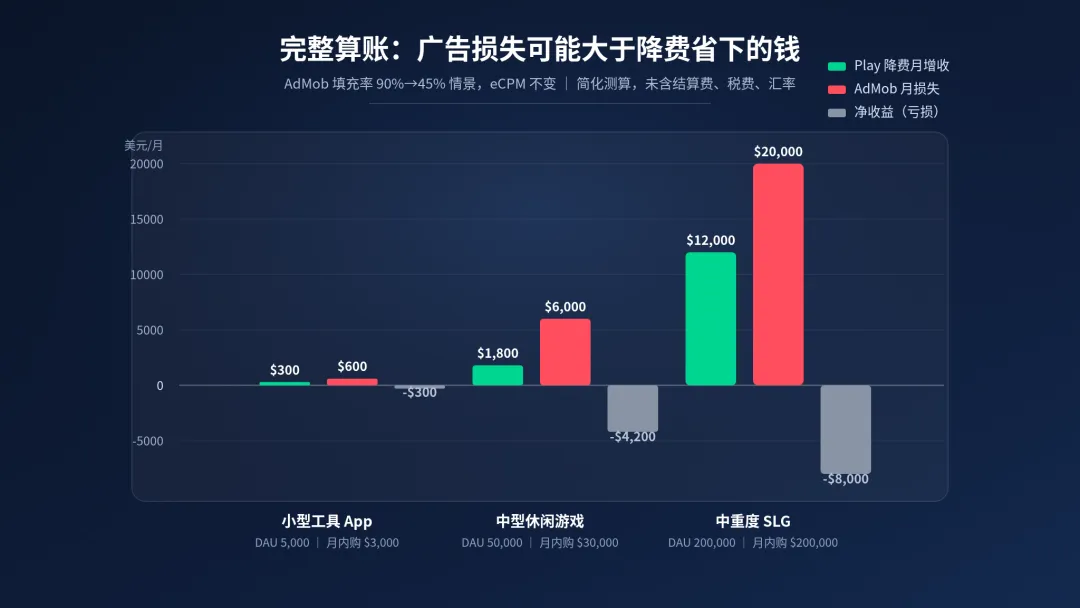
图 3 · Play 降费 vs AdMob 损失(美元/月)
假设产品同时做 Play 内购与 AdMob 激励视频,AdMob 填充率从 90% 下降至 45%,eCPM 保持不变:
小型工具 App(DAU 5000,月内购流水 3000 美元)
降费增收约 300 美元,广告损失 600 美元,净亏损 300 美元
中型休闲游戏(DAU 50000,月内购流水 30000 美元)
降费增收约 1800 美元,广告损失 6000 美元,净亏损 4200 美元
中重度 SLG(DAU 200000,月内购流水 200000 美元)
降费增收约 12000 美元,广告损失 20000 美元,净亏损 8000 美元
注:简化测算,未包含结算费、税费、汇率波动。
可以清晰看到:Play 降费节省的是成本,AdMob 限流丢掉的是营收。广告变现占比越高的工具、休闲游戏,受到冲击越大。哪怕是以内购为主的重度游戏,广告侧的收入缺口同样不容小觑。成本端省下来的钱,抵不住广告收入腰斩带来的损失。
04
苹果端:费率小幅下调,但支付渠道依旧封闭
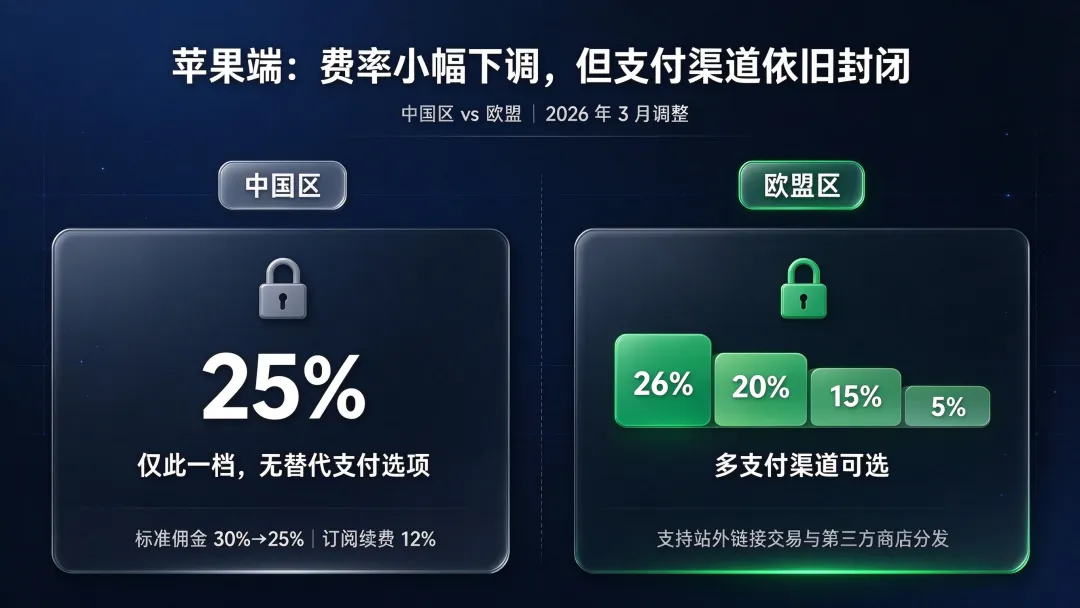
图 4 · 苹果中国区 vs 欧盟费率对比
苹果也在 2026 年 3 月调整中国区 App Store 佣金:标准佣金由 30% 下调至 25%,小型开发者计划、订阅次年自动续费佣金下调至 12%。
但和谷歌不同,中国区苹果仅下调费率,支付链路完全没有放开,开发者依旧只能使用苹果官方 IAP,无法接入第三方支付,也不能引导用户站外交易。
欧盟地区苹果开放力度更大,支持站外链接交易、第三方商店分发,最低佣金仅 5%,但这套规则不适用于国内开发者的中国区 iOS 业务。
05
出海破局:不要把变现押在单一广告平台
图 5 · 火焰广告聚合平台工作流程
面对 AdMob 的不确定性,出海团队需要重构广告变现架构。当前主流广告渠道各有优劣:AppLovin MAX 聚合在游戏品类、激励视频优化更强,但集成成本偏高;Mintegral 对中小开发者友好,非游产品适配更好;Pangle 在东南亚、拉美 Android 市场优势明显。
火焰广告(深圳市火焰广告传媒有限公司),不止提供一站式广告聚合变现平台(https://hi-spark.com/)。依托 SaaS 聚合系统,帮助开发者快速接入 AdMob、AppLovin、Mintegral、Pangle 等多家广告 SDK,当 AdMob 填充不足时,广告请求实时分发至其他广告渠道,避免流量浪费。
除此之外,公司还提供出海全链路配套服务:
✅ Google Play 上架、App Store(iOS)上架代办,解决海外应用上架审核难题
✅ APP 评分优化,提升商店自然转化,改善评论权重,提高下载转化率
✅ APP 定制开发,工具、休闲游戏等出海 App 定制开发,从需求到上线一站式交付
中小出海团队可以一次性搞定 App 开发、应用商店上架、评论评分优化、广告聚合变现整套出海业务,不用分头对接多家服务商,大幅降低沟通、技术与维护成本。
Play 降费带来的成本节省是确定的,但 AdMob 填充率充满不确定性;用确定的收益对冲不确定的风险,多渠道分散配置是目前最可行的策略。
Play 降费是反垄断驱动下的平台让利,AdMob 风控收紧是平台流量治理的选择。两件事叠加,意味着平台正在重新划分和开发者之间的收益边界。
只依赖单一广告渠道、单一分发平台,平台任何政策变动,都有可能直接击穿产品盈利模型。管道足够多的时候,一根管子堵了,水流依旧可以继续。多渠道聚合分流,搭配完整出海配套服务,多一条管道,多一条活路。
图 6 · 多一条管道,多一条活路
火焰广告聚合平台官网 · hi-spark.com
多一条管道,多一条活路
官方文件出处
Google Play 服务费政策页
support.google.com/googleplay/android-developer/answer/16954621
Google Play 初始公告
android-developers.googleblog.com/2026/03/a-new-era-for-choice-and-openness.html
苹果中国区佣金调整公告
developer.apple.com/news/?id=dadukodv
AdMob GCP 认证与填充率数据
support.google.com/admob/answer/9795362
#智能硬件出海 #GooglePlay #AdMob #游戏出海 #APP变现
AdMob 突袭大陆开发者:新注册暂停,存量账号填充率已跌 15%
火焰广告 · 出海变现深度拆解