ARTICLE · 1128592
大盘解读10月5日,AI瓶颈从芯片转为基建
一、今日资讯
1、中东局势:也门政府宣布对胡塞武装发动大规模军事行动,目标是收复胡塞武装控制的全部地区。伊朗回复美方不同意条件,不开放赫尔木兹海峡;实际上伊朗早已失去对海峡的控制权了;
2、上周五非农数据意外爆冷:美国9月非农就业仅增加2.9万人,远低于市场预期的8.4万人,失业率升至4.2%。就业市场明显降温,市场对美联储进一步加息的预期大幅回落。
3、10月加息概率降至约22%:据CME“美联储观察”,10月维持利率不变的概率升至77.9%。高盛认为杰斐逊和威廉姆斯的讲话暗示10月暂停加息。
4、美联储官员释放偏鸽信号:副主席杰斐逊表示判断政策调整“可能需要更多时间”;克利夫兰联储行长Hammack称“仍有时间权衡下一步行动”。
5、美债收益率回落但仍处高位:10年期美债收益率约5.28%,30年期上周一度触及5.69%,均为2002年以来最高水平。债券市场对股市估值的压制尚未解除。
6、G7协调释放1亿桶石油储备:法国总统府声明称G7将通过IEA协调释放战略储备,行动立即开始并持续4个月。油价短线回落,但中东地缘风险仍未消退。
7、特斯拉Q3交付超预期:特斯拉公布7至9月共交付48.65万辆汽车,较分析师预期高约6.5%。
8、存储芯片上周回调:主要受到东芝扩产的传闻,HD的厂商希捷和西部数据跌幅超10%。
9、算力期货今日推出:芝商所与Silicon Data将于周一推出算力期货,追踪H100和B200 GPU按小时租赁成本,为市场提供直接交易算力价格的工具。
10、本周焦点转向美联储纪要:美联储9月会议纪要将于周三公布,投资者将从中寻找决策者对通胀、就业和未来利率路径的判断。
11、大摩发布 光模块 FCC 政策研报 :限制仅瞄准3.2T 下一代高端光模块;当前主力出货 800G、1.6T 不受管制,短期国内厂商北美出货风险大幅下降,市场最大悲观预期缓释。光模块美国本土元器件价值占比≥65%,国内厂商组装,3.2T 产品可获得豁免。
12、世界人工智能峰会本周开幕:第十届世界人工智能峰会将于周三至周四在阿姆斯特丹举行,OpenAI、Meta、谷歌及英伟达等公司高管将参与。
二、大盘解读
1、大A:今天大A普跌;预期今天普涨的局面没出现;央行开展1.2万买断式逆回购,短期利好股市;
2、港股:今天港股走势强于大A,上周建仓哔哩哔哩,成本19;观察仓;建仓yinn,观察仓;港股风险极大,不推荐;
3、美股:核心PCE低于预期,10月份加息的概率大幅降低,大盘风险降低,中期选举可能存在的大幅波动;但是不必恐慌;随时有可能TACO;
三、机构研报: 普遍乐观
一、宏观&美联储:
1、 大摩,重将英伟达列为半导体首选,瓶颈已从芯片转向基建
1 )产业瓶颈转移:行业核心矛盾从半导体产能约束转向数据中心建设速度与融资能力,而这恰好是英伟达的生态优势所在;
2)海外生态护城河:官网80家云合作伙伴中55家位于美国境外,能够切入传统云厂商难以覆盖的海外市场,受益各国主权AI业务;
2、小摩,乐观,10月首选股名单更新,看好数据中心能源与AI受益标的
1) Liberty Energy:数据中心负载增长带来“表后电源”结构性紧张,电力缺口预计持续至2030年,分布式发电供应商具备多年需求跑道,摩根大通认为该股涨势仍有空间;
2)发布10月首选股名单,新增五只标的,分别对应价值、成长、收益及短线策略,核心逻辑围绕AI算力基建的衍生需求展开;
3、高盛,亚太盈利修订领先指标显示宏观活动再加速
1)盈利修订领先指标(ERLI)显示亚太区宏观活动再加速,盈利上调料温和加强。9月共识盈利继续上升,三个月累计升3.9%;
2)多空板块配置:长仓科技硬件、工业、保险及银行;短仓公用事业、必需消费、新科技及非必需消费。该多空组合自2017年推出以来累计alpha约175%,2026年年初至今约31.4%;
4、华泰证券:美联储难以在10月连续加息,基准情形下12月再次加息
1)核心观点:9月非农大幅不及预期,美联储短期连续加息的紧迫性下降。
2)10月研选标的:英伟达(看好长期AI需求可持续性)、敏实集团(新业务进入放量期)、腾讯(市场再次重视Agent商业化进度)、和黄医药(重返增长通道)、协鑫科技(行业减产有望推动多晶硅价格进一步上涨)、中国太平(高股息与估值修复潜力);
5、美银:AI热潮面临“融资斩杀线”,美元见顶前避险情绪难消
1)核心观点:在美元涨势出现见顶迹象、长端美债收益率从历史高位回落之前,风险资产难以摆脱去杠杆与抛售压力。
2)关键警示指标:10年期美债收益率一度触及5.34%(2002年以来最高)。若中小盘股跟随银行股大幅下跌,将表明市场对经济强劲增长的乐观情绪见顶,最终拖累科技股。
3)AI融资环境收紧:基准融资成本开始约束AI资本开支与基建项目的回报评估,市场质疑大型AI数据中心项目预期回报能否持续覆盖上升的资本成本。
4)策略建议:建议投资者开始买入近期遭遇抛售的长久期美债资产。若收益率继续攀升并威胁中期选举前的AI投资热潮,美国政府可能加大国债回购力度。
二、行业&个股
1、英伟达:大摩,目标价300,重申半导体首选;
2、美国运通,小摩,年内跌约18%,但公司仍保持行业领先的高回报率,股息加回购每年回馈股东约3%的流通股,客户集中于中高收入群体,消费放缓时韧性更强;
3、交银国际:
1)英伟达(看好长期AI需求可持续性)、敏实集团(新业务进入放量期)
2)腾讯(市场再次重视Agent商业化进度)、和黄医药(重返增长通道)、协鑫科技(行业减产有望推动多晶硅价格进一步上涨)、中国太平(高股息与估值修复潜力)
四、【个人操作&投研】:
本周计划:
美股:7月13日新开仓的新账号,2个多月收益24.3%,全正股;继续持股待涨 ;上周ceg补仓,亚马逊建仓,COHR278买回,Lite 890买回991清仓的部分,已在核心圈同步;
港股:上周建仓哔哩哔哩19,建仓yinn ;观察仓;港股风险大,只能轻仓,当做点心;腾讯进入观察清单;
A股:目前只有特变电工浮亏,华天科技15.8买回来了,轻仓;短线;周一挂单买了点赛腾;大A非常难做,只能轻仓,尽量不参与;
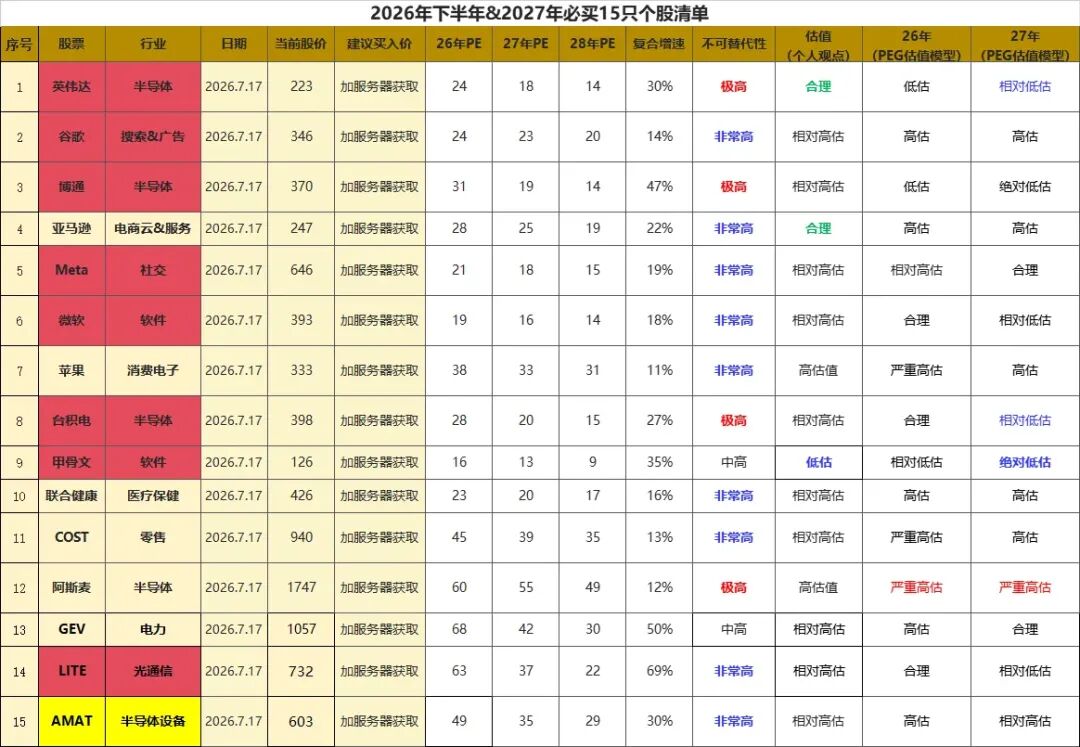
五、再一次准确判断中期底部
24年9月,25年4月,26年3月,26年7月,每次都能准确判断:
3月27日喊抄底;