ARTICLE · 1131049
都觉得软件不行了,施耐德却收购了美国软件巨头
最近发生了一件很有意思的事情。
法国施耐德电气要收购美国工业软件公司PTC,价格白纸黑字:每股205美元,全现金。
可周一收盘,PTC只涨到192.26美元,就不动了。
说好的205,市场为什么只肯出192?
中间差的这13美元,差不多6%,就是今天的主菜。
这笔交易最快也要2027年三季度才能交割。
中间还要过PTC股东投票,还要过各国监管这一关。
万一黄了,股价大概率掉回上周五的144美元。
所以这13美元,买的是两样东西:等一年多的时间,和黄掉的风险。
全世界有一批人就专吃这个差价,行话叫并购套利。他们赚的不是公司的钱,是等的钱、担风险的钱。
事情本身一句话:施耐德要把PTC整个买下来,股权价值226亿美元,是施耐德史上最大的一笔收购。
消息一出,两边股价当场分家。
PTC上周五收在144.03美元,周一一天涨了33.5%。
出钱的施耐德,在巴黎盘中跌了约10%,一天蒸发掉大约150亿欧元市值。
卖家股东一天赚三成,买家股东一天先亏一成。
这就是收购的日常:钱还没赚到,账已经先分好了。
先说PTC。施耐德很多人都熟,PTC知道的人不多。
它做工业软件,帮工厂设计产品、管理图纸和数据。
说人话,工程师画图、改图、管版本,用的就是这类软件,全球有3万多家客户在用。
这类生意最值钱的地方,是黏。
软件一旦嵌进工厂的生产线,换掉它等于推倒重来,没人愿意折腾。
黏的结果,是利润率很吓人。
按双方公告,PTC在2025年收入24亿欧元,调整后利润率约40%。
卖100块钱的软件,能留下40块钱的利润。
再说买家施耐德。
它以前是卖断路器、配电设备的,这两年赶上了数据中心大建设,成了机房的"地基"供应商:冷却、机柜、配电,打底的东西很多都是它家的。
今年上半年它收入涨了近一成,还刚上调过全年目标。
一句话,这两年它挣到钱了,手里正宽裕。
挣到钱的施耐德,为什么转头去买一家软件公司?
因为它有机器,没有设计数据。
工厂里每台机器怎么设计、怎么运行,数据都在PTC这类软件手里。
现在全行业都在讲工业AI,AI要干活,先得有数据喂它。
买下PTC,等于把工厂从画图到运转的数据,一口吃下。
所以它肯出高价:205美元的报价,比PTC上周五的收盘价高了42.3%。
双方还算了一笔协同账。
合并后第三年,每年能省下2.5亿欧元成本,还指望多卖出约8亿欧元的货。
省钱那部分比较实在,多卖那部分,要看客户买不买账。
真要挑刺,刺在钱上。
总对价约220亿欧元,大头要靠借:发新股筹50亿到60亿欧元,再发新债160亿到170亿欧元。
发新股,老股东的股份会被摊薄;借新债,利息是真金白银。
钱是现在就借的,好处要等三年才慢慢兑现。
几家券商当天就把PTC的评级降到了中性,目标价直接钉在205美元。
意思很直白:这只票后面没什么可猜的了,就剩等交割。
我的判断是:这笔交易的方向是对的,价格也不算离谱。
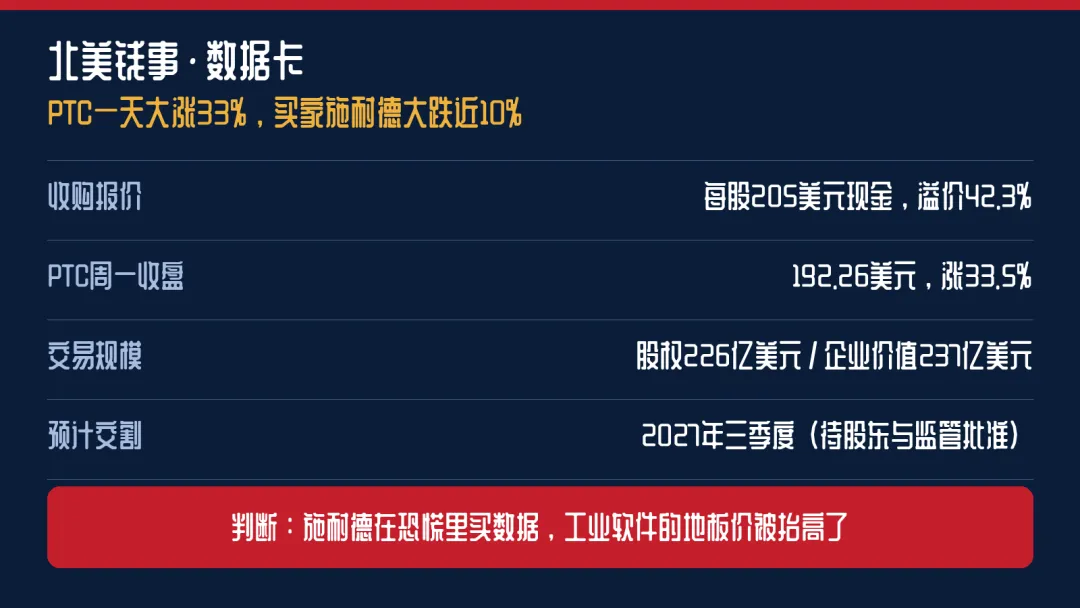
237亿美元的企业价值,相当于它2027年预期利润的21倍,算不上便宜,但也算不上疯狂。
过去一年,市场天天担心AI会把软件公司杀死,工业软件的估值被压到多年低位。
施耐德挑的正是大家最害怕的时候,用四成溢价买走了恐慌。
同行已经先涨为敬:Autodesk周一涨了4.51%。
意思是,好软件资产的地板价,被这笔交易抬高了。
所以这件事真正的看点,不在PTC身上,它的价格已经被收购价钉死了。
看点是一个信号:被AI吓了一年的软件资产,开始有人出高价来抢了。
接下来盯两件事:施耐德的融资和整合能不能兑现;其他工业软件会不会跟着被重新标价。
以后再看一家软件公司,别光问AI会不会杀死它,先问一句:它手里的数据,有没有人愿意溢价四成来抢?