ARTICLE · 1136507
为什么各类APP都追着借钱给你?诱人额度背后,藏着无数普通人踩过的坑
为什么各类APP都追着借钱给你?诱人额度背后,藏着无数普通人踩过的坑不知道大家有没有留意过这样一个现象:刷短视频、点外卖、网购购物、甚至办公阅读APP,打开之后总能看到显眼的借贷弹窗。大字写着“最高20万额度,一键申请,30秒放款”,不断推送“低息、随借随还”的广告,仿佛各大平台争先恐后,非要把钱送到你的手里。 
很多人疑惑,平台为什么这么主动,愿意毫无保留地借钱给普通用户?难道是平台好心,想要帮大家渡过资金难关?答案并不是。网络小额贷款,是一门利润极高的生意。截至2025年,国内网络小额贷款市场规模已经突破5万亿元,覆盖数亿用户。看似贴心的借钱服务,本质上是商业盈利项目。不少用户被广告话术迷惑,盲目借贷,最后陷入债务泥潭。 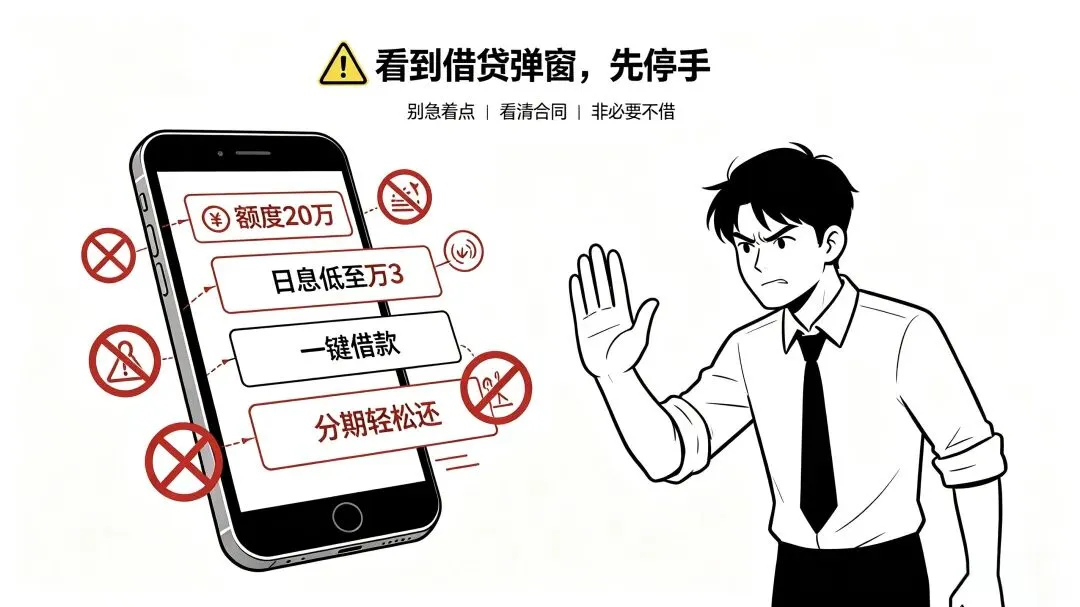
打开手机,借贷广告几乎无孔不入。 短视频APP,刷几条视频,就弹出借贷广告,用“日息低至万分之几”吸引眼球;电商购物软件,结算页面直接推送消费贷,鼓励大家先消费后付款;外卖、出行、阅读、美图类工具软件,也会在个人中心、弹窗里植入借贷产品。 很多人本来没有借钱的想法,但是弹窗反复推送,加上广告反复渲染“轻松借钱”,慢慢就动心了。广告只会放大“快速拿到钱”的便利,很少完整展示真实年化利率、逾期后果。很多用户误以为利息很低,直到账单到期,才发现成本远超预期。 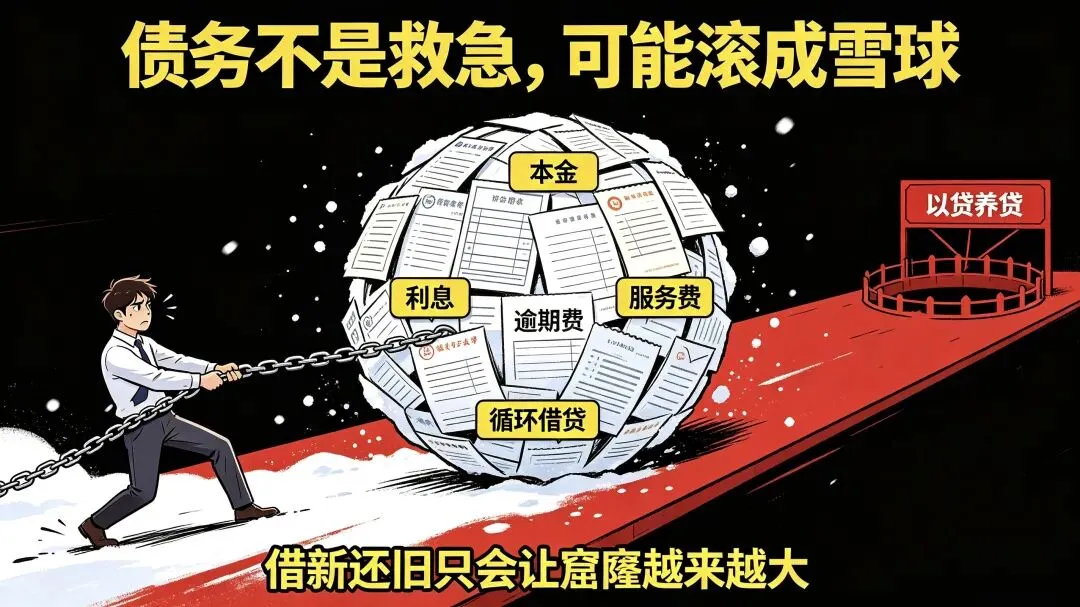
26岁的小林,在一家公司做普通职员,月薪6000元。最开始,他只是刷短视频APP,弹出借贷广告,随手点开,拿到了3万额度。当时他打算换手机,手头钱不够,想着先借一万,下个月发工资就一次性还清。 借款页面标注“日息0.03%”,粗略一算,感觉每天利息很少。可他没有仔细换算真实年化利率,也忽略了分期手续费。拿到钱之后,他又在购物APP看到消费贷,继续借钱用于日常消费。当月工资到手之后,发现不够偿还第一笔贷款。为了不逾期影响征信,他只能去另一个APP申请新的贷款,用新钱还旧账,开启了以贷养贷。 短短一年时间,他先后在7个不同APP办理小额贷款。最初一万的借款,利滚利叠加各项费用,债务总额突破8万元。每个月的工资,绝大部分都用来偿还贷款利息。一旦出现工资延迟发放,就面临逾期风险。逾期之后,催收电话不断打到本人、家人、同事,征信报告留下逾期记录,后续房贷、车贷全部受到影响。 小林后来接受采访时懊悔不已:当初就是APP不停推送借钱广告,觉得借钱很简单,以为自己可以轻松掌控,根本没有想到债务会越滚越大,最后压得喘不过气。 大学生小周,没有稳定收入来源。刷短视频的时候,频繁看到小额借贷广告,广告宣传门槛低,仅凭身份证就能申请。身边同学购买新款电子产品、外出旅游,小周心生羡慕,但生活费有限。 他在多个APP开通了小额借贷,用来买手机、潮牌、外出聚餐。平台广告只强调放款快,刻意弱化风险。最开始每一笔借款金额不大,他觉得每个月分期还款压力不大。但是多个平台账单叠加之后,每月还款金额迅速上涨。没有收入支撑,他无力按时还款。 逾期之后,催收频繁联系他的父母。父母才知道孩子偷偷在多个平台网贷,原本普通的家庭,拿出积蓄帮孩子还清欠款。小周个人征信留下不良记录,毕业后求职、办理银行卡都受到限制。 提醒:国家明文禁止向无收入的大学生发放互联网消费贷款,但是部分营销广告依旧会诱导学生申请,风险极高。 开小店的王先生,经营一家便利店。门店需要进货,短期资金紧张。刷资讯APP时,看到小额贷款广告,大字标注“低息借款,适合生意周转”。他点击申请,很快拿到10万元额度。 广告页面展示的是表面利率,没有清晰展示全部综合成本。等拿到借款合同,才发现除了利息,还有服务费、担保费等多项收费。全部费用加在一起,真实年化利率远超当初看到的数字。 生意行情不及预期,便利店营收下滑,这笔贷款的月供,成为沉重负担。店铺盈利不足以覆盖贷款,最后只能转让店铺,偿还贷款。原本想借钱盘活生意,最终反而加速经营失败。 很多人会问,平台为什么费尽心机,在各类APP里面到处植入借贷入口,追着用户借钱?核心原因,这门生意利润可观。 很多广告写“日息万分之3”,粗略看好像很低。简单换算,日息0.03%,年化就是10.95%。如果叠加服务费、担保费,综合年化利率会更高。只要用户持续分期、循环借贷,平台就可以长期稳定赚取利息。用户分期时间越长,平台赚得越多。 平台通过APP收集用户行为数据,判断谁容易产生借贷需求。比如经常网购、经常刷消费类内容、资金流水紧张的用户,会被定向推送借贷弹窗。精准抓住用户的消费冲动,不断投放广告,诱导用户点击申请。 传统银行贷款,审核严格,需要资产证明,审批周期长。而互联网小额贷款,依托线上征信,很多人只需要填写简单信息,几分钟完成审批,钱款直接打到银行卡。简单便捷的流程,降低借钱的心理门槛,很容易让人冲动借款。平台还会根据用户情况,持续提升授信额度,鼓励反复循环借钱。 坑点:只展示日利率,隐藏真实年化利率、服务费、担保费。计算成本一定要看综合年化利率。 坑点:“随借随还”会让人产生错觉,觉得借钱自由。很多人控制不住消费,反复借贷,债务越积越多。 坑点:审批简单不代表没有代价。一旦逾期,征信受损,催收介入,影响个人和家人生活。 
消费、购物、旅游尽量量力而行,不要靠贷款支撑超前消费。只有遇到真正紧急重大的突发情况,才考虑借贷。日常消费,坚决不要碰网络小额贷款。 如果确实需要资金,优先选择正规银行信贷产品。签署合同前,仔细阅读全部条款,把利息、服务费全部算进去,确认综合年化利率。不要只看广告大字,忽略小字条款。 一旦发现自己需要新开一笔贷款,去偿还旧的欠款,立刻停止。以贷养贷是债务爆炸的导火索,只会让窟窿越来越大。 很多人随手点了申请,就算没有提款,征信上也会留下贷款查询记录。如果不再使用,建议进入APP,关闭授信额度。 如果遇到骚扰、威胁、联系亲友等违规催收行为,保存录音截图,向金融监管部门投诉维权。 打开各类APP扑面而来的借贷广告,本质是商业营销。平台推送贷款,不是来帮你解决困难,而是一门追求收益的生意。借钱一瞬间很轻松,但债务是需要一分一毫偿还的。 很多悲剧,都是从一次随手点击弹窗、一笔小额借款开始。不要被“轻松拿钱”的宣传迷惑,守住理性消费的底线。管好自己的钱包,不盲目借贷,才是保护自己征信、保护家庭安稳最好的方式。 #网络小额贷款#理性消费 #网贷风险 #远离以贷养贷
一、无处不在的借贷入口,渗透在每一类APP里
反面案例1:年轻上班族,以贷养贷债务滚雪球
反面案例2:大学生超前消费,陷入网贷陷阱
反面案例3:个体户轻信低息宣传,资金周转踩大坑
二、平台拼命推贷款,背后的底层逻辑
1. 利息和各类服务费,是平台主要收入来源
2. 大数据精准营销,精准捕捉潜在人群
3. 门槛降低,鼓励循环借贷
三、这些宣传话术,都是常见的营销陷阱,一定要擦亮眼睛
✅ 话术1:日息低至XX,看起来利息很少
✅话术2:额度高,随借随还,应急首选
✅话术3:凭身份证即可申请,审批快
四、普通人面对APP借贷广告,这几条建议一定要记牢