ARTICLE · 1139430
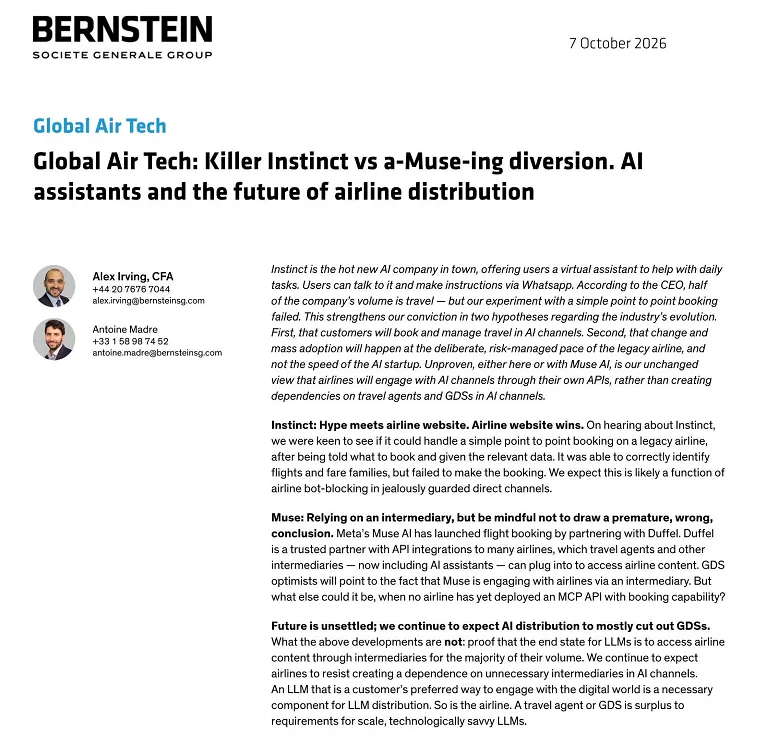
伯恩斯坦-全球航空科技-AI助手与航司分销的未来Killer Instinct vs a-Muse-ing diversion.Al assistants and the future of airline
伯恩斯坦-全球航空科技-AI助手与航司分销的未来Killer Instinct vs a-Muse-ing diversion.Al assistants and the future of airline
伯恩斯坦|全球航空科技:杀手本能 vs 妙趣的岔路——AI助手与航司分销的未来
Global Air Tech‑Killer Instinct vs a‑Muse‑ing diversion‑AI assistants and the future of airline distribution发布:2026‑10‑07,34页
免责声明:仅客观还原研报观点,不构成投资建议
Meta Muse、Instinct等AI旅行助手开始尝试机票预订,但当前只是行业演进的早期试水,并非最终终局。
航司不会把AI分销的主导权拱手交给OTA、GDS全球分销系统中介,长期会推出自有MCP(Model Context Protocol)API,直接对接大模型,绕开中间服务商。AI会成为航空业第四大分销渠道,和传统官网直售、EDIFACT老式GDS、NDC新型直接连接三者并行。 短期现状:AI助手只能依靠第三方聚合平台(Duffel等)完成订票;航司出于机器人反爬防护,直接阻断AI访问官网下单;休闲旅客会率先使用AI订票,企业差旅变革节奏会显著更慢。 行业标的判断:市场过度渲染AI对GDS的颠覆风险;Amadeus(艾玛迪斯)跑赢,核心航空IT系统壁垒稳固,分销业务承压但占利润权重有限;Sabre(萨博)同步跟踪。 宏观背景:中东冲突压制航空运力投放,2026Q4全球座位供给存在下行风险,欧洲已有3家航司进入破产保护。
一、当前AI订票真实测试:Instinct与Muse现状
- Instinct AI实测实验
:可以识别航班、票价舱位套餐,但无法直接在航司官网完成下单,推测是芬兰航空启用机器人拦截防护;只能跳转OTA中介完成预订,流程繁琐,价格更贵。反映现状:航司会保护自有直连渠道,拒绝机器人爬虫直接下单。 - Meta Muse
:借助第三方聚合服务商Duffel实现机票预订(英国暂未上线)。Duffel一方面通过NDC直连多家头部航司,少部分航司仍然要走Travelport GDS中转。报告强调:Duffel只是过渡方案,不是长期终局。 底层逻辑:消费者愿意在AI对话环境完成机票查询‑预订,但航司不会把控制权交给中介。头部40家航司合计占据全球70%座位运力,完全具备技术条件直接对接大模型。
关键判断:GDS乐观派拿Muse/Duffel案例证明中介不可或缺,但这只是MCP API尚未落地的阶段性现实。中长期不需要多层中介。
二、航空分销的第四渠道:MCP‑AI间接分销
四大并行分销渠道
直售渠道:航司官网、APP; 传统间接分销:EDIFACT报文(传统GDS); NDC新型间接分销:航司把产品能力对外输出; - 全新第四渠道:MCP API驱动的AI间接分销
。
MCP为大模型专用协议,航司自研部署MCP API,允许AI助手直接调用航班、票价、订座、改退服务,不需要GDS/OTA做中间层。 时间线预测:2028‑2029才会出现具备完整购物+订票能力的航司MCP API;2030年AI渠道的交易量才会形成可观规模;企业差旅的AI变革要到2030年代中后期。
用户渗透节奏
- 休闲旅客先行
:点对点简单单程/往返休闲机票率先迁移到AI渠道;随着MCP迭代,逐步扩展附加行李选座、改票、联程复杂行程。AI渠道会首先抢夺航司自有线上直售流量,而不是GDS存量业务。 - 企业差旅变革缓慢
:企业差旅需要员工身份校验、差旅政策管控、费用报销、企业看护责任,早期MCP能力无法覆盖;TMC差旅管理公司、GDS的企业业务短期受冲击很小。
GDS的中长期处境
GDS擅长服务海量中小代理;但顶级头部航司(占全球70%座位)未来可直接对接LLM,不需要GDS中介。 GDS仅在长尾中小航司场景还保留价值。报告结论:AI主要侵蚀航司直售流量,而不是GDS核心存量,市场高估AI对GDS的毁灭风险。
三、全球航空行业宏观环境
中东冲突持续,航司削减亏损航线来维护收益率,燃料高企会进一步逼迫运力收缩。 2026Q2全球座位同比+1.6%;报告认为Q4原先预期+3%存在明显下行风险。欧洲已有3家航司进入债权人保护。 区域复苏:中东航司(阿联酋、卡塔尔、阿提哈德)航班量基本恢复冲突前水平。 企业差旅韧性尚可,但休闲出行面临压力。
四、重点公司分析
Amadeus(AMS.SM)|跑赢Outperform,目标价78欧元
- 业务结构
: 航空IT解决方案(PSS旅客服务系统):核心护城河,超过半数非中国航司旅客量跑在Amadeus系统;贡献主要利润,研发投入占收入约20%,壁垒很高,AI几乎很难撼动。 分销GDS业务:Booking量未来基本持平,利润逐步萎缩。 酒店IT业务高速增长(ACRS)。 投资逻辑:市场错误把Amadeus划入“AI受损股”。AI冲击主要打击分销板块,但分销利润占比有限;高价值的航空IT系统业务壁垒稳固。 增长来源:Nevio产品落地、ANA航司迁移项目完成、万豪酒店接入ACRS系统;持续争取未签约头部大航司PSS替换机会。 回报展望:2027‑2030 EPS复合增速11.2%,股息率逐步到4%,股票总回报每年约15%。 风险:中东冲突延长;航司大规模转向直售;重要航司流失PSS系统;AI渠道超预期侵蚀业务。
Sabre(SABR)|市场同步Market‑Perform,目标价1.75美元
业务:以GDS分销为主;IT业务规模弱于Amadeus。核心客户美国航空、拉美航空合约锁定至2030年代中期,短期业务风险可控。 风险:面临Amadeus竞争、NDC/直连替代;估值已经充分反映悲观预期,上行依赖行业需求超预期。
五、主要风险
下行风险
中东冲突持续升级,油价维持高位,航空需求显著走弱; AI MCP落地速度超预期,航司分销业务被快速蚕食; 头部航司流失PSS核心IT系统客户。
上行风险
航空出行需求强于预期; Amadeus赢得重大航司PSS系统替换订单; 酒店IT业务ACRS大规模渗透。
报告核心浓缩要点
当前Muse、Instinct的AI机票预订只是早期过渡形态,依靠Duffel等第三方中介;根本原因是航司MCP‑AI订票API尚未开发落地,并非中介必不可少。 AI将成为航空业第四大分销渠道;预计2028‑2029航司才会上线可订票MCP接口;休闲旅客先迁移,企业差旅变化很慢;AI更多抢夺航司自有直售流量,而非GDS存量,市场高估AI对GDS毁灭性冲击。 行业宏观:中东冲突压制运力,2026Q4座位供给存在下调风险,欧洲航司出现破产。 公司观点:Amadeus(跑赢),核心IT PSS系统护城河坚固,分销业务承压但对利润影响有限;Sabre市场同步。 关键跟踪指标:航司MCP API产品落地时间表;Nevio、ACRS酒店IT业务进展;中东局势、航空运力数据。